Category Archive: Análisis

  1. ¿Qué fue la Bidenomics?

    Comentarios desactivados en ¿Qué fue la Bidenomics?

    La administración Biden adoptó el eslogan de “economía de oferta moderna” seis meses antes de que la frase “Ley de Reducción de la Inflación” se oyera por primera vez. Hablando ante el Foro Económico Mundial en enero de 2022, la secretaria del Tesoro, Janet Yellen, explicó que el distintivo de la “economía de oferta moderna” de la administración Biden frente a la versión de Reagan era su programa para aumentar la participación en la fuerza laboral y la productividad a través del gasto gubernamental y el aumento de impuestos al capital, con el fin de crear una “expansión de la oferta… que distribuya de manera más equitativa el ingreso nacional en expansión”. “Tres aspectos de la agenda de Biden” abordarían “problemas estructurales a largo plazo, particularmente de cara a la desigualdad”: la reforma de industrias clave de servicios sociales, como el cuidado de ancianos y de niños; el aumento del gasto público en educación; y los impuestos corporativos. Todo lo que quedaba, declaró Yellen, era la aprobación de “la legislación Build Back Better, bajo consideración en el Congreso”. 

    Seis meses después, el Congreso transformó la “economía de oferta moderna” en algo completamente diferente. Hablando en Detroit en septiembre de 2022, Yellen describió tres pilares que definían el enfoque “de oferta moderna” de la administración. En lugar de aumentar la participación en la fuerza laboral mediante requisitos de licencia remunerada, límites de precios para el cuidado infantil, clases públicas de preescolar y reformas para los hogares de ancianos, había “resiliencia a los choques globales”. Donde antes había financiación para los community colleges para elevar la productividad laboral, ahora había subsidios empresariales para “ampliar la capacidad productiva”. En lugar de aumentar los impuestos corporativos, ahora se hablaba de “equidad económica”. El significado de la “economía de oferta moderna”, explicó Yellen, era reducir “los riesgos económicos y de seguridad nacional” planteados por “países como China”.

    ¿Cómo ocurrió esta transformación?

    A principios de 2021, el impulso hacia soluciones públicas para los problemas de desigualdad, estancamiento salarial y legitimidad política comenzó a chocarse con el nexo de empresas y gobierno que controla la política fiscal en Estados Unidos. A finales de 2022, dicho nexo surgió como una amalgama de créditos fiscales para empresas, subvenciones tecnológicas dirigidas y la modernización largamente postergada de infraestructura. El programa resultante —definido legislativamente por el trío de la Ley de Inversión en Infraestructura y Empleos, la Ley de CHIPS y Ciencia, y la Ley de Reducción de Inflación (IRA por su nombre en inglés: Inflation Reduction Act)— se aprobó en un contexto de barreras procedimentales, márgenes estrechísimos en el Congreso, las restricciones ideológicas de la política presupuestaria estadounidense y un resurgimiento del gasto en defensa en medio de un nuevo consenso de Guerra Fría. Operando por encima de todo estaba la profunda influencia del poder corporativo dentro del gobierno federal, que en última instancia determinó el tipo de gasto que podía tolerar el sistema político estadounidense. 

    Como visión positiva, el programa resultante se centra en desarrollar destrezas tecnológicas (y militares) verdes, una beligerancia en materia de seguridad nacional y en priorizar la rentabilidad corporativa sobre la reforma social. Para el verano de 2023, la administración había adoptado un nombre para esta visión: Bidenomics. Sin embargo, mientras el sistema político estadounidense se orientaba hacia las elecciones de noviembre de 2024 —en medio de niveles récord de desalojos y personas sin hogar, una carrera desigual entre aumentos salariales y de precios, y un mercado laboral que se suavizaba gradual pero definitivamente— la retórica sobre la Bidenomics creó una confusión irresoluble sobre la recuperación de la pandemia de coronavirus. La expansión fiscal estaba en marcha, pero principalmente en forma de créditos fiscales para empresas, mientras que se advertía a los distritos escolares públicos sobre recortes de personal y cierres de escuelas. El gasto militar estaba en aumento, destinado a una política exterior que invitaba a acusaciones de genocidio en la Corte Internacional de Justicia. Con el anuncio del Presidente a finales de julio de retirarse de las elecciones, y la decisión de la vicepresidenta Kamala Harris de postularse con el gobernador de Minnesota, Tim Walz, la promesa olvidada del Build Back Better y su apuesta por el sector de servicios para remodelar la economía política estadounidense se convirtió brevemente en un recurso para las campañas del partido en 2024. Sin embargo, cabe preguntarse ¿cuál fue la promesa? ¿Qué la transformó en la síntesis de seguridad nacional que luego siguió? 

    Los dos polos de la política presupuestaria

    Los términos de la lucha por el presupuesto federal, que definen los límites del gobierno moderno estadounidense, se establecieron con la resolución de la inflación de la década de 1970. Las fluctuaciones de la inflación durante los picos de las guerras de Corea y Vietnam —ambas detenidas con controles gubernamentales— habían llevado para los años setenta a los economistas del crecimiento a lo que hoy se considerarían conclusiones radicales sobre las responsabilidades administrativas y regulatorias del gobierno. Por este camino se encontraban los controles de precios en tiempos de paz, mayores impuestos al capital y a las rentas más altas, la contención salarial negociada y una mayor propiedad gubernamental: el conjunto de herramientas de planificación necesarias para reconciliar el pleno empleo con la estabilidad de precios, elevando el nivel de vida de las personas trabajadoras sin provocar inflación. 

    A pesar del liberalismo heroico de los años setenta, la inflación de la década no se superó con una mayor supervisión pública sino con una celebración del emprendimiento privado. La desregulación de precios, la destrucción de sindicatos, los recortes de impuestos en los niveles más altos, los límites al gasto y la independencia retórica de la política monetaria — todos estos se priorizaron como el programa para estabilizar la economía. Entre 1978 y 1989, el Congreso redujo la tasa impositiva sobre las empresas de mayores ingresos del 48 por ciento al 34 por ciento, sobre las ganancias de capital del 40 por ciento al 28 por ciento, y sobre los individuos en la banda más alta del 70 por ciento al 28 por ciento. A través de un sector no sindicalizado en crecimiento y su competencia con empresas sindicalizadas, el capital capturó una mayor parte de las ganancias de productividad. Estas transformaciones remodelaron fundamentalmente las suposiciones sobre cómo alcanzar un crecimiento económico estable. 

    Si bien se suponía que esta nueva forma de sentido común estimularía el crecimiento, la inversión privada como proporción del PIB disminuyó durante la década de 1980. Al comienzo, los grandes déficits resultantes de la política fiscal de Reagan ofrecieron una explicación para los economistas: en 1975, cuando enfrentaba grandes déficits fiscales en años de recesión, el entonces presidente del Sistema de la Reserva Federal, Arthur Burns, había advertido que las tasas de interés podrían subir y que “las empresas y los consumidores privados podrían quedar excluidos” de los mercados crediticios. El secretario del Tesoro, William Simon, había repetido la amenaza de Burns a lo largo de los años setenta; el presidente del Sistema designado por Carter, Paul Volcker, las hizo realidad después de 1979. No obstante, la “Reagan-economía” hizo poco para aliviar las demandas en los mercados crediticios del Tesoro de los Estados Unidos, el cual se embarcó en una acumulación aparentemente no planificada de deuda gubernamental, con un promedio de 167 mil millones de dólares anuales — un aumento total de 1.5 billones1La deuda total quedó 2 billones de dólares más alta que antes, pero 500 mil millones de dólares habían sido comprados por el fondo fiduciario de la Seguridad Social.. Adicionalmente, a medida que ostentaba nuevas formas de poder político, la aversión de las grandes empresas al gasto deficitario experimentó un cambio cualitativo2Para la popularización de la idea de que el endeudamiento federal “excluiría” —(<)em(>)squeeze out(<)/em(>)— la inversión corporativa, véase “Simon Voices ‘Horror’ at Size of Deficit in Ford’s Budget, Denies He Will Quit,” (<)em(>)Wall Street Journal(<)/em(>), 17 de enero de 1975, p. 3; “Burns Gives Ford Package Mixed Review, Vows Moderate Fed Anti-Inflation Policy,” (<)em(>)Wall Street Journal(<)/em(>), 31 de enero de 1975, p. 1; y los tres editoriales sobre el déficit federal de 1975 que siguieron —“Crowding Out,” (<)em(>)Wall Street Journal(<)/em(>), 13 de marzo de 1975, p. 16; “Crowding Out, Cont.,” (<)em(>)Wall Street Journal(<)/em(>), 2 de abril de 1975, p. 20; y “Crowding Out-III,” Wall Street Journal, 12 de mayo de 1975, p. 12—. Simon popularizaría la advertencia cautelosa de Burns sobre aumentar las tasas de interés a medida que aumentaba el endeudamiento del Tesoro. El hecho de que esta amenaza conservadora se naturalizara más tarde entre los liberales como respuesta del mercado es una transformación ideológica poco apreciada de la década de 1970..

    Cuando Estados Unidos se estaba adaptando a la reconstrucción de Europa Occidental y Japón en las décadas de 1960 y 1970, los déficits fiscales representaron para muchos legisladores el riesgo que el poder laboral suponía para el valor del dólar estadounidense, que se estaba depreciando tras el cambio no planificado a tipos de cambio flotantes en 1973. Sin embargo, después de Reagan, su relevancia política cambió a medida que los déficits se dieron debido a recortes de impuestos y no por aumentar el gasto. Los déficits en ese momento no tenían precedentes, aunque el crecimiento en empleo era lento y el dólar estaba más fuerte que nunca. El trabajo organizado estaba en un retroceso casi universal. En el mundo de los negocios estadounidenses, las altas tasas de interés reemplazaron la disciplina en el lugar de trabajo como la explicación predominante para los destinos y los estados de ánimo3Además del “efecto desplazamiento” —(<)em(>)crowding out(<)/em(>)—, otro argumento de la industria de servicios financieros era el debilitamiento en el mercado de deuda gubernamental. Felix Rohatyn consideraba que los inversores extranjeros se estaban “convirtiendo en una adicción” para el Tesoro, cuyo “retiro repentino podría producir convulsiones”. El senador William Proxmire creía que “los inversores extranjeros [podrían] llegar a una posición en la que pudieran imponer condiciones estrictas o cortar el crédito”. Las demandas de recaudación de fondos de las elecciones estadounidenses proporcionaron una base sociológica para que los líderes de los partidos adoptaran las preocupaciones de la industria en los debates sobre macropolítica. A manera de ejemplo: Robert Strauss —recaudador de fondos y abogado corporativo John Connolly, de seguros y banca en Dallas— se convirtió en presidente del Comité Nacional Demócrata en 1973. Strauss contrató al corredor de Goldman Sachs, Robert Rubin, para recaudar fondos para la campaña de 1976. Roger Altman, de Lehman Brothers, quien recaudó fondos para la elección a gobernador de Jimmy Carter en Georgia, se desempeñó como Secretario Asistente de Finanzas Domésticas en el Tesoro durante la administración Carter. En 1993, el presidente Clinton nombró a Rubin como director del Consejo Económico Nacional y a Altman como Secretario Adjunto del Tesoro, donde moldearon el presupuesto del ejercicio fiscal para 1993. Para las citas de Rohatyn y Proxmire, véase Monica Prasad, (<)em(>)Starving the Beast(<)/em(>) (2018), p. 154.. En respuesta, el Congreso ya había establecido objetivos de déficit legal en 1985 y 1987, culminando en la Ley de Control Presupuestario de 1990. Los demócratas limitaron los nuevos gastos a lo que se podía recaudar en nuevos ingresos: el “pago-sobre-la-marcha” o PAYGO. La autoridad presupuestaria se centralizó en el procedimiento de reconciliación4Creado por la Ley de Control Presupuestario de 1974, pero no aplicado sino hasta 1980. En los cuarenta años entre 1980 y 2020, se aprobaron veintitrés presupuestos anuales utilizando la reconciliación.. En el nuevo clima político, una condición para el liderazgo era construir coaliciones para oponerse a la expansión de los gastos no destinados a defensa, con el fin de reducir los déficits anuales, mientras se reducían los impuestos para estimular el crecimiento de los ingresos y el empleo. 

    Sin embargo, la teoría del PAYGO del crecimiento económico era poco más que una retórica racionalizante. La política fiscal de los años de George W. Bush desajustó la teoría según la cual el endeudamiento gubernamental “desplazaba” a las corporaciones y aumentaba las tasas de interés. El Congreso volvió a recortar impuestos en 2001 y 2003, dejando quieta la tasa corporativa pero reduciendo la tasa de ganancias de capital al 15 por ciento y la banda más alta para individuos al 35 por ciento. De 2002 a 2006, la emisión de deuda del Tesoro promedió 300 mil millones de dólares anuales, pero las tasas de interés se mantuvieron en mínimos históricos. A medida que la deuda volvió a aumentar paso a paso en respuesta a la Crisis Financiera Global, muchos economistas liberales continuaron argumentando que el endeudamiento gubernamental ponía en peligro la recuperación, y exhortaron a reformar los programas del seguro social para mantener la “confianza” en el valor de un papel que también era el activo de reserva mundial. La teoría anterior de la inversión, que enfatizaba la naturaleza política de las ganancias y la distribución del ingreso, había dado paso a un enfoque restrictivo completamente nuevo en las preocupaciones mezquinas de los grandes propietarios de deuda pública y las necesidades de los empresarios —reducir impuestos y costos laborales—, a pesar del insaciable apetito mundial por inversiones en Estados Unidos.

    A medida que las corporaciones han retenido una mayor parte de los ingresos previos a impuestos desde la década de 1980, la menor carga tributaria sobre los individuos en la banda más alta de ingresos creó nuevos incentivos para las distribuciones corporativas5La proporción de las ganancias corporativas pagadas como dividendos para el sector corporativo en su conjunto aumentó de un promedio anual del 40 por ciento en las décadas de 1960 y 1970, al 49 por ciento en la década de 1980 y al 59 por ciento en la década de 1990. Desde la década de 1990, las ganancias corporativas como porcentaje del valor agregado bruto corporativo han crecido del 8 al 12 por ciento antes de la década de 1980, a entre el 17 y el 20 por ciento, un récord histórico mayor que en cualquier momento desde que se comenzaron a registrar en las cuentas de ingreso nacional. Para aprovechar los impuestos más bajos sobre las ganancias de capital, las corporaciones comenzaron a pagar sus mayores ganancias después de impuestos mediante la recompra de acciones. La proporción de ganancias pagadas de esta manera por las corporaciones públicas aumentó de menos del 5 por ciento en 1982, al 22 por ciento en la década de 1980 y al 35 por ciento en la década de 1990. Entre 2003 y 2012, más de la mitad de todas las ganancias corporativas se utilizaron en recompras de acciones. Véase Lenore Palladino y William Lazonick, “Regulating Stock Buybacks: The $6.3 Trillion Question,” Roosevelt Institute Working Paper (2021). . Las escalas salariales se distendieron. La desigualdad aumentó. Mientras el antiguo sector público se marchitaba en escuelas abarrotadas, beneficios sociales reducidos o cancelados, y la demolición de viviendas públicas, surgió un nuevo sector de servicios sociales financiado públicamente pero administrado de manera privada en torno a los programas de la era de la Gran Sociedad, como Medicare y Medicaid. Todos los ciclos de recortes fiscales, techos de gasto y las normas legislativas PAYGO no pudieron rectificar la realidad estructural de una economía mixta postindustrial que sufría de una demanda crónicamente insuficiente, causada por la extrema desigualdad de ingresos y un sector público cada vez más débil. En las cuatro décadas anteriores a la pandemia del coronavirus, la tasa de desempleo en Estados Unidos estuvo en o por debajo del 4 por ciento durante un total de treinta y seis de 470 meses. Veinticinco de esos treinta y seis meses correspondieron al período de enero de 2018 a febrero de 2020. 

    Revisando la economía dual

    El entorno políticamente limitado en el que los republicanos buscan recortes fiscales y los demócratas buscan la reducción del déficit determinó un período de varias décadas de hegemonía corporativa indiscutida. Para el segundo mandato de Obama, algunos economistas comenzaron a preguntarse si una teoría política sería necesaria para explicar las tendencias económicas que se estaban observando. Cuando Janet Yellen, entonces presidenta del Sistema de la Reserva Federal, comenzó a subir las tasas de interés en 2015 para controlar el estrechamiento de los mercados laborales, varios de estos economistas —incluyendo a Peter Temin, Lance Taylor y Servaas Storm— recuperaron el concepto de “economía dual,” originalmente enunciado por el economista de Santa Lucía, W. Arthur Lewis, en la década de 1950, quien recibió el Premio Nobel por la idea. 

    Lewis describió problemas de crecimiento económico que son característicos de los países en desarrollo. Con los mercados laborales divididos entre empresas modernas de altos salarios en los centros urbanos y un sector rural de subsistencia de bajos salarios se incrementó la migración de mano de obra a las ciudades en busca de mayores ingresos, independientemente de si había empleos disponibles. Los salarios en el sector moderno, aunque más altos que el resto, estaban regulados por el suministro virtualmente ilimitado de mano de obra proveniente del campo. Aunque la industria moderna aumentaba la productividad y reducía el costo de vida, los grandes propietarios con poder político podían oponerse a ello para mantener la disciplina laboral en las áreas de subsistencia. No obstante, incluso si los estadistas de vanguardia adoptaban nuevas tecnologías, enfrentaban el problema de cómo aumentar y distribuir rápidamente las inversiones sin crear inflación o exacerbar los problemas sociales creados por un suministro ilimitado de mano de obra barata. Para ello, necesitaban al estado para aumentar los impuestos y coordinar el crecimiento geográfica e industrialmente. 

    Mientras Estados Unidos avanzaba torpemente en su recuperación inercial de la Crisis Financiera Global, y ambos bandos del sistema bipartidista abrazaban la austeridad fiscal y monetaria, su patrón de crecimiento comenzó a exhibir cada vez más características de una nación poscolonial de mediados de siglo, guiada por una élite retrógrada. “Las condiciones que se nos enseñó a considerar típicas de los países en desarrollo,” escribió Temin, “ahora están apareciendo en la nación más avanzada del mundo”6Peter Temin, “The American Dual Economy: Race, Globalization, and the Politics of Exclusion,” Institute for New Economic Thinking Working Papers Series, no. 126 (2015).. Sin embargo, a medida que la recuperación económica de Estados Unidos se aceleró en los últimos años de Obama y los primeros de Trump, comenzó a mostrar signos de un crecimiento de economía dual con implicaciones muy diferentes a las que enfrenta el mundo en desarrollo. En lugar de una economía de auto-subsistencia, el sector de bajos salarios del mundo capitalista avanzado consistía en servicios, muchos de ellos vitales para la reproducción social. Cuando los mercados laborales se estrecharon antes de la pandemia, firmas gigantes del sector de bajos salarios como Walmart y Amazon comenzaron a aumentar sus salarios mínimos. La escasez de mano de obra no solo afectó al comercio minorista, sino también al sector de la salud y la educación pública. Cuando los salarios del sector privado aumentaron y se encontraron con la austeridad del sector público, los efectos políticos de este tipo de crecimiento se expresaron de manera contundente en una notable serie de huelgas del sector público en 2018 y 2019, involucrando a más de 645.000 educadores en estados gobernados por republicanos como Virginia Occidental, Oklahoma y Arizona, así como en distritos escolares urbanos de Los Ángeles, Denver, Oakland y Chicago7Las cifras son totales anuales de la Oficina de Estadísticas Laborales —(<)em(>)Bureau of Labor Statistics (<)/em(>)(BLS) en inglés— para huelgas en la educación pública: 375.000 en 2018 y 270.000 en 2019..

    Dada su estructura de economía dual, desarrollada en torno a los servicios de bajos salarios durante las décadas anteriores, la economía estadounidense parecía incapaz de proporcionar servicios públicos básicos con pleno empleo. Este era un aspecto de la analogía de la economía dual que muchos economistas no anticiparon. Superar este problema no dependería solamente de aumentar el nivel de inversión en industrias modernas y tecnológicamente avanzadas —el camino para un país en desarrollo—. Requeriría, en cambio, alterar las condiciones de negocio en el sector de servicios: ampliar la provisión del gasto público en actividades deficitarias, como la educación, para pagar salarios competitivos; regular las ganancias en industrias de bajos salarios como el cuidado a largo plazo o la atención infantil, donde la expansión del servicio a gran escala con salarios y ganancias altos les implicaba quedar fuera de sus respectivos mercados; y superar la resistencia política de los empleadores de bajos salarios, para quienes los mercados laborales más blandos eran preferibles a realizar estos ajustes hacia una economía de altos salarios. Se necesitó el choque histórico de la pandemia del Covid-19 para hacer de estas deformaciones parte de una auténtica lucha legislativa. 

    Economía en forma de K

    Señales de un cambio de marea en la conciencia política demócrata se registraron en el verano de 2020, en forma de una retórica generalizada sobre la “economía en forma de K” de la nación. A medida que avanzaban la pandemia y las campañas electorales, la idea de que las tendencias de desarrollo a largo plazo detrás del creciente nivel de desigualdad en los Estados Unidos podían tener alguna explicación estructural en una teoría de crecimiento de mercados laborales bifurcados parecía cada vez más plausible. El desconcertante y desmitificador ambiente de 2020, con cuatro proyectos de ley de gasto de emergencia que totalizaron 2,3 billones de dólares aprobados antes de las elecciones de noviembre, obliteró el obstinado consenso entre la reducción de impuestos y la reducción del déficit. Se consolidó un cambio en el pensamiento económico en marcha desde los últimos años de Obama y los primeros de Trump.

    Como explicó Biden en el primer debate presidencial de ese año, la “economía en forma de K” era “una frase elegante para referirse a todo lo que está mal con la presidencia de Trump… lo que significa esa ‘K’ es que los de arriba ven que las cosas suben, y los del medio y abajo ven que las cosas bajan y empeoran.” Este tipo de explicaciones, usadas para diagnosticar las emergencias superpuestas en la vida estadounidense, fueron clave para las novedades del Partido Demócrata que aseguraron una estrecha victoria en noviembre de 2020. “La gente se preocupa por una recuperación en forma de K, pero mucho antes de Covid-19 ya vivíamos en una economía en forma de K,” explicaría Yellen durante su audiencia de confirmación. “La riqueza se acumulaba sobre la riqueza, mientras las familias trabajadoras se quedaban cada vez más atrás. Esto es especialmente cierto para las personas de color.” 

    En marzo de 2021, el Congreso aprobó el Plan de Rescate Estadounidense, asignando 1,8 billones de dólares a través del proceso de reconciliación presupuestaria, con la mayor parte de los desembolsos concentrados en los dos primeros años; un momento de juicios históricos triunfantes sobre el “fin del neoliberalismo”8 Sobre el “reajuste ideológico”, véase Andrew Marantz, “Are We Entering a new Political Era?”, (<)em(>)The New Yorker(<)/em(>), 24 de mayo de 2021. Historiadores liberales se reunieron con el Presidente y concluyeron que este era el “momento conjuntural” para desafiar los cimientos del poder sobre el futuro del país. Dentro del Partido Demócrata, el memorando de estrategia post-electoral del donante liberal Nick Hanauer y el consultor de campaña Zach Silk es representativo del nuevo pensamiento: “La histórica desigualdad económica de hoy creó las condiciones para el populismo de derecha de Trump.” La lección de las elecciones de 2020, argumentaron, era “concentrarse siempre en la economía doméstica y crear un contraste claro entre la posición de los demócratas y la de los republicanos.” Michael Tomasky, en camino a la oficina del editor del (<)em(>)The New Republic(<)/em(>), escribió que “esta administración muestra todas las señales de no dejarse engañar por la falsa promesa de intentar ganar votos republicanos que es poco probable que se materialicen.” Michael Tomasky, “Biden’s Revolution Is Doing What Obama and Clinton Did Not,” (<)em(>)Daily Beast(<)/em(>), 25 de febrero de 2021. . Para el principal comentarista económico del Wall Street Journal, la Bidenomics en ese momento era “más un movimiento político que una escuela de pensamiento económico. La base demócrata se ha movido hacia la izquierda… Esa base ahora busca, a través del Sr. Biden, remodelar la economía y la sociedad por años.” “Acabamos de vivir cuatro años de Donald Trump, lo que ciertamente aumenta la importancia de asegurarnos de que podamos cumplir de manera efectiva y no volver nunca a eso,” dijo Brian Deese, exfuncionario de Obama y ejecutivo de BlackRock, a quien Biden nombró como primer jefe del Consejo Económico Nacional. “Históricamente… en momentos de crisis, el espectro potencial de posibilidades se expande… la política del Partido Demócrata ha cambiado.”

    Para cumplir con estas aspiraciones, en abril de 2021 Biden anunció propuestas de nuevas leyes de impuestos y gastos para el año fiscal 2022 en adelante. Su tamaño anual era significativamente menor que el de los proyectos de emergencia firmados por Trump y el propio Plan de Rescate Estadounidense de la administración de Biden. Sin embargo, las reglas presupuestarias del Congreso requerían que se discutieran en totales de diez años, un detalle procedimental que le dio al debate público un aire de cierta irrealidad. El primero fue el “Plan de Empleos Estadounidenses”: 2,3 billones de dólares para carreteras, puentes, sistemas de agua y reformas al mercado de atención a largo plazo financiado por Medicaid. El segundo fue el “Plan de las Familias Estadounidenses”: 1,8 billones de dólares para community colleges gratuitos; programas educativos K-12 existentes; pre-kindergarten universal; expansión de Medicare para servicios dentales, de visión y de audición; 12 semanas de licencia remunerada por enfermedad; y ampliación de la elegibilidad para el Crédito Tributario por Hijos.

    Para compensar este incremento de gastos de 4,2 billones de dólares en diez años, se plantearon 3,8 billones de dólares en nuevos ingresos a través del “Plan Tributario Hecho en Estados Unidos”: un aumento en los impuestos corporativos, elevando la tasa sobre los ingresos corporativos del 2 por ciento al 28 por ciento, un mínimo del 21 por ciento para las ganancias en el extranjero, un mínimo del 15 por ciento para las ganancias reportadas, eliminando exenciones y deducciones para ingresos de combustibles fósiles, y reformando las deducciones transfronterizas. Además de estos cambios en los impuestos corporativos, la Casa Blanca propuso una tasa del 39,6 por ciento para individuos en la banda más alta, cerrar la laguna fiscal del “interés acumulado” en las ganancias de capital, poner fin a la exención fiscal de los intercambios “de igual tipo” de la Sección 1031 (un método de exención de bienes raíces de ganancias de capital), y destinar 80 mil millones de dólares a gastos para personal del Servicio de Impuestos Internos de los Estados Unidos —Internal Revenue Service (IRS) en inglés—.

    Las condiciones mejoradas para los trabajadores del cuidado se convirtieron en un nuevo punto de referencia, discutido en términos de “infraestructura social”. “Parte de lo que está fallando es que la sociedad no está dignificando el trabajo que [los cuidadores de ancianos y niños] llevan a cabo, que es uno de los trabajos más difíciles”, dijo Deese. “Como una de las áreas de empleo en expansión en nuestra economía, vamos a necesitar más cuidado. Por esa razón, queremos que ese sector no solamente cree más poder para esos trabajadores, sino también más dignidad para ellos”. La forma de lograrlo no implicaba solamente “construir instalaciones de cuidado infantil e invertir en el lado de la oferta de cuidado infantil para que haya más opciones disponibles”, sino también asegurando “que los trabajadores que brindan ese cuidado estén mejor pagados y tengan más oportunidades para organizarse”9Brian Deese, “The Best Explanation of Biden’s Thinking I’ve Heard,” entrevista de Ezra Klein, (<)em(>)The Ezra Klein Show(<)/em(>), The New York Times, 9 de abril de 2021..

    En total, la Casa Blanca propuso tener déficits anuales de 41 mil millones de dólares durante diez años. A pesar de su relativa modestia —alrededor de una séptima parte del costo anual de los déficits de la era Bush—, la expansión del sector público auguraba una profunda reorientación en la dirección de la economía política estadounidense: una reconstitución de la política fiscal a favor de una mayor seguridad social, un aumento en las nóminas del sector público y una mejora en la calidad de vida de niños y ancianos. “Si los elementos principales del Plan de las Familias Estadounidenses de Joe Biden se convierten en ley”, escribió Paul Krugman, “aportarían beneficios enormes, profundamente transformadores, para millones de personas”. En lugar de restringir el crecimiento del sistema de bienestar posterior a la Gran Sociedad, reduciendo la demanda y el empleo en un intento de estimular la inversión privada, la sabiduría convencional había cambiado. Juntos, los paquetes de gasto y de impuestos se centraron en cómo la inversión pública en estos sectores de cuidado podría sostener el mercado laboral favorable a los trabajadores, comenzar a aumentar los salarios y, con impuestos a las rentas más altas, establecer algún límite al continuo crecimiento de la desigualdad. La apuesta fue reimaginar el crecimiento como una forma de superar la desigualdad en forma de K.

    Hacer lobby en la economía dual

    Mientras mucha atención se centraba en los grandes estrategas del círculo de asesores de Biden, un conjunto menos deslumbrante pero más fundamental de actores comenzaba a movilizarse. Para muchos líderes empresariales, una versión del programa de la Casa Blanca se percibía como inevitable en la primavera y principios del verano de 2021. De alguna manera, el programa implicaba mayores obligaciones fiscales para las corporaciones: el Presidente proponía un 28 por ciento para los ingresos nacionales y un mínimo del 21 por ciento para todos los ingresos. (La dirección del cambio se había invertido en tan solo una década: en 2011, el presidente Barack Obama había propuesto reducir la tasa corporativa al 28 por ciento; el candidato presidencial Mitt Romney hizo campaña con la propuesta de la Mesa Redonda de Negocios —Business Roundtable en inglés— de reducir la banda más alta para las corporaciones al 25 por ciento).

    Con mayor o menor seriedad, la comunidad empresarial estadounidense se movilizó contra la agenda de Biden. El presidente de la Cámara de Comercio se posicionó desde el principio, calificando la propuesta de infraestructura como un “punto de partida inaceptable”, mientras que la Mesa Redonda de Negocios advirtió que “los aumentos de impuestos harían que Estados Unidos sea poco competitivo como lugar para hacer negocios”. Josh Bolten, CEO de la Mesa y anteriormente jefe de gabinete de George W. Bush, se quejó de que “habiendo sido elegido precisamente porque no era ni Bernie Sanders ni Elizabeth Warren, ahora Biden está gobernando como ambos”.

    Entre los grupos comerciales, la Federación Nacional de Minoristas —National Retail Federation (NRF) en inglés— lideró la oposición. Con una junta compuesta por ejecutivos de Walmart, Target, Albertsons, Microsoft, Macy’s y Dick’s, entre otros, la NRF representa a esos empleadores del sector de servicios de bajos salarios cuyos costos se verían más gravemente afectados por una reestructuración del mercado laboral estadounidense. También se unieron a la refriega los principales empleadores del sector de ocio y hospitalidad, representados por la Asociación Internacional de Franquicias —International Franchise Association (IFA) en inglés—, la Asociación Estadounidense de Hoteles y Alojamientos —American Hotel and Lodging Association (AHLA)— y la Asociación Nacional de Distribuidores Mayoristas —National Association of Wholesaler-Distributors—. Llamándose a sí mismos Creadores de Empleo de Estado Unidos para una Recuperación Fuerte, argumentaron que un aumento de impuestos amenazaba con inclinar el gasto de los consumidores y las empresas hacia una recesión, sofocando la recuperación. Al centrarse en los aumentos de impuestos, esta nueva coalición pudo montar una campaña contra estos cambios más amplios a los términos de empleo en sus mercados laborales.

    Uniéndose a estos empleadores de bajos salarios en su movilización contra los impuestos estaba el gran capital multinacional. La Coalición para Reformar los Impuestos de Estados Unidos de Manera Equitativa —Reforming America’s Taxes Equitably (RATE) en inglés— estaba presidida por Elaine Kamarck, una funcionaria de la era Clinton responsable de recortar las nóminas federales en los años noventa. (En ese entonces se jactó de haber “eliminado todo el material socialista de izquierda del Partido Demócrata”). El lobbying desde el ala liberal de las grandes empresas fue igualado por los conservadores de Wall Street: el Comité para Liberar la Prosperidad, impulsado por Stephen Moore, editor de opinión del Wall Street Journal, economista de la Fundación Heritage y fundador del Club para el Crecimiento.

    Una decisión estratégica histórica moldeó la primera fase de esta lucha. Ante la oposición generalizada de los grandes empleadores, la Casa Blanca retrasó su impulso legislativo sobre impuestos en favor de un acuerdo menor sobre gasto con un grupo de senadores republicanos. Una influencia destacada detrás de esta decisión fue Anita Dunn, la encargada de lobbying por parte de la firma consultora de Washington SKDK, cuyos clientes, además de los comités de campaña del partido, incluyen Pfizer, AT&T y Amazon, y quien había “preparado al Presidente para cada entrevista y conferencia de prensa desde que asumió su campaña”. En abril, Dunn distribuyó un memorando a las “partes interesadas” en defensa de las porciones menos controvertidas de la agenda: “Los componentes clave del Plan de Empleos Estadounidenses del presidente Biden son abrumadoramente populares entre una coalición bipartidista y amplia”, argumentó, citando el apoyo al gasto en infraestructura por parte de la Cámara de Comercio de los Estados Unidos y el CEO de Ford Motors. Para ganar once votos republicanos en el Senado y asegurar un gasto adicional, la Casa Blanca eliminó algunas porciones de su propuesta de 2,3 billones de dólares: 400 mil millones de dólares para el cuidado a largo plazo, 424 mil millones de dólares en créditos fiscales para energía limpia, 326 mil millones para vivienda asequible y escuelas públicas, y 566 mil millones para manufactura e investigación y desarrollo domésticos. Se eliminó toda mención de impuestos. Quedaron 550 mil millones de dólares en diez años para carreteras, puentes, aeropuertos, puertos, agua, banda ancha y distribución de energía eléctrica (en julio también se eliminó el financiamiento de 80 mil millones para el IRS). A finales de junio de 2021, justo cuando comenzaba el debate fiscal, la Casa Blanca anunció un acuerdo sobre el Marco de Infraestructura Bipartidista —Bipartisan Infrastructure Framework (BIF) en inglés—.

    Posponer la lucha fiscal en favor del proyecto de infraestructura dividió al Partido Demócrata. El impulso por el BIF creó solidaridad en la coalición bipartidista contra los nuevos impuestos. Sin embargo, también alienó a porciones significativas de las fuerzas activistas y de defensa que se movilizaban detrás de las reformas del mercado laboral, la expansión del sector público y la energía renovable. Con el marco asegurado en junio de 2021, Anita Dunn dejó la Casa Blanca en julio para regresar a SKDK. Comprendiendo que el ala izquierda del Partido Demócrata solo tenía influencia sobre el centro por su capacidad de bloquear la legislación bipartidista, Pelosi declaró que la Cámara votaría sobre los impuestos antes de gastar, asegurando al menos algún avance en los aumentos de impuestos y los paquetes de la “economía del cuidado” que quedaron fuera del BIF10Burns y De Martin informan que Jayapal había encuestado al CPC “a principios de mes” y que le dijo a Pelosi que una sólida mayoría no votaría por el BIF antes de la reconciliación. Cf. nota 11 (<)em(>)infra(<)/em(>)..

    La estructura de poder revelada por la lucha de tres meses de los demócratas de la Cámara a fines del verano y principios del otoño de 2021 se vio poco afectada por las conmociones de 2020 y la transformación ideológica representada en algunas fracciones del círculo de asesores de la Casa Blanca. Para julio, las corporaciones que habían instado a la responsabilidad social y la transferencia pacífica del poder después del 6 de enero estaban movilizando una ola inercial de dinero para llevar un mensaje contra los esfuerzos del nuevo gobierno por limitar los ingresos más altos. Buscando proteger los bajos impuestos sobre las ganancias extranjeras, la Coalición RATE vio su presupuesto anual multiplicarse por ocho durante 2021. En julio, el jefe del Comité para Liberar la Prosperidad escribió una carta pública a Mitch McConnell exigiendo la exclusión de los aumentos de impuestos de cualquier legislación sometida a votación en el Senado. Incluso la Federación Estadounidense del Trabajo y Congreso de Organizaciones Industriales —American Federation of Labor and Congress of Industrial Organizations (AFL-CIO)— se unió en coalición con la Asociación Nacional de Manufacturas —National Association of Manufacturers (NAM)—, su oponente generacional a lo largo de la carrera centenaria del movimiento laboral estadounidense, para instar la aprobación rápida del BIF.

    Aislando el tema fiscal para dividir la coalición de Biden, McConnell permitió que el Senado votara sobre infraestructura en agosto. Al mes siguiente, el Comité de Medios y Arbitrios de la Cámara —House Committee on Ways and Means—, controlado por los demócratas, marcó su propia legislación amplia para el presupuesto del año fiscal 2022, ahora titulada Ley Build Back Better 11 El proyecto de ley que el Comité de Medios y Arbitrios informó incluía aumentos de impuestos: una tasa del 26,5 por ciento para las corporaciones, 16,56 por ciento sobre ingresos extranjeros —Global Intangible Low-Taxed Income (GILTI)—, una tasa del 39,6 por ciento para individuos, 25 por ciento para ganancias de capital y un recargo del 3 por ciento sobre ingresos superiores a 5 millones de dólares. .

    Cuando el Comité de Medios y Arbitrios presentó la Ley Build Back Better a finales de octubre, el muro de oposición adquirió nuevas características dirigidas a medidas de gasto específicas, diseñadas para remodelar las relaciones de poder en la economía del cuidado. La industria farmacéutica ha sido durante mucho tiempo la que más gasta en lobbying registrado, con desembolsos anuales casi el doble de sus análogos más cercanos en seguros, petróleo y gas, y valores.

    La Asociación Estadounidense de Dentistas se opuso a incluir beneficios dentales bajo Medicare, lo que limitaría la autonomía de precios de sus miembros. Los anuncios televisivos mostraban a pacientes preocupados porque las negociaciones de precios de medicamentos “harían más difícil que las personas en Medicare obtengamos las medicinas que necesitamos”.

    Sin embargo, el aumento del gasto de la industria de la salud contra la reforma también fue igualado en ese momento por un aumento en los gastos de lobbying de otro grupo, interesado en eliminar otra parte del gasto del paquete general: los fabricantes de electrónica.

    El balance de poder se había establecido en junio, cuando la Casa Blanca aceptó separar la infraestructura de los impuestos: anticipó y aceptó la oposición corporativa a los impuestos, asegurando así los votos para infraestructura.

    El veto del precio

    ¿Qué pasó con el entorno intelectual que produjo las propuestas de la Casa Blanca amalgamadas en Build Back Better? El dispositivo retórico clave empleado en la lucha por el poder dentro del Congreso sobre Build Back Better —el epónimo de la legislación que eventualmente resolvió el ciclo legislativo— fue la inflación. A pesar de los gestos hacia una política PAYGO, el acuerdo logrado por la Casa Blanca había aumentado el gasto sin impuestos. El paquete de aumento de impuestos continuó avanzando, llegando en noviembre al pleno de la Cámara. No obstante, incluso mientras lo hacía, el entorno en el que luchaba el Bloque Progresista de la Cámara —House Progressive Caucus— había cambiado drásticamente.

    La inflación reemplazó a la economía en forma de K como el objetivo más urgente de la política económica nacional. Para junio de 2021, la tasa de inflación había aumentado a un 5,3 por ciento, la más alta desde las crisis de precios del petróleo de 2008. Se estabilizó durante tres meses ese verano, justo cuando se cristalizó el acuerdo sobre infraestructura sin impuestos. Sin embargo, en octubre, mientras el Comité de Medios y Arbitrios evaluaba el proyecto de Build Back Better y la aprobación del BIF estaba en suspenso, la inflación volvió a aumentar al 6,2 por ciento y en noviembre al 6,9 por ciento. Mientras la legislación tributaria se estancaba en el Congreso pero se negaba a morir, la inflación se aceleró aún más. La economía estadounidense estaba experimentando algo que no había visto desde finales de los años setenta: una inflación en constante aceleración. Esto configuraría el destino de la política fiscal durante los siguientes tres años.

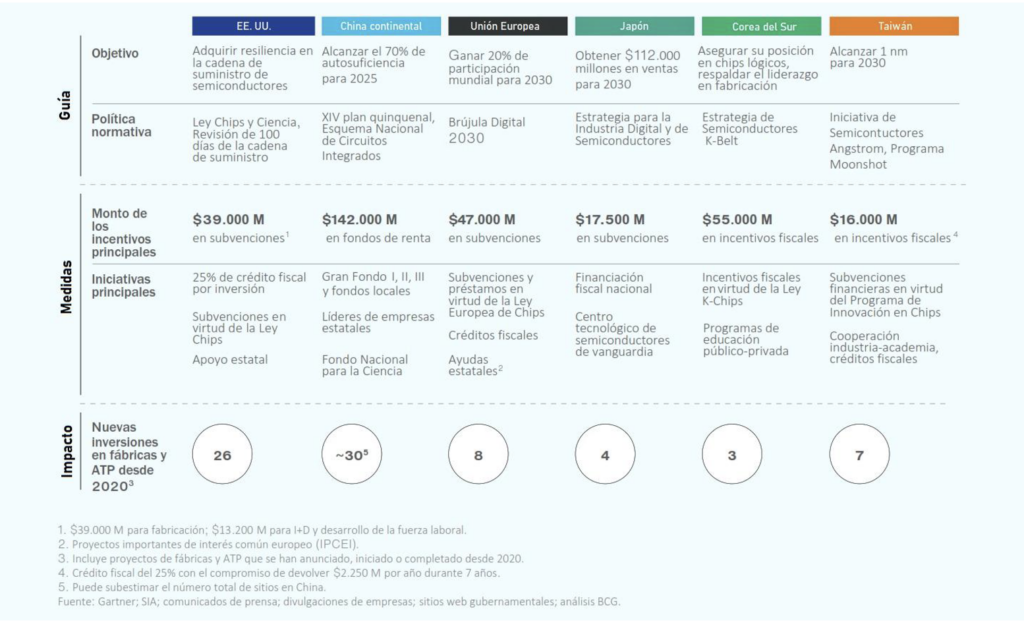
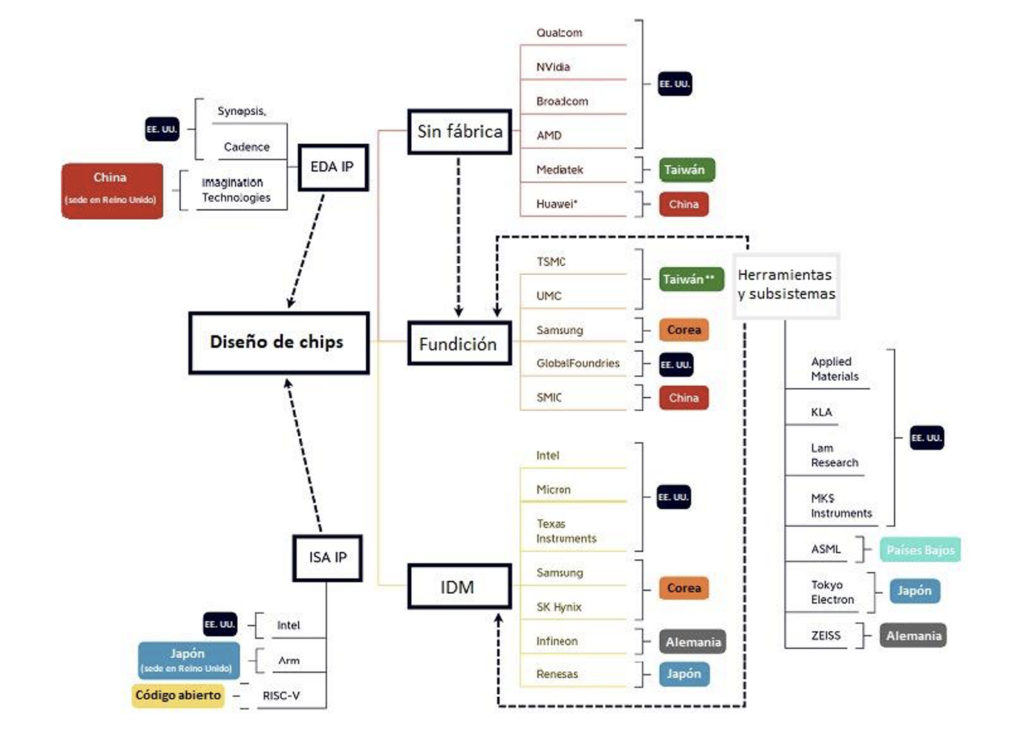
    Si iba a llegar en algún momento, el gasto en inversiones —fundamental para un nuevo enfoque del lado de la oferta para el crecimiento económico— requeriría una forma y una base política diferentes. Con una orientación internacionalista y una junta presidida por el CEO de Qualcomm, Cristian Amon, la Asociación de la Industria de Semiconductores —Semiconductor Industry Association (SIA)— había pasado gran parte de los últimos años de las administraciones de Obama y Trump argumentando contra los controles de comercio e inversión que interrumpirían las relaciones con sus proveedores y clientes. La industria de semiconductores en Estados Unidos había dependido durante muchos años de cadenas de suministro fluidas. Empresas de diseño de chips “sin fábrica” —fabless— como Qualcomm y Nvidia externalizan su fabricación a compañías de fabricación por encargo, siendo la más grande la Taiwan Seminconductor Manufacturing Corporation (TSMC), antes de vender sus productos a fabricantes de dispositivos como Apple, Lenovo, Dell, etc. Las “acciones gubernamentales… para asegurar la ‘autosuficiencia’”, advirtió la SIA en 2016, representaban un “riesgo” para la industria en la “amenaza de sobrecapacidad”: la caída de precios y el exceso de oferta eran los peligros principales para cualquier asociación comercial12Beyond Borders, SIA, 5 de mayo de 2016. “El aislamiento de la cadena de valor global”, continúa el informe de la SIA, “podría afectar de manera grave y negativa” a sus fabricantes de dispositivos, con “efectos profundamente negativos en toda la economía del país”.(<)a href='https://www.semiconductors.org/resources/beyond-borders-the-global-semiconductor-value-chain/'(>) https://www.semiconductors.org/resources/beyond-borders-the-global-semiconductor-value-chain/(<)/a(>) .

    Esta posición se enfrentó a la realidad de la incipiente guerra comercial de la administración Trump. Antes de la pandemia, John Neuffer, presidente de la SIA, representaba la visión anterior del dominio global de Estados Unidos a través de la división global del trabajo del capital multinacional. Triunfalmente celebrada por los neoconservadores de la era Bush, esta visión se oponía a la expansión del capital y protegía contra los intentos de los gobiernos de moldear su crecimiento. El mismo Neuffer había trabajado en la Oficina del Representante Comercial de los Estados Unidos —United States Trade Representative— para George W. Bush; Neil Bush, el hermano del presidente, era socio de un fabricante de semiconductores chino. La SIA se opuso a las restricciones de licencias de la administración Trump sobre Huawei; el mercado estadounidense era, después de todo, solo una parte del estado financiero de una corporación multinacional13“Statement on Commerce Department’s Temporary General License for Huawei”, SIA, 20 de mayo de 2019.. Eric Schmidt, ex-CEO y presidente de Google, que sirvió en la Comisión de Seguridad Nacional en Inteligencia Artificial del presidente Trump, coincidía con el nuevo consenso de política exterior de que “cierto grado de separación tecnológica de China es necesario”, pero también insistió en que “el sector tecnológico de China sigue beneficiando a las empresas estadounidenses”14 Schmidt citado en el Prólogo a John Bateman, (<)em(>)U.S.-China Technological “Decoupling”: A Strategy and Policy Framework(<)/em(>)  (Fundación Carnegie para la Paz Internacional: 2022). Para un Schmidt mucho más belicoso, ver Comisión de Seguridad Nacional sobre Inteligencia Artificial, (<)em(>)Informe Final.(<)/em(>).

    Contra este horizonte trumpista, apareció una de las piezas centrales de la Biden-economía: los subsidios nacionales para la construcción de instalaciones de fabricación de semiconductores e I+D —Investigación y Desarrollo—. El movimiento más agresivo de Washington respecto al tema de los semiconductores ocurrió en vísperas de la pandemia con la detención de la ejecutiva de Huawei, Meng Wanzhou, a pedido del Departamento de Justicia. (La Real Policía Montada de Canadá la mantuvo bajo arresto domiciliario durante 33 meses en total). Con el 75 por ciento de la fabricación mundial de semiconductores ubicada en Asia Oriental, y con la sinofobia como un rasgo definitorio de la coalición proteccionista detrás de Trump, la pandemia y las escaseces relacionadas hicieron que se concibieran nuevas configuraciones de poder empresarial y gubernamental. A medida que la Casa Blanca comenzó a invocar el Acta de Producción para la Defensa —Defense Production Act (DPA)—, el Secretario de Estado Mike Pompeo anunció una nueva política de adquisiciones: el Departamento de Estado ya no transmitiría comunicaciones utilizando equipos fabricados en China. Poco después, Keith Krach, ex ejecutivo financiero de General Motors y entonces Subsecretario de Estado para el Crecimiento Económico, Energía y Medio Ambiente de Pompeo, aseguró el acuerdo que se convertiría en uno de los logros definitorios reivindicados por la Biden-economía. En mayo de 2020, la TSMC anunció un plan para ubicar una planta de 12 mil millones de dólares en Phoenix, Arizona. En septiembre de 2020, Krach viajó a Taiwán para cumplir con la “estrategia de seguridad económica global”: la Casa Blanca vendería 7 mil millones de dólares en misiles de crucero, minas, drones y estaciones de control al gobierno de la isla.

    De esta manera, los cimientos de un programa de manufactura tecnosegura se establecieron antes de las elecciones de 2020. Todo lo que quedaba era una nueva fórmula para la política fiscal. En julio de 2020, la Cámara había aprobado un proyecto de ley de defensa general que incluía la autorización de “Incentivos para la Manufactura de Semiconductores”. Sin embargo, la autorización no asignó nuevos fondos. Ese mismo mes, Eric Schmidt de Google convocó al China Strategy Group para generar presión política sobre el tema de la tecnología y la seguridad nacional, con miembros de la administración de Obama en el Centro para una Nueva Seguridad Estadounidense —Center for New American Security (CNAS) en inglés—, ex funcionarios del Departamento de Estado de George W. Bush, consultores de gestión, banqueros de inversión, capitalistas de riesgo y un empresario de NFT. En septiembre de 2020, la SIA publicó recomendaciones para un programa de 50 mil millones de dólares para subsidiar la construcción de diecinueve nuevas fábricas de semiconductores en Estados Unidos.

    El impulso del lobbying coincidió con una alineación partidaria definida dentro de la industria. En ciclos electorales anteriores, las contribuciones de campaña de la industria de fabricación y equipos electrónicos sumaban alrededor de 50 millones de dólares, en un patrón aproximadamente bipartidista con un ligero margen demócrata. Sin embargo, en 2020 la industria gastó 102 millones  de dólares en demócratas en comparación con 34 millones en republicanos; 2 millones de dólares para Biden en comparación con 684.000 para Trump. Lo más notable en este giro hacia la política fue el movimiento de la SIA hacia el aparato de lobbying de seguridad nacional. Aunque empresas miembros como Qualcomm habían estado activas aquí durante mucho tiempo, la asociación comercial en sí había permanecido fuera de la contienda partidaria de la planificación de políticas del Departamento de Estado y Defensa. Esto cambió en noviembre, con la victoria de Biden. El día después de las elecciones, el CNAS añadió a la SIA a su lista pública de donantes. Las corporaciones de semiconductores que habían invertido en la planificación de políticas de defensa del Partido Demócrata pronto tendrían aliados en la cúpula de la burocracia de política exterior de Biden: el Subsecretario de Estado Kurt Campbell había cofundado el CNAS con Flournoy; la Subsecretaria de Estado para Asuntos Políticos Victoria Nuland fue CEO del CNAS.

    El Plan de las Familias Estadounidenses en marzo de 2021, el paquete de propuestas que luego se convertiría en la Ley Build Back Better, incluyó 230 mil millones de dólares durante diez años para la producción e I+D de semiconductores. Dos semanas antes de que Sinema y la Casa Blanca anunciaran su acuerdo bipartidista sobre infraestructura sin impuestos en junio de 2021, el Senado aprobó la Ley de Innovación y Competencia —US Innovation and Competition Act (USICA) en inglés—, un proyecto de ley independiente de 250 mil millones de dólares para la producción de semiconductores e I+D corporativo, cuyo objetivo era separar los subsidios a las empresas tecnológicas del proyecto más grande de aumentar impuestos y expandir los servicios sociales. Sin embargo, dado que las reivindicaciones fiscales competían dentro del Partido Demócrata, los subsidios a los semiconductores aún eran controvertidos. Mientras el Bloque Progresista de la Cámara chocaba contra la obstrucción de Manchin y Sinema, bloqueando toda legislación en el verano y otoño de 2021, el destino de cualquier gasto estaba en el limbo.

    El aumento del costo laboral entre 2021 y 2022 fue intolerable para muchos dueños de negocios; generaron enormes presiones políticas para eliminar los pagos de ayuda a los trabajadores. Las quejas generalizadas de empleadores sobre una “escasez de mano de obra” reflejaron esto, lo cual se tradujo en el esfuerzo por eliminar los beneficios de desempleo mejorados financiados por la Ley CARES — Coronavirus Aid, Relief, and Economic Security Act en inglés— y el ARP, que veintidós gobernadores republicanos habían hecho a nivel estatal para mayo de ese primer año. La inflación certificó un veto ideológico contra el gasto expansivo orientado a los trabajadores del período de recuperación inmediata. Las amplias reivindicaciones sobre el proceso presupuestario, reorientadas por la inflación, se habían reducido, y el éxito del lobbying de la industria de semiconductores de alguna manera proporcionó un modelo para una coalición bipartidista de gasto.

    Encontrando una base para la seguridad nacional

    Después de tomar distancia frente a su mirada más socialdemócrata y orientada a los servicios públicos, las demandas corporativas sobre el tesoro nacional avanzaron de manera hábil. Encabezadas por Oracle, Apple, Microsoft, Qualcomm, Intel, Palantir, Dell, Cisco e IBM, entre otras, los gastos trimestrales en lobbying de fabricantes de equipos electrónicos aumentaron un 28 por ciento a lo largo de 2021. Al comenzar 2022, los fabricantes de equipos electrónicos estaban listos para arrebatarle al 117° Congreso lo que su estancamiento negaba a las bases electorales de pacientes hospitalarios, trabajadores de la salud, jubilados, estudiantes, maestros y padres: el gasto gubernamental. En enero, la Cámara de Representantes aprobó la Ley COMPETES —America Creating Opportunities to Meaningfully Promote Excellence in Technology, Education, and Science Act en inglés—. El secretario Antony Blinken había establecido el tono del debate legislativo sobre los subsidios de la industria un año antes al anunciar la “estrategia de seguridad nacional” de la administración, señalando que se enfrentaban a “la mayor prueba geopolítica del siglo XXI: nuestra relación con China”15Anthony Blinken, “A Foreign Policy for the American People.” (<)a href='https://au.usembassy.gov/secretary-blinken-speech-a-foreign-policy-for-the-american-people/'(>)https://au.usembassy.gov/secretary-blinken-speech-a-foreign-policy-for-the-american-people/(<)/a(>).

    El ímpetu inmediato para salvar una coalición legislativa surgió con la invasión de Ucrania por parte de Rusia. El 15 de marzo de 2022, el Presidente firmó la primera ley de asignación suplementaria militar para Ucrania por 10 mil millones de dólares. Habiendo vencido el desafío sobre el uso del poder fiscal del gobierno, era hora de volver a ponerlo en uso.

    El 22 de marzo de 2022, Biden asistió a la reunión trimestral de la Mesa Redonda de Negocios para agradecer a los ejecutivos multinacionales reunidos por adherirse a las sanciones estadounidenses contra Rusia. Mary Barra, de General Motors —quien ya se había comprometido públicamente con 35 mil millones de dólares para vehículos eléctricos en 2025— fue la anfitriona de la reunión, cuyo tema era las ganancias verdes. Estos movimientos reflejaban el mundo del lobbying fiscal. El lobby de la energía verde inundó el campo y cosechó una serie de reuniones bipartidistas del Congreso sobre el clima. 

    El resurgimiento de las conversaciones presupuestarias —sin impuestos— también desbloqueó el paquete estancado de semiconductores. Cuatro días después de que Biden se reuniera con el Business Council en marzo, el Senado aprobó su versión de la Ley COMPETES. A pesar de la oposición a aumentar el déficit durante toda la saga del Build Back Better, la guerra en Ucrania había puesto el gasto nuevamente en la agenda; a finales de abril, el Congreso aprobó y el Presidente firmó la segunda asignación suplementaria militar para Ucrania, esta vez por 33 mil millones de dólares. Mientras tanto, las propuestas de COMPETES de la Cámara de Representantes y el Senado permanecían en el comité de conferencia junto con la Ley de Innovación y Competencia, sujetas a la discreción del Senado y su líder de la minoría, Mitch McConnell. Como si señalara la sanción corporativa sobre la política fiscal emergente, Biden volvió a nombrar a principios de mayo a Anita Dunn como asesora especial. Una solución al problema de inversión estaba al alcance. El 27 de mayo de 2022, Manchin finalmente reveló al público sus conversaciones en curso con el senador Schumer sobre los subsidios climáticos — los 424 mil millones de dólares que originalmente formaban parte del Plan de Empleos Estadounidenses. 

    La manera como finalmente se superó este partidismo ilumina los valores que hicieron posible la Bidenomics.  La administración avivó un miedo a la guerra. El 13 de julio, los senadores demócratas Schumer de Nueva York y Maria Cantwell de Washington organizaron una sesión informativa de seguridad clasificada para todo el Senado sobre la importancia de la fabricación de semiconductores para la industria de defensa. Allí, un grupo bipartidista de senadores escuchó a la secretaria de Comercio, Gina Raimondo, a la subsecretaria de Defensa, Kathleen Hicks, y a la directora de Inteligencia Nacional, Avril Haines, quien explicó durante dos horas la importancia de estimular la industria de semiconductores. Hicks dijo al grupo que “el 98 por ciento de los chips comprados por el Departamento de Defensa se prueban y empaquetan en Asia,” mientras que Haines describió al grupo un escenario hipotético de una invasión china de Taiwán. La semana siguiente, la oficina de Pelosi comenzó a decir a los reporteros que el líder de la mayoría de la Cámara volaría a Taiwán, la primera vez en un cuarto de siglo que un funcionario estadounidense de su rango visitaba la isla, lo que provocó ejercicios militares aéreos de ambos lados del Mar de China Meridional.

    Manchin jugó la carta final con un farol. Después de la sesión informativa, Raimondo pidió a Pompeo y al asesor de seguridad nacional de Trump, Robert O’Brien, que llamaran a la bancada republicana del Senado para aprobar los fondos. Al día siguiente de la sesión informativa de seguridad clasificada, Manchin anunció que no votaría por un paquete de reconciliación que aumentara impuestos y gastos. Su acuerdo con Schumer se había derrumbado, dijo; la oposición de McConnell ahora era irrelevante. El 27 de julio, McConnell, satisfecho, permitió que el Senado votara 64 a 33 para enviar el proyecto de ley de gasto de la USICA —ahora la Ley CHIPS y Ciencia— a la Cámara de Representantes. A la mañana siguiente, Schumer y Manchin hicieron público un acuerdo sobre un paquete legislativo de reconciliación presupuestaria, presentado como un acuerdo climático, de salud y fiscal: 369 mil millones de dólares en créditos fiscales compensados por 313 mil millones en ingresos, obtenidos a partir de una variedad de cambios en los impuestos corporativos que no incluían aumentar la tasa legal; Medicare obtendría el control sobre un pequeño conjunto de precios de la industria farmacéutica. Había llegado la IRA.

    La invención de la Bidenomics

    Las estructuras de poder que sostenían a muchos distritos congresionales operaban como una especie de centrífuga descentralizadora contra las fuerzas que impulsaban la agenda del Build Back Better. Los empleadores necesitaban estabilizar los costos laborales; el consenso de los medios nacionales concordaba en que el culpable de la inflación desestabilizadora era el gasto gubernamental. La oposición al gasto era la solución. La debilidad de una base nacional para incluso los aumentos de gasto necesarios para la nueva agenda de seguridad global —y mucho menos un aumento en la confianza del activismo de la clase trabajadora— surgió en las teatralidades al estilo Rashomon necesarias para recortar impuestos a los proveedores de energía verde y subsidiar la industria de semiconductores.

    Los detalles finales del proceso de reconciliación explicitaron esta debilidad: de los aumentos de impuestos incluidos en el acuerdo Schumer-Manchin del 28 de julio, Sinema logró en el último minuto eximir a los lobbies centrales. Debido a su insistencia, el Congreso retuvo la laguna fiscal de las ganancias por intereses que deja a los fondos de capital privado y de cobertura pagando tasas más bajas de impuestos sobre ganancias de capital en sus comisiones de gestión. Las corporaciones manufactureras y de telecomunicaciones ganaron nuevas deducciones por depreciación acelerada y derechos de espectro. Los 80 mil millones de dólares en financiamiento para el IRS durante diez años, asegurados en agosto de 2022, se redujeron, en junio de 2023 y marzo de 2024, en las negociaciones del techo presupuestario con el 118° Congreso, a 60 mil millones de dólares.

    La vieja hegemonía de los grandes negocios sobre el liderazgo político del Partido Demócrata se debilitó solamente después de una pandemia global y los históricos levantamientos urbanos del verano de 2020. Sin embargo, la resistencia política a hacer crecer y reformar la economía del cuidado y renegociar los términos de empleo en el mercado laboral estadounidense moldeó decisivamente lo que luego se convirtió en la Bidenomics:  la adopción de justificaciones de seguridad nacional para el gasto público; la celebración de la tecnología y su atribución a emprendedores; el silenciamiento de las campañas para construir poder político capaz de elevar la tasa y moldear la distribución de impuestos; el regreso de la austeridad a los presupuestos municipales; y la búsqueda de seguridad fronteriza. En resumen, se había convertido en lo que el asesor de seguridad nacional Jake Sullivan llama “una base tecnoindustrial fuerte, resiliente y de vanguardia” capaz de “dar lugar a una nueva era de la revolución digital.” Este proyecto, combinado con la intervención militar en el extranjero, eclipsó el proyecto incipiente del Build Back Better de construir una coalición electoral de trabajadores de servicios de bajos salarios, sindicatos del sector público e inmigrantes. Entre la nueva insurgencia del Partido Demócrata para aumentar los impuestos y rehacer el estado de bienestar, por un lado, y la élite empresarial estadounidense adversa a los impuestos y preocupada por la disciplina laboral, por otro, el impasse político presurizado produjo un ajuste de compromisos.

    Sin embargo, ha surgido una nueva política fiscal del período Biden. Esta ha visto un aumento gradual en el gasto federal por encima de la norma previa a la pandemia. Durante las negociaciones del presupuesto federal del año fiscal 201, en noviembre de 2010, en el nadir de esa recesión, el director de la Oficina de Administración y Presupuesto —Office of Management and Budget (OMB) en inglés—, Peter Orszag, dijo que los recortes en la Seguridad Social “ayudarían al gobierno federal a establecer la credibilidad tan necesaria para resolver los problemas fiscales futuros.” John Podesta pensaba que “las reformas [a la Seguridad Social] podrían demostrar de manera contundente a los mercados de deuda escépticos que Estados Unidos está dispuesto a abordar un problema fiscal políticamente difícil.” Paul Volcker, entonces asesor de Obama, apoyó los recortes propuestos a los beneficios como una medida para “generar confianza”. Este tipo de retórica no está presente en las elecciones de 2024. En cambio, tanto Donald Trump como Kamala Harris hicieron campaña para proteger la Seguridad Social y Medicare, mientras que el presupuesto del año fiscal 2024, en un ciclo político electoral, proyecta un déficit de 940 mil millones de dólares. La política fiscal ha vuelto, en una síntesis confusa de recortes de impuestos que constituyen la nueva política industrial. La seguridad nacional proporciona el pegamento ideológico para las Resoluciones Continuas y los aumentos del techo de la deuda que sostienen esta política fiscal: desde marzo de 2022, cuando comenzó la guerra en Ucrania, el Congreso ha otorgado 275 mil millones de dólares adicionales a través de siete proyectos de ley de financiación militar suplementaria, mientras reduce los presupuestos de programas civiles desde sus niveles anteriores a la IRA.

    ¿Será posible que el crecimiento económico —producido por el regreso de déficits fiscales crecientes— revierta medio siglo de desigualdades? Las mayores ganancias de empleo en los años de Biden se han dividido entre dos tipos de mercados muy diferentes. El sector que ha disfrutado del mayor crecimiento absoluto en el empleo total en comparación con febrero de 2020 corresponde a servicios profesionales y empresariales. Más de tres cuartos de los 1,4 millones de empleos que la economía agregó en este sector en comparación con antes de la pandemia han sido en servicios profesionales, científicos y técnicos: sorprendentemente, la consultoría de gestión lidera el grupo, seguida por el diseño de sistemas informáticos y servicios relacionados, y servicios de investigación y desarrollo científico. A estos les siguen la educación privada y los servicios médicos (un millón de empleos) y el transporte y almacenamiento (836.000 empleos). Estos últimos son ambos sectores de baja remuneración con ganancias de productividad limitadas por la expansión de la demanda; aunque sus salarios también están aumentando, son, en términos horarios, pequeñas fracciones de los costos laborales en el sector de alta remuneración. En conjunto, estas tendencias representan una continuación de patrones en forma de K en la economía.

    Los cambios en la estructura industrial y ocupacional del empleo estadounidense producidos hasta ahora por la Bidenomics reflejan el equilibrio de poder subyacente en la economía mixta. De los muy anunciados 800.000 empleos manufactureros de la administración, 650.000 representan la recuperación a los niveles de febrero de 2020. La ganancia absoluta de 150.000 empleos en la manufactura desde antes de la pandemia representa una tasa de crecimiento del empleo más baja que la del resto de la economía. Extremadamente productivos, los fabricantes simplemente no pueden encontrar suficientes clientes para sus productos que les permitan aumentar su participación en la fuerza laboral. Incluso en un nuevo entorno comercial protegido, la manufactura ha continuado disminuyendo como porcentaje del empleo nacional durante los años de Biden, cayendo del 8,5 por ciento al 8,2 por ciento de la fuerza laboral empleada16 Las cifras en este párrafo son de junio de 2024. A partir de agosto, la participación de la manufactura ha caído al 8,1 por ciento. .

    La expansión fiscal de 2020-2021 parece haber cambiado esta situación solo temporalmente. Nuevas inversiones, impulsadas por logros de la IRA como el Fondo de Reducción de Gases de Efecto Invernadero —Greenhouse Gas Reduction Fund en inglés—, o la expansión de préstamos respaldados por el gobierno del Departamento de Energía, darán forma al crecimiento de nuevos proyectos de energía verde en todo el país. No obstante, la oferta de inversión privada ha tenido el efecto de reproducir y expandir una economía dual de servicios de baja remuneración sostenida por una nueva construcción, valores especulativamente inflados en bienes raíces y valores, y un sector rico pero de bajo empleo de empresas de alta tecnología y manufactura de ensamblaje final. Dada la experiencia de pleno empleo que precedió a la pandemia y su continuación en la rápida recuperación, el clásico problema de aumentar el gasto gubernamental sin provocar pánico empresarial o colocar el gasto en manos de actores corporativos con intereses propios permanece sin resolver. Hacerlo significaría enfrentar la manera como el gasto público y la inversión privada juntos crean los patrones de desigualdad predominantes en el sector de servicios y la economía del cuidado, exactamente la parte de la agenda que no pudo encontrar un hogar en la nueva síntesis legislativa. En ausencia de un propósito alternativo que pueda unir coaliciones legislativas en busca de lo que los economistas llaman crecimiento económico “balanceado”, el avance bajo el signo de la seguridad nacional seguirá siendo desigual, inequitativo y políticamente restrictivo.

    Estar en condiciones de contemplar estrategias alternativas de pleno empleo requiere no solo mantener un mercado laboral ajustado, sino también el control del gobierno. Incapaz de sostener una política fiscal con las competencias requeridas para comprimir más rápidamente los salarios y mantener la participación del trabajo en el ingreso nacional, la Bidenomics tomó un programa para aumentar impuestos y el gasto social y lo transformó en créditos fiscales corporativos financiados por déficits para el crecimiento dirigido de centros de ganancias existentes. Para hacer esto, los demócratas se han vuelto hacia los diseños imperiales del Departamento de Estado para extraer gasto del Tesoro.

    En la década de 2020, la preparación militar se está reinventando como un tema bipartidista exitoso. “Estos preparativos supuestamente belicosos han sido, de hecho, preparativos para romper la paz”, escribió Thorstein Veblen en febrero de 1917, un mes antes de que Woodrow Wilson comprometiera a los soldados estadounidenses en Europa y pusiera en marcha este proceso. “Se había buscado un remedio en la preparación de armamentos aún más pesados, con la plena consciencia de que más armamento inevitablemente conllevaría una guerra más severa y desastrosa, lo cual resume la estrategia estatal del último medio siglo.” Por mucho que los estrategas políticos puedan convencerse de que el nuevo nacionalismo puede asegurar el consentimiento interno y el alcance geoeconómico, las corrientes en las que están fluyendo conducen de regreso a las catástrofes históricas en las cuales se inventaron las herramientas mismas de la macroeconomía, para entender y dar forma consciente al cambio económico. 
    Traducido por Eduardo Gutiérrez.

  2. Condicionalidades periféricas

    Comentarios desactivados en Condicionalidades periféricas

    Ya desde el 2008  era necesario reorganizar los pilares de la gobernanza mundial para acomodar la ascensión de China. Con la crisis financiera, se le sumó otra demanda: la necesidad de reformar el capitalismo en sí. Con la pandemia del COVID-19 se presentó un momento estratégico para avanzar esta doble tarea. Una década después de la quiebra de Lehman Brothers, la emergencia de salud brindó a las élites globales la oportunidad de promover un nuevo orden mundial posneoliberal. Este llamado vino acompañado de una convocatoria para reestructurar la gobernanza global, y en particular, su dimensión económica: la creación de un “nuevo Bretton Woods”.

    En comparación con la crisis del liberalismo de hace cien años, la crisis del neoliberalismo y la convocatoria a un nuevo orden carecen de una alternativa al capitalismo, como lo fue la Unión Soviética en su momento. Independientemente de la clasificación que se haga de China, lo cierto es que, a diferencia de la antigua URSS, el país chino no es el epicentro de un movimiento internacional amplio y bien establecido en diversos estados y regiones. Aunque siguió el modelo soviético durante al menos tres décadas, a partir de finales de la década de los setenta China adoptó un camino propio y distintivo, lo que le permitió sobrevivir el colapso del bloque soviético sin renunciar a su proyecto.1Isabella Weber, (<)em(>)How China Escaped Shock Therapy: The Market Reform Debate(<)/em(>), Londres: Routledge, 2021. En la crisis actual, aunque el mundo globalizado depende de China en muchos aspectos, el país no se perfila como un modelo a replicar o a exportar. 

    La ausencia de una alternativa poscapitalista imitable y exportable no implica que hoy, al igual que hace cien años, no haya graves tensiones geopolíticas. Tampoco excluye la existencia de modelos capitalistas exportables, en una competencia de vida o muerte, como ocurrió hace cien años con los capitalismos fascistas y del New Deal. La posibilidad de que la crisis actual lleve a una ruptura drástica en la forma de una guerra globalizada sigue siendo una amenaza real. Es justamente ahí donde reside el argumento esencial de la demanda a un “nuevo Bretton Woods”: el deber de reorganizar la gobernanza global para que la transición hacia un orden posneoliberal no se cruce con la tragedia y la incertidumbre de un conflicto bélico generalizado.

    El doble llamado a reformar el capitalismo y su modelo de gobernanza se plantea como una conversión a un nuevo credo. El contenido de este credo aún debe definirse, ya que su dirección y alcance forman parte de una batalla en marcha dentro del establecimiento neoliberal. Sea cual sea el resultado de esta batalla, el impulso a reformar sigue buscando convertirse en un nuevo credo, algo que la era neoliberal ha entendido como un “nuevo consenso”, como afirmó Jake Sullivan en abril de 2023.

    Aunque parezca paradójico, el modelo planteado para esta transición hacia el posneoliberalismo busca imitar el camino que siguió el neoliberalismo durante su ascensión y consolidación, según la interpretación más aceptada de cómo transcurrió este proceso. En esta versión de la historia, el neoliberalismo surgió a partir de la formulación de un nuevo paradigma económico, con teoría y preceptos de política económica propios, así como una visión particular de la sociedad y la geopolítica. El proyecto después pasó a la fase de implementación, reflejado tanto en la toma de las instituciones como en las disputas culturales y electorales que consolidaron este nuevo paradigma como hegemónico.2Independientemente de la intención de su autor, no se puede subestimar la importancia del libro de Quinn Slobodian ((<)em(>)Globalists. The End of Empire and the Birth of Neoliberalism(<)/em(>), Harvard: Harvard UP, 2018) en la consolidación de una visión casi hegemónica sobre el neoliberalismo. En resumen: según esta interpretación, un proyecto inicial habría sido seguido por una implementación gradual a través de disputas culturales, ideológicas y electorales, y la ocupación de espacios institucionales estratégicos. Por un lado, este enfoque es útil para las élites globales que promueven una transición dentro del orden hacia una regulación posneoliberal.  Por otra parte, sin embargo, entender los procesos de transición en curso en estos términos oscurece la comprensión de lo que realmente está ocurriendo. Contrariamente a este esquema interpretativo, y al igual que ocurrió en el momento del declive de los modelos del New Deal y del Welfare State (ver por ejemplo, François Denord, (<)em(>)Néo-libéralisme version française: Histoire d’une idéologie politique(<)/em(>), Paris: Demopolis, 2007; Colin Crouch, (<)em(>)The Strange Non-Death of Neoliberalism(<)/em(>), Cambridge: Polity Press, 2011 y Hagen Schulz-Forberg, “Crisis and continuity: Robert Marjolin, transnational policy-making and neoliberalism, 1930s–70s”, in: (<)em(>)European Review of History(<)/em(>), vol. 26, no. 4, 2019), también en el actual declive del neoliberalismo los grandes actores mundiales han introducido y ensayado correcciones, que incluso se han incluido en los manuales de economía, aunque a un ritmo lento (por ejemplo, Jane Ihrig & Scott Wolla, “Let’s Close the Gap: Revising Teaching Materials to Reflect How the Federal Reserve Implements Monetary Policy,” Working Paper, Board of Governors of the Federal Reserve System, Finance and Economics Discussion Series (FEDS), October 2020).

    La lógica que respalda la adaptación contemporánea del proyecto anterior se articula de la siguiente manera: el neoliberalismo nació en un contexto de Guerra Fría y, dentro del mundo capitalista, logró asentarse sin una ruptura bélica generalizada. Análogamente, algunos países centrales ven el presente proceso de desglobalización como una nueva forma de Guerra Fría que, siempre y cuando se mantenga “fría”, facilita la transición hacia un nuevo orden posneoliberal, tal como ocurrió con el ascenso del neoliberalismo. 

    Sin embargo, esta propuesta no sería viable si se sustentara únicamente en el poder institucional y económico de las élites globales. Inclusive si no se logrará la transición buscada, hay al menos dos factores que hacen que el proyecto sea plausible. En primer lugar, la incapacidad de revertir las transformaciones sociales provocadas por el neoliberalismo imposibilita cualquier intento a “retroceder”: hoy en día, la idea de regresar a una regulación keynesiana no es más que una ilusión política voluntarista. Segundo, la consolidación de una división política extrema, fruto de la propia crisis del neoliberalismo, beneficia un proyecto de transición dentro del orden, ya que presenta la victoria de la extrema derecha como una amenaza para forzar la moderación de las fuerzas más a la izquierda. 

    La geopolítica domesticada

    Lejos de ser una regulación exclusivamente económica y superficial, el neoliberalismo ha asentado raíces sociales profundas.3Como han demostrado Verónica Gago ((<)em(>)La razón neoliberal: Economías barrocas y pragmática popular(<)/em(>), Madri: Traficantes de Sueños, 2015), Carlos Alba Vega et al. ((<)em(>)La globalización desde abajo, la otra economía mundial(<)/em(>), Mexico City: Fondo de Cultura Económica/El Colegio de México, 2015) y Arlie R. Hochschild ((<)em(>)Strangers in their Own Land: Anger and Mourning on the American Right(<)/em(>), N. York: The New Press, 2016), por citar solamente algunas obras de referencia. Su éxito en desmantelar mecanismos universales de solidaridad ha exacerbado disputas distributivas, provocando efectos tanto destructivos como autodestructivos. La profunda división política que hoy se observa en diversas realidades nacionales es el resultado de este proceso. En los países aún democráticos, esta división enfrenta a una derecha dispuesta a aliarse con la extrema derecha y a un nuevo progresismo que busca reformar el neoliberalismo, distanciándose de sus expresiones más radicales. No es una simple “polarización”, en la que ambos lados pertenecen al mismo “campo magnético”, como implica la metáfora.4Para más información sobre este tema, consulte Marcos Nobre: Limites da Democracia: de junho de 2013 ao governo Bolsonaro, ed. Todavia, 2022 [Marcos Nobre, Limits of democracy: From the June 2013 Uprisings in Brazil to the Bolsonaro Government. Cham: Springer, 2023]. Los campos son no solamente distintos, sino irreconciliables. Son dos “proyectos de mundo”.

    Siguiendo las analogías, podría decirse que hace cien años se formó una división similar: no existía un espacio común entre el capitalismo del New Deal, el nazismo, el fascismo y el socialismo soviético. Hoy, aunque no haya una alternativa al capitalismo, la situación es distinta porque los dos campos constituidos sí comparten un terreno común. Este terreno no es la democracia, ni lo que debería ser. Sin embargo, en los países que siguen siendo democráticos, a diferencia de hace un siglo, la extrema derecha se presenta como su defensa. El terreno compartido es el neoliberalismo y su legado, y la disputa fundamental trata de identificar qué aspectos del período neoliberal se deben conservar y cuáles descartar.

    De distintas maneras, ambos lados de la división actual son herederos legítimos del neoliberalismo. Son dos caras de una misma moneda. Gary Gerstle5Gary Gerstle, (<)em(>)El ascenso y la caída del orden neoliberal: América y el mundo en la era del libre mercado(<)/em(>), Oxford: Oxford University Press, 2022. describió la disputa en Estados Unidos de forma que aclara este proceso: un lado es heredero del ‘neovictorianismo’ (el neoliberalismo conservador de Ronald Reagan en los años 1980), y el otro del ‘cosmopolitismo’ (el neoliberalismo progresista que se consolidó con Bill Clinton en los años 1990). La diferencia en esta nueva generación de la división es que, en muchos lugares, la intrépida derecha, producto del neovictorianismo, está controlada por la extrema derecha, con su violencia explícita y brutal. Por otro lado, el nuevo progresismo se ha convertido en la clase dirigente de los países que aún se consideran democráticos. 

    La amenaza autoritaria de la derecha intrépida, si bien por un lado permite al nuevo progresismo mantener la base que lo sostiene como parte de la clase dirigente, por otro impone la necesidad de preservar la mayor cantidad posible de figuras que antes se dedicaban a implementar programas neoliberales. Es justamente desde la clase dirigente que surge el llamado a un “nuevo Bretton Woods”, lo que constituye otra peculiaridad de la situación actual: para el nuevo progresismo, no es necesario el costoso esfuerzo de tomar el control de las instituciones. Siguiendo esta comparación, el contrafactual histórico para reformar el neoliberalismo desde dentro sería un orden keynesiano que hubiera logrado reformarse a sí mismo para evitar ser reemplazado por el orden neoliberal “antisistema”. En la pugna por el legado del neoliberalismo, es la intrépida derecha la que se presenta como “antisistema” y busca tomar las instituciones. Esto recuerda que el llamado a un nuevo Bretton Woods, aunque proviene del campo del nuevo progresismo, implica mucho más que la simple formación de alianzas entre los países que aún son democráticos. Para lograr su objetivo, esta invitación debe incluir también a las autocracias establecidas y a los países gobernados por partidos únicos. Así como a aquellos que están en vías de convertirse en uno o en otro. 

    La división entre la intrépida derecha y el nuevo progresismo organiza los espacios políticos nacionales en países que aún son democráticos, pero no encuentra una correspondencia en alineamientos internacionales. Cuando los gobiernos del nuevo progresismo adoptan políticas de comercio exterior como el friendshoring, la «amistad» geopolítica no requiere que sus socios defienden la democracia de ninguna manera. El trasfondo de la disputa por el nuevo orden es la desconexión entre los conflictos nacionales y globales.

    En buena medida, esta desconexión constituye la raíz de las dificultades para negociar nuevos patrones de gobernanza global. Según continúa la disputa a vida o muerte que divide a los países aún democráticos, y  al no haber alineamientos geopolíticos consolidados entre estos países, ni siquiera en el Norte Global, un diálogo eficaz para alcanzar acuerdos globales también queda pospuesto por tiempo indefinido. Y nada indica hasta ahora que la disputa entre la derecha intrépida y el nuevo progresismo se resolverá a corto plazo.

    Eso no significa que deban abandonarse los intentos de negociaciones en curso. Alcanzar nuevos estándares de gobernanza global puede significar la diferencia entre la guerra y la paz. Y, para muchos países del Sur Global, un “nuevo Bretton Woods” puede significar cierto alivio de sus deudas y financiamiento para acceder a las tecnologías necesarias para una transición energética efectiva.

    Ni siquiera ese escenario, que ya de por sí es bastante optimista, resulta suficiente. Es importante tener en cuenta que, en los términos actuales, el horizonte del nuevo orden bajo negociación no apunta a una auténtica transición ecológica y socialmente justa, a pesar de que las desigualdades mundiales sean insostenibles y el medio ambiente esté al borde del colapso. Por más que el discurso predominante sobre la reorganización geopolítica y geoeconómica gire en torno a esta premisa, los tres países que más emiten carbono en el mundo indican lo contrario: los Estados Unidos de Joe Biden han aumentado la explotación de petróleo y acelerado el fracking, China ha anunciado que sólo comenzará a revertir su curva de emisiones, quizás, después de 2030, retrasando la neutralidad de emisiones hasta, como mínimo, 2060, e India pronto se pronunció en la misma dirección.

    Aunque los esfuerzos por reformar instituciones como el Fondo Monetario Internacional, el Banco Mundial o la Organización Mundial del Comercio tengan éxito en algún momento, lo que está realmente en juego es establecer las bases tecnológicas y productivas para una transición energética. Inclusive limitada a estos términos, una transición energética sólo se completaría en tres o cuatro décadas, si efectivamente llega a ocurrir.

    Para los países del Sur Global, de una forma u otra, el precio será alto. La reforma puede implicar exigencias prohibitivas de alineamiento geopolítico, incluso si los países aún democráticos del Sur no pueden permitírselo. El precio será especialmente alto si el “nuevo consenso” no amplía su margen de acción para enfrentar la pobreza y las desigualdades. Para muchos de estos países, es un precio que podría costarles la oportunidad de salir de la trampa neoextractivista6Para lograr una descripción integral de la trampa neoextractivista, es necesario investigar a fondo las coaliciones sociales y políticas, las hegemonías culturales, las tendencias demográficas y los condicionantes económicos. Esta propuesta será presentada, en términos generales, en un próximo texto que será publicado por Phenomenal World. que asfixia su autonomía interna y restringe su inserción internacional.

    La política doméstica globalizada

    Los países democráticos del Sur Global no pueden permitirse el lujo de desvincularse económicamente de socios autocráticos o de partido único. En el contexto actual de desglobalización, el desacoplamiento se restringe a aquellos países que tienen la capacidad de llevarlo a cabo. El friendshoring, como política comercial y de seguridad nacional, está reservado para quienes pueden elegir a sus amigos.

    La globalización del principio de las “ventajas comparativas” en la división del trabajo llevó a la reprimarización y desindustrialización de países con economías dependientes. En América Latina, por ejemplo, el resultado fue la transformación de la mayoría de estos países en sociedades y economías neoextractivistas,7Un relevante esfuerzo de síntesis desde la perspectiva de las luchas sociales contra los efectos adversos de este «cambio de época» se puede encontrar en Svampa (2019). a pesar de que varios gobiernos de izquierda implementaron programas en contra del neoliberalismo. No hay razón para atribuir intenciones neoliberales a gobiernos que las rechazan explícitamente. Pero es necesario distinguir sus pretensiones de las prácticas que, ante el carácter ineludible del neoliberalismo como regulación global del capitalismo, se vieron obligados a adoptar para viabilizar sus proyectos políticos.

    La reducción de la política a una división entre la derecha intrépida y el nuevo progresismo no dejó espacio para una tercera vía, ni en el discurso ni en la práctica. Hoy, tanto a nivel nacional como global, los gobiernos de izquierda o simplemente progresistas forman parte del campo del nuevo progresismo. Como orden global, el neoliberalismo ha suplantado las intenciones domésticas y ha restablecido los márgenes de acción disponibles para los países periféricos. «Resistir» al neoliberalismo implica, en este caso, delinear campos de acción en un marco rígido. O al menos así parece, al comparar los efectos del orden neoliberal en muchos países periféricos con los de formas anteriores de regulación del capitalismo.

    En América Latina, a finales de la Segunda Guerra Mundial, se consolidó una estrategia de desarrollo que aspiraba a una autonomía ampliada y una autosuficiencia productiva, cuyo emblema fue la llamada “industrialización por sustitución de importaciones”. En sus múltiples configuraciones, el principio de sustitución de importaciones fue protagonista de diversos proyectos nacionales destinados a crear un mercado consumidor interno importante y a reducir o hasta superar la dependencia típica de las economías basadas en la exportación de bienes primarios.

    Con el ascenso del orden neoliberal, la globalización del principio de las “ventajas comparativas” agotó la sustitución de importaciones como proyecto nacional. Las supuestas “ventajas” de América Latina condujeron a la explotación superintensiva de minerales y productos agropecuarios, que en gran medida desplazaron la participación de sectores industriales complejos en los PIBs nacionales. Los países latinoamericanos fueron confinados progresivamente al modelo neoextractivista. 

    Aunque esta trampa limita severamente el margen de acción de los países de la región, no significa que la solución sea volver al proyecto desarrollista anterior. El retorno no es posible ni deseable. Las condiciones materiales ya no están presentes, y los proyectos nacionales industrializadores del pasado también estuvieron marcados por el autoritarismo, la destrucción ambiental y el refuerzo de desigualdades, lo que no debe servir como modelo para las aspiraciones contemporáneas. 

    Por otra parte, hoy en día, como en tiempos anteriores, el desafío consiste en encontrar referentes para el desarrollo nacional y la inserción en el ámbito internacional que permitan un amplio ejercicio de autonomía. Esta vez sin que esto aumente las desigualdades ni imponga barreras a la transición ecológica. Y sin que amenace la democracia donde sea posible mantenerla o instaurarla.

    Es crucial que las cuatro décadas de la trampa neoextractivista creadas por el neoliberalismo no se limiten a un análisis exclusivamente económico, sino que sea comprendido en toda su multidimensionalidad. El neoliberalismo constituye un verdadero modelo de sociedad, no solo un conjunto de principios económicos; su impacto en la periferia del mundo globalizado debe interpretarse desde esa misma óptica. Esto también se aplica al actual llamado hacia una transición posneoliberal: los términos en los que se está gestando el nuevo orden y las diferentes tendencias de desarrollo que implicará a nivel global deben ser examinados en toda su complejidad.

    Reconocer la especificidad de la situación actual implica entender que la trampa neoextractivista no se despliega de la misma manera en todas partes. Identificar las variadas configuraciones de los escombros dejados por la globalización de las “ventajas comparativas” en el mundo es, en realidad, la primera tarea teórica para comprender la posición del Sur Global en el declive del orden neoliberal.

    En el caso de muchos países aún democráticos del Sur, la dimensión política de la trampa actual se manifiesta en los términos de la división fundamental entre la intrépida derecha y el nuevo progresismo. En Brasil, por ejemplo, la trampa neoextractivista lo restringe al colapso climático global y la posibilidad de contener a la extrema derecha en el ámbito nacional. La explotación depredadora de recursos naturales sin reservas ni obstáculos es parte del programa de la extrema derecha. El abandono del extractivismo depredador a favor de una sociedad de bajo carbono, por otro lado, es parte del programa del nuevo progresismo. Sin embargo, si el nuevo progresismo quiere seguir derrotando a la intrépida derecha en las elecciones y mantener su programa de lucha contra las desigualdades, no podrá prescindir del neoextractivismo. Así es como se configura la trampa neoextractivista.

    Lo que viene después del neoliberalismo

    En los términos en los que se presenta hoy en día la transición dentro del orden global, parecen estar en juego dos tendencias de desarrollo a medio y largo plazo. Por un lado, los movimientos de desglobalización en curso ofrecen oportunidades para que muchos países del Sur Global modifiquen los actuales patrones de dependencia y aumenten su autonomía y margen de acción. Este proceso tomaría tiempo y no implicaría una separación total con los socios comerciales tradicionales, pero podría afectar la correlación de fuerzas a nivel nacional y permitir la supervivencia de cierta democracia, desafiando las diversas configuraciones de la trampa neoextractivista. Por otro lado, es posible que los países estancados en la trampa neoextractivista permanezcan anclados al neoliberalismo, y que el neoliberalismo y el posneoliberalismo coexistan en condiciones desiguales durante mucho tiempo, estratificados de acuerdo con el poder y la libertad relativos de cada país. Es probable que la propia transición energética se lleve a cabo de manera desigual entre los países del Norte y Sur Global.8En este contexto, no sería posible convencer a Brasil o a cualquier otro país atrapado en la trampa neoextractivista de dejar su petróleo (u otro producto de impacto similar) en el suelo, sin ser explotado. Sin mencionar la probable convivencia entre órdenes neoliberales aún democráticos y autoritarios junto con órdenes posneoliberales democráticas y autoritarias.

    El imperativo categórico de evitar soluciones bélicas a los conflictos internacionales a toda costa se entrelaza, en los países aún democráticos, con la defensa del nuevo progresismo. En la correlación de fuerzas actual, solo una victoria generalizada del nuevo progresismo podría preservar algo de democracia en el ámbito nacional y permitir la creación de bloques geopolíticos capaces de negociar una coexistencia lo más pacífica posible. La preservación más o menos generalizada y duradera de la paz, a su vez, es una condición ineludible para la eficacia de cualquier acuerdo global orientado a enfrentar la urgencia ambiental.

    Se trata de un horizonte de acción extremadamente reducido. En los países del Norte Global, el corsé político del nuevo progresismo ciertamente restringe en cierta medida a los tránsfugas neoliberales que alberga, pero restringe aún más a su izquierda. En los países aún democráticos del Sur, las limitaciones para la izquierda dentro del nuevo progresismo se agravan por la propia condición de dependencia y la consiguiente capacidad de maniobra restringida en el ámbito global.

    Los bloques geopolíticos del futuro no serán homogéneos, sino caracterizados por grandes asimetrías de poder y relaciones de subordinación entre quienes los compongan. En este escenario, los países aún democráticos del Sur Global pueden y deben negociar los términos de su participación con países autocráticos y de régimen de partido único. A estos les interesa mantener vínculos con un posible nuevo bloque geopolítico progresista, mientras que a aquellos no les conviene “desacoplar” sus economías de los países que no se alineen con dicho bloque.

    La restricción impuesta a los países del Sur, aunque lleguen a obtener algún alivio internacional y una transición, al menos energética, comience, no se limita a la dependencia del financiamiento externo y a la transferencia o producción autónoma de tecnología. Incluso si logran acceder a algún tipo de refuerzo financiero, seguirán careciendo de herramientas teóricas y prácticas para aprovechar al máximo el margen de acción que el nuevo escenario podría abrirles: tan desprovistos como lo estaban hace cuatro décadas, cuando el neoliberalismo ascendió. Y las cosas seguirán así, a menos que la lucha por una reforma efectiva de la gobernanza global vaya acompañada de un esfuerzo por producir esas herramientas.

    Es posible que un “nuevo Bretton Woods” no ocurra, al igual que es posible que la trampa neoextractivista permanezca en operación por mucho tiempo. Pero hay algo que el Sur Global puede hacer de todos modos: dado que las analogías están de moda, que la invitación a un nuevo Bretton Woods venga acompañado por un llamado a una nueva teoría de la dependencia.

    En los años 60, la teoría de la dependencia buscaba comprender la posición específica que los países en desarrollo ocupaban en la economía y la política mundial. En el caso de América Latina, estuvo íntimamente asociada con el principio de industrialización por sustitución de importaciones y con el “estructuralismo” característico del pensamiento económico de la Comisión Económica para América Latina y el Caribe (Cepal).

    Una manera de producir las herramientas necesarias para el momento actual es renovar la teoría de la dependencia; un camino que podría partir del desarrollo de una nueva teoría económica, pero que no puede reducirse a eso si se quiere comprender realmente el neoliberalismo y discernir con precisión las tendencias de una reconfiguración posneoliberal del capitalismo. Las herramientas teóricas y prácticas que exige el momento actual no pueden producirse sin un esfuerzo interdisciplinario y colaborativo.9Es evidente que esta carencia de herramientas, instrumentos y proyectos estructurantes no se aplica a China, sea cual sea la forma en que se pretenda posicionar a ese país en el amplio campo de lo que hoy se considera el Sur Global. Una indicación más de que una teoría de la dependencia renovada deberá tener en cuenta también las formas de dependencia Sur-Sur. Y también de la necesidad de distinguir entre la composición de bloques geopolíticos y los esquemas de dependencia. Y este esfuerzo no puede limitarse al trabajo de un grupo de investigación único, ni a una sola región del mundo. Asimismo, no puede implicar la adaptación de formulaciones obsoletas a las circunstancias actuales. Para empezar, debe tenerse en cuenta no solo las críticas hechas a la teoría de la dependencia en su versión original, sino también las autocríticas formuladas por sus propios teóricos, especialmente a partir de la década de 1980.

    En el momento de las negociaciones de Bretton Woods, la posibilidad de la industrialización por sustitución de importaciones y la teoría de la dependencia no existían. Hoy, de manera similar, faltan instrumentos para que el Sur Global negocie su participación en un nuevo modelo de gobernanza global. En la búsqueda de una referencia histórica para una acción colaborativa de este tipo, puede que el movimiento de 1974, cuando el esfuerzo conjunto de los países en desarrollo culminó en las resoluciones de la Nueva Orden Económica Internacional (NOEI), sea más relevante para el Sur que 1944. En el momento de la NOEI, la teoría de la dependencia ya era una herramienta disponible y fue utilizada efectivamente en las propuestas presentadas a la ONU. Aun así, es importante recordar que las formulaciones de 1974 ya fueron tardías hace cincuenta años: su marco keynesiano era inviable para los países periféricos de entonces, como parece ser para el mundo globalizado de hoy. 

    En un presente marcado por la superposición de crisis y fragilidades, formular los parámetros de interpretación y acción que puedan atender a las particularidades de las diferentes geografías del mundo globalizado es una tarea inaplazable. Puede que un esfuerzo mundial de producir estas herramientas tarde en tomar forma, como ocurrió tanto en las negociaciones de Bretton Woods como en la elaboración de las propuestas de la NOEI. Pero, por amplia que sea la distancia entre la timidez de la acción y la evidente urgencia de los problemas -y por desalentador que sea el enorme esfuerzo de encontrar respuestas adecuadas a tantas preguntas simultáneas-, lo realmente prohibitivo sería no hacer nada. 

    En su versión original, este texto fue publicado en The Ideas Letter (18 de abril del 2024) con el título “A New Dependency Theory Moment”. Una versión condensada y modificada fue publicada con el título “O que vem depois do neoliberalismo? A armadilha neoextrativista do Sul Global pode ser uma oportunidade para renovar a teoria da dependência” por la revista piauí (n.213, junio del 2024).

    Traducido por Aminta Zea


  3. Tomándose en serio el dinero

    Comentarios desactivados en Tomándose en serio el dinero

    La relación entre el mundo del dinero y el mundo concreto de lo social y material es una cuestión de larga data, aunque no siempre explícita, en la historia del pensamiento económico. ¿Tienen los pagos monetarios y los precios que vemos a nuestro alrededor una existencia independiente distinta a la existencia de los objetos a los que están vinculados? ¿Pueden los sucesos en el mundo del dinero afectar al mundo real?

    Una corriente central en esa historia afirma que la respuesta a estas preguntas es, o debería ser, negativa. El dinero es o debería ser, según ellos, neutral: un registro pasivo y una medida de los hechos sociales reales que existen independientemente de él. El uso de la palabra real en economía como algo opuesto a lo nominal y monetario, así como en su sentido ontológico cotidiano, no es solamente una terminología algo confusa; refleja un compromiso intelectual profundamente arraigado.

    Ya en 1752, David Hume escribió que

    El dinero no es más que la representación del trabajo y las mercancías . . . Donde la moneda es más abundante, como se requiere una mayor cantidad de ella para representar la misma cantidad de bienes, no puede tener ningún efecto, ni bueno ni malo.

    A finales del siglo XXI, escuchamos la misma idea en Lawrence Meyer, miembro del Comité Federal de Mercado Abierto —Federal Open Market Committee en inglés—: “La política monetaria no puede tener injerencia sobre variables reales, como la producción y el empleo.” El dinero, dice, solamente afecta “la inflación a largo plazo. Esto inmediatamente convierte la estabilidad de precios . . . en el objetivo directo, inequívoco y singular a largo plazo de la política monetaria.”

    Estas interpretaciones tienen una perspectiva en común según la cual las cantidades de dinero y los pagos en dinero son solamente versiones abreviadas de las características y el uso de objetos materiales concretos. Son neutrales: simples descripciones que no pueden alterar las cosas subyacentes. Si el dinero es neutral, los cambios en la oferta o la disponibilidad de dinero solo afectarán el nivel de precios, sin cambiar por ello los precios relativos y la producción.

    Por supuesto, también hay una larga historia de argumentos del otro lado: estas otras posturas afirman que el dinero es autónomo, que el dinero y el crédito son fuerzas activas que moldean el mundo concreto de la producción y el intercambio, y que no hay un valor subyacente al que los precios monetarios se refieran. No obstante, la mayor parte de estas perspectivas opuestas ocupan posiciones marginales en la teoría económica, aunque han sido influyentes en otros ámbitos.

    La gran excepción, por supuesto, es Keynes. De hecho, hay quienes afirman que lo revolucionario de la revolución keynesiana fue precisamente su ruptura con la ortodoxia sobre esta cuestión en particular. En el período que precedió a la publicación de su Teoría General, Keynes explicó que la diferencia entre la ortodoxia económica y la nueva teoría que él buscaba desarrollar era fundamentalmente la diferencia entre la visión dominante de la economía en términos de lo que él llamaba “intercambio real” y una visión alternativa que describió como “producción monetaria”.

    La teoría ortodoxa (tanto en nuestra época como en la de Keynes) parte de una economía en la que las mercancías se intercambiaban por otras mercancías y luego se introduce el dinero en una etapa posterior, si es que se hace, sin modificar los intercambios materiales fundamentales en los que se basaba la transacción. La teoría de Keynes, por el contrario, describe una economía en la que el dinero no es neutral y en la que la organización de la producción no puede entenderse en términos no monetarios. Usando sus palabras, es la teoría de “una economía en la que el dinero juega un papel propio y afecta a los motivos y decisiones . . . de modo que el curso de los acontecimientos no puede predecirse, ni a largo ni a corto plazo, sin un conocimiento del comportamiento del dinero.”

    Aunque puede ser fácil rechazar la idea de que el dinero es neutral, es mucho más difícil descubrir cómo se conectan el mundo del dinero y la realidad social concreta. En el libro que escribí con Arjun Jayadev —próximo a publicarse—, exploramos la importancia del dinero en cuatro escenarios: la determinación de la tasa de interés; los índices de precios y las “cantidades reales”; las finanzas corporativas y la gobernanza; y la deuda y el capital. A continuación, considero el primero de estos cuatro escenarios.

    Desmintiendo la idea del interés como precio del ahorro

    El economista Axel Leijonhufvud argumentó que en la teoría de la tasa de interés estaba la raíz de la confusión en la macroeconomía moderna. “Las disputas inconclusas . . . que se prolongan porque las partes contendientes no pueden ponerse de acuerdo sobre cuál es el problema de fondo, en gran medida provienen de esta fuente.” Creo que, en gran parte, esto sigue siendo cierto; existe una incompatibilidad básica entre una teoría de la tasa de interés como el precio de ahorro o del tiempo y la tasa de interés monetaria que observamos en el mundo real.

    La postura ortodoxa considera la tasa de interés como el precio del ahorro o de los fondos prestables, o alternativamente, como la compensación entre el consumo futuro y el consumo presente. En este sentido, el interés es un concepto fundamentalmente no monetario. Es el precio de dos bienes, basado en el mismo equilibrio entre la escasez y las necesidades humanas que son la base de otros precios. La compensación entre una camisa hoy y una camisa el próximo año, expresada en la tasa de interés, no es diferente a la compensación entre una camisa de algodón y una de lino, o entre una con mangas cortas y otra con mangas largas. Los bienes simplemente se distinguen por el tiempo y no por alguna otra cualidad.

    Desde este punto de vista, los préstamos monetarios funcionan como un préstamo de un objeto tangible. Tengo una cierta cantidad de azúcar, supongamos. Mi vecino llama a la puerta y me pide que le preste un poco. Si se la presto, renunció a usarla hoy. Mañana el vecino me devolverá la misma cantidad de azúcar junto con algo adicional, quizá una de las galletas que horneó con ella. Cualquier ingreso que se reciba de la propiedad de un activo —ya sea que lo llamemos interés, ganancia o galletas— es una recompensa por posponer el uso de los servicios concretos que el activo proporciona.

    Esta forma de comprender el interés es omnipresente en la economía. A principios del siglo XIX, Nassau Senior describió el interés como la recompensa por la abstinencia, una expresión que le da un cierto aire de moralidad protestante al asunto. En un libro más contemporáneo, escrito por Gregory Mankiw, encontramos la misma idea expresada en un lenguaje más neutral: “El ahorro y la inversión pueden interpretarse en términos de oferta y demanda . . . de fondos prestables: las familias prestan sus ahorros a los inversores o depositan sus ahorros en un banco que luego presta los fondos.”

    Aunque la manera en que debemos imaginar estos fondos es algo ambigua, está claro que son elementos que ya existen antes de que el banco entre en escena. Al igual que con el ejemplo del azúcar, si su propietario no los está utilizando en un momento dado, puede prestarlos a otra persona y recibir una recompensa por ello. El dinero y las finanzas no aparecen en esta historia. Como dice Mankiw, los inversores pueden pedir prestado al público directamente o indirectamente a través de los bancos: la lógica económica es la misma en ambos casos.

    Podríamos cuestionar esta historia desde otras direcciones. Una crítica —propuesta por primera vez por Piero Sraffa en un famoso debate con Friedrich Hayek hace unos cien años— considera que en un mundo no monetario cada mercancía tendrá su propia tasa de interés distintiva. Digamos que una libra de harina se intercambia por 1,1 libras (o kilogramos) de harina el próximo año. ¿Por qué se intercambiará una libra o kilo de azúcar hoy? Si, durante el año intermedio, el precio de uso aumenta en relación con el precio de la harina, entonces una cantidad determinada de azúcar hoy se intercambiará por una cantidad menor de azúcar el próximo año en comparación con la misma cantidad de harina. A menos de que el precio relativo de la harina y el azúcar estén fijados, sus tasas de interés serán diferentes. La harina hoy se intercambiará a una tasa para harina en el futuro y el azúcar a una tasa diferente; el uso de un automóvil o una casa, un kilovatio de electricidad, y así sucesivamente, se intercambiarán en el futuro por lo mismo, a sus propias tasas, reflejando las condiciones reales y esperadas en los mercados de cada uno de estos bienes. No hay forma de decir que alguna de estas innumerables tasas propias es “la” tasa de interés.

    Las discusiones cuidadosas sobre la tasa natural de interés reconocerán que esta solamente se define bajo el supuesto de que los precios relativos nunca cambian.

    Otro problema es que la historia del ahorro asume que lo que se va a prestar —ya sea una mercancía específica o fondos genéricos— ya existe. Sin embargo, en la economía monetaria en la que vivimos, la producción se lleva a cabo para la venta. Las cosas que no se compran no se producirán. Cuando decidimos no consumir algo, no hacemos que esa cosa esté disponible para otra persona; más bien, reducimos la producción de esa cosa y los ingresos de sus productores, en la misma medida en que reducimos nuestro propio consumo.

    Recordemos que el ahorro es la diferencia entre el ingreso y el consumo. Para nosotros como consumidores podemos asumir los ingresos como dados al decidir cuánto consumir; en ese sentido, consumir menos significa ahorrar más. No obstante, al nivel de la economía en su conjunto, los ingresos no son independientes del consumo. Una decisión por consumir menos no aumenta el ahorro agregado sino que reduce el ingreso agregado. Esta es la falacia del consumo que destacó Keynes: las decisiones individuales sobre consumo y ahorro no afectan el ahorro agregado. Por lo tanto, la cuestión de cómo se determina la tasa de interés está vinculada directamente a la idea de restricciones de demanda.

    Como alternativa, en lugar de criticar la narrativa de los fondos prestables, podemos comenzar desde otra dirección, iniciando en el mundo monetario en el que realmente vivimos. Al hacerlo así, veremos que las transacciones de crédito no implican el tipo de compensación entre el presente y el futuro en el que se enfoca la ortodoxia.

    Supongamos que estás comprando una casa. El día en que te mudas, visitas el banco para finalizar tu hipoteca. El gerente del banco realiza dos registros contables: uno es un crédito a tu cuenta, y una deuda para el banco, que llamamos el depósito. El otro, un asiento de igual valor, es un crédito para la propia cuenta del banco, y una deuda para ti. Esto es lo que llamamos el préstamo. El primero es una promesa de pago del banco hacia ti, pagadera en cualquier momento. El segundo es una promesa tuya hacia el banco, con pagos especificados cada mes durante los próximos 30 años (al menos en Estados Unidos). Como los pagarés ordinarios, estos asientos en el libro mayor se crean simplemente registrándolos: en tiempos anteriores se les llamaba dinero de “pluma estilográfica”.

    El depósito se transfiere inmediatamente al vendedor, a cambio del título de propiedad de la casa. Para el banco, esto solamente implica cambiar el nombre en el depósito; en efecto, lo que sucede es que le comunicas al banco que su deuda, que era pagadera a ti, ahora es pagadera al vendedor. En tu balance, un activo se ha intercambiado por otro; el depósito de 250.000 dólares, en este caso, por una casa que vale 250.000 dólares. El vendedor hace el intercambio opuesto y reemplaza el título de propiedad de una casa por un pagaré de igual valor del banco.

    Como podemos ver, aquí no hay ni ahorro ni desahorro; todos simplemente han intercambiado activos de igual valor. Esta hipoteca no es un préstamo de fondos preexistentes ni de ninguna otra cosa. Nadie tuvo que hacer primero un depósito en el banco para permitir que se realizara este préstamo. El depósito —el dinero— fue creado en el proceso de realizar el propio préstamo. La banca no canaliza el ahorro hacia el endeudamiento como en la visión de los fondos prestables, sino que permite un intercambio de promesas.

    Es inexacto hablar de depositar dinero en el banco. El registro del banco es el dinero. En un cierto nivel, esto es de conocimiento común. Sin embargo, las implicaciones más amplias rara vez se piensan a fondo. ¿En qué consistió esta transacción? En un conjunto de promesas. El banco hizo una promesa a los prestatarios, y los prestatarios hicieron una promesa al banco. Posteriormente, la promesa del banco fue transferida a los vendedores, quienes a su vez pueden transferirla a un tercero. La razón por la cual el banco es necesario aquí es porque no puedes hacerle una promesa directamente al vendedor.

    Estás dispuesto a hacer una promesa de pagos futuros cuyo valor presente vale más que el valor que el vendedor le asigna a su casa. Aceptar ese trato hará que ambas partes estén en una mejor posición. Sin embargo, no puedes cerrar ese trato tú solo, pues tu promesa de pagos durante los próximos treinta años no es creíble. Ellos no saben si tienes la capacidad para cumplirla. No tienen la capacidad de hacerla cumplir. Incluso si confían en ti, tal vez porque tienen algún tipo de relación contigo, otras personas no necesariamente lo harán. En ese sentido, el vendedor no puede convertir tu promesa de pago en un reclamo inmediato sobre otras cosas que él podría querer.

    La teoría ortodoxa parte del supuesto de que todos pueden contratar libremente sobre ingresos y mercancías en cualquier fecha futura. La conocida ecuación de Euler se basa en la idea de que puedes asignar tu ingreso de cualquier período futuro al consumo en el presente, o viceversa. Ese es el marco en el cual la tasa de interés parece un intercambio entre el presente y el futuro; sin embargo, no puedes entender el interés en un marco que se abstrae precisamente de la función que desempeñan el dinero y el crédito en las economías reales.

    El papel fundamental de un banco, como enfatizó Hyman Minsky, no es la intermediación, sino la aceptación. Los bancos funcionan como terceros que amplían el rango de transacciones que pueden realizarse con base en promesas. Estás dispuesto a comprometerte con un flujo de pagos monetarios para obtener derechos legales sobre la casa, pero ello no es suficiente para adquirir la casa. El banco, por otro lado, está en una posición de aceptar una promesa de tu parte precisamente porque sus promesas son ampliamente confiables. 

    El interés no se paga porque el consumo hoy sea más deseable que el consumo en el futuro; se paga porque es difícil hacer promesas creíbles sobre el futuro.

    Interés como el precio de la liquidez

    El costo del préstamo hipotecario no es el hecho de que alguien haya tenido que posponer su gasto. El costo radica en que los balances de ambos transaccionistas se han vuelto menos líquidos. Podemos pensar en la liquidez en términos de flexibilidad: un activo o una posición en el balance es líquido en la medida en que amplía tu rango de opciones. Menos liquidez significa menos opciones. 

    Para ti, como comprador de una casa, el resultado de la transacción es que te has comprometido a una serie de pagos fijos de dinero durante los próximos treinta años y has adquirido los derechos legales asociados con la propiedad de una vivienda. Estos derechos, se presume, valen más para ti que la vivienda en alquiler que podrías obtener con un flujo similar de pagos. Sin embargo, el título de la casa no puede convertirse fácilmente de nuevo en dinero y, por ende, en reclamos sobre otras partes del producto social. Ser propietario de una vivienda implica, para bien o para mal, un compromiso a largo plazo de vivir en un lugar en particular. El intercambio que el comprador de la vivienda hace al endeudarse no es más consumo hoy a cambio de menos consumo mañana. Es un nivel más alto de consumo hoy y mañana, a cambio de una menor flexibilidad con respecto a su presupuesto y al lugar donde vivirá. Tanto el compromiso de realizar los pagos de la hipoteca como la no fungibilidad de la propiedad de la vivienda dejan menos margen para adaptarse a desarrollos futuros inesperados.

    Por otro lado, el banco ha añadido un pasivo de depósito, que requiere pago en cualquier momento, y un activo hipotecario que en sí mismo promete pagos solo en un calendario fijo en el futuro. Esto, igualmente, reduce la libertad de maniobra del banco. Están expuestos no solo al riesgo de que el prestatario no realice los pagos, sino también al riesgo de pérdida de capital si las tasas de interés suben durante el período en que tienen la hipoteca, y al riesgo de que la hipoteca no sea vendible en una emergencia, o solo a un precio inesperadamente bajo. Como muestran ejemplos recientes del mundo real, como el Silicon Valley Bank, estos últimos riesgos pueden ser mucho más serios en la práctica que el riesgo de impago. Para el banco, el costo de otorgar el préstamo es que su balance se vuelve más frágil.

    Como dijo Keynes en un artículo de 1937, “La tasa de interés . . . puede considerarse como determinada por la interacción entre los términos en los cuales el público desea volverse más o menos líquido y aquellos en los que el sistema bancario está dispuesto a volverse más o menos ilíquido”.

    Por supuesto, en el mundo real, las cosas son más complicadas. El banco no necesita esperar a que los pagos de la hipoteca se realicen en el tiempo programado. Puede transferir la hipoteca a un tercero, renunciando a parte del ingreso que esperaba obtener a cambio de una posición más líquida. El comprador podría ser alguna otra institución financiera que busque una posición más orientada hacia el lado del ingreso en el intercambio entre liquidez e ingreso, tal vez con múltiples capas de balances entre ellos. También es posible que los compradores sean los proveedores profesionales de liquidez en el banco central.

    Dicho sea de paso, esta es una respuesta a una pregunta que la gente no se hace con la suficiente frecuencia: ¿Cómo logra el banco central fijar la tasa de interés? El banco central no participa en el mercado de fondos prestables; no obstante, los bancos centrales están muy involucrados en el negocio de la liquidez. Después de todo, es política monetaria, no política de ahorro.

    Una cosa que esto evidencia es que no hay una diferencia fundamental entre la política monetaria rutinaria y el papel del banco central como regulador y prestamista de última instancia; todas estas actividades tratan sobre la gestión del nivel de liquidez dentro del sistema financiero. ¿Qué tan fácil es cumplir con tus obligaciones? Si es demasiado difícil, la red de obligaciones se rompe. Si es demasiado fácil, la red de obligaciones monetarias pierde su capacidad para dar forma a nuestra actividad y ya no sirve como un dispositivo efectivo de coordinación.

    Así como sucede con el precio del dinero —el precio de la flexibilidad para realizar pagos en lugar de compromisos fijos—, la tasa de interés también es un parámetro central de cualquier economía monetaria. La metáfora de condiciones “estrictas” o “laxas” para tasas de interés altas o bajas capta una verdad importante sobre la conexión entre el interés y la flexibilidad o rigidez del sistema financiero. Las tasas de interés altas corresponden a una situación en la que las promesas de pago futuro valen menos en términos de control sobre recursos hoy. Cuando es más difícil obtener control sobre los recursos reales con promesas de pago futuro, el patrón de los pagos de hoy está más estrechamente vinculado a los ingresos de ayer. Por el contrario, las tasas de interés bajas significan que una promesa de pagos futuros tiene un gran alcance para asegurar recursos hoy. Por lo tanto, los reclamos sobre los recursos reales dependen menos de los ingresos del pasado y más de las expectativas sobre el futuro. Finalmente, debido a que los cambios en las tasas de interés siempre ocurren en un entorno de compromisos monetarios preexistentes, el interés también actúa como una variable de ajuste, reequilibrando los reclamos de los acreedores frente a los ingresos de los deudores.

    Existe una incompatibilidad básica entre una teoría de la tasa de interés como el precio del ahorro o del tiempo y la tasa de interés monetaria que observamos en el mundo real. Si nos tomamos en serio la idea del interés como el precio de la liquidez, entendemos por qué el dinero no puede ser neutral y por qué las condiciones financieras influyen invariablemente tanto en la composición como en el nivel del gasto.

    Intereses y expectativas

    Además de las transacciones de crédito, el otro ámbito en el que aparece el interés en el mundo real es en el precio de los activos existentes. Una promesa de pagos monetarios en el futuro se convierte en un objeto en sí mismo, distinto de esos pagos. Comencé diciendo que todo tipo de objetos tangibles tienen un doble espectral en el mundo del dinero; no obstante, un flujo de pagos monetarios también puede adquirir uno de dichos dobles. Una promesa de pago futuro crea un nuevo derecho de propiedad, con un propietario y un precio de mercado.

    Cuando nos enfocamos en ese hecho, descubrimos un papel importante de la convención en la determinación del interés. En cierta medida, los precios de los bonos —y por lo tanto, las tasas de interés— son lo que son porque eso es lo que los participantes del mercado esperan que sean.

    Un bono corporativo promete una serie de pagos futuros. Es fácil, en un mundo teórico en el que tenemos certeza, hablar como si el bono fuera simplemente esos pagos futuros; pero no lo es. Esto no solamente se debe a que podría incumplir, lo cual es fácil de incorporar al modelo. Tampoco se debe solamente a que cualquier bono real fue emitido en una jurisdicción determinada y transmite derechos y obligaciones más allá del pago de intereses, aunque estas otras características siempre existen y a veces pueden ser importantes. Se debe a que el bono puede ser negociado y tiene un precio que puede cambiar independientemente del flujo de pagos futuros.

    Si las tasas de interés caen, el precio de tu bono subirá, y esa posibilidad en sí misma es un factor en el precio del bono. Esto ayuda a explicar una anomalía ampliamente reconocida en los mercados financieros. La hipótesis de las expectativas dice que la tasa de interés de un bono a más largo plazo debería ser la misma que el promedio de las tasas a más corto plazo durante el mismo período, o al menos que deberían estar relacionadas por una prima de plazo estable. Esto parece un tipo de especulación sencilla, pero falla completamente, incluso en su forma más débil.

    La respuesta a este enigma es una parte importante del argumento de Keynes en La Teoría General. Los participantes del mercado no solamente están interesados en los dos flujos de pagos; también están interesados en el precio a largo plazo del bono en sí mismo.

    Recuerda que el precio de un activo siempre se mueve inversamente a su rendimiento. Cuando las tasas sobre un tipo dado de instrumento de crédito suben, el precio de ese instrumento cae. Ahora, supongamos que se cree comúnmente improbable que un bono a diez años se negocie por debajo del 2 por ciento durante mucho tiempo. En dicha situación, sería tonto comprarlo con un rendimiento mucho menor al 2 por ciento, pues enfrentarás una pérdida de capital cuando los rendimientos regresen a su nivel normal. Además, si es que la mayoría de la gente cree esto, entonces el rendimiento nunca caerá por debajo del 2 por ciento, sin importar lo que suceda con las tasas a corto plazo.

    En un mundo real donde el futuro es incierto y los compromisos monetarios tienen una existencia independiente, hay un sentido importante en el que las tasas de interés, especialmente las de más largo plazo, son lo que son precisamente en virtud de lo que la gente espera que sean.

    Una implicación importante de esto es que no podemos pensar en las diversas tasas de interés de mercado simplemente como “la” tasa de interés más una prima de riesgo. Las diferentes tasas de interés pueden moverse de manera independiente por razones que no tienen nada que ver con el riesgo crediticio.

    La tasa “natural”

    Por un lado, tenemos un cuerpo teórico construido sobre la idea de “la” tasa de interés como un intercambio entre el consumo presente y el futuro. Por otro lado, tenemos tasas de interés reales, establecidas en el sistema financiero de maneras bastante diferentes.

    A veces, las personas intentan la cuadratura del círculo con la idea de una tasa natural. Sí, dicen, sabemos sobre la liquidez y la prima por vencimiento y sobre la importancia de los diferentes tipos de intermediarios financieros y la regulación; sin embargo, aún queremos usar el modelo intertemporal que nos enseñaron en la escuela de posgrado. Reconciliamos esto tratando el modelo como un análisis de lo que debería ser la tasa de interés. Sí, los bancos fijan las tasas de interés de diversas maneras, pero solamente hay una tasa de interés consistente con precios estables y, en general, con el uso adecuado de los recursos de la sociedad. A esto lo llamamos la tasa natural.

    Aunque esta idea fue formulada por primera vez a principios del siglo XX por el economista sueco Knut Wicksell, la declaración moderna más influyente proviene de Milton Friedman. Él mencionó la tasa natural de interés, junto con su primo cercano, la tasa natural de desempleo, en su discurso presidencial de 1968 ante la Asociación Estadounidense de Economía —American Economic Association en inglés—, que ha sido descrito como el documento más influyente en economía desde la Segunda Guerra Mundial. En el texto, las tasas naturales corresponden a las tasas que serían “generadas por el sistema walrasiano de ecuaciones de equilibrio general, siempre que en ellas estén incorporadas las características estructurales reales de los mercados laborales y de productos, incluidas las imperfecciones del mercado, la variabilidad estocástica en las demandas y suministros, el costo de reunir información . . . y así sucesivamente”.

    El atractivo del concepto es claro: nos proporciona un puente entre el mundo no monetario del intercambio intertemporal que se encuentra en la teoría económica y el mundo monetario de los contratos de crédito en el que de hecho vivimos. Al hacerlo, la historia intertemporal pasa de ser descriptiva a ser prescriptiva; deja de ser un relato sobre cómo se determinan las tasas de interés y se convierte en una historia sobre cómo los bancos centrales deberían conducir la política monetaria.

    Hace unos años, el presidente del Sistema de la Reserva General, Jerome Powell, dio un buen ejemplo de cómo los banqueros centrales piensan en la tasa natural en un discurso. La alocución introduce la tasa de interés natural R* afirmando que “en los modelos convencionales de la economía, las cantidades económicas principales . . . fluctúan alrededor de valores que se consideran ‘normales’, o ‘naturales’, o ‘deseados’”. R* refleja “opiniones sobre los valores normales a largo plazo para . . . la tasa de fondos federales”, que se basan en “características estructurales fundamentales de la economía”.

    Nótese aquí la confusión entre los términos “normal”, “natural” y “deseado”, tres palabras con significados bastante diferentes. Según parece, R* debería representar no solamente la tasa de interés promedio a largo plazo; también es la tasa de interés que veríamos en un mundo gobernado solamente por los fundamentos, así como la tasa de interés que entrega los mejores resultados de política.

    Esta confusión es una característica omnipresente y esencial de las discusiones sobre la tasa natural. Al igual que el deslizamiento controlado entre los dos discos del embrague en un automóvil, permite que sistemas que se mueven de maneras diferentes se articulen sin que ninguno de los lados se fracture por el estrés. La ambigüedad entre estos significados distintos es en sí misma normal, natural y deseada.

    El Banco Central Europeo —BCE— da tal vez una declaración más clara: “En su nivel más básico, la tasa de interés es el ‘precio del tiempo’: la remuneración por aplazar el gasto en el futuro”. R* corresponde a esto; es una tasa de interés determinada por factores puramente no monetarios, que debería estar libre de las fluctuaciones en el sistema financiero. Desafortunadamente, la tasa de interés actual sí puede apartarse de esto. En ese caso, la tasa natural, dice el BCE, “aunque no sea observable . . . proporciona una útil referencia para la política monetaria”. La idea de una referencia no observable destila perfectamente la contradicción incorporada en la idea de R*.

    Como descripción de lo que es la tasa de interés, un modelo de fondos prestables es, sencillamente, un error. No obstante, cuando se convierte en un modelo de la tasa natural, no está ni siquiera equivocado, sino que incluso carece de cualquier tipo de contenido. No hay forma de conectar ninguno de los términos del modelo con algún hecho observable en el mundo.

    Vuélvase a la formulación de Friedman y verás el problema: no tenemos un modelo que incorpore todas las “características estructurales reales” de la economía. Para una economía cuyas estructuras evolucionan en el tiempo histórico, ni siquiera tiene sentido imaginar la cosa.

    En la práctica, la tasa natural a corto plazo se define como la que resulta con una inflación como objetivo; dicho en otras palabras, es la tasa de interés que prefiere el banco central. La tasa natural a largo plazo se define usualmente como la tasa de interés real en la que “todos los mercados están en equilibrio y, por lo tanto, no hay presión para que se redistribuyan recursos ni para que las tasas de crecimiento de ninguna variable cambien”. En este estado estacionario hipotético, la tasa de interés depende solamente de las mismas características estructurales que, se supone, determinan el crecimiento a largo plazo: la tasa de progreso técnico, el crecimiento de la población y la disposición de los hogares a posponer el consumo.

    Sin embargo, no hay forma de pasar del corto al largo plazo. El mundo real nunca está en una situación en la que todos los mercados estén en equilibrio. Sí, a veces podemos identificar tendencias a largo plazo, pero no hay razón para pensar que las únicas variables que importan para esas tendencias son las que hemos elegido en un tipo particular de modelos. Todas esas “características estructurales reales” continúan existiendo a largo plazo.

    Lo máximo que podemos decir es esto: mientras haya una relación razonablemente consistente entre la tasa de interés de política establecida por el banco central y la inflación, o cualquiera que sea su objetivo, entonces habrá algún nivel de la tasa de política que te lleve a ese objetivo. Sin embargo, no hay forma de identificar eso con la “tasa de interés” de un modelo teórico. El nivel actual de gasto agregado en la economía depende de todo tipo de factores contingentes e institucionales: de los sentimientos, de las decisiones tomadas en el pasado, y de toda la gama de políticas gubernamentales. Si preguntas qué tasa de interés de política es más probable que mueva la inflación hacia el 2 por ciento, todos esos factores importan tanto como los supuestos fundamentos.

    Lo mejor que puedes hacer es fijar la tasa de política según cualquier regla general que prefieras para después del hecho aclarar que debe haber algún modelo en el que esa sería la elección óptima.

    Conclusiones

    ¿Qué implicaciones tiene esto? Primero, con respecto a la política monetaria, reconozcamos el hecho de que implica decisiones políticas tomadas para lograr una variedad de objetivos sociales a menudo en conflicto. Segundo, reconocer que el interés es el precio de la liquidez, establecido en los mercados financieros, y es importante para la manera en la que pensamos sobre la deuda soberana. La tercera gran conclusión, tal vez la más importante, es que el dinero nunca es neutral.

    Hay una historia ampliamente difundida sobre las crisis fiscales que dice algo así. El balance fiscal de un gobierno (superávit o déficit) a lo largo del tiempo determina su relación deuda-PIB. Si un país tiene una deuda alta en relación con el PIB, eso es el resultado de gastar en exceso en relación con los ingresos fiscales. La relación deuda-PIB determina la confianza del mercado: los inversores privados no quieren comprar la deuda de un país que ya ha emitido demasiado. El estado de confianza del mercado luego determina la tasa de interés que enfrenta el gobierno, o si puede pedir prestado en absoluto; y hay una línea clara donde la deuda alta y las tasas de interés altas hacen que la deuda sea insostenible. La austeridad es el requisito inevitable una vez se cruza esa línea. Finalmente, cuando la austeridad restaura la sostenibilidad de la deuda, eso contribuirá al crecimiento económico.

    Si aceptas los principios, las conclusiones se siguen lógicamente. Aún mejor, ofrecen un espectáculo satisfactorio al enfrentar la arrogancia del sector público con su némesis. No obstante, cuando miramos la deuda como un fenómeno monetario, vemos que su dinámica no se desarrolla por caminos tan claramente trazados. 

    En primer lugar, desde una perspectiva histórica, las diferencias en el crecimiento, la inflación y las tasas de interés son al menos tan importantes como la posición fiscal para determinar la evolución del índice de deuda a lo largo del tiempo. Cuando la deuda ya es alta, un crecimiento moderadamente más lento o tasas de interés más altas pueden aumentar fácilmente el índice de deuda más rápido de lo que incluso grandes superávits fiscales pueden reducirla, como han descubierto muchos países sometidos a la austeridad. Por el contrario, un rápido crecimiento económico y tasas de interés bajas pueden llevar a reducciones muy significativas en índice de deuda sin que el gobierno llegue a generar superávits, como ocurrió en los Estados Unidos y el Reino Unido después de la Segunda Guerra Mundial. Más recientemente, a mediados de la década de 1990, Irlanda redujo su relación deuda-PIB en veinte puntos en solo cinco años, mientras continuaba teniendo déficits sustanciales, gracias a un crecimiento muy rápido durante el período del “tigre celta”.

    En el segundo paso, la demanda del mercado por deuda gubernamental claramente no es una evaluación “objetiva” de la situación fiscal, sino que refleja condiciones de liquidez más amplias y las expectativas convencionales auto-confirmadas de los mercados especulativos. La afirmación de que las tasas de interés reflejan la solidez —o la falta de la misma— de los presupuestos públicos se enfrenta a un problema evidente: los mercados financieros que un día rechazan los bonos de un país generalmente los estaban comprando con entusiasmo el día anterior. Los mismos mercados que en 2010 hicieron que las tasas de interés de los bonos españoles, portugueses y griegos se dispararan eran los que adquirían su deuda pública y privada a precios de ganga a mediados de la década de 2000. Son esos mismos mercados los que hoy volvieron a comprar la deuda de esos países a niveles históricamente bajos, incluso cuando sus índices de deuda, en muchos casos, se mantuvieron muy altos.

    Personas como Alberto Alesina insisten en que las tasas de interés posteriores a la crisis reflejaban una evaluación objetiva del estado de las finanzas públicas, y en que las tasas bajas previas a la crisis fueron el resultado de una burbuja especulativa. Sin embargo, no se puede tener ambas cosas a la vez.

    Esto no quiere decir que los mercados financieros nunca representen una limitación para los presupuestos gubernamentales. Para la mayor parte del mundo, que no disfruta del respaldo del Sistema de la Reserva General o del BCE, ciertamente lo son. Sin embargo, nunca deberíamos imaginar que las condiciones financieras son un reflejo objetivo de la situación fiscal de un país o del equilibrio entre ahorro e inversión.

    Si la tasa de interés es un precio, lo que refleja no es “ahorro” o la disposición a esperar. No es “remuneración por diferir el gasto”, como sostiene el BCE. Más bien, es la capacidad de hacer y aceptar promesas; y donde esta capacidad realmente importa es cuando las finanzas se utilizan no solamente para reorganizar reclamaciones sobre activos y recursos existentes, sino para organizar la creación de nuevos. Las ventajas técnicas de medios de producción de larga duración y organizaciones especializadas sólo pueden realizarse si las personas están en condiciones de asumir compromisos a largo plazo; y en un mundo donde la producción se organiza principalmente a través de pagos monetarios, eso a su vez depende del grado de liquidez.

    En cualquier momento dado, existen innumerables formas de reorganizar una parte de los recursos de la sociedad para generar mayores ingresos, y con suerte, valores de uso. Podrías abrir un restaurante, o construir una casa, o conseguir un título académico, o escribir un programa informático, o montar una obra de teatro. Los recursos físicos para estas actividades no son escasos; el valor presente de los ingresos que pueden generar excede sus costos a cualquier tasa de descuento razonable. Lo que es escaso es la confianza. Al comenzar un proyecto, tú debes ejercer una reclamación sobre los recursos de la sociedad ahora; la sociedad debe aceptar tu promesa de beneficios futuros. La jerarquía del dinero permite a los participantes en varios proyectos colectivos sustituir la confianza en un tercero por la confianza entre sí; sin embargo, la confianza sigue siendo el recurso escaso.

    Dentro de la economía, algunas actividades dependen más de la confianza o están más limitadas por la liquidez que otras:

    • La liquidez es más problemática cuando hay una mayor separación entre desembolsos y recompensas, y cuando las recompensas son más inciertas. 
    • La liquidez es más problemática cuando la magnitud del desembolso requerido es mayor. 
    • La liquidez y la confianza son más importantes cuando las decisiones son irreversibles. 
    • La confianza es más importante cuando se está haciendo algo nuevo. 
    • La confianza es más escasa cuando hablamos de coordinación entre personas sin relación previa

    Estos son los problemas que el dinero y el crédito ayudan a resolver. El dinero abundante no solamente lleva a las personas a pagar más por los mismos bienes; también desplaza su gasto hacia cosas que requieren mayores pagos iniciales, compromisos a largo plazo y mayores riesgos. En entornos donde existen relaciones continuas, el dinero es menos importante como mecanismo de coordinación. Los mercados son sobre todo para transacciones distanciadas entre extraños.

    La versión de la historia de Minsky enfatiza que debemos pensar en el dinero en términos de dos precios: producción actual y activos de larga duración. Los activos de larga duración deben ser financiados: adquirir uno generalmente requiere comprometerse a una serie de pagos futuros. En ese sentido, su precio es sensible a la disponibilidad de dinero. Un aumento en la oferta monetaria —contrario a Hume y a Meyer— no eleva todos los precios de manera uniforme, sino que eleva desproporcionadamente el precio de los activos de larga duración, fomentando su producción. Son los activos de larga duración los que forman la base de la producción industrial moderna.

    El valor relativo de los bienes de capital, y la elección entre técnicas de producción más o menos intensivas en capital, depende de la tasa de interés. Los bienes de capital, y las corporaciones y otras entidades de larga duración que los utilizan, son ilíquidos por naturaleza. La disposición de los propietarios de riqueza a comprometer su fortuna de esta manera depende, por lo tanto, de la disponibilidad de liquidez. No podemos analizar las condiciones de producción en términos no monetarios primero y luego agregar el dinero y el interés a la historia. Las condiciones de producción mismas dependen fundamentalmente de la red de pagos monetarios y compromisos que las estructuran, y de cuán flexible sea esa red.

    Tomarse en serio el dinero requiere que reconceptualicemos la economía real.

    La idea de que la tasa de interés es el precio del ahorro asume, como mencioné antes, que la producción ya existe para ser consumida o ahorrada. De manera similar, la idea del interés como un precio intertemporal —el precio del tiempo, según el BCE— implica que la producción futura ya está determinada, al menos probabilísticamente. No podemos intercambiar consumo actual por consumo futuro a menos que el consumo futuro ya exista para nosotros.

    Wicksell, quien hizo tanto como cualquier otro para crear el marco de la tasa natural que utilizan los bancos centrales hoy, capturó este aspecto perfectamente cuando comparó el crecimiento económico con barriles de vino que envejecen en la bodega. El vino ya está ahí. El problema es solo decidir cuándo abrir los barriles: te gustaría tener algo de vino ahora, pero sabes que mejorará si esperas.

    En contextos de discusión de políticas, esto corresponde a la idea de un nivel de producción potencial (o pleno empleo) que está dado desde el lado de la oferta. La capacidad productiva de la economía ya está ahí; lo máximo que pueden hacer el dinero o la demanda es gestionar el gasto agregado para que la producción se mantenga cerca de esa capacidad.

    Esta es la perspectiva desde la que gente como Lawrence Meyer o Paul Krugman, por ejemplo, dicen que la política monetaria solo puede afectar los precios a largo plazo; suponen que la producción potencial ya está dada.

    Sin embargo, una de las grandes lecciones que hemos aprendido de los últimos quince años de inestabilidad macroeconómica es que el potencial productivo de la economía es mucho más inestable y mucho menos seguro de lo que los economistas solían pensar. Hemos visto que la fuerza laboral crece y se reduce en respuesta a las condiciones del mercado laboral. Hemos visto que la inversión y el crecimiento de la productividad son muy sensibles a la demanda. Si la falta de gasto hace que la producción quede por debajo del potencial hoy, el potencial será menor mañana; si la economía se sobrecalienta durante un tiempo, el potencial productivo aumentará.

    Podemos ver lo mismo a nivel de industrias individuales. Uno de los desarrollos más sorprendentes y alentadores de los últimos años ha sido la rápida caída de los costos de generación de energía renovable. Está claro que esta caída en los costos es tanto el resultado como la causa del rápido crecimiento del gasto en estas tecnologías. Eso, a su vez, se debe en gran parte a políticas exitosas para dirigir el crédito hacia esas áreas. Una perspectiva que ve el dinero como algo secundario en relación con la “economía real” de la producción habría descartado esa posibilidad.

    Tomarse en serio el dinero y verlo como su propio dominio autónomo significa reconocer que la realidad social y material no es como el dinero. No podemos pensar en ella en términos de un conjunto de objetos existentes que deben ser asignados entre usos o a lo largo del tiempo. La producción no es una cantidad de capital y una cantidad de trabajo combinados en una función de producción. Es actividad humana organizada, coordinada de diversas maneras, orientada a la transformación abierta de un mundo cuyos resultados no son predecibles de antemano.

    En un sentido negativo, esto significa que deberíamos ser escépticos acerca de cualquier concepto económico descrito como “natural” o “real”. Estos conceptos suelen ser un intento de introducir subrepticiamente una visión de una economía no monetaria fundamentalmente diferente de la nuestra, o de disfrazar una afirmación normativa como una positiva, o ambas.

    Por ejemplo, deberíamos ser cautelosos con las tasas de interés “reales”. Este término es omnipresente, pero sugiere implícitamente que la transacción subyacente es un intercambio de bienes hoy por bienes mañana, que simplemente toma forma monetaria. Sin embargo, en realidad es un intercambio de pagarés: un conjunto de pagos monetarios por otro. No hay razón para que el precio relativo del dinero frente a las mercancías intervenga en él. De hecho, si miramos históricamente, antes de la era de los bancos centrales con objetivo de inflación, no existía una relación particular entre la inflación y las tasas de interés.

    También deberíamos ser escépticos con la idea del PIB real o el nivel de precios. Ese es otro gran tema de mi libro, pero está más allá del alcance de este texto.

    En el lado positivo, creo que esta perspectiva es una preparación esencial para explorar cuándo y en qué contextos las finanzas son importantes para la producción. Obviamente, en la realidad, la mayor parte de la producción se coordina de manera no mercantil, tanto dentro de las empresas —que son economías planificadas internamente— como a través de diversas formas de planificación a nivel de toda la economía. Sin embargo, también hay casos en los que la distribución de reclamaciones monetarias a través del sistema financiero es muy importante. Comprender qué actividades específicas están restringidas por el crédito y en qué circunstancias me parece un área de investigación importante, especialmente en el contexto del cambio climático.

    Me permitiré mencionar una dirección más a la que creo que apunta esta perspectiva.

    Como sugerí, la idea de la tasa de interés como el precio del tiempo, y la visión más amplia de intercambio real de la cual forma parte, trata los flujos y agregados monetarios como representaciones de una supuesta economía real no monetaria subyacente. Las personas que adoptan esta visión tienden a no preocuparse demasiado por cómo se construyen exactamente los valores monetarios. ¿Qué tasa, de entre el conjunto complejo de tasas de interés, es “la” tasa de interés? ¿Cuál de las diversas tasas de inflación posibles, y durante qué período hemos de restar para obtener la tasa de interés “real”? ¿Qué pagos se incluyen exactamente en el PIB y qué hacemos si eso cambia, o si es diferente en diferentes países?

    Si pensamos en los valores monetarios como meros sustitutos de algún “valor real” subyacente, las respuestas a estas preguntas no importan realmente. Por otro lado, si crees que los valores monetarios son lo que realmente es “real”, si no crees que son representaciones de alguna cantidad material subyacente, entonces debes preocuparte mucho por la manera en que se calculan. Si la tasa de interés realmente significa los pagos de un contrato de préstamo, y no algún tipo de tasa de cambio hipotética entre el pasado y el futuro, entonces debes ser claro sobre qué contrato de préstamo tienes en mente.

    De la misma manera, la mayoría de los economistas tratan los objetos de investigación como las relaciones causales subyacentes en la economía, esas “características estructurales fundamentales” que se supone son estables en el tiempo. Recuerda que la tasa de interés natural se define explícitamente con respecto a un equilibrio a largo plazo en el que todas las variables macroeconómicas son constantes o crecen a una tasa constante. Si así es como das razón de lo que estás haciendo, entonces los desarrollos históricos específicos son interesantes, a lo sumo, como estudios de caso o como motivaciones para el trabajo real, que consiste en modelos formales atemporales.

    Por otro lado, si nos tomamos el dinero en serio, no necesitamos postular este tipo de estructura profunda subyacente. Si no pensamos en el interés en términos de una compensación entre el presente y el futuro, entonces no necesitamos pensar en los ingresos y la producción futuros como algo que ya está determinado de alguna manera. Asimismo, si el dinero importa para la actividad de producción, tanto como financiamiento para la inversión como demanda, entonces no hay razón para pensar que la evolución real de la economía pueda entenderse en términos de una tendencia a largo plazo determinada por los fundamentos.

    El único objeto de investigación sensato en este caso son los eventos particulares que han ocurrido o que podrían ocurrir. Aproximarnos a nuestro tema de esta manera significa trabajar en términos de las variables que realmente observamos y medimos. Si estudiamos el PIB, es el PIB tal como lo definen y miden los contadores nacionales, no la “producción” en abstracto. Estas variables son generalmente monetarias.

    Esto significa enfocarse en explicaciones para desarrollos históricos específicos, en lugar de modelar el comportamiento de “la economía” en abstracto. Significa dar mayor importancia al trabajo descriptivo sobre los tipos de preguntas causales que los economistas suelen hacer; ello implica ampliar nuestro conjunto de herramientas empíricas más allá de la econometría.

    Estas sugerencias metodológicas pueden parecer alejadas de los relatos alternativos sobre la tasa de interés. Sin embargo, a medida que Arjun y yo hemos trabajado en este libro, nos hemos convencido de que las dos están estrechamente relacionadas. Tomarnos en serio el dinero y rechazar las ideas convencionales sobre la economía real tiene implicaciones de gran alcance para la forma en que hacemos economía.

    Reconocer que el dinero es su propio dominio nos permite ver la actividad productiva como un proceso histórico abierto y no como un problema estático de asignación. Al concentrarnos en el dinero, podremos obtener una visión más clara del mundo no monetario y, con suerte, estar en una mejor posición para cambiarlo.

    Traducido del ingles al español por Eduardo Gutiérrez Gonzalez

  4. Particiones Clientelistas

    Comentarios desactivados en Particiones Clientelistas

    Durante las elecciones parteaguas de Sudáfrica en mayo el partido Congreso Nacional Africano (ANC por sus siglas en inglés) no logró mantener la mayoría absoluta por primera vez en la historia democrática del país. Su caída de diecisiete puntos porcentuales desde la elección de hace cinco años resultó en que obtuviera solo el 40,18 % de los votos. La oposición del partido gobernante celebró el cambio repentino del sentir popular. El “dividendo de liberación” del ANC—el apoyo incondicional que se le ha concedido en agradecimiento por su papel en el logro de la democracia—parecía haber caducado. El ANC se estaba convirtiendo en un partido común y corriente, en un país común y corriente. 

    El declive precipitado de la suerte electoral del ANC no puede entenderse sin analizar más a fondo las dinámicas electorales en Sudáfrica, entre las que destaca el surgimiento del partido disidente Lanza de la Nación (MK) [uMkhonto weSizwe] que fundó el ex presidente del ANC, Jacob Zuma, apenas seis meses antes de las elecciones. El MK obtuvo el 14,58 % del voto total, en su mayoría de la provincia natal de Zuma, KwaZulu Natal (KZN). Otro recién llegado, el Alianza Patriótica (PA), redujo considerablemente el porcentaje de votos del ANC en distritos con mayoría de personas de color, sobre todo en las provincias de Cabo Occidental y Norte. El porcentaje promedio de votos del ANC cayó 6,3 puntos porcentuales en los distritos electorales sin partidos recién llegados que atentaron contra él. Es decir, una pérdida mayor que la de la última elección, pero tampoco un terremoto. Aún así el partido consiguió una mayoría cómoda en estos distritos. En cambio en las zonas donde hubo una fuerte presencia de los partidos recién llegados el apoyo del ANC se desplomó del 57,3 al 29,5%.

    Las cifras anteriores sugieren algo elemental pero importante: lo que ha definido a la política electoral sudafricana es la falta de oferta. Las tendencias de cambio de comportamiento electoral a paso tortuga que hemos visto en la última década no se explican únicamente con la inquebrantable lealtad al ANC. Más bien, tienen mucho que ver con la ausencia crónica de una oposición confiable. Para algunos segmentos del electorado en particular, esta dinámica cambió en mayo. Cada vez que la presencia de los partidos recién llegados cobró fuerza, el lento alejamiento del ANC se convirtió rápidamente en un deslave. Pero la mayoría de las personas votantes seguían desmotivadas: solo el 58 % de votantes en el registro acudió a las urnas, frente al 66 % en 2019, lo que representa menos del 40 % de la población con capacidad electoral. Los retrocesos del ANC y los avances irregulares de sus oponentes están produciendo una fragmentación del terreno electoral que podría instalarse por algún tiempo. 

    Dominio desorientador

    El poder del ANC es en parte el lugar de origen de la debilidad en la oposición; es decir:  la ineficacia de los partidos de oposición se debe al nivel de poder que el ANC ha gozado. El dominio absoluto del ANC sobre el electorado desde finales del Apartheid favoreció la limitación del espacio disponible para sus oponentes; orillándolos hacia estrategias de nicho centradas en movilizar a segmentos particulares del electorado, en lugar de construir plataformas de interés amplio. El caso más evidente es el de Alianza Democrática (DA), que surgió del Partido Demócrata (DP), la principal oposición liberal en el antiguo parlamento sudafricano. Tachado de traidor racial por el Partido Nacional (NP) gobernante, el DP recibió un apoyo modesto hasta las primeras elecciones democráticas del país, en las que obtuvo solo el 1,73 % de los votos. Pero maniobró hábilmente el inicio del periodo de transición al absorber votantes anteriores del NP cuando dicho partido colapsó bajo el peso de sus asociaciones históricas con el Apartheid y sus vínculos modernos con el ANC (con quien había formado un Gobierno de Unidad Nacional). El DA también logró grandes avances en las comunidades indias y de personas de color en esta época, posicionándose como defensor de los intereses de las minorías frente a la noción de transformación del ANC cada vez más enfocada en centrar a la población de raza negra.

    Impulsado por su rápido ascenso, pero tras haber agotado su crecimiento enfocado en las minorías, el DA cambió de estrategia a mediados de los años 2000. En un intento por despertar el interés de votantes de raza negra, suavizó su oposición a la acción afirmativa, incorporó posturas bienestaristas a su plataforma económica e inició un intenso cortejo de líderes de raza negra. El ascenso de Mmusi Maimane al mando en 2014 representó el apogeo de esta estrategia, la cual resultó en ganancias reales en 2016, cuando el partido logró su máximo de 26,9 % en las elecciones locales. Pero a partir de entonces se produjo un declive con la deserción de votantes de raza blanca hacia la derecha y el regreso de votantes centristas de raza negra al ANC tras la destitución de Zuma. En las elecciones nacionales de 2019, el DA obtuvo solo el 20,77 %. El lento giro del partido hacia la centroizquierda se deshizo a una velocidad vertiginosa. Hubo líderes de raza negra, de alto perfil, que se vieron obligados a dejar sus puestos y la mayoría optó por abandonar el partido, incluido el propio Maimane. Logró predominar una facción de neoliberalismo virulento con daltonismo racial dirigida por John Steenhuisen.

    Este resultado se debió a varios factores. En primer lugar, la genuina preocupación de que el DA estuviera perdiendo el apoyo de su electorado principal: votantes de raza blanca. En segundo lugar, el hecho de que ciertas figuras clave repensaran su postura en cuanto a las problemáticas raciales de forma repentina, al ser absorbidas por el vórtice del discurso político de las batallas culturales que emanaba de Estados Unidos. En tercer lugar, y quizás el más importante, fue el rechazo interno de las funcionarias y funcionarios de raza blanca del partido que vieron cómo el poder se les escapaba de las manos a medida que líderes más jóvenes de raza negra ascendían rápidamente entre sus filas. 

    Pero la fuerza de la reacción de la derecha se habría visto seriamente mermada si el programa Maimane hubiese ganado verdadero terreno. Si hubiera logrado y sostenido grandes avances respecto al electorado de raza negra, podría haber cambiado la complexión racial del partido, estabilizado su control del poder y atraído una mayor coalición de actores menos ideológicos, particularmente en la industria privada, donde existía el interés de fomentar una alternativa viable al ANC. Fue la aritmética electoral poco prometedora, por así decirlo, la que hizo mucho más fácil que los elementos revanchistas convencieran al DA de asumir su papel de oposición profesionalizada e ideológicamente pura. 

    En cuanto al Luchadores por la Libertad Económica (EFF), es más difícil determinar la importancia estratégica que tuvo el panorama de partido único, porque su inclinación, y la de su líder vitalicio inseparable, siempre ha sido de carácter más ideológico. Julius Malema fundó el EFF en 2013, varios años después de su expulsión del ANC. Malema, ex líder de la Liga Juvenil del ANC, intentó forjar su nuevo partido con el molde histórico de dicha organización, a la cual se le percibía tradicionalmente como la conciencia radical del movimiento del congreso. A la luz de su preferencia constante por la grandilocuencia revolucionaria, no está del todo claro si el EFF habría intentado crear una imagen con más atractivo electoral en sus inicios, incluso si hubiese existido un camino más abierto. Dicho esto, la trayectoria de Malema no es por mucho una de principios inquebrantables. Asediado por escándalos de corrupción y la desconfianza profunda de votantes centristas, su identidad de marca política actual parece precipitarse hacia su límite. El porcentaje de votos para el EFF se ha mantenido estable en general durante ocho años; aunque esto oculta cantidades masivas de relevos entre sus simpatizantes individuales, lo cual sugiere que muchas personas ven al partido como herramienta para un voto de protesta en lugar de una alternativa viable. Además, su nicho elegido ahora tiene más contrincantes tras el surgimiento repentino de MK: la mayoría de las pérdidas del EFF en las últimas elecciones fueron en KZN (ver la primera figura, segundo recuadro). Si bien es difícil imaginarse al partido apelando extensamente por una postura centrista, sí podríamos empezar a ver cómo el pragmatismo electoral suaviza ciertos aspectos de su radicalismo.

    En este caso la señal será su actuar respecto a la inmigración. A nivel discurso, el propio Malema se ha mantenido bastante firme en su compromiso con un panafricanismo inclusivo, postura cada vez más costosa a medida que se calcifican las actitudes xenófobas del público general. Sin embargo, la verdad es que en este tema el partido siempre ha hablado desde la izquierda y actuado un poco más hacia la derecha, defendiendo en voz alta a los inmigrantes desde el podio y permitiéndoles a las ramas locales experimentar con políticas xenófobas. Una mayor correspondencia de su discurso con sus acciones podría indicar un cambio más significativo en su dirección estratégica. 

    El dominio incuestionable del ANC no solo ha servido para desorientar a contendientes actuales, sino también a los posibles. La confusión estratégica que genera el control del ANC sobre la sociedad civil es clave para explicar por qué en varias décadas de vibrante activismo comunitario, y en las calles, no se ha consolidado ninguna alternativa política. Quienes impulsan el activismo radical fuera del ANC se han enfrentado a un dilema persistente: las culturas de protesta firmemente asentadas engendran vastos recursos para la movilización, pero la tenaz lealtad a la tradición del congreso ha frustrado los esfuerzos por cohesionar la organización. Esto ha fomentado una tendencia movimientista profundamente arraigada dentro de la llamada “izquierda independiente” que ha tendido a desdeñar la política electoral y partidista en favor de una fe permanente en la acción política espontánea. El hecho es que en más de dos décadas, los únicos nuevos partidos de oposición importantes provienen del seno del ANC. 

    Fisuras complejas

    Los errores estratégicos no pueden explicar por completo la debilidad de la oposición. Los contrincantes del ANC se han visto obligados a navegar por un terreno político complejo que no ofrece fórmulas fáciles para formar coaliciones mayoritarias. Al sistema político sudafricano lo dividen profundas fisuras transversales que han estado semiocultas bajo la “gran parroquia” del ANC y están saliendo a la luz a medida que este último retrocede.

    La identidad racial ha sido de singular importancia durante la mayor parte del periodo democrático: era común entre especialistas en ciencia política referirse a las elecciones sudafricanas como un “censo racial” en el que casi la totalidad de las personas de raza negra votaban por el ANC. La identidad racial sigue siendo uno de los mayores pronosticadores del comportamiento electoral individual. A quienes apoyan al DA les gusta argumentar que el partido es posracial, señalando que es el partido principal más diverso, lo cual es cierto en un sentido estrictamente estadístico. Aproximadamente un tercio de sus votantes son de raza negra, lo que podría considerarse un logro si no fuera por el hecho de que el 81,4 % de la población del país es negra. El DA es una organización importante, establecida, con alcance y perfil nacional, con antecedentes de gobernanza (relativamente limpios) y recursos masivos gracias a sus vínculos con la comunidad empresarial y la élite blanca. A pesar de ello, capta menos del siete por ciento de los votos en los distritos electorales de población mayoritaria negra: cifra que se ha mantenido estable por diez años, lo que difícilmente evidencia que el partido esté logrando trascender la línea divisoria del color.

    El sexto partido más grande de Sudáfrica después de las elecciones de mayo, la Alianza Patriótica, es racialmente exclusivista. Formado en 2013 por Gayton McKenzie, un ex ladrón de bancos convertido en orador motivacional, el partido solo obtuvo 6.660 votos en 2019. En los cinco años transcurridos desde entonces, aprovechó una ola de sentimiento nacionalista en la comunidad de color. También atrajo a votantes con posturas conservadoras, anti inmigrantes y de mano dura contra el crimen.

    Hasta el 2024, el papel de la etnicidad en las elecciones de Sudáfrica no había sido particularmente importante. En los primeros años de transición, una gran proporción del electorado en la provincia de mayoría zulú, KwaZulu Natal (KZN), apoyó al Partido de la Libertad Inkatha (IFP) que es tradicionalista; pero cuando Zuma llegó al poder, su apoyo migró poco a poco hacia el ANC. El ANC sufrió una ola de deserciones en la provincia KZN después de que Zuma perdiera su puesto en 2017 y una gran parte de quienes lo abandonaron regresaron al IFP o al EFF. En mayo el partido de Zuma, MK, se hizo de muchos de estos votos, al obtener el 45 % del voto en la localidad, a pesar de haberse formado solo seis meses antes. El partido avivó agravios sociales y económicos arraigados en la provincia más afectada por las crisis sociales y ecológicas del país. Pero también planteó demandas tradicionalistas, como el llamado a crear una tercera cámara del parlamento compuesta por líderes tradicionales. La sorprendente victoria del MK en KZN se logró convenciendo a grandes sectores del ANC de que se unieran a su bandera. Ramas enteras del partido migraron al MK, pero a menudo en secreto, y continuaron aprovechando los recursos del partido gobernante mientras hacían campaña a favor de sus oponentes. 

    Este resultado solo fue posible porque el atractivo masivo de Zuma y su enorme influencia entre los señoríos locales perduraban en KZN. Esa sólida imagen, a pesar de su desempeño como líder en las cuantiosas crisis que asaltaron a la provincia, no sería concebible sin tomar en cuenta su habilidad de ocupar el lugar de abanderado del nacionalismo zulú renaciente. Fuera de KZN, Zuma es una de las figuras políticas más detestadas del país. Sin embargo, el apoyo para el partido también fue sustancial en Gauteng y Mpulmalanga. Hay analistas que interpretan esto como evidencia del atractivo más universal del partido, pero una mirada más cercana muestra que sus avances en esas provincias se aproximan mucho al tamaño de la población de habla zulú. En las partes del país donde la cantidad de hablantes de zulú es marginal, el partido tuvo poco repunte.

    Si la identidad étnica estaba destinada a volverse central en la política sudafricana, el KZN siempre iba a ser el lugar donde tal fenómeno surgiría. Por razones históricas la conciencia étnica y la organización en torno a ella están mucho más labradas allí que en otras partes del país. Aunque hay pocas señales de este giro, existe cierto riesgo de que la aparición en la escena nacional de una fuerte facción zulú motive la movilización en otras zonas en torno a la etnicidad.  

    En el campo, los partidos rivales del ANC enfrentan serios dilemas. La gran mayoría de la población rural vive bajo el mando de autoridades tradicionales, que anteriormente fueron instrumentos coloniales de gobierno indirecto. Hoy son un grupo levemente heterogéneo: algunos respetan ciertos principios de democracia consultiva, mientras que la mayoría se mantiene firme dentro del molde colonial de autoridad patriarcal concentrada. Por la razón que fuese, las autoridades tradicionales han conservado mucho mayor legitimidad que otras esferas de gobierno. Debido a que facilitan el acceso a los derechos mineros y acarrean a sus “súbditos” en las urnas electorales, se han convertido en engranajes importantes en la maquinaria de patrocinio del ANC al ayudar al partido gobernante a asegurar su control sobre la población rural a cambio de una parte de las rentas minerales y legislación beneficiosa. Excluyendo al KZN, el apoyo del ANC en 2024 se mantuvo mucho mejor en las zonas tradicionalistas que en otras partes del país, donde sufrió la mitad de la tasa de disminución que le afectó en los entornos urbanos.

    Políticas clientelistas

    Lo anterior nos lleva a la última fisura en Sudáfrica, y la más importante: la división debido a los vastos sistemas de clientelismo que pueblan el Estado controlado por el ANC. Podría parecer extraño hablar del clientelismo como una “fisura”, término que se refiere a divisiones profundas y duraderas en la población general. Pero, de hecho, ésta es la naturaleza exacta del conflicto que generó la práctica arraigada de competencia por rentas, la cual se ha vuelto un aspecto característico de la economía política post Apartheid. Tal como ha argumentado Karl von Holdt, la competencia por rentas en la Sudáfrica moderna es más que una empresa criminal circunscrita: comprende un “sistema político-económico informal” que se ha convertido en el vehículo principal de creación de clase para una élite negra aspirante.

    Dicha economía informal en muchos sentidos es la descendiente directa de la economía formal neoliberal que el ANC construyó durante los últimos treinta años. La economía formal restableció el dominio de un conjunto cada vez más globalizado de grandes corporaciones, ocasionando así daños enormes a la productividad y a los motores generadores de divisas. Mientras que un grupo pequeño pero influyente de élites negras consiguió su entrada en los nuevos terrenos globalizados de la economía mediante políticas de empoderamiento económico para la población negra, las aspiraciones de la fracción de clase más amplia a la que pertenecían las empresas negras emergentes se vieron frustradas por una perspectiva de crecimiento escaso y por la desindustrialización prematura. Sus aspiraciones, entonces, fueron cada vez más desplazadas de la economía privada al Estado. 

    A nivel popular se dio un proceso similar cuando el mercado laboral agarrotado no logró absorber los gigantescos excedentes de mano de obra que antes contenía el sistema de bantustanes. El desempleo masivo y la dependencia del Estado se hicieron aspectos característicos del nuevo régimen. De este modo se ejercieron enormes presiones “del lado de la demanda” directamente sobre el nuevo Estado controlado por el ANC en favor del clientelismo y las rentas. Del “lado de la oferta” la politización del servicio público por parte del ANC y su intento de proyectar el control del partido sobre todos los niveles del gobierno creó las condiciones para la rápida expansión de la economía informal. Nació entonces un «Estado del contrato”, definido por gastos de procuración inflados, de la mano y entrelazado con el capital generado por el “tenderpreneuring”. El empleo público se convirtió en un enorme motor de avance social para las personas sudafricanas negras.

    Los mecanismos de clientelismo fueron la base social de la presidencia de Zuma. Al alcanzar el poder en 2007, gracias a una amplia coalición en la que los sindicatos tuvieron un papel prominente, no tardó en descartar los tablones izquierdistas que sostuvieron su plataforma y en amplificar el mensaje tradicionalista que resonaba más en las zonas rurales remotas que apoyan al partido, y donde el clientelismo está más arraigado. Su administración supervisó un aumento gigantesco en la competencia por rentas y el crecimiento del empleo en el sector público. Pero también se instaló de manera personal en el centro del mayor nexo de corrupción del Estado, que giraba en torno a los infames hermanos Gupta, una familia de empresarios indios que había forjado estrechas relaciones con los peces gordos del ANC desde los años noventa. 

    El nexo Zuma-Gupta operaba según un modelo expansionista en el que las rentas se reinvertían en gran medida para acumular capital y acceso político. Creció rápidamente, a medida que la influencia de los Gupta se extendía sobre una extraordinaria variedad de instituciones públicas y se establecía en el nivel ejecutivo del poder, donde llegó incluso a convocar, nombrar y despedir a cabezas de los ministerios del gabinete, desde su plantel en Johannesburgo. Pronto la máquina Gupta chocó contra los límites impuestos por los focos de autoridad regulatoria aún intacta en el Estado, particularmente en el Tesoro Nacional que habían retenido una extensa supervisión de las adquisiciones y la inteligencia financiera. La “lógica” de la economía informal, como sostiene von Holdt, requería la captura de estas agencias. 

    En diciembre de 2015, Zuma anunció una reorganización sorpresa del gabinete en la que un diputado poco conocido, Des van Rooyen, quedó como nuevo Ministro de Finanzas. El acto provocó una oposición colosal de grandes empresas, particularmente del sector bancario, que prometieron una vorágine financiera si se mantenía el nombramiento. Van Rooyen fue destituido tres días después y se reintegró al gabinete un candidato favorable a las empresas. Ese incidente las puso en pie de guerra y dio inicio a una fase de movilización asertiva contra Zuma. Como parte de una campaña de relaciones públicas, orquestada por la infame agencia de marketing Bell Pottinger, los Gupta y sus aliados empezaron a presentarse como los protagonistas de una visión de “transformación económica radical” (RET) obstaculizada por el llamado “capital del monopolio blanco”, que en la práctica era la cooptación del Estado y corrupción a gran escala.

    Así, la relación simbiótica entre la economía informal y la formal evolucionó rápidamente hacia una relación contradictoria. Bajo Zuma los sistemas de clientelismo, que ayudaron a estabilizar el camino inicial de la reforma neoliberal al apuntalar la legitimidad del ANC, comenzaron a debilitar las condiciones para la acumulación corporativa de manera crítica. La depredación más intensa durante la administración de Zuma estuvo dirigida a las empresas estatales (SOEs), como los sectores de logística y electricidad. Hay análisis recientes donde se demuestra que lo que produjo la “década perdida” de crecimiento durante los años de Zuma en el poder fue, más que nada, el colapso de dichos sectores. Al querer tener en la mira a la tesorería, la facción pro RET amenazó el pilar institucional de la economía neoliberal con prudencia fiscal, e hizo real una confrontación total con el gran capital.

    Por lo tanto, la división entre economía informal y formal es, ante todo, una fisura dentro de la esfera de la élite. Aunque en general estas delimitaciones no son tan claras en la práctica, enfrentan a grandes empresas de capital históricamente blanco, pero que ahora realmente es mixto, contra la fracción del capital generado por el “tenderpreneuring”. Pero las grietas que delinea son mucho más profundas. El clientelismo en Sudáfrica siempre ha tenido un carácter social. Grandes grupos electorales se incorporan directamente a los circuitos de la economía informal a través de la politización del empleo público, la prestación de asistencia social y las prácticas del mecanismo clientelista a nivel de las ramas gubernamentales. 

    Más allá de lo anterior, las fuerzas del RET han acumulado una base social más amplia al enmarcar su proyecto como respuesta a una cuestión nacional no resuelta. Los intereses convergentes dentro de la economía informal y la persistente incapacidad de la economía formal para ofrecer vías de transformación han dado coherencia y tracción social al RET. En este sentido, von Holdt tiene razón al hablar de procesos de “formación de clases” que se incuban dentro del sistema de clientelismo. Hasta cierto punto, estas divisiones están correlacionadas con la situación de desempleo, que es el indicador principal de la inclusión en la economía formal. Según algunas encuestas, es un tanto más probable que quienes apoyan a partidos populistas formen parte de las crecientes filas del desempleo. Esto también le da a los partidos una apariencia más juvenil.    

    Por otra parte, el resultado de la “transformación económica radical” que opera en la realidad ha sido la erosión catastrófica de la capacidad del Estado, lo que le ha generado muchos enemigos al RET. El colapso de la prestación de servicios básicos, provocado por el fracaso de los servicios públicos y de la administración local, ha sido atroz para millones de personas sudafricanas comunes y corrientes. La economía se contrajo constantemente a nivel per cápita durante la década perdida de Zuma y el desempleo alcanzó niveles monumentales. El tema de la corrupción pone rojos de ira a muchos sectores de la población. Fuera de KZN, Zuma no pudo eludir que se le culpara de esto y dejó el cargo con un índice de aprobación de apenas veinte puntos. Otras figuras de la RET, como Julius Malema del EFF, se enfrentaron a un desdén similar fuera de su devota base de apoyo. Cyril Ramaphosa del ANC asumió el cargo con un índice de aprobación de más de 70 puntos como el candidato “al rescate”. 

    La era de la fragmentación

    La era de dominio del ANC está llegando a su fin. Sin embargo, gracias a la debilidad histórica de la oposición, la compleja estructura de fisuras del electorado y un sistema de representación proporcional con barreras bajas, el ANC no le está cediendo el paso a ningún partido nuevo sino a un campo político fragmentado. El 29 de mayo se produjo una legislatura fragmentada: el ANC obtuvo 159 puestos parlamentarios; tres partidos de oposición medianos obtuvieron 184 en conjunto; dos grupos de oposición más pequeños reclamaron veintiséis de forma conjunta, y los treinta y un puestos restantes se dividieron entre micro partidos. Este panorama traerá serios desafíos a la gobernanza en una sociedad profundamente dividida, sin antecedentes de políticas de coalición a nivel nacional o provincial. Las recientes turbulencias en el ámbito de los gobiernos locales, donde las coaliciones son una realidad generalizada desde hace algunos años, ofrecen un adelanto preocupante de los problemas que se avecinan. 

    No obstante, la fragmentación puede ser la razón principal por la que Sudáfrica no se ha visto arrastrada por la ola global de autoritarismo populista. Si Dani Rodrik tiene razón al atribuirle una réplica a la globalización a la marea populista, entonces Sudáfrica debería haber sido de los primeros países en sufrir un “retroceso” democrático. En las últimas décadas, el país ha tenido importantes conmociones en relación al comercio y la inmigración, lo cual agravó una ya aguda crisis de desempleo y alta criminalidad. Sin embargo, aunque las filas populistas (MK y EFF) han aumentado, hasta ahora no han mostrado ningún potencial para alcanzar el nivel de apoyo mayoritario que ha facilitado la erosión democrática en otros países.

    No deberíamos permitir que esto sea motivo de más discurso sobre el excepcionalismo sudafricano. Si bien es cierto que el legado de la liberación le otorgó cierta tenacidad a sus instituciones democráticas, sobre todo mediante la fuerte tendencia constitucionalista en la tradición del Congreso, también es un hecho que el sentimiento popular ha dado un giro más nativista y autoritario en los últimos años, a la par de la marea populista a nivel mundial. Un motivo clave por el que no se ha producido el mismo tipo de resultado electoral es que las sacudidas de la globalización, en lugar de producir sus propias divisiones, se han refractado a través de la estructura de división poscolonial, que sigue siendo la dominante. En consecuencia, las variantes locales del populismo no pueden compararse con las del exterior: son en gran medida sui generis. El EFF y el MK, los dos principales partidos populistas, surgieron dentro del partido gobernante. No son movimientos externos y su gramática moral es de transformación, no de lucha contra la corrupción. Sus energías vitales derivan del patrimonialismo de las élites más que del chauvinismo de la clase media. 

    A nivel fundamental, sus configuraciones de clase son muy distintas a las de otros populistas del Sur global, sobre todo porque están atrapados en un profundo antagonismo con el gran capital. Ello les traza un camino mucho más difícil hacia el poder, pero también los hace más peligrosos. Su ruptura irreconciliable con la clase inversora significa que no tienen medios para elaborar un programa económico viable. A su vez, eso significa que para gobernar tendrán que moderarse drásticamente y formar una coalición más amplia—o tendrán que usurpar la prerrogativa de inversión de sus antagonistas. La segunda ruta implica un conflicto directo con la propiedad y con la democracia, no la lenta restricción de la libertad política que ha sido el modus operandi de la mayoría de los autoritarios modernos.    

    Agrupar al EFF y al MK podría considerarse analíticamente cuestionable cuando son tan divergentes en lo ideológico. El EFF se describe a sí mismo como fanoniano-marxista y recurre en gran medida al caché de la izquierda (menos los aspectos democráticos) en sus manifiestos, que denuncian la explotación, demandan un desarrollo dirigido por el Estado y abrazan el panafricanismo. El MK también se autodenomina partido de izquierda, aunque no se esfuerza de ningún modo parecido por actuar en concordancia con esa etiqueta. Su mensaje es descaradamente chauvinista, misógino e incluso feudal. Sin embargo, ambos se encuentran en una alianza cada vez más estrecha, ahora oficializada en el “Grupo Progresista” parlamentario, que también comprende una serie de partidos nacionalistas más pequeños y aparentemente de izquierda. Ciertas figuras clave asociadas con el proyecto de Zuma, como la desacreditada ex Protectora Pública, Busisiwe Mkhwebane, se han unido a los escaños parlamentarios del EFF. La convergencia de EFF y MK demuestra más claramente las formas en que la división informal-formal se ha convertido en la principal contradicción en la formación social sudafricana, quizás no a nivel de la atención popular, pero sí por el lugar central que ocupa en el conflicto político organizado. Lo que une a estos partidos es un compromiso común con la corrupción, racionalizado como reparación histórica. 

    Aunque su organización está fragmentada, el campo político se está dividiendo cada vez más en dos grandes territorios hostiles: el liberal por un lado y el cleptocrático por el otro. Lo que complica esta bifurcación, por lo demás clara, es el ANC, que abarca tanto el liberalismo como la cleptocracia. Su facción gobernante bajo Ramaphosa se asienta firmemente en el territorio liberal y tiene fuertes vínculos con la burguesía corporativa. No existe una facción de la RET abiertamente organizada en el ANC, aunque sus principales figuras intermediarias de poder, como su presidente y vicepresidente, mantienen vínculos en el terreno cleptocrático. Se dice que prefieren una alianza con el EFF tras el resultado de mayo. La rama del ANC en Gauteng, donde el vicepresidente tiene su base, ha rechazado el mandato de la organización nacional de buscar cogobernanza con el DA.

    En términos más generales, el partido en su conjunto sigue completamente atrapado en los circuitos de la economía informal. Esto no significa necesariamente que una mayoría esté a favor de un retorno al modelo de gobernanza de Zuma. Es probable que exista una importante facción “moderada” que quiera mantener el flujo de rentas pero mitigar su antagonismo con la economía formal y evitar las consecuencias electorales de la regresión a la cooptación del Estado. A nivel de base y dentro de la izquierda del partido, la agenda de rescate de Ramaphosa probablemente siga siendo popular. Su popularidad entre el electorado, que a pesar de algunos reveses sigue siendo mucho mayor que la del propio ANC, sigue siendo su principal ventaja dentro de estos conflictos faccionales.  

    Fracturas futuras

    De ahí que el ANC estuviera profundamente dividido sobre la cuestión de la coalición tras el resultado del 29 de mayo. Hubo voces retumbantes que denunciaron un posible acuerdo con el DA como si equivaliera a negociar un trato con el Apartheid. Otros predicaron la ruina del ANC si se reincorpora la RET. Ramaphosa, siendo un negociador consumado, navegó hábilmente estas aguas turbulentas y logró su mayor preferencia mediante una consolidación del terreno liberal; el llamado Gobierno de Unidad Nacional es en la práctica un acuerdo entre el ANC, el DA y el IFP. Ninguno de los otros micro partidos tiene la cantidad de puestos parlamentarios que les permitan marcar la diferencia. Si el Gobierno de Unidad Nacional es en muchos sentidos un logro, Ramaphosa lo ganó sin gastar el considerable capital necesario para pedirle abiertamente un pacto al DA. En su lugar, Ramaphosa abrió la puerta de par en par, invitando a todos los partidos a unirse al GNU, apostando correctamente que la intransigencia de la RET a la hora de trabajar con los “intereses blancos” impediría que el EFF y el MK se sumaran a una alianza. Al mismo tiempo, al mantener viva la amenaza de una alianza con la RET, se logró un acuerdo muy favorable para el ANC en las negociaciones con el DA, que garantizaron los principales centros de poder ministerial.

    La jugada maestra de Ramaphosa le ha dado al país un respiro bienvenido. Si el ANC hubiese elegido formar un gobierno con el lado cleptocrático, habría revertido los recientes avances y lanzado leña a la crisis social latente. Aun así se presentan interrogantes importantes sobre cuánto durará la coalición GNU. El mandato de Ramaphosa como presidente del ANC finalizará en 2027.  Hasta hoy no hay alguien de la talla para sucederle y garantizar la estabilidad continua de su proyecto, y en general se cree que el principal contendiente, el vicepresidente Paul Mashatile, se inclina por el EFF. 

    Para ganar decisivamente, el lado liberal tendría que desarmar poco a poco la base material del poder cleptocrático. Tendrían que presionar a la economía informal tanto por el lado de la demanda como por el de la oferta. Eso requeriría, en primer lugar, un ambicioso proyecto de reconstrucción del Estado para profesionalizar el servicio público y establecer un control centralizado de la concesión de prestaciones de servicios. Ramaphosa no tiene medios posibles para purgar la corrupción de la raíz a las ramas, pero podría canalizar las rentas de manera que se empiecen a alinear con los objetivos institucionales, en lugar de socavarlos, como los estados desarrollistas de Asia Oriental parecen haber logrado. En ese sentido, hay pequeños motivos de esperanza. Ramaphosa y sus colegas del GNU están a favor de la reforma. La transformación del servicio público podría ser más fácil de vender al ANC ahora que está perdiendo su monopolio sobre los nombramientos. La historia muestra que los partidos dominantes tienen más probabilidades de acceder a la despolitización del Estado cuando se enfrentan a la posibilidad de las armas del clientelismo apuntando en su contra.     

    La perspectiva de una reactivación significativa del extinto modelo de crecimiento de Sudáfrica es mucho más sombría. La facción liberal no tiene ninguna visión o programa discernible para lograrlo. La prioridad inmediata del GNU es llevar adelante la Operación Vulindlela, el principal programa de reforma de Ramaphosa, que se centra en modernizar la infraestructura del país y deshacer el daño que la cooptación del Estado causó a las industrias de redes clave. Ha logrado avances notables, más visibles en el cambio dramático de rumbo de la crisis de energía eléctrica. Al momento de la redacción de este artículo, Sudáfrica lleva 144 días sin cortes programados. En 2023 sólo hubo diecisiete días en los que las luces permanecieron encendidas de forma ininterrumpida.  

    Por modestas que sean, la Operación Vulindlela tiene buenas posibilidades de lograr mejoras significativas, dado el completo estancamiento actual de la economía. Esto le brinda condiciones favorables al GNU para producir logros a mediano plazo. Pero incluso en el escenario más optimista, en el que el crecimiento repunte aproximadamente al 3 %, no queda claro si esto será suficiente para consolidar el bloque liberal a largo plazo. La tasa de desempleo actual del país es de un entristecedor 41,9 %. La gran mayoría de personas que quedan atrapadas en la trampa de la exclusión prolongada del mercado laboral son jóvenes. A menos que la clase política dirija su mirada hacia una transformación fundamental del modelo económico de Sudáfrica, el país seguirá bordeando el abismo del populismo y el desmoronamiento social.

    Este ensayo fue traducido del inglés al español por Adriana Nodal-Tarafa.

  5. El corral del mundo

    Comentarios desactivados en El corral del mundo

    Recientemente, un visitante en la selva amazónica se sorprendió al encontrar al animal más conspicuo de todos: en lugar de los exóticos jaguares, halló la región poblada por la “vaca nelore con su joroba, orejas caídas y pelaje blanco brillante; la conquistadora final de la frontera”. A medida que la economía brasileña se fue transformando en el principal proveedor mundial de carne de res en las últimas dos décadas, la selva tropical que alberga el 10 por ciento de las especies animales del mundo ha sido quemada para abrir paso a millones de vacas de pastoreo. Según cuentas recientes, hay más del doble de vacas que personas en la parte brasileña del Amazonas: alrededor de 63 y 28 millones respectivamente.

    Cuando el presidente Luís Inácio Lula da Silva comenzó su primer mandato, en 2003, las exportaciones brasileñas de carne de res congelada ocupaban el tercer lugar en el mundo por volumen, representando alrededor del 11 por ciento. Para finales de su segundo mandato en 2010, Brasil ocupaba el primer lugar, representando el 23 por ciento de toda la carne de res congelada exportada a nivel mundial; en términos cuantitativos, esto representó un aumento de 317 a 781 mil toneladas. Durante la década siguiente, la supremacía de la carne brasileña creció: en 2022 Brasil fue el proveedor del 32 por ciento de toda la carne de res congelada comerciada internacionalmente, exportando casi el doble que India, el segundo mayor exportador. El posicionamiento de Brasil como corral proveedor a nivel mundial estuvo estrechamente vinculado al ascenso de China como superpotencia económica: las importaciones chinas de carne de res congelada aumentaron entre 2002 y 2022, pasando de once mil a más de dos millones de toneladas1Datos tomados del (<)em(>)World Integrated Trade Solution(<)/em(>), Banco Mundial: (<)a href='http://www.wits.worldbank.org/'(>)www.wits.worldbank.org(<)/a(>)..

    El caso de la soya es aún más dramático. La participación brasileña en las exportaciones globales de esta leguminosa subió considerablemente, pasando de aproximadamente una cuarta parte en 2003 a alrededor de la mitad desde 2018. Una porción significativa de estos bienes se utiliza para producir alimentos para el ganado de otros países; algunos investigadores hablan de la aparición de un “complejo soya-carne entre Brasil y China” para describir estos cambios en las relaciones agroalimentarias globales. Las dos mercancías —la carne de res y el grano de soya— se han expandido por el interior de Brasil casi como un incendio forestal y gran parte de su producción no cumple con las regulaciones ambientales locales (ver la expansión geográfica de las dos actividades en las Figuras 1 y 2, a continuación). Una investigación realizada en 2020 por Raoni Rajão y otros compiló datos exhaustivos sobre 815 mil propiedades rurales en la Amazonía y el Cerrado (la sabana brasileña); el estudio concluyó que “aproximadamente el 20 por ciento de las exportaciones de soya y al menos el 17 por ciento de las exportaciones de carne de res de ambos biomas hacia la Unión Europea pueden estar afectadas con deforestación ilegal” (las proporciones pueden ser aún mayores para las exportaciones a destinos con regulaciones más laxas).

    El camino que lleva a las cumbres luminosas del desarrollo no suele estar señalado por un crecimiento explosivo en las exportaciones de materias primas. Los precios de estos productos son altamente volátiles y tienden a someter a las economías que dependen de sus exportaciones a trayectorias inestables, en detrimento de un crecimiento a largo plazo. Crucialmente, la producción primaria rara vez ofrece los encadenamientos productivos hacia atrás y hacia adelante que se requieren para fomentar aumentos de productividad económica, promoviendo un cambio técnico acumulativo. Con frecuencia, la producción primaria es un enclave: por un lado, tiene repercusiones limitadas en otras industrias y el mercado laboral; por otro lado, llega con un potencial de arrastrar negativamente a toda la economía si es que la caída de los precios internacionales lleva a una devaluación de la moneda y a una crisis económica. De hecho, el colapso de la economía brasileña entre 2014 y 2016 tuvo múltiples determinantes, pero estuvo indudablemente relacionado con la caída en los precios de las materias primas.

    En la era de la emergencia climática, ser un exportador de bienes primarios puede incrementar las desventajas para el desarrollo. Como argumentó un equipo de investigadores de la London School of Economics y la Universidad de Oxford, “estamos ante una carrera verde global; una carrera en la que los pioneros serán recompensados y los rezagados se arriesgarán a perder competitividad global”. Además de las barreras para subir en la cadena de valor del mercado mundial, el costo económico de convertirse en el corral proveedor del mundo se ve agravado por sus impactos ambientales, tanto en términos de emisiones como de pérdida de biodiversidad. Brasil es el séptimo mayor emisor de gases de efecto invernadero. Sin embargo, la composición de sus emisiones difiere marcadamente de la tendencia mundial: mientras que la agricultura, la silvicultura y el cambio en el uso del suelo son aproximadamente el 18 por ciento de las emisiones globales, representaron en conjunto más de tres cuartas partes de las emisiones de Brasil entre 2000 y 2020. En cuanto a las emisiones del país, los combustibles fósiles pasan a un segundo plano, eclipsados por la carne y la soya. Aunque los mercados globales de materias primas apoyaron previamente una agenda redistributiva nacional, la dependencia que hoy tiene la economía brasileña de la producción primaria basada en deforestación impide que ofrezca un nivel de vida digno a la mayoría de su población y contribuye a la degradación de sus ecosistemas y al calentamiento del planeta.

    Esperanzas verdes

    Recientemente, esta imagen desoladora ha dado paso a miradas más positivas sobre las perspectivas de Brasil en la transición verde global. Después de cuatro años de un gobierno de extrema derecha y negacionista del cambio climático que promovió activamente la deforestación, el ascenso electoral de Lula a un tercer mandato ha producido cierto optimismo. Lula ha estado tratando de posicionarse en el escenario mundial como un firme defensor de la transición verde. Marina Silva —la líder ambiental que estuvo en su gabinete entre 2003 y 2008 y que luego renunció en medio de desacuerdos sobre la política ambiental— ha regresado como ministra del medio ambiente y cambio climático, logrando reducir la deforestación en la Amazonía en casi un 40 por ciento en 2023. En esa línea, y para reforzar aún más sus credenciales en acción climática, Brasil será en 2025 el anfitrión de la COP30 en la ciudad amazónica de Belén. En un artículo del Financial Times el pasado septiembre, el ministro de finanzas Fernando Haddad contextualizó la agenda económica de la administración en términos de una transformación verde: “una transformación integral de nuestra economía y sociedad a través de infraestructuras más verdes, una agricultura sostenible, reforestación, economía circular, un mayor uso de tecnología en el proceso productivo y adaptación al cambio climático”.

    La visión esperanzada no se limita a círculos gubernamentales. En la más reciente edición del  Country Climate and Development Report, dedicado a Brasil, el Banco Mundial argumentó que la “matriz energética relativamente limpia y renovable” del país, basada predominantemente en la energía hidroeléctrica, le da “una ventaja importante para construir un sector industrial de bajas emisiones.” Desde este punto de vista, la composición excepcional de las emisiones brasileñas no nos revela tanto el sector agroindustrial destructivo y altamente emisor del país, como la baja intensidad de carbono de su sector energético. Esta podría ser movilizada para impulsar las exportaciones industriales, dándole una ventaja sobre los competidores que proveen energía para la producción manufacturera quemando carbón o gas natural, y haciendo que la descarbonización completa de la economía sea más alcanzable en Brasil que en otros lugares. Como afirmó Ricardo Abramovay, el país puede reducir sus emisiones a la mitad “sin transformar estructuralmente su economía,” pues puede eliminar la deforestación “sin ninguna modificación en el sistema de transporte, la matriz energética, los patrones de consumo, la calefacción o refrigeración de los hogares”; como han dicho otros, cumplir con el objetivo de emisiones del país para 2030 es algo que se “podría lograr de manera bastante económica.”

    La estrategia actual del gobierno para aprovechar esta oportunidad gira en torno al Plan de Transformación Ecológica lanzado en la COP28. Según el ministro de finanzas, el plan representa “un nuevo modelo de desarrollo, inclusivo y sostenible”; sus objetivos son “aumentar la productividad mediante la creación y difusión de innovaciones tecnológicas y la construcción de infraestructuras sostenibles, aprovechando dos características geográficas y ambientales únicas del país: su amplia disponibilidad de fuentes de energía renovable y su abundante biodiversidad.” En mayo de 2024, la administración emitió una nueva declaración anunciando que “el Plan de Transformación Ecológica ya está en marcha.” La declaración enumera una serie de acciones en curso que sientan las bases para el nuevo modelo de desarrollo: bonos verdes, créditos y obligaciones subvencionadas, y tarifas para fomentar la inversión en descarbonización, reforestación y reindustrialización. La formulación continua de una taxonomía verde nacional y avances en las negociaciones para que el Congreso apruebe un mercado de carbono al que se refirió Haddad en 2023 como el “primer marco” para la transformación verde.

    Otra acción en este ámbito fue el lanzamiento del plan Nuevo Brasil Industrial —Nova Indústria Brasil en el original portugués—, un conjunto de políticas industriales que buscan construir sobre la base económica actual del país para reactivar el desarrollo. Tres de las seis misiones elegidas están relacionadas con la sostenibilidad ambiental. Una de ellas tiene impactos en la agroindustria, con el objetivo de promover una “cadena agroindustrial digital y sostenible para la seguridad alimentaria, nutricional y energética.” Los objetivos incluyen fortalecer el eslabón manufacturero de la cadena agroindustrial, mecanizar la agricultura familiar con equipos producidos localmente y mejorar la sostenibilidad ambiental de la producción agroindustrial. Según Mariana Mazzucato, quien ayudó al gobierno a diseñar la nueva política, “dependiendo de cómo se implementen, estas nuevas misiones podrían ayudar a fomentar la coordinación y colaboración público-privada, intersectorial e interministerial alineadas con el Plan de Transformación Ecológica y la agenda general para un crecimiento sostenible e inclusivo.” Mazzucato también afirmó que al “poner la transición ecológica en el centro de la política económica, el Gobierno de Brasil está estableciendo un curso diferente; uno que podría convertir los desafíos sociales y ambientales en oportunidades.”

    Sin embargo, más allá de servir como una de las bases para un esfuerzo de reindustrialización, el lugar de la agroindustria en la estrategia para la transición verde del país no ha sido abordado en detalle. Un estudio reciente sobre el tema examina los cambios sectoriales mínimos que se necesitan para que la economía brasileña cumpla sus compromisos de descarbonización, pero pasa por alto las emisiones relacionadas con el cambio de uso de suelo (especialmente la deforestación), argumentando que “se sabe que [dichas emisiones] son el resultado de actividades ilegales.” Esta suposición es problemática y tiene consecuencias comprometedoras: los cambios sectoriales propuestos requerirían un cambio en la producción, alejándose de las actividades manufactureras intensivas en carbono y hacia la agricultura, la ganadería y la producción de carne, así como diferentes industrias de servicios. De manera perversa, la descarbonización brasileña resultaría de la expansión de la agroindustria.

    En contraste, el Banco Mundial ofrece una imagen más precisa de la relación entre la agroindustria y la transición climática. Su argumento se enfoca en la reciente adopción gubernamental del Plan ABC+: un plan agrícola de bajas emisiones, centrado en “créditos rurales a bajo interés para financiar la implementación de prácticas agrícolas o tecnologías que probablemente contribuyan a la mitigación y/o adaptación al cambio climático”. Según el Banco, la adopción del Plan ABC+ podría contribuir a reducir la deforestación sin comprometer la producción agrícola, siempre y cuando el plan se refuerce —y no sea saboteado— por otras políticas de crédito rural. Sin embargo, el mismo Banco considera que este esfuerzo no eliminaría las emisiones de la agricultura y el cambio de uso de suelo, sino que podría reducirlas a la mitad para 2030. Adicionalmente, el análisis destaca importantes obstáculos a nivel político: “los grupos de interés agrícola (incluidos algunos ganaderos y aquellos afiliados a la industria ganadera) tienen una influencia considerable tanto a nivel subnacional como federal.” Su influjo político explica por qué los subsidios gubernamentales y las políticas de crédito rural brindan “incentivos adicionales para deforestar.”

    En 2021, por ejemplo, el presupuesto para el Plan ABC+ representó solo el 2 por ciento del Plan Safra —Plano Safra en portugués—, la principal política rural que, entre otras cosas, “apoya la ganadería en los estados menos desarrollados de la Amazonia Legal.” En 2023, el primer Plan Safra anunciado por el gobierno actual dedicó una parte similar del monto total a la agricultura de bajas emisiones: RenovAgro, el nuevo nombre del Plan ABC+, recibió el 1.9 por ciento del total2Esto se mantuvo igual para el (<)em(>)Plano Safra (<)/em(>)anunciado en el (<)a href='https://www.gov.br/agricultura/pt-br/assuntos/noticias/governo-federal-lanca-plano-safra-24-25-com-r-400-59-bilhoes-para-agricultura-empresarial'(>)segundo año(<)/a(>) del gobierno de Lula.. Sin embargo, el gobierno argumenta que otros aspectos de la política también estimulan la sostenibilidad en la agricultura, variando la tasa de interés cobrada a los agricultores, por ejemplo, en función de su cumplimiento con las prácticas sostenibles.

    El poder del agronegocio

    Planificar la transición verde en Brasil sin enfrentar directamente los desafíos que plantea el dominio del agronegocio minimiza las tensiones entre la estrategia propuesta y el patrón de acumulación que se consolidó durante las dos últimas décadas. En este período, el agronegocio se convirtió en uno de los segmentos más poderosos de la vida política y económica brasileña. Cuando las exportaciones brasileñas de agronegocios se convirtieron en una pieza crucial del rompecabezas del capitalismo global, asumieron una posición dominante en la economía doméstica brasileña, especialmente al garantizar el acceso a divisas extranjeras. 

    La sola porción de la soya en las exportaciones brasileñas totales aumentó de menos del 5 por ciento a más del 12  por ciento en las últimas dos décadas. Todos los bienes agrícolas combinados (soya, diferentes tipos de carne, caña de azúcar y maíz, entre otros) representan actualmente más de un tercio del total de exportaciones. Junto con los minerales, especialmente, el hierro y el petróleo, representan más del 70 por ciento. Desde 2000, Brasil ha consolidado su integración subordinada en la división internacional del trabajo como exportador de materias primas. Siendo más industrializado que sus vecinos, Brasil solía ser un caso atípico en la región en términos de la porción de los bienes manufacturados en las exportaciones totales, que se mantenía alrededor del 55 por ciento durante la década de 1990 y principios de 2000, frente a un tercio —máximo— en países como Argentina, Colombia y Uruguay. Sin embargo, en las últimas dos décadas, la composición de las exportaciones brasileñas se ha vuelto cada vez más similar a la de otros países de la región, con la cantidad de exportaciones manufacturadas descendiendo a alrededor de una cuarta parte del total desde 2020.3Datos tomados del (<)em(>)Atlas of Economic Complexity(<)/em(>) de Harvard ((<)a href='http://www.atlas.cid.harvard.edu/'(>)www.atlas.cid.harvard.edu(<)/a(>)) y el (<)em(>)World Integrated Trade Solution(<)/em(>) del Banco Mundial ((<)a href='http://www.wits.worldbank.org/'(>)www.wits.worldbank.org(<)/a(>)).

    El papel desempeñado por el agronegocio también se ve con claridad en las estadísticas sobre la composición de la economía doméstica. Durante el auge de las materias primas, el agronegocio se expandió menos que el resto de la economía. La participación de toda la cadena del agronegocio (que abarca la producción de insumos, agricultura, ganadería, agroindustria y servicios agroindustriales) en el PIB descendió del 30 por ciento al 21 por ciento entre 2003 y 20104Datos de CEPEA, Universidad de São Paulo: (<)a href='https://www.cepea.esalq.usp.br/br/pib-do-agronegocio-brasileiro.aspx'(>)https://www.cepea.esalq.usp.br/br/pib-do-agronegocio-brasileiro.aspx(<)/a(>).. A medida que el espacio político creado por el auge de las exportaciones se utilizó para adoptar políticas redistributivas y ampliar la inversión pública, el consumo masivo aumentó y los servicios urbanos superaron al agronegocio. No obstante, el período se caracterizó por la consolidación de las principales corporaciones y su creciente poder político. JBS, por ejemplo, se convirtió en una de las mayores empresas de procesamiento de carne del mundo, comprando varios de sus competidores brasileños, así como importantes empresas en Estados Unidos, con el crucial apoyo del Banco Nacional de Desarrollo Económico y Social de Brasil (BNDES)—en portugués Banco Nacional de Desenvolvimento Econômico e Social—. 

    Durante sus dos mandatos anteriores, Lula aprovechó la bonanza de las materias primas para implementar políticas de reducción de la pobreza sin desafiar el ascenso del agronegocio. En las políticas agrícolas, el gobierno preservó una cierta dualidad heredada, con un ministerio dominado por la élite del agronegocio y otro enfocado en las demandas de los movimientos sociales agrarios. En cuanto al medio ambiente, también prevaleció la ambigüedad. Por un lado, el gobierno supervisó mejoras significativas en la legislación y la atención ambiental que llevaron a una reducción de la deforestación en un factor de cuatro; por otro lado, a menudo priorizó inversiones que podrían impulsar el crecimiento a corto plazo, ignorando implicaciones ambientales problemáticas. La construcción de la represa hidroeléctrica de Belo Monte en la cuenca del Amazonas es un caso claro; sigue siendo uno de los principales ejemplos de un megaproyecto que resultó en el desplazamiento masivo de comunidades y causó una significativa pérdida de biodiversidad, al mismo tiempo que contribuyó a la matriz de energía renovable del país.

    Las clases dominantes agrarias utilizaron las oportunidades abiertas por el auge de las materias primas para consolidar su poder. Sin una lealtad particular al gobierno que supervisó su ascenso, algunas facciones del lobby del agronegocio pronto insistirían en un curso político diferente y peligroso. Como argumentó Rodrigo Nunes, cuando se opuso en 2015 al sucesor de Lula —la presidenta Dilma Rousseff—, el agronegocio “parecía haber alcanzado la madurez política: ya no contento con simplemente defender sus intereses económicos inmediatos, en cambio buscó imponer su agenda al país en su totalidad”. En ese sentido, el agronegocio se convirtió en un actor político líder en el golpe parlamentario que destituyó a Rousseff en 2016, fomentando un giro violento hacia la derecha en la política brasileña y sentando las bases para la victoria electoral del político de extrema derecha Jair Bolsonaro en 2018.

    Los resultados fueron inmediatos: el Estado brasileño se transformó efectivamente en el “comité ejecutivo” de la burguesía agraria, desmantelando las regulaciones ambientales, los derechos indígenas y el aparato ministerial e institucional que se había construido con dificultad desde la democratización y la aprobación de la Constitución brasileña de 1988. Se estableció un bloque político reaccionario que unió a los capitalistas rurales, la facción militante del cristianismo y el aparato de seguridad (compuesto por diferentes ramas tanto de la policía como de las fuerzas armadas): el infame trípode de “carne, biblia y bala” que llevó a Bolsonaro al palacio presidencial.

    Con este respaldo político, el agronegocio estaba listo para prosperar. Durante el gobierno de Bolsonaro, mientras que el resto de la economía se estancaba, la cadena del agronegocio floreció; creció en promedio un 7,8 por ciento anual entre 2019 y 2022, mientras que el PIB avanzaba a una tasa media anual del 1,4 por ciento. Como consecuencia, su participación en el PIB osciló alrededor del 25 por ciento desde 2020, habiendo recuperado parte del terreno perdido en la década de 20005ibid.. Hubo dos aumentos asociados en el aumento de las tasas de deforestación y de desigualdad: la creciente cuota de los ingresos apropiados por el 0,1 y el 0,01 por ciento más ricos entre 2017 y 2022 fue impulsada principalmente por los estados en los que dominaban la producción de carne y soya.

    La relación entre la extrema derecha y el agronegocio no fue un asunto temporal. André Singer identifica la formación de “una coalición con una base territorial, económica y social” —que se extiende desde sus representantes en Brasilia hasta las élites rurales y secciones crecientes de los grupos más pobres del interior— y señala que, en las elecciones presidenciales de 2022, Bolsonaro recibió más votos que Lula “en los 265 municipios de los nueve estados amazónicos.” Nunes señala que esto tiene una importancia histórica más amplia: “la reversión de la dominación política del campo por las ciudades más grandes (y los sectores industrial y de servicios) que comenzó con Getúlio Vargas en la década de 1930.” El modelo de crecimiento lento basado en las exportaciones de agronegocios, ensamblado gradualmente durante las últimas dos décadas, finalmente mostró sus dientes: es un modelo que pone en riesgo no solo a la biodiversidad brasileña, sino también a su democracia.

    Desafíos candentes

    El principal desafío para el nuevo modelo de desarrollo de Lula es superar el dominio del agronegocio en la economía política del país. Los capitalistas rurales han mostrado claramente que no dejarán sus armas sin pelear y que resistirán cualquier intento por alejar la economía del “complejo soya-carne”. Habiendo elegido a muchos representantes al Congreso en las últimas elecciones, el bloque agrario constituye el 60 por ciento de los miembros electos del Congreso en ambas cámaras; ello le brinda suficiente poder para imponer una derrota al gobierno actual6Actualmente, alrededor del 60% de los miembros electos del Congreso en Brasil, en ambas cámaras, son miembros de la bancada de agricultura y ganadería. Como resumió Caio (<)a href='https://www.tandfonline.com/doi/full/10.1080/03066150.2023.2301440'(>)Pompeia(<)/a(>), “después de las elecciones de 2022, este bloque multipartidista creció de 240 miembros a 324 en la Cámara de Diputados (un aumento del 35%) y de 40 a 50 en el Senado (un aumento del 25%). La membresía de la bancada en 2023 representa el 58,3% del total en la Cámara de Diputados y el 62% en el Senado. […] Actualmente, la bancada lidera una amplia coalición en el Congreso para socavar los derechos territoriales indígenas”..

    En los primeros meses del nuevo gobierno, mientras Lula estructuraba su gabinete, el lobby del agronegocio en el Congreso logró desmantelar tanto al ministerio de pueblos indígenas como al de medio ambiente, transfiriendo parte de sus mandatos a otros departamentos gubernamentales. El lobby protegió con éxito sus múltiples beneficios fiscales, imponiendo una serie de cambios en la agenda de reforma integral de la tributación indirecta del gobierno, que precisamente pretendía hacer su incidencia más homogénea entre sectores. Los miembros del lobby modificaron el plan para el establecimiento de un mercado de carbono —que según afirmaba el gobierno, tendría un “alcance universal”— para excluir a los sectores de agricultura y ganadería de sus disposiciones. Más adelante, cuando el Supremo Tribunal Federal de Brasil falló en contra del lobby del agronegocio en un caso sobre la demarcación de territorios indígenas —respecto a una política destinada a la reparación histórica pero también a impactar significativamente en reducir la deforestación—, el Congreso se apresuró a aprobar legislación en la dirección opuesta, anulando efectivamente la decisión del tribunal.

    El nuevo modelo de desarrollo prometido por el gobierno podría potencialmente cambiar el equilibrio de poder, reduciendo la dependencia de la economía en las fortunas del agronegocio y, por ende, debilitando a esta facción de las clases dominantes. La transición verde podría ser utilizada, precisamente, como una oportunidad para movilizar el aparato estatal y transformar la economía brasileña, reduciendo su dependencia de las exportaciones primarias y creando empleos dignos. Sin embargo, hasta ahora, y a pesar de la retórica en torno al Plan de Transformación Ecológica, el gobierno parece estar externalizando la mayor parte de la transición climática al sector privado debido a su limitado espacio fiscal, presionado entre un compromiso autoimpuesto con la austeridad y la erosión de la base tributaria promovida por el agronegocio7El agronegocio ha erosionado la base tributaria de dos maneras: apropiándose de subsidios cada vez mayores y presionando por beneficios fiscales. Dos estudios recientes, sobre (<)a href='https://www.idsbrasil.org/wp-content/uploads/2023/10/O-custo-da-soja-para-o-Brasil_renuncias-fiscais-subsidios-e-isencoes-da-cadeia-produtiva.pdf'(>)soya(<)/a(>) y (<)a href='https://acervo.socioambiental.org/sites/default/files/documents/t1d00092.pdf'(>)carne de res(<)/a(>), indican que el agronegocio es uno de los segmentos más subvencionados de la economía brasileña: los subsidios totales para estas dos mercancías equivalen a unas diez veces el presupuesto destinado a la agricultura de baja emisión de carbono. En cuanto a los beneficios fiscales, el bloque agrario logró incluir sus productos en el grupo de bienes sujetos a (<)a href='https://ojs.sites.ufsc.br/index.php/revistanecat/article/view/7311/6058'(>)menores impuestos(<)/a(>) en la reforma tributaria aprobada el año pasado.. La situación es tal que el ministro de finanzas se aseguró de contrastar sus planes verdes con las políticas implementadas en Estados Unidos, afirmando que un “mosaico de políticas regulatorias y fiscales” guiará la transición brasileña, en contraste con la “enorme cantidad de recursos presupuestarios” movilizados por el gobierno de Joe Biden. La nueva política industrial, por ejemplo, tendrá que conformarse en su mayoría con el crédito subsidiado del BNDES, al haber sido efectivamente desplazada del presupuesto gubernamental8Hasta la cantidad de crédito subsidiado asignado a la política palidece en comparación con el crédito asignado al agronegocio: para el actual gobierno de Lula, entre 2023 y 2026, la política industrial tendrá a su disposición (<)a href='https://www.gov.br/mdic/pt-br/composicao/se/cndi/plano-de-acao/nova-industria-brasil-plano-de-acao.pdf'(>)300.000 millones(<)/a(>) de reales brasileños (unos 55.000 millones de dólares). En contraste, el mencionado (<)em(>)Plano Safra(<)/em(>), subsidió crédito para el agronegocio y le fueron asignados 400.000 millones de reales brasileños solo para el año en curso..

    ¿Funcionará la estrategia? A pesar del avance de la Ley de Reducción de la Inflación en Estados Unidos, críticos rotundos han argumentado una y otra vez que los desafíos de la transición climática no pueden superarse sólo movilizando las fuerzas del mercado, es decir, confiando en los incentivos creados por los precios subsidiados que internalizan los costos ambientales. Se requiere una acción gubernamental decisiva que discipline al capital en una estrategia a largo plazo de transformación estructural sostenible; un enfoque que Daniela Gabor llama el “gran estado verde.” El argumento es aún más contundente para una economía como la brasileña, que ha soportado décadas de estancamiento y en la que, según un estudio reciente, el potencial de competitividad verde ha “presentado una tendencia a disminuir.” Más importante aún, la intervención gubernamental es indispensable dada la influencia abrumadora de una facción de las clases dominantes que trabaja para sabotear la transición verde y es responsable de la mayor parte de las emisiones de carbono del país.

    La idea de establecer un “gran estado verde” en un país periférico en el que la facción depredadora del agronegocio está en ascenso puede parecer algo utópico. No obstante, hay algunas dinámicas que empujan hacia esa dirección. Primero, en todo el mundo, la adopción generalizada de políticas industriales ha debilitado el consenso neoliberal en contra de ellas, reduciendo los obstáculos ideológicos. Segundo, las probables consecuencias negativas del calentamiento global y las políticas climáticas del norte global sobre las perspectivas del agronegocio pueden llevar a algunos de sus líderes a respaldar un plan que reduzca el riesgo de que Brasil se convierta en un paria global y pierda acceso a ciertos mercados, dividiendo potencialmente al bloque agrario. Evitar este desafío parece ser la verdadera posición utópica, que cuenta con la improbable posibilidad de reducir la deforestación, cumplir con los objetivos de emisiones y frenar a la extrema derecha sin cambiar el modelo de desarrollo. Otra posición utópica sería esperar y confiar en que el modelo de desarrollo pueda alterarse de manera furtiva solamente si se cambian algunos precios relativos.

    El apoyo y la lealtad que el gobierno actual tiene entre la mitad más pobre de la población proporciona un punto de partida para la tarea de construir una coalición política sólida que discipline al capital en una estrategia a largo plazo y que pueda establecer un nuevo modelo de desarrollo. Esto requeriría lo que Alice Amsden denominó “mecanismos de control recíproco”: el despliegue de apoyo gubernamental dirigido a sectores tecnológicamente sofisticados, condicionado a cumplir regularmente con estándares de rendimiento, para que la participación de las materias primas en las exportaciones pueda disminuir a medida que nuevos actores económicos empujen la economía en una dirección diferente y simultáneamente creen una base de apoyo político para el nuevo modelo de desarrollo. Aunque algunos de esos elementos ya están presentes en los planes del gobierno actual, se han mantenido en los márgenes, donde están debilitados en su capacidad para desencadenar cambios transformadores en la economía.

    El tiempo se agota. Mientras que la economía liderada por el agronegocio sigue fortaleciéndose, el bloque de extrema derecha gana influencia, empoderando aún más a los capitalistas agrarios y alimentando la desilusión de las clases populares. Esa es una de las razones por las que la esperanza que floreció con la elección de Lula en 2022 ya ha devenido en una sensación generalizada de estancamiento político. A medida que eventos climáticos extremos destruyen ciudades enteras y avivan el caos —la trágica inundación de una parte significativa de Río Grande del Sur (Rio Grande do Sul en portugués) siendo el ejemplo más reciente—, las apuestas para desafiar el dominio del agronegocio no podrían ser más altas. Sin embargo, no solo es urgente frenar el calentamiento global y darle a la humanidad la oportunidad de evitar las peores consecuencias del cambio climático; un nuevo modelo de desarrollo también es una condición necesaria para debilitar los ataques de la extrema derecha a las instituciones democráticas y abrir el camino para una transformación económica que podría restaurar las esperanzas de mejorar los niveles de vida para la mayoría de los brasileños, que han soportado una década de empobrecimiento. 

  6. ¿Por qué tan alta? 

    Comentarios desactivados en ¿Por qué tan alta? 

    La tercera administración de Lula ha estado marcada desde su primer día por enfrentamientos múltiples con Roberto Campos Neto, presidente del Banco Central de Brasil. El desacuerdo se centra en la tasa de interés de referencia en Brasil. Lula le ha urgido repetidamente a Campos Neto que reduzca las tasas, argumentando que es necesario para estimular la economía y reducir el desempleo. Al generar crecimiento, aumentarían los ingresos públicos, lo que a su vez podría ayudar a financiar las políticas destinadas a reducir la desigualdad, una de las promesas claves de su campaña.  Por su parte, Campos Neto se ha mantenido hostil a la idea. Según él, un declive puede alentar la inflación y socavar la credibilidad y autonomía del Banco Central. Durante la mayor parte del primer año de Lula en el poder (hasta agosto de 2023), la tasa de interés se mantuvo en un 13,75 por ciento. Desde entonces, cediendo a la presión de las fuerzas políticas y del mercado, la tasa de política monetaria fue reducida a 10,5 por ciento, una cifra que sigue siendo excepcionalmente alta. Los pronósticos anticipan que se reducirá a un máximo de 10,25 por ciento para finales de este año. La meta fijada de inflación es del 3 por ciento. Si se cumple este objetivo, la tasa de interés real sería del 7,25 por ciento, convirtiéndola en la segunda tasa de interés real más alta del mundo.

    Estos enfrentamientos entre Lula y Campos Neto ilustran la compleja y controvertida naturaleza de la fijación de tasas de interés en Brasil, un país afectado históricamente por una alta inflación y un crecimiento no sostenido. La tasa de interés es el instrumento clave de la política monetaria impulsada por el Banco Central; afecta a la disponibilidad y el costo del crédito, el tipo de cambio, el nivel de inversión, el consumo, la producción y, en última instancia, el bienestar de la población. Generalmente, las tasas de interés bajas son consideradas favorables para el crecimiento y el desarrollo económico, ya que fomentan el endeudamiento y el gasto, reducen la carga del servicio de la deuda y abren espacio para la política fiscal. Sin embargo, también pueden conllevar riesgos, como aumentar las presiones inflacionarias y crear burbujas de activos.1El temor a que las bajas tasas de interés desencadenen presiones inflacionarias está muy presente en el discurso dominante, debido a una comprensión de la inflación como un fenómeno de demanda: los aumentos en la demanda solo conducirían a aumentos de precios a mediano y largo plazo. No obstante, como argumentarían los postkeynesianos, eso es cierto solo si los factores del lado de la oferta no se ajustan a los aumentos en la demanda (o no se ajustan al mismo ritmo que los aumentos de la demanda). Y, de hecho, los aumentos en la demanda pueden estimular cambios adicionales en el lado de la oferta de la economía. Para más información sobre el debate acerca de la inflación y sus causas entre los economistas dominantes y postkeynesianos, ver Vernengo, M. (2022). “The Inflationary Puzzle”, (<)em(>)Catalyst: A Journal of Theory & Strategy(<)/em(>), 5(4).

    La resistencia del Banco Central tiene dos puntos de origen que se complementan entre sí. En primer lugar, el sistema fiscal-monetario brasileño tiene una configuración institucional única, donde la tasa de interés básica utilizada por el Banco Central como su instrumento de política monetaria es la misma tasa que remunera aproximadamente el 43 por ciento de la deuda nacional, que consiste en bonos a corto plazo sin cupón. Debido a esto, cuando el Banco Central lleva a cabo depósitos overnight con bonos del tesoro federal en el mercado de valores públicos, sus objetivos de tasa de interés deben incluir una tasa de retorno que los inversores consideren adecuada para permitir que el Tesoro renueve su deuda. Por ello, la política monetaria discrecional en Brasil tiene efectos inmediatos en la política fiscal: cuánto paga el Tesoro cuando vencen sus facturas y el costo de emitir nueva deuda sube y baja directamente con la tasa de política monetaria. La prima de riesgo sobre la deuda del Tesoro, a su vez, establece un umbral inferior para la política monetaria, impidiendo que el Banco Central reduzca su tasa de política más allá de cierto punto que el Tesoro considera necesario para sus prestamistas.

    La segunda motivación por parte del Banco Central está vinculada al hecho de que los precios domésticos en Brasil responden mínimamente a los cambios en las tasas de interés. Para que el Banco tenga impacto en los precios, se necesita aumentar extraordinariamente las tasas de interés. Si los canales de transmisión de la política monetaria funcionaran mejor en Brasil, la política monetaria no necesitaría ser tan extrema. Mejorar estos canales para que las tasas de interés puedan bajar requiere una reforma institucional fundamental; no obstante, dicha reforma es poco discutida hoy en día, incluso cuando las disputas sobre política monetaria aparecen frecuentemente en las portadas de los periódicos.

    Bonos del Tesoro como herramienta de gestión de la liquidez

    El Banco Central de Brasil opera bajo un régimen de metas de inflación, y la tasa de política monetaria es la herramienta principal utilizada para lograr estos objetivos. Si se espera que la inflación suba por encima de niveles aceptables, el Banco Central aumenta la tasa de interés para orientar la inflación de vuelta a la meta. Por el contrario, si se considera que la tasa de inflación es apropiada, el Banco Central trabaja para mantenerla. Esto significa que, independientemente del motivo de la inflación, el Banco Central aumentará las tasas de interés para reducir la actividad económica, aumentar el desempleo y disminuir el poder de negociación de los trabajadores. Entender los mecanismos que se utilizan para determinar las tasas de interés es algo más complejo y requiere un pequeño desvío a través de los acuerdos de recompra, los cuales constituyen el mercado de préstamos a corto plazo.

    Los acuerdos de recompra son transacciones financieras donde una institución financiera vende (o compra) títulos con el compromiso de recomprarlos (o revenderlos) en una fecha futura, anterior o igual a la fecha de vencimiento de esos títulos. Estas operaciones se llevan a cabo entre dos o más instituciones financieras, entre una institución financiera y el Banco Central, o entre una institución y una persona natural. Los títulos utilizados pueden ser públicos o privados, pero los títulos públicos son los más comunes en este tipo de operación debido a su menor riesgo y liquidez. En el caso de los acuerdos de recompra que involucran títulos públicos brasileños, las operaciones se llevan a cabo en el Sistema Especial de Liquidación y Custodia (Selic, Sistema Especial de Liquidação e Custodia en portugués), un sistema de compensación gestionado por el Banco Central que proporciona transferencias inmediatas de títulos y fondos, donde las operaciones se liquidan con sus valores en tiempo real. El Comité de Política Monetaria del Banco Central (COPOM, Comitê de Política Monetária en portugués) se reúne cada 45 días para establecer su objetivo de política monetaria. En las operaciones de mercado abierto, el Banco Central actúa en el sistema Selic tanto para gestionar la liquidez en la economía como para garantizar que la tasa de interés promedio de los valores públicos se alinee con su meta de tasa de política.2 En 2021, el Banco Central introdujo una nueva cuenta para depósitos voluntarios de instituciones financieras. Esta herramienta, al igual que los acuerdos de recompra, le permite al Banco Central regular la liquidez del mercado sin afectar la deuda pública. Actualmente, el Banco Central utiliza los acuerdos de recompra y los depósitos voluntarios como sus herramientas principales para controlar la liquidez y cumplir con la meta fijada de la tasa Selic.(<)br(>) Debido a este sistema, la tasa de los fondos federales se llama tasa Selic.

    El sistema Selic se consolidó en 1979 en medio de un período de alta inflación. A finales de los años 80 y bien entrados los 90, Brasil luchó contra tasas de inflación desorbitadas que llegaron a más del 80 por ciento mensual en 1990. Para continuar con la financiación pública sin dolarización, el Tesoro comenzó a emitir un nuevo instrumento, las Letras Financeiras do Tesouro (LFT), o Letras Financieras del Tesoro. Las LFT son bonos sin cupón cuyo rendimiento al vencimiento equivale al interés acumulado por la tasa Selic (estos instrumentos son conocidos como valores “post-fijados” en Brasil) 3 El Banco Central de Brasil describe una LFT como un tipo de título de deuda pública que paga un rendimiento “vinculado al cambio de la tasa Selic”, lo que significa que su valor nominal “se actualiza por la tasa Selic acumulada desde la fecha base”. La Secretaría del Tesoro Nacional de Brasil ((<)em(>)Secretaria do Tesouro Nacional (<)/em(>)en portugués) establece la fecha base al momento de la emisión. El rendimiento de una LFT es igual a los cambios acumulados en la tasa Selic durante su vigencia más su valor nominal; para una LFT de 1.000 reales con una duración de 30 días que se negocia a la par con una tasa Selic sin cambios del 10 por ciento, el valor de redención es de 1.330,379 reales. En tiempos de alta inflación, las LFT a corto plazo a menudo servían como reserva de valor: la “post-fijación” a la tasa Selic otorgaba tanto ajustes a la inflación como garantía de liquidez por parte del Banco Central. Cuando finalmente se logró la estabilización de precios con el Plano Real en 1994, el Tesoro continuó emitiendo LFT. La peculiaridad de este arreglo ha persistido durante el siglo XXI 4Nakano, Y. (2005). O regime monetário, a dívida pública e a alta taxa de juros. (<)em(>)Revista Conjuntura Econômica(<)/em(>), (<)em(>)59(<)/em(>)(11), 10-12. y ha moldeado el sistema fiscal-monetario no convencional del país.5Parreiras, M. A. (2007). (<)em(>)A estrutura institucional da dívida pública brasileira e seus impactos sobre a gestão da política monetária: uma análise do regime de metas para a inflação(<)/em(>). Dissertação de Mestrado, Faculdade de Economia, Administração e Contabilidade, Universidade de São Paulo, São Paulo. doi:10.11606/D.12.2007.tde-28012008-105531. Recuperado em 2024-07-17, de www.teses.usp.br.

    Aproximadamente el 43 por ciento de la deuda pública brasileña actual consiste en LFT y acuerdos de recompra, ambos indexados a la tasa Selic. En esencia, dado que la tasa de interés a corto plazo utilizada por el Banco Central para regular la liquidez es también la tasa de interés que el Tesoro paga sobre una mayor parte de su deuda, un aumento en la tasa de política monetaria significa también un aumento en el valor de la deuda pública. El Banco Central determina directamente la tasa de interés tanto para las reservas excedentes de los bancos en operaciones de mercado abierto como para la mayoría de los títulos de deuda pública. Esto no solamente interfiere con las necesidades de financiación a corto plazo del Tesoro Nacional, sino que también hace casi imposible extender el perfil de vencimiento de la deuda pública. Dado que una parte significativa de la deuda pública paga la misma tasa de interés que el costo de los préstamos overnight, los participantes del mercado muestran una preferencia abrumadora por las inversiones a corto plazo y con tasa de interés post-fijada. Asimismo, esta práctica limita la posibilidad de que la tasa Selic baje adecuadamente. La tasa Selic necesariamente debe cubrir la prima de riesgo asociada con el Tesoro Nacional porque se utiliza para remunerar a los bonos públicos.

    Siendo esta la razón principal por la elevada tasa de interés en Brasil, su alza no es la única consecuencia económica. Mientras que el aumento de las tasas de interés en otros países reduce la liquidez, la demanda agregada, la inversión y el consumo, en Brasil, por el contrario, las tasas de interés más altas aumentan la riqueza financiera. Esto se debe, en gran parte, al hecho de que el valor de la deuda pública indexada a la tasa Selic va a aumentar directamente con la tasa de interés overnight. Dichos bonos son mantenidos principalmente por bancos comerciales como reservas, así que al aumentar la tasa, se incrementa su liquidez. 

    En última instancia, Brasil ha caído en una trampa de tasas de interés elevadas en los mercados de capital que desalientan la inversión a largo plazo, ya que su Tesoro Nacional debe renovar constantemente una gran parte de su deuda en mercados a corto plazo fijados a una tasa de política lo suficientemente alta como para lograr tanto una baja inflación como la entrada de capital.

    Las raíces de una política monetaria ineficiente en Brasil

    Con una brecha tan grande entre las tasas de interés nacionales  e internacionales, uno podría suponer que el resultado sería una sobreapreciación de la moneda, una contracción brusca de la demanda agregada y, en consecuencia, niveles de inflación muy bajos o incluso deflación. Sin embargo, esto no ha ocurrido. En las economías emergentes, los canales de transmisión de la política monetaria están limitados por una serie de restricciones que reflejan las características económicas, políticas y sociales de una nación. En Brasil, estos canales son sumamente ineficaces.

    Una razón relevante es que la segmentación del mercado de crédito —la alta proporción de crédito dirigido en el total del crédito disponible— reduce significativamente la capacidad de la política monetaria para influir en la demanda agregada y, en consecuencia, en la inflación. A menudo subsidiado por el gobierno, el crédito dirigido no responde a las variaciones en la tasa de interés básica, limitando la efectividad del canal del crédito.

    Otro factor importante es la truncada estructura de términos de las tasas de interés. Las variaciones en la tasa de interés básica no se traducen efectivamente en variaciones en las tasas a largo plazo de Brasil; esto limita el impacto de la política monetaria en el consumo y la inversión a largo plazo, ya que los agentes económicos no perciben cambios en las condiciones de financiamiento a largo plazo.

    Muchos precios también son rígidos. En muchas economías emergentes, una parte significativa de los precios —como las tarifas de energía, el transporte y el combustible— es gestionada por el gobierno. En Brasil, estos precios no responden directamente a la política monetaria, lo que limita la efectividad de la tasa Selic en el control de la inflación. Igualmente, los contratos de ajuste de precios basados en la inflación pasada para alquileres o salarios —instrumentos comunes para proteger los ingresos reales— potencialmente crean una inercia inflacionaria que distorsiona los efectos de la política monetaria. Finalmente, el enorme sector informal del país no responde de manera predecible a las tasas de política.

    La estructura económica más amplia también juega un papel crucial. La alta dependencia de sectores primarios como la agricultura y la minería aumenta la vulnerabilidad de la economía brasileña a las variaciones en los precios internacionales de materias primas y otros choques externos que importan inflación y afectan los flujos de capitales extranjeros. La vulnerabilidad de los precios a las condiciones económicas globales y la volatilidad del tipo de cambio restringen el campo de acción de la política monetaria doméstica.

    Por último, la gran proporción de Letras Financieras del Tesoro (LFT) en la composición total de la deuda pública es un factor clave que contribuye a la obstrucción de los mecanismos de transmisión de la política monetaria, en particular el llamado efecto riqueza. Este efecto describe cómo los cambios en las tasas de interés pueden tener un impacto en el valor de mercado de los activos y, consecuentemente, en el consumo. Cuando las tasas de interés suben en la mayoría de los mercados, el valor de los bonos y otros activos financieros tiende a caer, reduciendo la riqueza percibida de las personas, lo que potencialmente restringe el consumo y lleva a una reducción de la inflación como resultado del crecimiento limitado de la demanda agregada. Esto podría ser el caso de Brasil si su deuda pública se emitiera principalmente en la forma de instrumentos de renta fija —algo más familiar en las economías avanzadas— conocidos en Brasil como valores “pre-fijados”. Sin embargo, las LFT son bonos sin cupón cuyo rendimiento varía directamente con la tasa de política del Banco Central. Esto significa que la forma en que los valores y los rendimientos se comportan en Brasil es inversa a la de la mayoría de los mercados de deuda. Dado que una gran parte de los activos financieros en Brasil es inmune a los cambios en la tasa de política, el canal de transmisión del valor de los activos resulta improductivo.

    ¿Una salida?

    ¿Cómo puede Brasil superar su patología de tasas de interés crónicamente altas? Una posible solución sería dividir las funciones que tiene la tasa Selic, de modo que ya no fuera necesario que operará como el principal instrumento de política del Banco Central y como la principal tasa de capitalización de la deuda pública, lo que implicaría separar el mercado monetario del mercado de bonos del Tesoro. Si esto ocurriera, las tasas básicas del Banco Central podrían usarse para remunerar las reservas sin cargar directamente la prima de riesgo de la deuda gubernamental. Esto permitiría que el Banco Central baje su tasa de política sin afectar directamente ni al mercado de deuda pública ni al volumen de reservas bancarias. Las tasas de préstamo interbancario más bajas, a su vez, reducirían otras tasas de préstamo para hogares y empresas, fomentando inversiones más productivas e innovadoras en la economía real.

    Separar las dos funciones de la tasa Selic, sin embargo, requeriría primero cambiar la estructura y operación del mercado Selic. Actualmente, la tasa Selic se determina por la oferta y demanda de préstamos overnight entre bancos a través de operaciones de acuerdos de recompra, que están garantizadas por bonos del Tesoro. Cambiar la Selic implicaría (i) reducir drásticamente los acuerdos de recompra respaldados por bonos del Tesoro LFT como herramienta para regular la liquidez; y (ii) reemplazar la tasa Selic como un índice que remunera parte de la deuda pública por otro índice no directamente asociado con la tasa de política del Banco Central. Esta es una tarea difícil, pues el papel actual de referencia de la Selic requiere que cualquier mecanismo alternativo para la deuda pública comience pagando por encima de la tasa Selic. Tal ajuste sólo puede ser factible en un contexto de bajas tasas de interés a nivel mundial, permitiendo una reducción en la tasa Selic. Una caída repentina en la Selic que no esté conectada a una caída en las tasas globales podría causar una disminución en el valor de la deuda pública (y las reservas bancarias) y podría crear un riesgo de pánico financiero. Sin embargo, en una situación en donde la Selic ya es baja, se podrían estimular las inversiones en activos alternativos y se podría abrir espacio para un mercado alternativo para la deuda pública, creando así una oportunidad para el cambio. Sin embargo, bajar la tasa Selic es difícil en sí mismo, según el Tesoro, pues encontrar un prestatario para sus emisiones de deuda generalmente exige una tasa de interés atractiva.

    En un ensayo de 2005 sobre el régimen monetario de Brasil, Yoshiaki Nakano argumentó que una política fiscal de “déficit cero” es un prerrequisito esencial para lograr tasas de interés más bajas, ya que la reforma de la gestión de la deuda pública depende de la credibilidad de los mercados financieros.6Nakano, Y. (2005). O regime monetário, a dívida pública e a alta taxa de juros. (<)em(>)Revista Conjuntura Econômica(<)/em(>), (<)em(>)59(<)/em(>)(11), 10-12. Sin embargo, la forma en que se debe lograr la estabilidad de la deuda pública es cuestión de disputa política, y diferentes estrategias pueden llevar a resultados opuestos. Una política fiscal de austeridad, por ejemplo, podría producir inadvertidamente resultados macroeconómicos perversos e incluso fomentar inestabilidad social y económica. Si el gobierno se embarca en recortes fuertes del gasto público para garantizar un déficit cero o un superávit primario, puede impactar negativamente la demanda y el crecimiento de la producción. Este enfoque corre el riesgo de desencadenar disturbios sociales y podría incluso aumentar la prima de riesgo del gobierno, incrementando así el costo de la deuda en lugar de reducirlo. Adicionalmente, la estabilidad de la deuda pública solo es importante, en este caso, si efectivamente reduce las tasas de interés sobre los bonos públicos, modificando así la dinámica de inversión al aumentar la demanda de activos y bonos más riesgosos. Es probable que la estabilidad lograda a costa de un estancamiento económico termine siendo inherentemente desestabilizadora. No obstante, incluso si se pudiera lograr una tasa Selic baja, se requeriría una coalición política fuerte y amplia para apoyar la reforma institucional. Puede que esto no resulte tan fácil, dados los niveles de polarización y fragmentación política en Brasil.

    Reducir la tasa de interés en Brasil es un objetivo técnicamente alcanzable, pero requiere un desafío fundamental al statu quo, lo que implica crear una nueva coalición estable entre los beneficiarios de tasas de interés más bajas, capaz de presionar al gobierno para empujar esta reforma como una prioridad en su agenda y apoyarla durante todo el proceso. Si bien la tarea no es ni sencilla ni rápida de realizar, puede ser una buena oportunidad para que Lula fortalezca su compromiso de bajar las tasas de interés y promueva cambios estructurales que eviten limitaciones similares en el futuro.
     

  7. Interdependencia estratégica

    Comentarios desactivados en Interdependencia estratégica

    El 7 de octubre de 2022, la Oficina de Industria y Seguridad del Departamento de Comercio de Estados Unidos publicó las normas para respaldar la política de control de exportaciones contra China de Joe Biden. En continuidad con la estrategia “América Primero” de Donald Trump, Biden impuso restricciones a la compra, la adquisición de licencias y las exportaciones a China de chips informáticos avanzados, supercomputadoras y semiconductores de alta potencia, todo en nombre de la seguridad nacional1En general, cuando se añade un grupo a la Lista de Entidades, cualquiera que desee exportar, reexportar o transferir artículos bajo la jurisdicción del Departamento de Comercio a un grupo incluido en esta lista, primero debe solicitar una licencia para hacerlo a dicho Departamento. Al igual que ocurre con otras solicitudes de licencia, estas son revisadas por los departamentos de Comercio, Estado, Defensa y Energía. Para la mayoría de las entidades listadas, las solicitudes de licencia están sujetas a una presunción de denegación, independientemente de la sensibilidad del artículo que se desee exportar.. Un año después, la Oficina de Industria y Seguridad endureció aún más las restricciones para garantizar que ningún equipo de fabricación avanzada acabara en instalaciones chinas. El impacto se agravó a través de socios internacionales como Japón y los Países Bajos, a los que se les prohibió vender equipos de fabricación de semiconductores, como máquinas litográficas. 

    La política estadounidense de control de exportaciones forma parte de una estrategia más amplia para recuperar el control sobre la industria mundial de semiconductores. Con la Ley CHIPS de 2022, Biden aprobó la asignación de 39.000 millones de dólares en subvenciones y préstamos para la fabricación de semiconductores. Se ha hecho énfasis en el desarrollo del liderazgo estadounidense en I+D de semiconductores, incluyendo un aumento previsto del 203 por ciento en la capacidad de fabricación de obleas para 2032 y una mejora significativa en fronteras tecnológicas cruciales como la fabricación de vanguardia, la memoria DRAM, los chips analógicos y el empaquetado avanzado. 

    Esto revierte la tendencia desde hace décadas de globalizar la fabricación de chips, donde el diseño y la fabricación se separan en un esfuerzo por promover la eficiencia, reducir los costos de fabricación y buscar más ganancias en un sector de baja rentabilidad y alto riesgo2Clair Brown y Greg Linden, (<)em(>)Chips and Change: How Crisis Reshapes the Semiconductor Industry(<)/em(>) (Cambridge, Mass.: MIT Press, 2011)..

    China respondió en 2022 con 1.700 millones de dólares en subsidios a empresas nacionales de chips para lograr la autosuficiencia. También ha realizado inversiones masivas dirigidas por el Estado a través del Fondo Nacional de Inversión en la Industria de Circuitos Integrados y ha anunciado un plan para construir infraestructura tecnológica que permita afrontar cuellos de botella cruciales como la fabricación de obleas y máquinas litográficas. China también impuso medidas comerciales de represalia en 2023, como un sistema de licencias para materias primas fundamentales como el galio y el germanio, los cuales son necesarios para la fabricación de chips.

    La cantidad de restricciones a la exportación entre Estados Unidos y China nos alerta sobre la intensa guerra de tecnología avanzada que subyace en la nueva lógica de la política industrial en el orden mundial posneoliberal. La estrategia industrial se ha implementado en nombre de una guerra económica en la que solo unos pocos países pueden competir. 

    Pero incluso ante estas tensiones crecientes, nuestra economía mundial sigue siendo el escenario de una interdependencia abrumadora. Un breve vistazo a las cadenas de suministro dentro de la industria de los semiconductores demuestra que el desacoplamiento puede no ser tan sencillo como los políticos lo hacen parecer.  

    Figura 1: Principales iniciativas de política industrial para la industria de semiconductores, 2020-presente

    Fuente: Traducción con base en Semiconductor Industry Association, Emerging Resilience in Semiconductor Supply Chain, mayo de 2024, p. 9.

    China en la guerra de los chips

    El libro de Chris Miller, La guerra de los chips (Chips War en inglés), demuestra que la victoria hegemónica de Estados Unidos en la Guerra Fría dependió de su destreza tecnológica en la industria de los semiconductores. Los semiconductores—chips tan diminutos que pueden medir menos de diez nanómetros—son insumos omnipresentes a lo largo de nuestra cadena de suministro, abarcando desde lavadoras y computadoras hasta tecnologías de nuevas energías limpias y sistemas de misiles y defensa. El objetivo de producir chips más pequeños con la máxima eficiencia generó una cadena de suministro altamente descentralizada, en la que empresas estadounidenses buscaron reducir costos separando el diseño de chips de la fabricación de obleas y, posteriormente, diferenciando el ensamblaje y el empaquetado3La manufacturación de semiconductores se llama “fabricación” y se realiza en instalaciones llamadas “fabs”, las cuales requieren equipos altamente especializados y muy costosos. Este proceso de descentralización le permitió a Estados Unidos superar a la antigua Unión Soviética en la carrera armamentística y superar el desafío de Japón a la hegemonía económica estadounidense.  

    La reducción de costos en la fabricación de chips coincidió con el aumento de costos en el diseño, lo que obligó a las empresas a especializarse en tareas muy específicas, algunas de las cuales se han vuelto indispensables4Brown y Linden.. Por ejemplo, la compañía taiwanesa TSMC construyó su ventaja competitiva en la fundición pura, lo que significó que el diseño de chips se separó por completo de la fabricación. Por el contrario, la surcoreana Samsung se especializó en chips de memoria, mientras que el diseño de chips siguió en manos de empresas estadounidenses gracias al desarrollo de herramientas de automatización del diseño electrónico (EDA o electronic design automation).

    El control de Estados Unidos sobre la producción global de chips representa un obstáculo importante para el desarrollo chino. China ingresó a las cadenas de suministro de semiconductores en medio de una fuerte competencia, con las economías de Asia Oriental ya muy por delante en la capacidad de fabricación de obleas, y con la Unión Europea y Japón en una carrera por recuperar su ventaja competitiva en el diseño de chips y la fabricación de equipos. Antes de la competencia entre Estados Unidos y China, las empresas chinas aprovecharon las ventajas que se presentaban en el ensamblaje y el empaquetado, y luego pasaron gradualmente hacia los segmentos iniciales (véase la Figura 1). Entre 1978 y 1999, China centró su política industrial en el aprovechamiento del gran mercado interno para fomentar inversiones privadas en la fabricación de chips, promoviendo empresas conjuntas y adquiriendo activos para cerrar la brecha tecnológica entre China y Estados Unidos, Europa y Japón. Por eso, desde hace mucho tiempo China ha considerado que la cadena de suministro de semiconductores es fundamental para su desarrollo industrial. 

    Figura 2: Empresas líderes en los segmentos de diseño y fabricación de chips semiconductores de la cadena de suministro

    Fuente: Traducción con base en Malkin y He, 2024, p. 683. 
    Nota: Huawei fue uno de los principales fabricantes de chips durante tres años, hasta que la Oficina de Industria y Seguridad la incluyó en la Lista de Entidades. Las empresas taiwanesas TSMC y UMC cotizan en el NASDAQ y tienen importantes accionistas estadounidenses.

    La actual estrategia de contención de Estados Unidos contra China ha tenido éxito precisamente debido al gran poder estructural de las empresas estadounidenses en los lucrativos segmentos iniciales de la cadena de suministro. Mientras China dependa de las compañías estadounidenses para las herramientas de EDA y el diseño de propiedad intelectual (IP o Intelectual Property), cualquier cambio en la política del gobierno estadounidense encaminado a restringir el acceso de China a las herramientas avanzadas de fabricación de chips probablemente ralentice el ascenso de China en la escalera de la tecnología de punta. 

    Desde 2018, China ha procurado contrarrestar este poder expandiendo sus propias capacidades de fabricación. Ajustándose a su principio de autosuficiencia, a principios de 2023, el gobierno designó a cinco empresas clave —Huawei, SMIC, YTMC y los fabricantes de herramientas Naura y AMEC— para que tuvieran acceso privilegiado a la I+D gubernamental. Como resultado, Huawei logró avances significativos en I+D en segmentos fundamentales, como los sistemas de litografía ultravioleta profunda y ultravioleta extrema. Este equipo de fabricación es vital para las empresas litográficas chinas, dado su retraso tecnológico en comparación con los líderes de la industria: la empresa holandesa ASML y las japonesas Nikon y Canon.

    La realidad de la codependencia

    A pesar de las crecientes tensiones entre las grandes potencias, la co-dependencia sigue siendo una realidad significativa. De acuerdo con la opinión de la Comisión para la Revisión de la Economía y la Seguridad entre Estados Unidos y China de 2023, Estados Unidos depende en gran medida de la producción china de minerales clave, tanto por el abastecimiento directo desde China como por el indirecto a través del predominio del galio (53 por ciento) y del germanio (54 por ciento) chinos en las cadenas de suministro globales (véase la Tabla 1). A su vez, esto hace que la política de control de exportaciones de China impuesta a los minerales críticos sea eficaz para asegurar la resiliencia de las cadenas de suministro para la fabricación avanzada. Sin una cadena de suministro diversificada, es probable que continúen las negociaciones quid pro quo entre Estados Unidos y China y se mantengan restricciones más mesuradas para garantizar que las cadenas de suministro globales no se interrumpan por completo. 

    Tabla 1: Minerales críticos que Estados Unidos obtuvo de China, 2022

    Mineral crítico
    Cuota de China en las importaciones de Estados UnidosPrincipales usos
    Antimonio63%Retardante de llama; plomo antimonial y municiones 
    Arsénico57%Herbicida e insecticida; tratamiento a presión de la madera; semiconductores para pilas solares; investigación espacial y telecomunicaciones
    Baritina38%Perforaciones petrolíferas y de gas natural; escudos contra la radiación en centrales nucleares y para rayos X
    Bismuto65%Aditivo metálico para moldes de hierro y accesorios de tubería; productos farmacéuticos; fabricación de semiconductores
    Galio53%Fabricación de obleas semiconductoras
    Germanio54%Fabricación de semiconductores; pilas solares; fibra óptica; LED
    Grafito33%Baterías; pastillas de frenos; lubricantes; siderurgia
    Elementos de tierras raras (compuestos y metales)74%Imanes; catalizadores; metalurgia; aleaciones de baterías
    Tantalio24%Aleaciones para turbinas de gas usadas en las industrias aeroespacial, petrolera y gasífera; automoción y electrónica de consumo 
    Tungsteno29%Aplicaciones de corte y resistencia al desgaste en construcción, metalurgia, minería y perforación de petróleo y gas; aleaciones especiales de acero; componentes eléctricos
    Itrio94%Catalizadores, electrónica, láseres, metalurgia; revestimientos de motores de reacción, sensores, cojinetes y juntas
    Fuente: Traducción con base en el Informe al Congreso de la Comisión para la Revisión de la Economía y la Seguridad entre Estados Unidos y China, noviembre de 2023, pp. 45-46.

    Además China sigue siendo un mercado enorme para los productos intermedios y finales. El poder de consumo chino continúa siendo un aspecto importante para cualquier estrategia comercial a largo plazo de las empresas occidentales. La resistencia de las empresas holandesas y japonesas a las respectivas políticas de control de exportaciones de sus gobiernos demuestra el poder del mercado chino. El acceso a esta base de consumidores es tan importante para las empresas como los objetivos geopolíticos lo son para sus gobiernos nacionales.  

    China ha asegurado su posición como uno de los principales productores en la lucrativa cadena de suministro de baterías (véase la Figura 3), que vincula el sector de los minerales críticos con los vehículos eléctricos (EV o electric vehicle). La política industrial china creó vínculos económicos entre la minería y la economía productiva, lo que refleja la destreza manufacturera de China y el probable futuro de la competencia industrial entre China y Occidente.

    Figura 3: China y la cadena de suministro global que vincula las materias primas fundamentales y los EV

    Fuente: Traducción con base en Global Supply Chains of EV Cars, Agencia Internacional de Energía, 2022, p. 5.

    Es poco probable que volvamos a la economía anterior al COVID, en la cual el capital estadounidense moldeaba por sí solo el destino del crecimiento económico y la prosperidad global. Independientemente de quién gane las elecciones presidenciales estadounidenses en noviembre, el consenso entre partidos demuestra fuertes preferencias hacia la contención de las ambiciones económicas de China y, con ello, de su expansión militar. Sin embargo, a pesar de las relaciones turbulentas entre Estados Unidos y China, es poco probable que la meta del desacoplamiento se alcance pronto; en cambio, lograr la resiliencia de la cadena de suministro requiere buscar nuevas formas de cooperación frente a la proliferación de restricciones.

    Este ensayo fue traducido del inglés al español por Natalia Silva.

  8. Capital al volante

    Comentarios desactivados en Capital al volante

    Las industrias mexicanas de ensamblaje de automóviles y de piezas automotrices han estado en auge desde que el presidente Biden firmó la Ley de Reducción de la Inflación [IRA o Inflation Reduction Act] en agosto de 2022. Tesla y Jetour, el fabricante de automóviles estatal chino, han anunciado la construcción de nuevas fábricas para vehículos eléctricos y carros a gasolina, estimulando así las inversiones a lo largo de la cadena de suministro. El proveedor de vidrio de Tesla, AGP Group, planea abrir una fábrica junto a la de Tesla en Santa Catarina, Nuevo León. Así mismo, en agosto de 2023, Metalsa, un fabricante de chasis para Toyota, abrió su segunda fábrica en Guanajuato. Tatiana Clouthier, exsecretaria de economía de México, declaró con aprobación que la IRA “no discrimina la industria automotriz [de México]”, haciéndole eco al optimismo generalizado que ve esta ley como una inversión masiva en la industria automotriz mexicana que generará empleos.1El acuerdo original relegaba el tema laboral al apéndice “Acuerdo de Cooperación Laboral para América del Norte” (ACLAN); se firmó a último momento en 1993 para calmar las críticas en Estados Unidos y México, como una forma de tratar las discrepancias laborales.

    La ley estadounidense tiene importantes repercusiones socioeconómicas y políticas transfronterizas, ya que vincula estrechamente el sector de la fabricación de automóviles con el sector minero y la estrategia climática.2 “(<)a href='https://www.europarl.europa.eu/thinktank/en/document/IPOL_IDA(2023)740087#:~:text=Although%20hailed%20in%20the%20EU,to%20relocate%20to%20the%20US.'(>)EU Response to the US Inflation Reduction Act (IRA).”(<)/a(>) Los vehículos eléctricos, la economía digital y la transición energética requieren níquel, cobre, cobalto y, lo más importante, litio, todos los cuales se encuentran catalogados como “minerales críticos” por los Gobiernos de México, Canadá y Estados Unidos. La acogida de la IRA en México contrasta significativamente con las críticas de las naciones europeas, cuyos fabricantes de automóviles están en gran medida excluidos de los créditos fiscales para vehículos eléctricos, los cuales exigen que los componentes minerales o de las baterías se obtengan y se procesen en Estados Unidos o en un país miembro del acuerdo comercial, como México. 

    La IRA llega tres años después del Tratado entre México, Estados Unidos y Canadá, conocido también como el USMCA, y se une a un conjunto de políticas que han transformado la industria automotriz mexicana en un centro de fabricación de vehículos eléctricos. Para cumplir los requisitos del Crédito para Vehículos Limpios que exige la IRA, el ensamblaje final del vehículo debe ocurrir en América del Norte, definida como Estados Unidos, Puerto Rico, Canadá o México. Este requisito de “contenido de valor regional” para los productores que buscan vender en el nuevo mercado estadounidense de consumo subsidiado con impuestos refuerza las normas de las “reglas de origen” del USMCA que se les exige a los bienes para que puedan obtener exenciones arancelarias.

    Los incentivos financieros para que las empresas reorganicen geográficamente la producción también conllevan la promesa de empoderar a la fuerza laboral mexicana para negociar salarios más altos, prestaciones y participación más amplia en la vida económica del país. Sin embargo, dos ejemplos recientes de esta lucha entre trabajadores y productores en la industria automotriz demuestran las limitaciones que el USMCA impone a los trabajadores y a los oficiales gubernamentales en México y Estados Unidos, quienes, de otro modo, podrían intentar cumplir con esta promesa continental. Los fabricantes de piezas VU Manufacturing y Unique Fabricating, ambas empresas con sede principal en Michigan, han respondido a las solicitudes de negociación colectiva de los trabajadores a través de las disposiciones del USMCA con fuga de capitales, optando por no cumplir con las disposiciones laborales establecidas tanto en la Ley Federal del Trabajo de México de 2019 como en lo que se considera un acuerdo histórico entre México y Estados Unidos. Por lo tanto, sigue siendo una pregunta abierta si la IRA beneficiará a los trabajadores mexicanos empleados en las cadenas de suministro regionales de producción de automóviles. 

    El trabajo y el libre comercio

    La renegociación del NAFTA en 2017, impulsada por las críticas al libre comercio durante la administración de Donald Trump, brindó la oportunidad de incluir el tema laboral en el cuerpo principal del acuerdo. El USMCA que resultó le dedica varios capítulos a calmar los temores sobre la pérdida de empleos manufactureros estadounidenses a favor de los trabajadores mexicanos. Esta preocupación, expresada tanto por la derecha proteccionista como por la izquierda obrera, da lugar a una variedad de soluciones. En un conjunto de recomendaciones para la renegociación, la Federación Estadounidense del Trabajo y Congreso de Organizaciones Industriales [AFL-CIO o American Federation of Labor and Congress of Industrial Organizations] argumentó que los salarios de los trabajadores mexicanos de la industria automotriz deberían ser lo suficientemente altos como para garantizarles a ellos y a sus familias un nivel de vida decente: acceso a alimentos, agua, vivienda, educación, atención médica, vestuario, transporte y la capacidad de ahorrar para la jubilación y las emergencias. El capítulo 4 del acuerdo final, “Reglas de Origen”, refleja esta preocupación, al exigir que “entre el 40 y el 45 por ciento del contenido automotor sea fabricado por trabajadores que ganen por lo menos 16 dólares por hora”.

    Además de los incrementos salariales, la mayor federación laboral de Estados Unidos recomendó fortalecer la sindicalización, la democracia en el lugar de trabajo y los derechos de negociación colectiva. En lugar de limitar el comercio, como suele recomendar la retórica proteccionista más conservadora, estas normas buscan igualar las condiciones entre los trabajadores del sector automovilístico norteamericano. De este modo, el USMCA final incluye diversos mecanismos relacionados con los derechos laborales en México: el capítulo 23 “Trabajo” y el anexo 23-A “Representación de los Trabajadores en la Negociación Colectiva en México” describen los derechos en el lugar de trabajo y están en línea con la Declaración Relativa a los Principios y Derechos Fundamentales en el Trabajo de la Organización Internacional del Trabajo (OIT). El anexo 31-A, “Mecanismo Laboral de Respuesta Rápida en Instalaciones Específicas” (MLRR), que aplica a México y Estados Unidos, permite a los trabajadores presentar peticiones cuando se les niegan sus derechos laborales y su libertad de asociación; el incumplimiento de las disposiciones laborales del USMCA puede dar lugar a la suspensión del tratamiento arancelario preferencial, la imposición de sanciones y la prohibición de la entrada de productos o servicios producidos por la empresa.3 Los Gobiernos también pueden iniciar acciones mediante el MLRR contra fábricas individuales que nieguen los derechos de los trabajadores y la democracia en el lugar de trabajo. Desde la promulgación del USMCA en julio de 2020, el MLRR se ha utilizado dieciocho veces.4Para más información, véase “(<)a href='https://www.maquilasolidarity.org/en/what-have-rapid-response-labour-mechanism-complaints-achieved'(>)What Rapid Response Labor Complaints Have Achieved for Mexican Workers(<)/a(>)”.

    El USMCA también estableció el Comité Laboral Interinstitucional [ILC o Interagency Labor Committee] para hacer cumplir las obligaciones laborales, con una Junta Independiente de Expertos Laborales de México para supervisar y evaluar las reformas laborales mexicanas. En conjunto, estas medidas tienen como objetivo defender los derechos laborales básicos y aumentar los salarios en México para corregir las asimetrías en el derecho de los trabajadores a lo largo de la cadena de suministro automotriz de América del Norte. Al anunciar esta combinación de empleo de alta calidad y comercio internacional, la Oficina de Asuntos Laborales Internacionales del Departamento de Trabajo de Estados Unidos describió el USMCA como el tratado comercial que tiene “las disposiciones laborales más sólidas y de mayor alcance que cualquier otro”.

    Los modelos laborales de México

    Antes del NAFTA, la política industrial nacional de México determinaba en gran medida la inversión en el sector automotor. La producción de automóviles, considerada intensiva en capital y mano de obra, fue fundamental para la industrialización del país y la formación de una fuerza laboral industrial durante la era de la industrialización por sustitución de importaciones (ISI, 1940-1970). La fuerte intervención gubernamental en el desarrollo económico se basó en un modelo laboral corporativista que buscaba empoderar a la mano de obra industrial sindicalizada bajo el principal sindicato estatal, la Confederación de Trabajadores de México (CTM). 5De la Garza, Enrique, “Cultura y crisis del corporativismo en México,” (<)em(>)Transición a la democracia y reforma del Estado en México(<)/em(>), edited by José Luis Barros, Javier Hurtado and Germán Pérez, Mexico: Universidad de Guadalajara/Miguel Ángel Porrúa and FLACSO de México (1991): 235–268. Este modelo se transformó en una forma autoritaria y represiva de gobernar las relaciones laborales que beneficiaba al Estado y las empresas.

    Las condiciones laborales y los salarios de los trabajadores eran determinados por “contratos de protección patronal”, que son acuerdos laborales que buscan proteger las inversiones por encima de los intereses de la mano de obra. Estos contratos, avalados por el gobierno, los firman empleadores y sindicatos afiliados principalmente a la CTM, pero sin que las bases de la organización conozcan los términos del acuerdo. Los contratos de protección patronal son un obstáculo significativo para la libertad de asociación y la negociación colectiva, ya que crean una estrecha relación entre empleadores, sindicatos no electos y funcionarios estatales para mantener condiciones óptimas de inversión. Durante décadas, los trabajadores del sector automotor, junto con los de otros sectores industriales, han luchado contra la CTM y los sindicatos afiliados a esta confederación laboral, y, por extensión, contra el Estado y las empresas, para mejorar las condiciones laborales, la democracia en el lugar de trabajo y la representación de los trabajadores.

    En 2018, bajo el lema “La cuarta transformación”, el presidente Andrés Manuel López Obrador (2018-2024) comenzó una serie de reformas estructurales al modelo económico mexicano. El 1 de mayo de 2019, en el Día Internacional de los Trabajadores, López Obrador promulgó lo que podría considerarse la reforma más significativa a las relaciones laborales de México, y que puso fin al modelo existente que creaba y perpetuaba los “contratos de protección patronal”. Las reformas a la Ley Federal del Trabajo de México estipulan, entre otros cambios, incrementos salariales, la libertad de participar en una negociación colectiva, la libertad de asociación y el respeto a los sindicatos. Entre 2018 y 2024, el salario mínimo incrementó un 110 por ciento, por lo que México pasó a tener el sexto salario mínimo más alto de América Latina. Las reformas laborales de 2019 fueron precedidas por la ratificación por parte de México, ese mismo año, del Convenio sobre el Derecho de Sindicación y de Negociación Colectiva (Convenio 98) de la OIT. Estados Unidos aún no ha ratificado dicho convenio, mientras que Canadá lo hizo en 2017. Este era el contexto político interno de México cuando el país entró en negociaciones con la administración de Trump sobre la reapertura del NAFTA y la redacción de los términos del nuevo USMCA. 

    En cuanto a la negociación colectiva, las reformas de 2019 ofrecieron mayores protecciones que el USMCA, en especial en cuanto al tema crucial del derecho a la huelga. El artículo 387 de la Ley Federal del Trabajo de México estipula que si el empleador se rehúsa a entrar en una negociación colectiva, los trabajadores pueden ejercer ese derecho. Con el NAFTA, el derecho a la huelga se redujo a una “mera consulta y quedó por fuera de cualquier mecanismo de aplicación [ya que] la política comercial se impuso sobre la política laboral”6Lance Compa, “(<)a href='https://ecommons.cornell.edu/items/fd61343e-b68f-405d-8707-3f35e0b43f7e'(>)American Trade Unions and NAFTA(<)/a(>),” Cornell eCommons, 1994. mientras que en el USMCA el derecho a la huelga aparece como una nota al pie en la sección 23.3: Derechos Laborales, en lugar de aparecer en el cuerpo principal legal y vinculante del capítulo 23. 

    Así, desde 2020, la legislación laboral en México ha estado determinada principalmente por dos cuerpos legales: el capítulo 23 y el anexo 23-A del USMCA, y la ley laboral mexicana de 2019. Aunque puedan parecer alineados, las contradicciones entre los objetivos de elevar los estándares laborales y de incrementar el comercio internacional y las inversiones se hacen evidentes al considerar los tipos de mecanismos de aplicación que incluye el USMCA, el NAFTA, y para quiénes los hacen.

    Fuga de capitales

    Tanto VU Manufacturing en Piedras Negras, Coahuila, como Unique Fabricating en Santiago de Querétaro, Querétaro, cerraron operaciones de fábricas después de que se les ordenara cumplir con los derechos laborales básicos establecidos en el USMCA y la Ley Federal del Trabajo de México.

    VU Manufacturing, con sede principal en Troy, Michigan, produce piezas automotrices interiores de plástico y vinilo. Los trabajadores de la fábrica de VU en México presentaron dos denuncias bajo el MLRR: la primera, relativa a la libertad de asociación, fue exitosa, lo que condujo a la elección de un sindicato independiente, La Liga. La segunda denuncia alegaba que VU se negó a participar en la negociación de contratos. México y Estados Unidos declararon válida la denuncia y le dieron seis meses a VU para implementar un “plan de corrección”; en lugar de eso, VU cerró su fábrica en México y puso en la lista negra a los dirigentes sindicales de VU. La investigación del Departamento de Trabajo de Estados Unidos, que empezó en enero de 2023, se cerró en octubre del mismo año. La subsecretaria adjunta de Asuntos Internacionales, Thea Lee, respondió al cierre de la fábrica insistiendo: “Sabíamos que los empleadores no optarían por el cumplimiento en todos los casos”. Por su parte, la representante comercial de Estados Unidos, Katherine Tai, instó al Gobierno mexicano a “buscar reparaciones para los trabajadores afectados y estrategias para prevenir represalias en contra de los extrabajadores de VU en otras instalaciones”.

    Un caso similar ocurrió con Unique Fabricating, una empresa productora de plásticos, espuma y caucho con sede principal en Michigan. Luego de presentar dos denuncias ante el Tribunal Laboral de Querétaro, sin obtener respuesta, el sindicato elegido democráticamente, Transformación Sindical (TS), presentó una denuncia bajo el MLRR. Las investigaciones preliminares confirmaron las denuncias de TS, y el Tribunal Laboral de Querétaro falló a su favor. En abril de 2023, los gobiernos de México y Estados Unidos anunciaron la culminación satisfactoria de la denuncia laboral presentada bajo el MLRR. Unique Fabricating acordó respetar la libertad de asociación de los trabajadores y cumplir con las obligaciones legales de la Ley Federal del Trabajo de 2019; sin embargo, en noviembre de 2023, la empresa se declaró en bancarrota y cerró sus fábricas en México, Estados Unidos y Canadá. La Oficina del Representante Comercial de los Estados Unidos se negó a realizar una investigación. El resultado fue el mismo: los trabajadores perdieron sus empleos, el Estado se vio obligado a buscar “reparaciones” y las empresas con sede principal en Estados Unidos afrontaron pocas consecuencias, o ninguna.

    Estos casos arrojan luz sobre los desafíos que plantea la implementación de las disposiciones laborales del USMCA, el cual carece de instrumentos jurídicos para impedir que las corporaciones incumplan sus obligaciones con los trabajadores o el bienestar público. Compárese esta carencia con las regulaciones jurídicas vinculantes que protegen las inversiones de las corporaciones, como la solución de controversias entre inversores y Estados [ISDS o inversor-state dispute settlement] consagrada en el capítulo 14 y el capítulo 31 del USMCA, o en el capítulo 11 de NAFTA, y usada para demandar a los Gobiernos de México, Canadá y Estados Unidos. La ISDS permite a las corporaciones recibir indemnizaciones monetarias del Estado si las inversiones o incluso las ganancias futuras se ven amenazadas por proyectos que beneficien el bien común, incluidos beneficios para la salud pública, la protección del medio ambiente o la asequibilidad de servicios como la electricidad. Según Scott Sinclair, la ISDS permite a las corporaciones usar un sistema de justicia privada “para desafiar medidas de política pública vitales y legítimas”. La ISDS obliga a los gobiernos a derogar leyes y regulaciones para el bien público o pagar con dinero público “daños y perjuicios” a las corporaciones.7(<)a href='https://www.international.gc.ca/trade-agreements-accords-commerciaux/topics-domaines/disp-diff/gov.aspx?lang=eng'(>)Canadá(<)/a(>) ha sido el país más demandado en la región geoeconómica de América del Norte. Uno de los peores fallos ha sido contra México. Véase Sinclair 2021; 2023.

    En el marco del NAFTA, México y Canadá han pagado millones de dólares a las corporaciones en daños pecuniarios más gastos jurídicos, mientras que Estados Unidos nunca ha perdido un caso. Aunque el USMCA limita significativamente la ISDS para Estados Unidos y Canadá, el mecanismo todavía puede aplicarse en México. Bajo el USMCA, Estados Unidos y Canadá han iniciado dos litigios comerciales contra México: el primero se refiere a la reforma energética mexicana, la cual da preferencia a la empresa estatal mexicana en la distribución de electricidad; el segundo concierne a la prohibición por parte de México de importar desde Estados Unidos maíz genéticamente modificado. Estas disputas revelan cómo, al igual que con el NAFTA, el principal objetivo del USMCA es seguir facilitando las inversiones, sin importar sus consecuencias sociales o medioambientales. 

    VU Manufacturing y Unique Fabricating son ejemplos de multinacionales que responden con fuga de capitales cuando las inversiones en México se ven amenazadas por disposiciones laborales presentes en el USMCA y en la Ley Federal del Trabajo de México. No hay mecanismos similares a la ISDS —presente en el capítulo 14 y en el capítulo 31 del USMCA, o en el capítulo 11 de NAFTA— para exigir responsabilidades a las corporaciones en los lugares donde están situadas sus subsidiarias y frente a la mano de obra en dichos lugares. El hecho de que multinacionales estadounidenses cerraron sus operaciones en México con tanta facilidad, y que el gobierno de Estados Unidos no estuvo dispuesto a intervenir, sugiere que el USMCA es un mecanismo para proteger las inversiones de las corporaciones estadounidenses. 

    Estos casos también demuestran cómo las corporaciones radicadas en Estados Unidos (y, por extensión, el gobierno estadounidense) transfieren los costos y las responsabilidades de sus subsidiarias a los gobiernos de México y Canadá. Además de compensar a las corporaciones a través del mecanismo de la ISDS, México y Canadá deben compensar la pérdida de beneficios del empleador por medio de pagos de indemnizaciones por despido, subsidios de desempleo y costos de limpieza cuando una subsidiaria cierra.8 Véase el caso de AbitibiBowater contra Canadá. Esto se suma a más de cinco décadas en las cuales las corporaciones han transferido los costos de la reproducción social a los hogares mexicanos y al gobierno del país, como resultado de la flexibilización laboral, las reducciones de impuestos y el rechazo del pago de indemnizaciones. Por ejemplo, VU Manufacturing le sigue debiendo a los trabajadores salarios no pagados e indemnizaciones por despido, pero, debido al cierre de la subsidiaria mexicana, la compañía no recibirá ninguna sanción. 

    Aunque el gobierno de Estados Unidos se ha distanciado del caso de VU Manufacturing, el USMCA lo mantiene como guardián de los derechos laborales de los trabajadores mexicanos del sector automotor. Esta disyuntiva revela un aspecto fundamental del acuerdo: aunque se distingue como el primer tratado de libre comercio con un compromiso por fortalecer los derechos laborales, el USMCA consolida con firmeza el poder corporativo. Para los trabajadores mexicanos de la cadena de suministro de la producción automotriz, esto significa que, mientras las corporaciones con sede en Estados Unidos enfrenten poca responsabilidad por represalias o fuga de capitales, obtener derechos laborales y condiciones semejantes a las de los trabajadores de la industria automotriz en Estados Unidos seguirá siendo una ardua batalla. Dado que Estados Unidos es quien asume el papel de supervisor, una reforma efectiva requiere que se integren mecanismos de rendición de cuentas en la estructura existente del USMCA. 

    Luchas laborales

    En Estados Unidos, la IRA está vinculada a las normas laborales y a los salarios vigentes en sectores específicos, pero no en el sector automotor. A pesar de que las empresas automotrices han recibido generosos incentivos para fabricar vehículos eléctricos, Shawn Fain, presidente del sindicato United Auto Workers (UAW), ha señalado que los incentivos no garantizan los salarios ni las condiciones laborales de los empleados. Los trabajadores mexicanos enfrentan un dilema similar, ya que el USMCA da prioridad a los mecanismos para proteger las inversiones por encima de las obligaciones legales hacia la mano de obra. 

    En México, los incentivos de la IRA podrían conducir a resultados diferentes: el crédito fiscal para vehículos eléctricos podría fortalecer la cadena de suministro de la producción automotriz en este país, pero los incentivos a los fabricantes de automóviles en Estados Unidos también podrían dar paso a la repatriación de dicha cadena de suministro. La falta de mecanismos regulatorios del USMCA para prevenir la fuga de capitales hace más probable esta última opción: en respuesta a las denuncias laborales, más multinacionales estadounidenses podrían cerrar sus operaciones en México. En este sentido, VU Manufacturing y Unique Fabricating han sentado precedentes peligrosos para los trabajadores mexicanos, al demostrar que bajo el USMCA y la aplicación de la legislación laboral estadounidense, las corporaciones con sede en Estados Unidos pueden responder a las protecciones laborales cerrando sus subsidiarias. 

    Para ayudar a los trabajadores a través de las fronteras, como lo declara el USMCA, un acuerdo comercial debe penalizar a las corporaciones cuando sus subsidiarias no cumplen con las normas laborales internacionales. Pero tales soluciones parecen ser improbables en una realidad en la que los tratados de libre comercio son acuerdos de inversión, el resultado de negociaciones entre Estados para beneficiar principalmente a las corporaciones y sus accionistas, cuya consecuencia es la restricción del espacio de la política nacional. Ante la ausencia de mecanismos para responsabilizar a las corporaciones con sede en Estados Unidos por violaciones laborales, es probable que la IRA acelere la carrera hacia el fondo.

    Este ensayo fue traducido del inglés al español por Natalia Silva. 

  9. Tráficos fronterizos

    Comentarios desactivados en Tráficos fronterizos

    La inserción de Ecuador en el crimen organizado transnacional es un fenómeno relativamente reciente. Desde la década de los noventa el país ha suministrado precursores químicos para la producción de cocaína en Colombia, pero a diferencia de sus vecinos, no se habían observado disputas violentas de poder  entre organizaciones criminales por el control y el acceso a las rutas del tráfico de drogas. Sin embargo, a principios de 2024, Ecuador captó la atención mundial al ser el escenario de la toma del canal nacional TC Televisión por parte de un Grupo Criminal Organizado (GCO) que mantuvo como rehenes al personal en Guayaquil. El aumento de la violencia en Ecuador lo llevó a ser catalogado como el país más violento de América Latina en 2023.

    ¿Qué condujo a que el país se convirtiera en un terreno de disputa entre los GCO locales y cuál es su conexión con el tráfico internacional de drogas? La explicación más significativa gira en torno al ascenso estratégico de Ecuador en la cadena logística del narcotráfico. En cuestión de pocos años, el país andino se ha convertido en un punto de interés para el crimen organizado transnacional en términos de producción y tráfico de cocaína. Hoy en día Ecuador sirve como una autopista para el transporte de esta droga hacia los Estados Unidos y Europa.1Insight Crime. “Ecuador: autopista de la cocaína hacia Estados Unidos y Europa”. Octubre 30, 2019.

    Las causas del aumento del tráfico de cocaína en el país se pueden atribuir a la influencia de los GCO internacionales, las disputas entre bandas locales y la importancia de la cadena logística de la cocaína como un espacio de interés para las redes que participan en un lucrativo negocio a nivel mundial. Centrarse en las cadenas de valor ofrece una perspectiva nueva sobre el problema del narcotráfico y su crecimiento en Ecuador, pues pone el foco en factores como el nivel de riesgo de las operaciones, la distancia entre los centros de producción, así como el número de intermediarios que participan en trasladar la cocaína hacia el Norte Global. 

    ¿Por qué el costo de un kilo de cocaína, que tiene un valor inicial de producción de 1,500 dólares en Colombia, puede llegar a costar 20,000 dólares en Estados Unidos? La diferencia en precios presume que frente a las estrategias de control implementadas por Colombia y Estados Unidos, los grupos criminales se han desplazado hacia la frontera donde han aumentado los cultivos ilícitos de hoja de coca en territorio ecuatoriano. Esta relación estratégica entre la frontera de Ecuador y Colombia explica cómo esta área se ha convertido en el epicentro del narcotráfico a nivel mundial, brindando a Ecuador ingresos por aproximadamente 300 millones de dólares en 2019, además de las ganancias derivadas de la logística del narcotráfico, que se estiman en alrededor de 150 millones de dólares para los GCO del país en 2022.

    Aunque estas cifras son relativamente modestas en comparación con el contexto colombiano, el flujo de aproximadamente 500 toneladas de cocaína al año hacia Ecuador, junto con una producción aún incipiente pero en aumento, incita conflictos por el control territorial y la corrupción institucional. En medio de un escenario de guerra y anarquía criminal que ha dejado más de 15,000 muertos en tres años, el nuevo presidente ecuatoriano Daniel Noboa se ha embarcado en una búsqueda desesperada de financiamiento para la adquisición de armas, declarando un “conflicto armado interno” para combatir a los grupos criminales. Veinticuatro años después de haber lanzado el Plan Colombia, Ecuador está siguiendo una ruta similar, con el gobierno aumentando el arsenal de armamento militar en la guerra del Estado contra las drogas.

    Cambios estructurales

    Para entender cómo Ecuador ganó una posición más prominente en la cadena de valor del narcotráfico, es crucial examinar dos momentos específicos de la historia: los años 2000 y 2016. A principios del nuevo milenio, Colombia implementó el Plan Colombia, considerado por su gobierno como la estrategia principal para combatir el narcotráfico. Esta política contó con el respaldo financiero y militar de los Estados Unidos, que tenía como objetivo reducir los cultivos ilícitos y la producción de cocaína en Colombia mediante el fortalecimiento de las fuerzas militares y la policía. Hasta 2016, se estima una inversión de 141 mil millones de dólares, de los cuales 10 mil millones fueron proporcionados por Estados Unidos.

    La estrategia de erradicación de cultivos ilícitos condujo a un proceso de fronterización de los mismos, lo que influyó directamente en la participación e interés de nuevas redes fronterizas en el suministro de precursores químicos, así como en la consolidación de redes logísticas para el transporte de cocaína hacia Centroamérica y Estados Unidos. La política pública diseñada como parte de la “guerra contra las drogas” en Colombia también conllevó un aumento en la interdicción marítima a través del Comando Sur en el Mar Caribe. Aunque durante esos años se observaron resultados positivos en cuanto a la reducción del flujo de cocaína por esta ruta, las organizaciones de narcotráfico trasladaron sus redes logísticas hacia el Océano Pacífico.

    Como respuesta a la implementación del Plan Colombia y sus efectos en la interdicción marítima en el Caribe, las organizaciones criminales mexicanas asumieron un papel de liderazgo más prominente en el negocio del narcotráfico. Debido al efecto generado por los controles marítimos en el Caribe, el Cartel de Sinaloa vio una oportunidad lucrativa para establecer una red logística de tráfico de cocaína a través del Océano Pacífico. En 2006, la Junta Internacional de Fiscalización de Estupefacientes (JIFE) advirtió que la ruta del Pacífico adquirió una mayor relevancia, y las Islas Galápagos de Ecuador se convirtieron en un punto de interés para evadir los controles marítimos y servir como punto de carga de combustible para embarcaciones de cocaína con destino a Centroamérica y México.2 International Narcotics Control Board. Reporte. United Nations: New York, 2006.

    Este interés por aumentar el tráfico de cocaína a través del Océano Pacífico llevó al Cartel de Sinaloa a fortalecer su presencia en Ecuador. Desde 2003 esta organización ha operado en el país, inicialmente a través de emisarios o representantes cuyo objetivo era coordinar el transporte de cocaína desde los enclaves de producción en Colombia hacia Centroamérica y México. A partir de entonces, la organización estableció una compleja red logística encargada de movilizar cocaína desde la frontera colombo-ecuatoriana hacia los mercados internacionales, involucrando a exmilitares ecuatorianos y una red de negocios y lavado de activos facilitada a través de vínculos e intermediarios de las Fuerzas Armadas Revolucionarias de Colombia (FARC).

    Ante el cambio en las rutas del narcotráfico en la región, el interés de las redes subsidiarias ecuatorianas del Cartel de Sinaloa por integrarse en el tráfico de cocaína adquirió una mayor relevancia entre 2010 y 2016. Durante este período, los GCO de Ecuador perfeccionaron su logística para el transporte de cocaína a través del Océano Pacífico. En otras palabras, el enfoque y el modelo de negocios de estas organizaciones criminales se centró en el transporte y almacenamiento de cocaína. Las Islas Galápagos, junto con otros lugares como la Isla del Coco en Costa Rica, se convirtieron en lugares estratégicos para establecer puntos de almacenamiento y transporte de cocaína mediante lanchas cargadas en alta mar.

    Sin embargo, el equilibrio de poder del crimen organizado en Ecuador sufrió  un ajuste en 2016. Tras la firma del Acuerdo de Paz entre el gobierno colombiano y las FARC, la producción de cocaína comenzó una descentralización agresiva que afectó especialmente a la frontera entre Ecuador y Colombia. Con la salida de las FARC, se abrió campo a una mayor participación de actores criminales como mafias albanesas, italianas y mexicanas, debido al aumento en la producción destinada tanto a grupos nuevos como a aquellos ya establecidos. Estos actores experimentaron con nuevas técnicas y cadenas de suministro que involucraron a Ecuador.3 Por Jonny Wrate, David Espino, Jody García, Angélica Medinilla, Enrique García, Víctor Méndez, Arthur Debruyne, Brecht Castel, Juanita Vélez, “Cocaína: todo a la vez en todas partes. Cómo la producción de la droga se extiende a Centroamérica y Europa,” Plan V, 2023)

    Figura 1: Frontera entre Ecuador y Colombia

    La descentralización, que coincidió con la detención y extradición de “El Chapo” Guzmán a los Estados Unidos, tuvo efectos devastadores para el crimen organizado. La extradición del líder del Cartel de Sinaloa resultó en una pérdida de poder y legitimidad para el crimen organizado dedicado al negocio del narcotráfico en Ecuador, una oportunidad que fue aprovechada por el Cartel Jalisco Nueva Generación (CJNG). El CJNG, que inició operaciones en Ecuador en 2018, tenía como objetivo movilizar los cargamentos adquiridos de las disidencias de las FARC colombianas a través de Ecuador hacia Centroamérica y México. Para lograrlo, la organización necesitaba contratar redes logísticas ecuatorianas para el transporte de la cocaína.

    Parte del interés del CJNG en establecer su modelo de negocios en Ecuador fue debilitar a la organización criminal más poderosa del país, “Los Choneros”. Esta organización había construido una alianza estratégica con Sinaloa desde 2003, consiguiendo así un monopolio criminal significativo en Ecuador. Sin embargo, con el debilitamiento de Sinaloa, la estructura del CJNG comenzó a financiar inicialmente organizaciones criminales contrarias a los Choneros, pero rápidamente captó el interés de  estructuras intermedias debido a los cambios estructurales en el negocio de la cocaína en el sur de Colombia.4 Observatorio Ecuatoriano de Crimen Organizado. (<)em(>)Informe de Caracterización del Crimen Organizado en Ecuador, (<)/em(>)2023.

    Esta interdependencia entre la economía de la cocaína y los cambios en la estructura de poder del negocio provocó una fragmentación de la organización de los Choneros a finales de 2019, lo que dio lugar a una feroz disputa de rivalidades y competencias entre las redes criminales locales para quedarse con el transporte de cocaína.

    Por un lado, surgió una nueva estructura criminal producto de esta fragmentación, denominada “Alianza Nueva Generación”, compuesta por tres grupos criminales: Tiguerones, Lobos, Chone Killers y Lagartos, con el apoyo y financiamiento del CJNG. Por otro lado, quedaron aquellos leales a los Choneros, liderados por el nuevo líder de la organización, “Fito”, bajo el respaldo de Sinaloa. En medio de este panorama, surgieron mafias balcánicas que actuaban como fuentes de financiamiento para el mejor postor, generando un proceso agresivo de competencia entre las redes criminales locales y con una incidencia directa en la violencia en Ecuador.

    Estos cambios llevaron a una especie de anarquía criminal donde las alianzas y disputas entre las organizaciones criminales que llevaron a que el país fuera catalogado a finales de 2023 como el más violento de América Latina debido a sus altas tasas de homicidios.5Insight Crime. (<)em(>)Balance de InSight Crime de los homicidios en 2023,(<)/em(>) Febrero 21, 2024. 

    La cadena global de la cocaína

    La economía del narcotráfico ha visto cambios estructurales significativos en las últimas décadas. Ya no prevalece el modelo gerencial tipo ‘cartel’, donde unas pocas estructuras mafiosas controlaban la producción, el tráfico y la venta de drogas ilícitas en los mercados de consumo. En consonancia con el proceso de globalización económica, los grupos criminales se han adaptado mediante una estrategia de innovación en el narcotráfico, que incluye la descentralización y especialización de las diversas actividades relacionadas con esta lucrativa industria. 

    Esta evolución ha transformado la economía del narcotráfico de un modelo dominado por grandes carteles de la droga a uno en el que numerosos actores criminales participan y se especializan en cada eslabón de la cadena. En el contexto de la globalización, estos grupos han adoptado prácticas similares al comercio internacional formal, implementando un proceso sistémico de cadenas de valor que busca reducir riesgos, aumentar utilidades y aprovechar la especialización de cada organización criminal que opera en territorios diferentes. 

    En los últimos años, grupos armados y los GCO de Colombia se han especializado en la producción de cocaína, mientras que los GCO de México lo han hecho con las cadenas logísticas que trasladan diversas drogas ilícitas hasta las redes de venta a los consumidores. Es fundamental prestar atención a los grupos dedicados a las actividades logísticas, ya que, al ser el nexo entre la oferta y la demanda de ilícitos, constituyen el eslabón más importante y rentable de la cadena de valor debido a su capacidad para influir en el precio de venta en el mercado de consumo. En esta dinámica de cadenas de valor se sitúa Ecuador. 

    Aunque históricamente se consideraba un país con bajos niveles de violencia debido a la escasa presencia del narcotráfico, este escenario cambió abruptamente desde 2019. Durante años, se construyó la percepción de Ecuador como una “isla de paz” en comparación con los graves conflictos internos de seguridad en Perú, donde la hoja de coca tiene una presencia significativa en su economía, o el conflicto armado persistente en Colombia. Sin embargo, desde 2019, Ecuador ha visto un aumento en la violencia relacionado con el narcotráfico y la criminalidad.

    La proximidad de Ecuador al crecimiento de los cultivos ilícitos y a los enclaves de producción de cocaína ha sido fundamental. Según la Oficina de las Naciones Unidas contra la Droga y el Delito en Colombia (UNODC), entre 2015 y 2019, se registró un alarmante aumento del 76 por ciento en los cultivos de hoja de coca, pasando de 96.000 a 169.000 hectáreas.6 Oficina de las Naciones Unidas contra la Droga y el Delito, (<)em(>)Monitoreo de Territorios Afectados por Cultivos Ilícitos(<)/em(>) 2018, 2019. (<)a href='https://bit.ly/2xSOuRB'(>)https://bit.ly/2xSOuRB(<)/a(>) Este incremento se ve agravado por los efectos del Acuerdo de Paz entre las FARC y el gobierno colombiano, que ha influido en el aumento de los cultivos ilícitos en las zonas fronterizas. En 2016, el 30 por ciento de los cultivos en los departamentos fronterizos de Nariño y Putumayo se encontraban a menos de 20 kilómetros de la frontera, como se puede apreciar en la siguiente imagen:

    Figura 2: Concentración por hectárea de cultivos ilícitos en frontera sur de Colombia

    Fuente: Rivera Rhon y Bravo Grijalva (2020)

    La situación se intensificó notablemente en 2022. De acuerdo con datos proporcionados por UNODC7 Oficina de las Naciones Unidas contra la Droga y el Delito, (<)em(>)Monitoreo de Territorios Afectados por Cultivos Ilícitos(<)/em(>) 2022, 2023. el 47 por ciento de la producción total de cocaína en Colombia se concentra en los departamentos fronterizos con Ecuador. Además, se destaca que el 50 por ciento de estos cultivos se encuentran en un radio de menos de 10 kilómetros de la frontera. Estas cifras evidencian un proceso de expansión o fronterización de los centros de producción de cocaína hacia territorio ecuatoriano, donde los actores criminales se aprovechan de la debilidad institucional de los Estados para ejercer su control en las fronteras. A esto se suma el abandono histórico que sufren las comunidades rurales en términos de acceso a  oportunidades socioeconómicas, lo que facilita el reclutamiento de mano de obra barata dedicada al mantenimiento y cosecha de estos cultivos. 

    Para comprender el creciente papel estratégico de Ecuador en la cadena de valor del narcotráfico es esencial abordar el crecimiento de los enclaves de producción de cocaína en la frontera colombo-ecuatoriana. Ese crecimiento se puede entender en términos de enclaves productivos; de logística, y de distribución y consumo en mercados internacionales.

    Enclaves productivos

    En cuanto a los vínculos productivos de la cocaína, la siembra y la cosecha de la hoja de coca, estos se fundamentan en una economía política del crimen organizado de bienes saqueables. Estos bienes son de alto valor dentro de la economía del narcotráfico y su éxito o fracaso influye directamente en el mercado global de la cocaína.

    Centrándonos específicamente en la variación de producción del clorhidrato de cocaína en la frontera sur de Colombia, los departamentos de Nariño y Putumayo, que limitan con Ecuador, han reportado un aumento de cerca de 20 mil hectáreas de hoja de coca en 2010 a más de 100 mil en 2022. Esto implica que, para 2022, se produjeron aproximadamente 800 toneladas de cocaína en territorio colombiano destinadas a los mercados internacionales.

    A pesar de que Ecuador es considerado como un país libre de cultivos ilícitos, una investigación llevada a cabo en 20208 Rivera-Rhon, R., y Bravo-Grijalva, C. (<)em(>)Crimen organizado y cadenas de valor: el ascenso estratégico del Ecuador en la economía del narcotráfico(<)/em(>). Revista de Estudios de Seguridad, 28, (8-24), 2020. (<)a href='http://doi.org/10.17141/urvio.28.2020.4410'(>)http://doi.org/10.17141/urvio.28.2020.4410(<)/a(>) utilizó imágenes satelitales para determinar la posible presencia de cultivos ilícitos en territorio ecuatoriano. Los resultados de la investigación identificaron 154 parcelas que representaban, en ese momento, alrededor de 700 hectáreas de cultivos ilícitos de hoja de coca en las provincias de Esmeraldas, Carchi y Sucumbíos. La imagen siguiente muestra la presencia de cultivos ilícitos en el límite político de Ecuador.

    Figura 3: Cultivos ilícitos de hoja de coca en Esmeraldas-Ecuador (2018)

    Fuente: Rivera Rhon y Bravo Grijalva (2020)

    Tomando en consideración los costos de mercado referentes al rendimiento de producción de cada hectárea de hoja de coca fresca, en las provincias de Esmeraldas, Carchi y Sucumbíos se producirían aproximadamente 4.830 kilogramos de cocaína por cada cosecha. Esto es preocupante si consideramos que los cultivos de hoja de coca pueden generar un rendimiento aproximado de 8 cosechas anuales; es decir que si tomamos como referencia la producción en la frontera norte ecuatoriana, solo en 2019 se produjeron aproximadamente 38.640 kilogramos de clorhidrato de cocaína, representando ingresos aproximados de más de 300 millones de dólares para las GCO del Ecuador.

    Logística

    Al estar situado entre los dos principales productores de cocaína del mundo y al haber adoptado  el dólar estadounidense, una moneda internacionalmente deseada, Ecuador se ha convertido en un punto clave para el tráfico de cocaína a nivel mundial. 

    Para transportar la cocaína desde los ‘enclaves productivos’ hasta los puertos ecuatorianos, las GCO utilizan la extensa red vial de la Amazonía, la costa y la sierra andina que facilita mover cientos de kilogramos de cocaína desde la frontera hasta los puertos marítimos en menos de 12 horas. Además, en cuanto al transporte de sustancias y el suministro de insumos para la producción de cocaína, se aprovechan los pasos fronterizos internacionales y alrededor de  50 pasos informales (como vías de primer, segundo y tercer orden) entre Ecuador y Colombia.

    Figura 4: Rutas del tráfico de cocaína en Ecuador

    Fuente: Policía Antinarcóticos de Ecuador (2023)

    Según reportes de inteligencia de la Policía Antinarcóticos de Ecuador, se estima que entre el 70 al 80 por ciento de la cocaína producida en los departamentos del sur de Colombia ingresa por la frontera norte ecuatoriana.9 Policía Nacional del Ecuador. (<)em(>)Evaluación situacional del entorno estratégico del narcotráfico: 2019-2022(<)/em(>), 2023. (<)a href='https://shorturl.at/diFR5'(>)https://shorturl.at/diFR5(<)/a(>) Si se analiza esta relación entre producción y tráfico a 2022, por el Ecuador ingresaron aproximadamente 571 toneladas de clorhidrato de cocaína que tenía por destino, Europa y Estados Unidos. De estas, apenas el 32 por ciento se retiene por parte de los esfuerzos ejecutados por las autoridades de control ecuatorianas, lo que significa que 68 por ciento de esta producción generó rentabilidad económica a las redes criminales. 

    En términos de rentabilidad, de acuerdo con cifras obtenidas de la Policía Nacional del Ecuador, cada kilo de cocaína deja a las Organizaciones Criminales una rentabilidad aproximada de entre 500 a 1.000 dólares. Esto representa, únicamente en 2022, ingresos de más de 150 millones de dólares en el Ecuador. Las cifras no incluyen pagos a terceros, sobornos, ni tasas de cobro de GCO mexicanos o albaneses.

    Precisamente, la ausencia de controles, la rentabilidad y la presencia representativa de puertos de exportación hacen a la ciudad de Guayaquil en Ecuador la más importante para el tráfico de cocaína hacia mercados internacionales. Este interés explica en parte porque dentro de este proceso de guerra entre GCO, el 35 por ciento de los homicidios a nivel nacional se concentran en esta ciudad portuaria.10 Observatorio Ecuatoriano de Crimen Organizado. (<)em(>)Informe de Caracterización del Crimen Organizado en Ecuador, (<)/em(>)2023.

    La rentabilidad e interés en la logística forjó un incremento sustancial de la violencia en el país. A partir de 2019, los homicidios iniciaron una tendencia al alza que llevaría al país a incrementar su tasa de homicidios de 5,7 en 2017 a 45,6 en 2023. Si bien existen varios tipos de violencia, en Ecuador el 80 por ciento se considera tipo criminal, es decir es producto de disputas entre GCOs o las personas involucradas tienen antecedentes criminales.  

    Figura 4: Evolución de los homicidios en Ecuador

    Fuente: Ministerio del Interior (2023)

    En un entorno de fragmentación criminal en Ecuador, se observa que en los corredores estratégicos donde circulan drogas ilícitas, las tasas de homicidios superan ampliamente a las tasas de homicidios en áreas con pocos casos de tráfico de drogas. Por lo tanto, el aumento o disminución de homicidios en estos corredores responde a estrategias de rivalidad y competencia entre organizaciones de narcotráfico por controlar cualquier eslabón de la cadena de suministro.

    Distribución y consumo a mercados internacionales

    Tanto las fronteras de Ecuador y Colombia, como las de México y Estados Unidos, concentran las tasas más altas de homicidio, precisamente “porque al ser estos puntos de ingreso y salida escasos, los traficantes de droga están preparados para luchar con uñas y dientes para controlarlos”.11 Tom Wainwright, (<)em(>)Narconomics: how to run a drug cartel(<)/em(>). New York: Library of Congress, 2016. El caso de la construcción de túneles y la presencia del Cartel de Sinaloa en Chicago y otras ciudades de Estados Unidos, recalcan la necesidad de generar estrategias que permitan controlar grandes bodegas de cocaína previo a su comercialización. 

    Es así, que, bajo esta compleja interdependencia de la economía global del narcotráfico, el microtraficante se convierte en el eslabón más débil y a la vez reemplazable de la cadena de valor. Y es que, una vez que la rentabilidad y los grandes paquetes arriban a las redes de expendio, los kilos de cocaína se dividen en pequeñas porciones hasta venderse en gramos. El consumidor constituye el último eslabón para concretar la cadena de valor del narcotráfico y a su vez cumple el rol más representativo por ser el catalizador económico de este fenómeno. Este negocio se paga en efectivo y circula su valor hasta los grandes traficantes y productores por el valor que adquiere en cada mercado de consumo. 

    Por ejemplo, según el Reporte Global de la Cocaína (2019) el gramo de cocaína en un país productor como Colombia tiene un valor inferior a cinco dólares americanos, mientras que en países como Australia superan el valor de 215 dólares por gramo. Incluso la ganancia de quienes venden la sustancia al menudeo (microtráfico) tiende a ser mayor ya que normalmente mezclan la cocaína con maicena, talco, cal o flúor para incrementar sus ganancias12 UNODC, (<)em(>)World Drug Report 2019(<)/em(>), United Nations, 2020. Los Estados Unidos representan el 2.5 porciento del consumo global de cocaína, lo cual determina los destinos principales de las drogas —especialmente el clorhidrato de cocaína— producida en los Andes.13 Oficina de las Naciones Unidas contra la Droga y el Delito, (<)em(>)Monitoreo de territorios afectados por cultivos ilícitos 2018(<)/em(>), United Nations, 2019.

    Ante un escenario de pandemia y una sobreproducción de cocaína, el consumo de este tipo de droga se incrementó a nivel mundial siendo Europa y Norteamérica los mayores consumidores de cocaína. De acuerdo con el Reporte Global de la Cocaína (2023), “el número de usuarios a nivel mundial ha crecido de manera sostenida en los últimos 15 años. En parte por el crecimiento de la población, pero también por la prevalencia de consumo a largo plazo”. 14 UNODC, (<)em(>)Global report on Cocaine 2023—Local Dynamics, Global Challenges(<)/em(>), United Nations Publications, 2023.

    Al ser un mercado de oferta y demanda, los enclaves productivos interpretan su mercado y atienden a la producción de acuerdo con las preferencias del consumidor que cada vez demanda una cocaína a menor precio, de mayor pureza y con un sinnúmero de nuevos actores que están dispuestos a proveer con todos los medios necesarios.

    ¿Hacia dónde va el Ecuador?

    El aumento de la violencia en Ecuador en menos de cuatro años es un caso de estudio particularmente notable. La previa ausencia de violencia por actividades criminales no significa que un país esté exento de la posible presencia e influencia del narcotráfico. Esta situación requiere una evaluación profunda de las políticas de seguridad en América Latina, las cuales suelen tener un enfoque tradicionalmente reactivo, centrado únicamente en acciones de interdicción de sustancias, con políticas de corto plazo para mitigar y reducir la violencia. Este enfoque ha descuidado aspectos fundamentales de la prevención, como el control fronterizo, la cohesión social y, sobre todo, el fortalecimiento de unidades de inteligencia financiera encargadas de monitorear posibles actividades vinculadas al lavado de activos y al crecimiento de economías ilícitas.

    El caso ecuatoriano ejemplifica cómo la economía del narcotráfico ha sido moldeada por factores internos y externos de la cadena de valor, lo cual se evidenció recientemente en 2019 con un aumento significativo en los índices de violencia. Aunque se reconoce de manera retórica al narcotráfico como un problema transnacional que requiere una mayor coordinación entre fiscalías e instituciones policiales del hemisferio, en la práctica persiste un alto grado de desconfianza entre los Estados y se traduce en acciones aisladas enfocadas principalmente en incrementar la interdicción y la disuasión mediante una estrategia militarizada. La militarización del narcotráfico en Colombia y México ilustran cómo, después de 20 años de aplicación, no se ha logrado lo deseado y, por el contrario, se ha contribuido al aumento del valor y la pureza de la cocaína en los mercados de consumo. 

    Además las políticas centradas en la erradicación de los cultivos han llevado al crimen organizado transnacional a especializarse y adaptar su modelo de negocios mediante alianzas y cadenas de valor que concentran sus actividades en entornos institucionales frágiles, como las fronteras estatales. El caso de Ecuador y su interdependencia con el narcotráfico colombiano demuestran cómo las estrategias de interdicción de los enclaves productivos han dado lugar a una estrategia de “fronterización” del narcotráfico, generando una mayor coordinación entre grupos criminales locales e internacionales que ha facilitado reducir sus riesgos al tiempo que logran cooptar un mayor número de funcionarios a cargo de su control. 

    Con la falta de coordinación entre los países de la región y la persistencia del enfoque reaccionario y tradicional emprendido por Ecuador, la estrategia del presidente Daniel Noboa, que llegó con una promesa de militarización y mayores incautaciones de droga, parece estar destinada al fracaso. A pesar de los esfuerzos muy publicitados de Noboa por librar una “guerra” contra actores criminales, las tasas de homicidio aún no han descendido. 

    Es por lo tanto crucial buscar alternativas más cooperativas que aborden tanto las causas como las consecuencias del narcotráfico en la región bajo una lectura de cadenas de valor de este delito, pero para esa coordinación serían necesarias alianzas políticas regionales que no serán fáciles de dar en un contexto de fragmentación ideológica en el continente. Una fragmentación que, en parte, se debe a visiones distintas sobre cómo posicionarse frente a la Guerra Contra las Drogas de los Estados Unidos. 

  10. El subdesarrollo y la guerra

    Comentarios desactivados en El subdesarrollo y la guerra

    En las décadas de 1960 y 1970, el gobierno nacional de Colombia, entonces bajo el proyecto político bipartidista del Frente Nacional, se embarcó en una ambiciosa reforma agraria para superar los ciclos de pobreza en zonas rurales cada vez más violentas.1Texto basado en el libro (<)em(>)Hombres de Ideas. Entre la revolución y la democracia. Los itinerarios cruzados de Mario Arrubla y Estanislao Zuleta: los años 60 y la izquierda en Colombia, (<)/em(>)Bogotá, Ariel, 2023. Los esfuerzos provocaron debates locales e internacionales en torno a la naturaleza del desarrollo colombiano, sobre todo porque las políticas del gobierno—que suponía una alternancia del poder consensuada entre el Partido Conservador y Liberal—tuvieron en cuenta una serie de misiones económicas que buscaban atacar el subdesarrollo. Estas misiones fueron influenciadas por instituciones internacionales como el Banco Mundial y la Comisión Económica para América Latina y el Caribe (CEPAL) de las Naciones Unidas, así como por los debates sobre el crecimiento económico y el capitalismo que estaban ocurriendo en Norteamérica y Europa. En medio de un renovado interés a escala continental por el desarrollismo, el debate colombiano giró en torno a las condiciones de una desigualdad arraigada en las zonas rurales y el surgimiento de la resistencia armada contra el Estado.

    A medida que propuestas que entendían a la economía nacional a través de categorías como el neocolonialismo y la dependencia global empezaban a circular en los círculos intelectuales y políticos de la época, el caso colombiano puso a prueba muchos de estos diagnósticos sobre el desarrollo. La publicación en 1969 de los Estudios sobre el subdesarrollo colombiano, del intelectual Mario Arrubla, vinculó estos debates sobre la dependencia con otras teorías del marxismo global. Arrubla dirigió la revista Estrategia, donde publicó originalmente los ensayos que terminaron en su libro. En una coyuntura en la cual algunos intelectuales latinoamericanos se distanciaron de los partidos comunistas locales y del liberalismo político, al mismo tiempo que abogaban por una revolución socialista, la revista reunió a un grupo de intelectuales de izquierda desilusionados tanto por el Frente Nacional como por las instituciones internacionales. En el caso de los afiliados a la revista Estrategia, la misión revolucionaria no se tradujo en una vindicación de la lucha armada. Por el contrario, el grupo ejemplificó la vía de una nueva izquierda intelectual en América Latina que impulsó renovaciones críticas en Europa y Norteamérica para superar la “esclerosis” del marxismo soviético y repudiar las tendencias imperialistas. Los aportes de Arrubla y de los investigadores de Estrategia pueden ayudarnos hoy en día a comprender algunas de las más prolongadas injusticias de Colombia: la ausencia del Estado en las regiones periféricas, una oligarquía poderosa, desigualdad elevada y violencia persistente en las zonas rurales.

    Construyendo el Estado moderno

    Colombia vivió un ciclo de políticas liberales y de expansión de derechos sociales con la victoria electoral de Alfonso López Pumarejo en 1934, con la que el Partido Liberal le puso fin a un largo ciclo de hegemonía conservadora. Su gobierno favoreció inicialmente a la industria nacional, la cual se apoyaba en las masas trabajadoras para contrarrestar el poder terrateniente, a la vez que la clase terrateniente se oponía a la burguesía compradora.2El concepto de burguesía compradora se refiere a una facción de clase que no cuenta con base de acumulación propia y por lo tanto actúa como aliados internos del capital internacional. López Pumarejo también impulsó la organización sindical y legalizó el derecho a la huelga, fuertemente restringido en los gobiernos precedentes. Sin embargo, las políticas favorables al trabajo empezaron a generar fricciones dentro de su amplia coalición liberal. El poder terrateniente no se hizo esperar y se opuso al movimiento popular. Bajo los gobiernos subsecuentes de Eduardo Santos Montejo, e incluso con el retorno de López Pumarejo a la presidencia, entre 1942 y 1945, el Partido Liberal pausó el impulso de sus reformas y, en definitiva, no logró detener la gestación de una oposición conservadora.

    Con el cambio hacia la derecha del ambiente político, el breve periodo de cooperación entre los trabajadores y la burguesía industrial llegó a su fin. Además, la concentración de la tierra en los campos se acentuó y la clase terrateniente lanzó una empresa reaccionaria que masacró a las masas liberales, convirtiendo a Colombia en el “primer productor de cabezas cortadas per cápita.”3 Mario Arrubla, “La sociedad colombiana, producto de la historia de la dependencia”. (<)em(>)Estrategia, (<)/em(>)N°2 (1963): 7-39 Los intentos de “auto-defensa” de los campesinos, es decir, los trabajadores agrarios, fueron acallados con “sangre y fuego” durante el periodo histórico que fue posteriormente conocido como “La Violencia.”4 La expresión “sangre y fuego” usada por el propio Arrubla en sus análisis tenía su historia. El político conservador José Antonio Montalvo utilizó la expresión en un discurso ante el Senado de la República el 6 de noviembre de 1947 para señalar que así se defendería el gobierno de Mariano Ospina Pérez (1946-1950), en caso de ser necesario. En dicho gobierno Montalvo actuó como Ministro de Justicia y de Gobierno, y su enunciación tuvo lugar precisamente en el periodo en el que se daban los primeros visos de La Violencia. El desastre humanitario alcanzó enormes proporciones y le abrió el camino a una dictadura “pacificadora” con un discurso populista que protegía los intereses de una burguesía liberal derrotada en la arena política. El general Gustavo Rojas Pinilla ejerció un gobierno de facto entre el 13 de junio de 1953 y el 10 de mayo de 1957, hasta que un Frente Civil compuesto por trabajadores, estudiantes y sectores de la elite política tradicional avanzó un golpe de estado pacífico que exilió al general. 

    Con el fin de la dictadura del general Rojas Pinilla, a finales de los años 50s, toda una generación nació a la vida política. Con una sensibilidad antidictatorial, jóvenes y estudiantes impulsaron un Frente Civil que defendía una visión de democracia popular asentada en la clase trabajadora. Algunos tenían vínculos con organizaciones comunistas locales alineadas con el comunismo internacional, el cual ofrecía un marco de comprensión para la reforma agraria que prometía el nuevo régimen. En un periódico local llamado Crisis, se agitó la causa de una “Reforma Agraria Democrática” para batallar al régimen semi-feudal imperante y entregar la tierra a campesinos. Al mismo tiempo que el apoyo al frentenacionalismo crecía, los contribuyentes de Crisis, incluyendo un joven Arrubla, hablaban de generar un libre desarrollo de las fuerzas productivas en el campo para abolir la importación de productos agrícolas y construir una economía nacional independiente.5 J. Montaña, “Apuntes latifundio Antioquia (I)”, (<)em(>)Crisis(<)/em(>) I (2) (agosto de 1957): 5-7. Esta visión hacía eco de la reforma agraria en Alemania durante la ocupación, que enfrentó la hambruna de la posguerra, transformó las relaciones de propiedad rural y avanzó en un reparto de tierras.

    Críticas tempranas

    Antes de la consolidación del Frente Nacional, en 1957, ya circulaban entre los círculos intelectuales estudios sobre la estructura económica colombiana, el neocolonialismo y el desarrollo. Entre ellos estaban, por ejemplo, el libro Industria y protección en Colombia, 1810–1930, escrito por el historiador conservador Luis Ospina Vázquez en 1955. También, el clásico Problemas colombianos por Alejandro López, de 1927, y el texto de Luis Eduardo Nieto Arteta publicado en 1942, Economía y cultura en la historia de Colombia. Este último era el principal referente desde la economía marxista, en una época cuando la profesionalización de la economía aún era escasa en el país. Nieto Arteta fue abogado de profesión y miembro del Grupo Marxista (1933–1934) donde compartió con otros jóvenes líderes liberales como el caudillo Jorge Eliécer Gaitán y Gerardo Molina, quien llegaría a ser rector de la Universidad Nacional. Como herederos de la Segunda Internacional, los integrantes del Grupo Marxista tenían una visión determinista que veía las fuerzas productivas y la generación de la riqueza como el motor de los cambios sociales.6Gonzalo Cataño, (<)em(>)La introducción del pensamiento moderno en Colombia. El caso de Luis E. Nieto Arteta(<)/em(>) (Bogotá: Universidad Externado de Colombia, 2013).

    Algunas figuras de esa generación politizada a fines de los años cincuenta apoyaron al gobierno del Frente Nacional, participando en organismos estatales como el Incora (El Instituto Colombiano de la Reforma Agraria) o el Ministerio de Trabajo. A inicios de la década de 1960, académicos como el sociólogo Orlando Fals Borda o el conocido cura, guerrillero y sociólogo Camilo Torres, lideraban la profesionalización de las ciencias sociales desde la Universidad Nacional, mientras participaban en organizaciones del Estado.7Jaime Eduardo Jaramillo Jiménez, (<)em(>)Estudiar y hacer sociología en Colombia en los años sesenta(<)/em(>) (Bogotá: Universidad Central, 2017). Otras figuras contemporáneas se alinearon con el sector crítico del Partido Liberal, representado por el Movimiento Revolucionario Liberal (MRL), que buscaba gestionar dentro del régimen un nuevo ciclo de modernización como compensación por el fracaso de la República Liberal. En su ensayo Colombia: violencia y subdesarrollo, de 1968, el filósofo Francisco Posada Díaz reconoció el fracaso de la revolución democrático-burguesa impulsada por López Pumarejo a la vez que impulsó el frentenacionalismo como ocasión para recuperar esa oportunidad perdida.8Francisco Posada Díaz, (<)em(>)Colombia: violencia y subdesarrollo(<)/em(>) (Bogotá: Universidad de Antioquia, 1968).

    La comprensión de la economía colombiana en clave de dependencia también fue ensayada en los debates económicos durante el Frente Nacional, en un contexto de efervescencia de misiones internacionales que tenían en común un diagnóstico preocupante de la productividad del campo colombiano.

    “Operación Colombia”

    Durante la década de 1950, estuvieron en Colombia el Banco Mundial, la Cepal y la misión “Economía y Humanismo” dirigida por el sacerdote dominico Louis Joseph Lebret, como parte de un esfuerzo internacional para realizar diagnósticos de las economías de América Latina. Pese a sus enfoques distintos, todas las misiones coincidían en declarar una situación de emergencia social: el campo colombiano estaba en una preocupante situación de pobreza dada la distribución desigual de las tierras y la estructura de uso del suelo que se había consolidado durante los tiempos de “La Violencia.” La producción agrícola del país era de escaso valor agregado: casi el 90 por ciento de las tierras más productivas se dedicaban a la ganadería y estaban en manos de terratenientes, mientras que el campesinado había sido desplazado a las tierras de ladera y llevaba a cabo cultivos agrícolas de pequeña escala con los que apenas se cubría la subsistencia de la familia campesina.

    En Colombia, entre 1945 y 1949, el costo de la vida aumentó el 71 por ciento en la ciudad de Medellín y el 58 por ciento en Bogotá, con lo cual la moneda perdió el 41 por ciento y el 36 por ciento de su valor, respectivamente. El escenario inflacionario tampoco estuvo acompañado por un crecimiento salarial. Con el avance de la década los indicadores no fueron mejores. La Misión Lebret daba cuenta de un aumento del 21 por ciento del costo de vida entre 1950 y 1954, mientras que el índice de salarios reales en relación con el costo de vida había disminuido en un 23 por ciento. En contraste, la inflación y los bajos salarios de los trabajadores favorecieron la concentración de la riqueza.9Rafael Baquero, (<)em(>)La Economía Nacional y la Política de Guerra en Colombia(<)/em(>) (Bogotá: Labor, 1951).

    Después de haber sido consejero del programa New Deal del presidente Roosevelt, en Estados Unidos, el economista canadiense Lauchlin Currie llegó a Colombia en 1949, como parte de una misión del Banco Mundial para examinar el deterioro de la situación económica. Como la vida en los Estados Unidos estaba presionada por un fuerte macartismo, Currie decidió quedarse en Colombia como consultor de temas económicos para el gobierno y, en 1958, el presidente frentenacionalista Alberto Lleras Camargo le confirió la ciudadanía colombiana. Cuando presentó el plan “Operación Colombia” en 1961, Currie llevaba más de una década en el país y había producido varios estudios diagnósticos sobre el campesinado. Su propuesta fue acelerar el desarrollo nacional con una rápida tecnificación de las zonas rurales. 

    El plan de Currie fue una de las dos respuestas desarrollistas discutidas por el público para la época. La otra opción fue la reforma agraria impulsada por el gobierno del Frente Nacional. Mientras Currie abogaba por ampliar las extensiones agrícolas, importar maquinaria y desplazar a las ciudades un millón y medio de campesinos que se convertirían en nuevos obreros de la industria urbana, la propuesta del Frente Nacional implicaba una planificación que permitiera aumentar la disponibilidad de divisas y las importaciones de bienes de capital para generar programas masivos de vivienda y mejoramiento de la calidad de vida. Todo lo cual era improbable porque Colombia se encontraba en déficit de pagos internacionales por cuenta de la caída internacional de los precios del café, su principal producto exportador.

    Currie llegó a ser uno de los economistas más importantes en Colombia: sus ideas influyeron las políticas públicas de los años setenta y los currículos departamentales del país. Sin embargo, en la década de los sesenta, la “Operación Colombia” no fue bien recibida. El presidente Alberto Lleras Camargo la rechazó porque la consideraba en confrontación clara con la propuesta de reforma agraria que se discutía en el legislativo con el impulso del político liberal Carlos Lleras Restrepo.10Para entonces Ministro de Gobierno, y después Presidente de la República para el periodo 1966–1970, también como parte del Frente Nacional. Lleras Restrepo era cercano a las orientaciones cepalinas que defendían estrategias de desarrollo basadas en la comprensión de las relaciones de centro-periferia y de la dependencia, para así generar un Estado fuerte que le daría urgencia a la planificación, la industrialización, el proteccionismo y la sustitución de importaciones. 

    En contraste con la “Operación Colombia” de Currie, la reforma agraria del gobierno frentenacionalista defendía el pequeño y mediano minifundio que se había sostenido hasta entonces por un bajo grado de desarrollo de la agricultura y la lenta asimilación técnica por parte del campesinado. Se crearon así las Unidades de Acción Rural, en 1961, como una primera fase cooperativa para la organización de la vida en el campo. Tras pasar por los debates en el Congreso fue aprobada la Ley 135 para avanzar una reforma que, para ese entonces, estaba más en consonancia con las propuestas de Estados Unidos y de la Alianza para el Progreso (apoyada por el Banco Interamericano de Desarrollo) que con la orientación cepalina. El Incora fue la institución encargada de implementar la reforma por los siguientes cuatro años.11 Juan Carlos Villamizar, (<)em(>)Pensamiento económico en Colombia: Construcción de un saber, 1948(<)/em(>)–(<)em(>)1970(<)/em(>) (Bogotá: Universidad del Rosario, 2013).

    Arrubla y el Grupo Estrategia

    En 1969, en el marco de estos debates sobre la reforma agraria, Mario Arrubla publicó Estudios sobre el subdesarrollo colombiano, una colección de tres ensayos que ofrecía una crítica a la “Operación Colombia” de Currie y a la reforma agraria que se impulsaba desde el gobierno del Frente Nacional. Para ese momento, las organizaciones políticas de la nueva izquierda se habían consolidado y la población estudiantil aumentaba significativamente. El texto de Arrubla fue difundido ampliamente, con más de 60,000 ejemplares publicados y trece ediciones, sin contar el millar de reproducciones ilegales.

    El libro consta de tres ensayos publicados previamente en la revista Estrategia, un proyecto editorial de corta vida, desde 1962 hasta 1964, pero con un impacto duradero en los debates políticos y económicos del país. La revista apostó por recrear el proyecto sartreano de Les Temps modernes12 (<)em(>)Les Temps Modernes (<)/em(>)fue una revista francesa impresa de periodicidad mensual y luego cuatrimestral dedicada a la divulgación de debates políticos y filosóficos fundada en 1945 por Jean-Paul Sartre, Simone de Beauvoir y Maurice Merleau-Ponty. y sintetizó una sociabilidad de izquierda en la década de los sesenta. Para inicios de la década, Mario Arrubla y Estrategia fueron más lejos e intentaron impugnar, con argumentos teóricos y políticos, las soluciones desarrollistas para la economía del país. 

    Nacido en 1936, en Medellín, Mario Arrubla fue un intelectual de izquierda que, al igual que Currie, se ocupó de diagnosticar el estado de la economía colombiana de la posguerra. Arrubla consideraba que en el país se había dado un encuentro inédito entre una alta demanda internacional de café y una mayor producción mundial exportable de este, lo que motivó un aumento sin precedentes en el precio internacional de ese producto. Con una bonanza del comercio exterior de café en un contexto de intercambio desigual, Colombia alcanzó una etapa neocolonial en la cual la burguesía industrial ejercía su predominio sobre la burguesía compradora y demás clases explotadoras. Esta clase también aprovechó un arancel aduanero adoptado en 1951 para proteger las industrias productoras de bienes de consumo y garantizar impuestos bajos sobre la venta. Fue así como avanzó la industria, pero al mismo tiempo la riqueza se siguió acumulando en manos de latifundistas, por lo que en el caso colombiano coexistieron, según Arrubla, bajos indicadores sociales, un avance industrial y un crucial problema agrario definido básicamente como una gran propiedad territorial explotada ineficientemente debido a la concentración y apropiación de tierras.

    El ensayo de Arrubla de 1962 fue uno de los primeros en criticar a Lauchlin Currie, argumentado que se inspiraba por una visión de desarrollo capitalista clásico inviable para Colombia. Por otra parte, Arrubla consideraba la reforma agraria impulsada por Lleras Restrepo como “más descarnadamente lúcida” porque a diferencia de la “Operación Colombia” no optaba por acelerar la descomposición del campesinado, sino que proponía contenerlo en el campo con unidades agrícolas que pretendían sostener la familia campesina. De esta manera se contendría la miseria de la población rural y se evitaría “una situación social insostenible” que en las ciudades podría alcanzar tintes “revolucionarios.”13Mario Arrubla, “La sociedad colombiana, producto de la historia de la dependencia. Estudios sobre el subdesarrollo colombiano. (<)em(>)Estrategia, (<)/em(>)2 (1964): 7-39. Desde la primera entrega de Estrategia, Arrubla daba cuenta de su escepticismo en cuanto a las intervenciones políticas de la burguesía y su intento de alterar la estructura económica nacional. No creía en la existencia de un sector industrial progresista para jalonar alternativas desarrollistas, aunque fuese una etapa necesaria en el marco de un proyecto nacional que contemplara las necesidades de la población. 

    En el tercer ensayo de Estudios sobre el subdesarrollo colombiano, Arrubla ofreció su propio análisis de la estructura de la economía colombiana. Acudiendo a estadísticas de la Cepal, argumentó que la burguesía local controlaba el mercado interno, pero carecía de interés por forzar el desarrollo industrial. Las divisas provenían más de la exportación de bienes agrícolas que de los bienes surgidos del proceso de industrialización y así el déficit comercial crecía. Con una industrialización nacional mínima, las condiciones de dependencia se profundizaban en la etapa neocolonial. A diferencia de Cepal, Arrubla llegó a la conclusión que la sustitución de importaciones no lograría sacar al país del ciclo neocolonial: en Colombia se había formado un capitalismo neocolonial que él entendió como una “deformación” de otras formas de desarrollo capitalista clásico. Se trataba de una criatura singular a la que “le faltaba la cabeza,” es decir, la industria pesada, el sector primario de la economía capitalista clásica. Dada esta carencia, el capitalismo colombiano “en dos o tres décadas llegaría a un envejecimiento prematuro contra todas las apariencias de su vigoroso impulso inicial,” pues el neocolonialismo estructural haría repetir la situación de déficit comercial hasta que la economía entrara en una etapa de crisis crónica y de parálisis. Esta convergencia favorecía una mayor penetración imperialista en la que la caída de las exportaciones daba cabida a una mayor inversión extranjera y se profundizaba la dependencia. La burguesía neocolonial, según Arrubla, era la llamada a actuar políticamente para compensar las pérdidas de capacidad para importar, pero fallaron en esto, pues el costo de las deudas superaba las inversiones y el valor unitario de las exportaciones disminuyó para fines de los años treinta. En suma, para Arrubla, la vía desarrollista no era factible en Colombia. 

    Arrubla y la revista Estrategia desarrollaron sus críticas a partir de reinterpretaciones del marxismo que circulaban por todo el continente en la década de los cincuenta y los sesenta, por ejemplo, las obras del economista norteamericano Paul Baran y su colega Paul Sweezy, especialmente La teoría del desarrollo capitalista y La economía política del crecimiento. Desde finales de los cincuenta, la revista Monthly Review—dirigida a partir de 1948 por Leo Huberman, Francis Otto Matthiessen, y Sweezy—llegó a ser un punto de referencia de la nueva izquierda internacional y aportó a los campos de la historia económica marxista y el keynesianismo. 

    Baran y Sweezy produjeron un trabajo fundamental para el desarrollo de las teorías marxistas de la dependencia. Mostraron que el intercambio de capital con el mundo subdesarrollado estaba regido por las lógicas imperialistas que generaban una situación de dependencia. Tanto las burguesías de los países dependientes, que ellos llamaron compradoras o lumpen por ser herederas del colonialismo, como su militarismo, eran punto de apoyo para esa relación desigual. Esta perspectiva «desvelaba las aporías de cualquier transformación de los regímenes económicos del mundo subdesarrollado en los límites del capitalismo.»14Cf. Matari Pierre Manigat, “La (<)em(>)Monthly Review(<)/em(>) y la formación de la teoría marxista de la dependencia”: (<)em(>)Políticas de la Memoria(<)/em(>), n° 21 (30 de noviembre de 2021): 183-97. Los textos de Baran durante los años cincuenta fueron nodales para pensar el problema de la revolución en el Tercer mundo, pues la “morfología del atraso” era para ellos una consecuencia del colonialismo y del imperialismo. Según su investigación, cuando se generan esfuerzos en favor del desarrollo en los países dependientes se producen dos movimientos contrarios: uno progresivo, marcado por un proceso de destrucción creadora de las fuerzas de producción, y uno regresivo que conserva los sistemas arcaicos del trabajo existentes. Para Baran la planificación—en definitiva socialista—era la condición indispensable para superar el atraso, contrarrestar el consumo improductivo y el despilfarro, y para el uso productivo del excedente. 

    Arrubla tradujo las ideas de Baran y Sweeny al medio local. Su segundo ensayo caracteriza a Colombia como parte de una región que ha sido insertada de forma desigual en la economía mundial y vinculada a las grandes metrópolis. El ensayo periodiza tres etapas de este proceso. En la primera etapa colonial los países latinoamericanos avanzaron en un desarrollo semicolonial hasta los años treinta. En la segunda etapa la crisis imperialista y su consecuente proceso de sustitución de importaciones crean las condiciones para el nacimiento de una “nueva criatura,” la industria latinoamericana que impulsó los capitalismos latinoamericanos. Finalmente, en la tercera etapa algunos países pasaron desde semicolonias hacia neocolonias.  

    Según este esquema, un país “subdesarrollado” o dependiente estaba estructuralmente limitado en la economía global porque “un miembro del equipo se especializa en morirse de hambre en tanto que el otro lleva la ‘carga del hombre blanco’, consistente en recoger las ganancias.”15 El autor empleó el término “subdesarrollo” al tiempo que argumentó sobre los peligros mistificadores del vocablo al dar la falsa impresión de que se trata de limitaciones cualitativas que podrían ser superadas con el tiempo. Aunque Arrubla también hizo una crítica de Baran cuestionando al autor norteamericano por no ofrecer una caracterización más profunda de las colonias que se formaban en contrapunto con el imperialismo creciente de los países capitalistas clásicos. Así fue como Arrubla asumió la tarea de caracterizar las colonias construyendo modelos y tipologías de economías coloniales y semicoloniales, a las que él llamaba tipo A y tipo B. Las de tipo A eran aquellas en las cuales los recursos naturales—minerías y plantaciones—eran explotadas por extranjeros: Venezuela, Bolivia y Cuba eran de este tipo, y su intercambio comercial era más cercano al clásico “saqueo.” En las de tipo B, como Argentina, Brasil y Colombia, los productos primarios de exportación, a menudo agrícolas, eran explotados por nacionales, mientras se generaba un ingreso constante y entrada de divisas. 

    Las colonias de tipo A y las de tipo B se enfrentaban a diferentes efectos políticos, como resultado de sus respectivas condiciones. En Cuba, por ejemplo, se daba una dominación imperialista por cuenta de la explotación de productos primarios por inversionistas extranjeros a espaldas del mercado mundial, y así los cubanos podían reconocer más claramente el “enemigo.” Por otro lado, en Colombia, donde se había armado un mercado de relativa importancia con formación de capitales por parte de grandes comerciantes como banqueros y terratenientes, la dominación era ejercida por la burguesía nacional y entonces “la conciencia nacionalista” tendía a “adormecerse más fácilmente.”

    Legados políticos

    La pretensión inicial de los promotores de Estrategia fue más agitacional que militante. Estrategia no se declaró órgano de ningún partido, pero sus promotores crearon una organización a la que nombraron Partido de la Revolución Socialista (PRS) con el que querían “colaborar en la tarea de crear cuadros marxistas y vincularlos a la clase obrera.” Estos cuadros eran principalmente estudiantes de universidades públicas, por ejemplo, en la Universidad de Antioquia, la Universidad Nacional en su sede de Bogotá, la Universidad Santiago de Cali y la Universidad del Valle.

    Mario Arrubla y Estanislao Zuleta, otra figura líder de Estrategia, contaban con una experiencia previa de formación campesina en el páramo del Sumapaz y en las escuelas sindicales de Medellín. El PRS aprovechó estas militancias tempranas y generó su base social de apoyo entre los sindicatos de empresas antioqueñas como Fabricato, Peldar, Tejicondor, Propalia y Everfit, asociadas con la creación de la Federación de Trabajadores de Antioquia (FEDETA). Asimismo, fueron cercanos a la resistencia de los trabajadores mineros del municipio de Segovia contra la Frontino Golds Mines.

    El PRS apoyaba una revolución socialista, antiimperialista, antiburguesa y antifeudal, pero sus propuestas resonaban más con los estudiantes que con el sector industrial. El grupo sólo duró un año. Los miembros estaban en desacuerdo sobre la decisión de emprender una lucha armada insurgente contra el Estado. Los líderes de Estrategia decían que la lucha armada requería condiciones insurgentes para mantener unidas a las masas, y se debatieron alrededor de un equilibrio delicado entre la necesidad de afirmarse como intelectuales de izquierdas al tiempo que tomaban distancia de la creciente vía de la lucha armada desde la izquierda.

    A pesar de la disolución del PRS, los Estudios sobre el subdesarrollo colombiano tuvieron una larga vida. Los ensayos y su diagnóstico de la economía colombiana y global funcionaron como referente de autoridad en las universidades hasta entrada la década de 1980 y también para varias organizaciones políticas revolucionarias. Desde mediados de los años setenta, el texto sirvió de referencia para la historia económica marxista y concepciones del neocolonialismo, a la vez que el estudio profesional de la historia fue cambiando desde lo que se denominaba “historia académica” hacia la “revolución historiográfica” que le dio prioridad al punto de vista “desde abajo.”16Para esto se vincularon con corrientes estructuralistas que traían consigo una nueva perspectiva de la historia como ciencia: la Escuela de los Annales, la corriente norteamericana de la Nueva Historia Económica y la historiografía marxista como tal. El movimiento estuvo nutrido por los trabajos históricos de Fernand Braudel (El Mediterráneo y el mundo mediterráneo en la época de Felipe II), Ernest Mandel (Traité d’économie marxiste) o Maurice Dobb, abordados por el grupo de Arrubla. El texto de Arrubla conectaba con una perspectiva de economía mundial de larga duración que iluminaba los últimos cinco siglos como un proceso de desarrollo desigual y desafiaba el esquema rectilíneo en El Manual de Economía de la Academia de Ciencias de la URSS que planteaba que cada sociedad debía desarrollar al máximo las potencialidades productivas antes de poder pasar a una forma superior. 

    De 1974 a 1979, Arrubla también editó la revista Cuadernos Colombianos, que junto con la nueva revista Ideología y Sociedad (1972–1977) se constituyeron como puntos en una red de revistas culturales de la década de 1970 que deja ver el paso a la profesionalización de la historia y las ciencias sociales. Aunque Ideología y Sociedad se alineó inicialmente con los diagnósticos de Arrubla, pronto empezó a circular críticas a su argumento. La más notable fue del economista colombiano Salomón Kalmanovitz, que también tenía formación marxista. Su crítica contaba con indicadores macroeconómicos de la segunda mitad de los años sesenta que dejaban ver un crecimiento en el desarrollo nacional, demostrando que la ausencia de bienes de capital no impedía que, vía materias primas o productos intermedios, pudiese haber avances desarrollistas. Kalmanovitz arguyó que, al no considerar las relaciones de producción, el análisis de Arrubla carecía de un examen más cuidadoso de los bienes intermedios y enfatizaba en su lugar las condiciones externas.17Salomón Kalmanovitz, «Crítica de una teoría de la dependencia: a propósito de Arrubla.», (<)em(>)Ideología y Sociedad(<)/em(>), n° 10 (1974): 50-90.

    Kalmanovitz refutó la noción de dependencia en los ensayos de Arrubla argumentando que “explica el no desarrollo del capitalismo, sin referirse específicamente a la transformación de las relaciones de producción.” Kalmanovitz estaba más interesado en debatir la superioridad teórica del marxismo que él oponía radicalmente a la perspectiva dependentista de Arrubla. Uno de los referentes explícitos de Kalmanovitz con relación a este asunto era el politólogo brasileño Francisco Weffort, que negaba la existencia “histórico-real de una contradicción entre la nación (como unidad autónoma, con necesaria referencia a las relaciones de poder y de clase) y la dependencia (como vínculo externo con los países centrales)” y criticaba el “mecanismo muchas veces sugerido por algunos dependentistas cuando hablaban de “relación concomitante” entre los cambios operados en los países periféricos y los cambios producidos en los países centrales, porque anulaba la posibilidad de gestar una transformación desde los países dominados.” En contraste, el planteamiento teórico de Arrubla consideraba la relación de dependencia con la metrópolis no como un hecho “externo” sino como un elemento estructural de la economía nacional. 

    Dependencia y el conflicto armado

    Las intervenciones de Mario Arrubla y Estrategia reflejan un desacuerdo con la forma de industrialización perseguida en Colombia a mediados del siglo XX. Como muchos de su generación, Arrubla rechazó el proyecto político frentenacionalista principalmente porque al final dejó por fuera al pueblo y las fuerzas políticas externas en un acuerdo bipartidista. El desencanto con ese proyecto se extendió hacia el desencanto con los comunistas locales que sostuvieron una alianza con los sectores críticos del liberalismo, participando en el régimen de una manera indirecta y de su mirada desarrollista. Esa distancia alimentó la elaboración teórica de Arrubla y su postura antidesarrollista, que se acentuó al vincular el desarrollo de la industria nacional alcanzado por Colombia con una sangrienta historia de la violencia. Según Arrubla, el predominio de la burguesía industrial, el contexto de intercambio desigual y  la descomposición violenta del campesinado tenía implicaciones mucho peores en condiciones neocoloniales, como las de Colombia, que requerían el más alto “costo social”: “una cuota particularmente elevada de dolor para las masas populares,” pues “en ausencia de industria pesada las posibilidades de empleo quedan ampliamente a la zaga de la oferta de trabajo, por lo que ejército de reserva adquiere proporciones monstruosas.”18 Mario Arrubla, «Análisis estructural de la economía colombiana (I)», (<)em(>)Estrategia(<)/em(>), n.(<)sup(>)o(<)/sup(>) 3 (enero de 1964): 26.

    En Colombia se había logrado, a “sangre y fuego,” ese proceso agudo de disolución de la vida del campo. Las burguesías de los países dependientes habían entendido que debían “introducir modificaciones más o menos importantes en las formas políticas de su dominación,” lo que podía implicar gobiernos fuertes, “gran-burgueses” o dictaduras de diferente tipo. Mientras tanto, los grupos guerrilleros se decidieron por la vía armada. Las primeras tentativas de lo que serían los procesos guerrilleros de los años sesenta ya se habían expresado en el país y se fortalecerían poco después. En consonancia con la vieja izquierda, las viejas guerrillas comunistas se reagruparon y dieron origen a las FARC (Fuerzas Armadas Revolucionarias de Colombia), la guerrilla más longeva del continente, como respuesta al ataque, en mayo de 1964, donde el ejército desplegó una sanguinaria operación militar contra una de las zonas de autodefensa campesina, el pequeño territorio de Marquetalia perteneciente al departamento del Tolima. Al año siguiente hizo su aparición pública el ELN (Ejército de Liberación Nacional), de inspiración guevarista, en Simacota, departamento de Santander. Faltaba poco para que la figura de Camilo Torres emergiera como el intelectual revolucionario de ese periodo. Torres, en consonancia con la decidida emergencia de la nueva izquierda política, marcaría el eclipse del intelectual comprometido tipificado por el grupo Estrategia en el medio nacional, que en vez de optar por el fusil radicalizó su postura como intelectuales.

    Ya exiliado en Estados Unidos, en el siglo XXI, Arrubla matizó su vieja utilización de la noción de dependencia, aunque se reafirmaba en considerar “el verdadero carácter del imperialismo” como una variable para entender la política económica.19 Mario Arrubla, «Marginalia del editor. A propósito de Kalmanovitz. Los ´Estudios sobre el subdesarrollo´ y el ensayo ´A propósito de Arrubla´», Al Margen, n° 11 (2004): 93-155. La trayectoria político biográfica de Arrubla le había llevado a considerar la Revolución como un asunto cada vez más utópico, una especie de horizonte lejano favorable a la justicia social. Entre tanto, las derivas históricas de Colombia lo llevaban a un escepticismo profundo a fines de la década de 1970: descreía de las apropiaciones del marxismo que hacía la izquierda.

    La trayectoria de Arrubla es un eslabón en la historia de las teorías de la dependencia, vistas en retrospectiva de una forma más plural y reconociendo a su interior los entrecruzamientos con el marxismo. Desde los años sesenta el pensamiento crítico latinoamericano también se puso en juego dentro una amalgama de teóricos que reconocieron la necesidad de pensar la economía nacional desde el binomio dependencia-imperialismo: Faletto y Cardoso, por ejemplo. En el presente se puede hablar de esfuerzos teóricos y políticos de muy distinto tipo que propenden por la renovación de las teorías del imperialismo: el “socialismo del siglo XXI,” el “bolivarianismo” o el “buen vivir.”

    Más de medio siglo ha pasado desde que Arrubla diagnosticara la economía colombiana como neocolonial, tiempo durante el cual la violencia política se ha intensificado y los indicadores macroeconómicos siguen arrojando resultados decepcionantes. Ahora se habla de la débil industrialización o incluso desindustrialización de la economía colombiana. Mientras tanto, la cuestión agraria y la feroz concentración de la tierra siguen siendo el nudo gordiano de la llamada era del posconflicto. El actual gobierno de Gustavo Petro ha propuesto una transformación estructural de la economía colombiana, pero sigue enfrentándose a retos políticos internos, así como a las siempre presentes limitaciones de las finanzas globales. Estos obstáculos persistentes—presentes tanto en el ámbito local como en el internacional—dan fe de la perdurable resonancia del diagnóstico de Mario Arrubla sobre la sociedad y la economía colombianas en la actualidad.