Category Archive: Análisis

  1. ¿Cómo desmantelar la ayuda al desarrollo?

    Comentarios desactivados en ¿Cómo desmantelar la ayuda al desarrollo?

    Con frecuencia se dice que la administración Trump marca el auge de una era de tecnofeudalismo, con el protagonismo de Elon Musk en la Casa Blanca como evidencia contundente de esta nueva etapa histórica. Al mando del Departamento de Eficiencia Gubernamental (DOGE), Musk pretende promover la democracia, mientras ejerce un control antidemocrático sobre el sistema de pagos del Tesoro de los Estados Unidos.

    Esto suscita interrogantes sobre si la administración recurre a la intimidación—como sugiere Adam Tooze—orientada a debilitar las instituciones sin la implementación de medidas concretas ni un plan de gobernanza claramente definido.

    El desmantelamiento de la Agencia Estadounidense para el Desarrollo Internacional (USAID) constituye un ejemplo paradigmático de esta estrategia. Para los sectores liberales en Estados Unidos, USAID representa un baluarte de valores progresistas y un instrumento clave para canalizar inversiones públicas esenciales en áreas como los derechos sexuales y reproductivos, la resiliencia climática y los Objetivos de Desarrollo Sostenible (ODS) en el Sur Global. Diversas voces han defendido a la agencia frente a los embates del Departamento de Eficiencia Gubernamental (DOGE), describiéndola como una fuerza promotora del bienestar global, a pesar de su papel en la promoción ‘discreta’ de los objetivos de poder blando de Estados Unidos. Esta perspectiva ha sido ampliamente respaldada, como lo expresó Bernie Sanders al afirmar: “Elon Musk, el hombre más rico del mundo, está atacando a USAID, una institución que alimenta a los más pobres.”

    Según un informe publicado por Bloomberg a principios de febrero, la Administración Trump contemplaba redirigir parte de los fondos de USAID hacia la Corporación Financiera de Desarrollo Internacional de los Estados Unidos (DFC), una entidad creada durante su primera administración. Esta corporación tiene como objetivo emplear recursos públicos para apalancar y movilizar inversiones privadas en el extranjero, estableciendo asociaciones estratégicas con inversores institucionales. Como lo sintetizó dicho informe: “El nuevo enfoque vería una reducción de la ayuda humanitaria y un mayor papel de los grupos de capital privado, fondos de cobertura y otros inversores en la proyección del poderío económico, ya que Estados Unidos compite por la influencia y los proyectos estratégicos en el extranjero con China.”

    A primera vista, este fenómeno podría interpretarse como un proceso de privatización de la ayuda exterior, caracterizado por la transición de la provisión pública hacia soluciones basadas en el mercado. Sin embargo, una historia subyacente más compleja está en juego. La Administración Trump ha impulsado una agenda menos conocida, aunque cada vez más influyente, dentro de USAID: la ‘movilización del capital privado’. Este enfoque, que he denominado el ‘Consenso de Wall Street’, constituye un paradigma de desarrollo internacional que, durante la última década, ha sido promovido por instituciones como el Banco Mundial, la Organización de Naciones Unidas y las agencias de desarrollo de los países más industrializados, incluida USAID durante la Administración Biden.

    El Consenso reconfigura el rol del Estado como un facilitador de la inversión privada, mediante diversas subvenciones a los inversores, frecuentemente descritas como “reducción de riesgo”. El desarrollo ya no se concibe como un bien público que deba ser financiado directamente por los Estados, sino como una oportunidad de mercado que debe ser desbloqueada a través de la alquimia de las asociaciones público-privadas (APP), transformándose en proyectos “invertibles” de propiedad privada.

    USAID y el Consenso de Wall Street

    En su formulación anterior a Trump, el Consenso de Wall Street defendía una visión de lo que denominaba “desarrollo invertible”. Según este modelo, el Estado y las organizaciones de ayuda al desarrollo, incluidos los bancos multilaterales de desarrollo, escoltarían los fondos gestionados por la financiación privada hacia clases de activos de los ODS. Ya sean en educación, energía, sanidad u otras infraestructuras. El Estado reduce el riesgo utilizando recursos públicos—ayuda oficial o ingresos fiscales locales—para mejorar el perfil de riesgo-rentabilidad de esos activos, a menudo descritos como proyectos financiables. En el sector energético, el Estado se compromete a comprar energía privada a precios y/o cantidades predeterminadas que garanticen un flujo de caja fiable para los inversores. Un proceso similar tiene lugar en la sanidad invertible.

    En Turquía, por ejemplo, el Ministerio de Sanidad destinó alrededor del 20% de su presupuesto a pagos garantizados para hospitales de asociaciones público-privadas (APP) copropiedad del gestor de activos francés Meridiam, con un coste medio por cama que duplica al de un hospital público. En el sector del agua, el uso de fondos públicos para financiar servicios privados suele reducir el acceso universal al imponer tarifas a las poblaciones más pobres.

    “Apalancar” o “movilizar” la inversión privada equivale a otorgar subvenciones públicas a infraestructuras sociales de propiedad privada. Esto implica una nueva política distributiva que transfiere recursos públicos a inversores privados. La lógica lucrativa que sustenta este paradigma de desarrollo restringe el acceso universal a las infraestructuras sociales y propicia violaciones de los derechos humanos. Por ejemplo, Bloomberg informa que hospitales privados financiados con ayuda al desarrollo en África y Asia han retenido a pacientes y negado atención de manera sistemática.

    USAID también ha promovido la “reducción de riesgos de la inversión privada”, un hecho celebrado por su antigua líder, Samantha Power, quien afirmó a finales del año pasado: “En los últimos cuatro años, USAID ha incrementado en un 40% las contribuciones del sector privado a nuestra labor de desarrollo. Por cada dólar de recursos de los contribuyentes que hemos gastado, hemos generado 6 dólares en inversiones del sector privado”.

    Cuando la Administración Obama priorizó la seguridad nacional en los programas de USAID, lanzó la iniciativa Power Africa, destinada a mejorar el acceso a la energía en todo el continente africano. En el ahora desaparecido sitio web de USAID, se destacaban varios de sus logros. Entre ellos: la central eléctrica de Azura-Edo de 450 MW en Nigeria, el proyecto eólico del lago Turkana y el proyecto eólico de Kipeto en Kenia, dos de los mayores proyectos de energía renovable del continente. Aunque estos proyectos representan pasos importantes para abordar las deficiencias energéticas críticas del continente, también ilustran una agenda conocida de Wall Street: USAID creó oportunidades para los financieros privados, mientras imponía cargas fiscales significativas a los gobiernos africanos y limitaba las oportunidades de mejora industrial autónoma. Han funcionado eficazmente como un “cinturón extractivo”, canalizando los escasos recursos fiscales de los países del Sur global hacia los inversores del Norte global.

    La central eléctrica de gas natural de Azura-Edo, en Nigeria, es quizás el ejemplo más destacado de extractivismo apoyado por USAID a través de la reducción de riesgos. Este proyecto, el primero de financiación privada en el sector energético de Nigeria, fue descrito por el Banco Mundial como “un ejemplo de cómo hemos atraído la inversión del sector privado en el sector energético”. Para ello, el Banco, junto con instituciones oficiales de desarrollo de EE.UU. (DFC), Alemania, Francia, Suecia y los Países Bajos, organizó y desvinculó financieramente los préstamos bancarios al proyecto. Sin embargo, las condiciones fiscales que Azura, actualmente propiedad mayoritaria del fondo de capital riesgo estadounidense General Atlantic, impuso a Nigeria han sido objeto de controversia

    El Estado nigeriano, a través de su empresa estatal Nigeria Bulk Electricity Trading, firmó un acuerdo de compra obligatoria por 30 millones de dólares mensuales. Dado que la capacidad instalada de Azura no podía ser absorbida fácilmente por la deficiente infraestructura energética de la red nigeriana, el Estado terminó pagando por una energía que no podía utilizar plenamente. En un juego del gato y el ratón, Azura ha estado amenazando al gobierno nigeriano con activar la garantía parcial de riesgo del Banco Mundial, un instrumento de reducción de riesgos destinado a asegurar que Nigeria cumpla con sus obligaciones de pago hacia los inversores internacionales. Una garantía de riesgo activada se convierte en un préstamo para Nigeria, ya que el Estado que se desliga del riesgo siempre paga, lo que afecta negativamente su calificación soberana. Como dijo un funcionario del gobierno nigeriano en 2024, “el acuerdo fue un gran error”. Sin recursos suficientes para seguir pagando las exorbitantes tarifas a Azura, resumió que «este acuerdo nos está matando». Como era de esperarse, USAID celebró el acuerdo con Azura simplemente como un “éxito”.

    Otro éxito es el proyecto de energía eólica del lago Turkana (LTWP). Según USAID, la agencia “está creando un entorno propicio para la energía renovable en Kenia mediante el apoyo a un programa de gestión de la red para ayudar a Kenia con la administración de energías renovables intermitentes”. Entre los socios del sector privado destacan Aldwych, que colabora con el Standard Bank de Sudáfrica, el Banco Africano de Desarrollo y el Nedbank, que han aportado financiación y seguros, así como el Departamento del Tesoro de EE. UU. Entre los principales accionistas figuraban varias entidades públicas nórdicas y Vestas, el fabricante danés de aerogeneradores. Estas entidades vendieron sus participaciones a Anergy Turkana Investments, un gestor de activos estatal sudafricano, y al Fondo de Financiación Climática de BlackRock.

    Desde el punto de vista fiscal, el Estado keniano firmó un acuerdo de compra de energía (PPA) de veinte años que compromete a la empresa estatal Kenya Power and Lighting a adquirir la energía eólica generada. Esta desvinculación fiscal de la demanda fue tan generosa con los propietarios del proyecto del lago Turkana que el Banco Mundial retiró su apoyo, subrayando que la cláusula de «take-or-pay» (como en el caso de Azura) obligaría al Estado keniano a pagar por una energía que no podría utilizar. Aunque la red keniana pudiera absorberla, el contrato de veinte años obliga a los contribuyentes kenianos a pagar un precio de 16 sh/kWh, casi tres veces superior al precio de mercado de 5,8 sh/kWh. El parque eólico de Kipeto, ahora propiedad del gestor de activos francés Meridiam, tiene un acuerdo similar de compra garantizada, por el cual Kenya Power se compromete a compensar a Meridiam en dólares estadounidenses, asumiendo así el riesgo cambiario de los inversores privados.
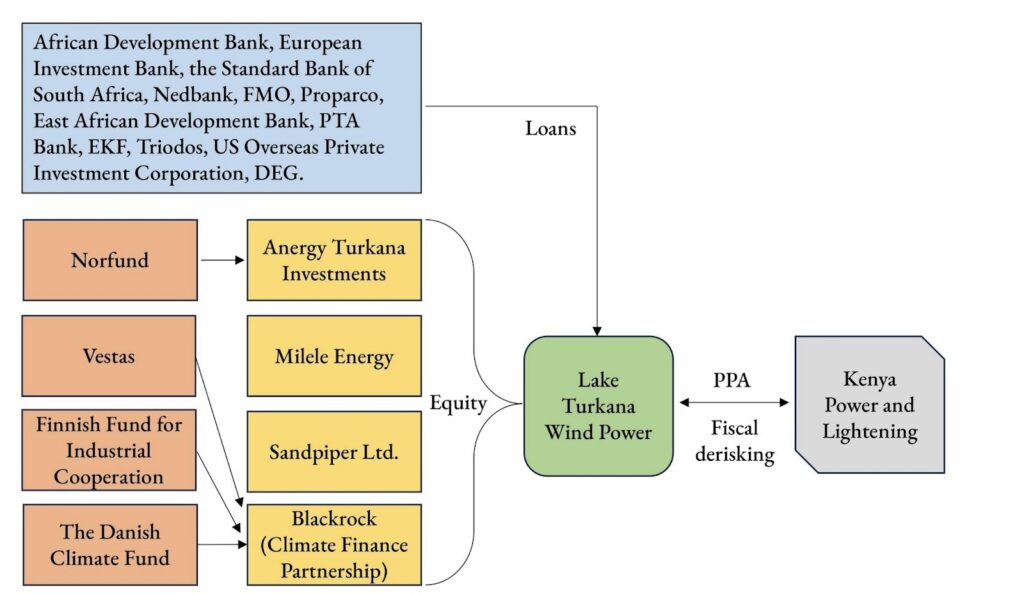
    Figura 1: Proyecto eólico del lago Turkana: propiedad y reducción de riesgos fiscales.

    El extractivismo codificado por el acuerdo fue tan obvio que, a finales de 2024, una comisión parlamentaria keniana solicitó a la Comisión de Ética y Anticorrupción y a la Dirección de Investigaciones Criminales que investigara el papel de los empleados estatales en la firma del acuerdo de compra de energía entre Kenya Power y LTWP. Finalmente, el gobierno keniano impuso una moratoria a los PPA en el sector energético. Sin embargo, las implicaciones del acuerdo no fueron solo fiscales. Los elevados costos de la energía socavan los esfuerzos públicos por fortalecer la capacidad manufacturera de la economía keniana y generan nuevas fuentes de conflicto político entre los productores de energía de propiedad extranjera, el Estado keniano y los fabricantes locales.

    USAID ha funcionado como un instrumento de ayuda humanitaria tanto como de reducción de riesgos extractivistas. Es así que la agencia ha enfatizado resultados visibles, como las infraestructuras y las inversiones, mientras ocultaba los costos económicos y sociales a largo plazo para los beneficiarios.

    DOGE y la ayuda exterior

    El título original de este artículo no es mío1El título original del artículo en inglés: “How to DOGE USAID”. Proviene de un blog de dos financieros trumpistas: Jon Londsdale, alumno de Peter Thiel, y Ben Black. Este último, hijo del cofundador de Apollo Global Management, Leon Black, fue nominado por la administración Trump para dirigir el DFC en su nuevo papel como uno de los instrumentos más agresivos del poder económico estadounidense. Tal y como informa Bloomberg, el DFC se convertiría en el fondo soberano de Trump, con un límite de financiación global de 120.000 millones de dólares, frente a los 60.000 millones de inversión actuales, que ya superan el presupuesto de 40.000 millones de dólares de USAID. Black, abogado formado en Harvard, dirige la firma de capital privado Fortinbras, irónicamente nombrada así en honor al personaje de Shakespeare, a quien Hamlet describe como poseedor de una “ambición divina”. Hijo de un desmantelador de activos, ahora se le ha encomendado la tarea de despojar a USAID de sus compromisos con asistencia humanitaria: esa es la visión de DOGE. 

    Irónicamente, el diagnóstico de USAID por parte de los dos financieros se asemeja al de Bernie Sanders, aunque denunciando la política que aparentemente lo impulsa. Según ellos, bajo la administración de Biden, USAID se convirtió en un “programa de dependencia para naciones extranjeras”, un “desvío absurdo de su de misión” que desperdicia el dinero de los contribuyentes en proyectos que han buscado simular una virtud moral en torno a temas como el clima o la igualdad de género, «complaciendo al tema del momento impulsado por grupos de interés”. En su lugar, proponen reorganizar la ayuda exterior con el propósito de “asegurar el acceso a recursos críticos, construir economías de mercado fuertes y promover vías para que el capital privado invierta… respaldados por la financiación del DFC, la minería estadounidense, el transporte marítimo y las empresas dependientes de recursos podrían intervenir, aportando capital y experiencia” a intereses geopolíticos estratégicos como Groenlandia.

    Las operaciones de la DFC en 2023 ofrecen una visión instantánea de sus actividades de reducción de riesgos: comprometió alrededor de 10.000 millones de dólares, de los cuales 1.200 millones se destinaron a Ucrania, sin revelar detalles específicos sobre los programas. Sus veinte mayores inversiones superan los 100 millones de dólares cada una. La mayor, por un total de 747 millones de dólares, se destinó al canje de deuda por naturaleza de Gabón. A primera vista, estos proyectos parecen beneficiosos para todos: naciones endeudadas como Gabón reciben alivio de la deuda a cambio de compromisos con la conservación del medio ambiente. Sin embargo, estos canjes externalizan la política medioambiental a agentes externos, como US Nature Conservancy, y crean oportunidades de beneficio para los financieros, como US Bank of America New York, que organizó la emisión de bonos azules. Al mismo tiempo, hacen poco por abordar las causas profundas de la acumulación de deuda, como las relaciones comerciales explotadoras o la volatilidad de los mercados financieros mundiales.

    Varios de los compromisos más importantes de la DFC ilustran su papel en la intersección de las prioridades geopolíticas de Estados Unidos y los intereses corporativos estadounidenses. La DFC proporcionó una garantía de 300 millones de dólares a Goldman Sachs para cubrir las posibles obligaciones derivadas del contrato con PKN ORLEN, el gigante petrolero polaco, en su intento de mitigar los riesgos asociados a las importaciones de gas natural licuado estadounidense. Además, comprometió 150 millones de dólares con el fondo de capital riesgo I Squared Climate Fund para inversiones en infraestructura en países como la India, Indonesia, Filipinas, Vietnam, Camboya, El Salvador, Malasia, México, República Dominicana, Perú y Brasil. En otra operación de reducción de riesgos, la DFC comprometió 100 millones de dólares al fondo de capital privado Global Access Fund, que privatiza infraestructuras hídricas a través de APP.

    Aunque la segunda administración de Trump pueda parecer caótica en su presentación, algunas partes de su agenda son coherentes. El nuevo gobierno acelerará la desinversión extractivista de USAID a través de la DFC, “echando al triturador” a la ayuda extranjera de la agenda de desarrollo estadounidense, como lo expresó Elon Musk. Es el Consenso de Wall Street con esteroides, dirigido por titanes del capital privado para el capital privado.
  2. Cortando el Estado

    Comentarios desactivados en Cortando el Estado

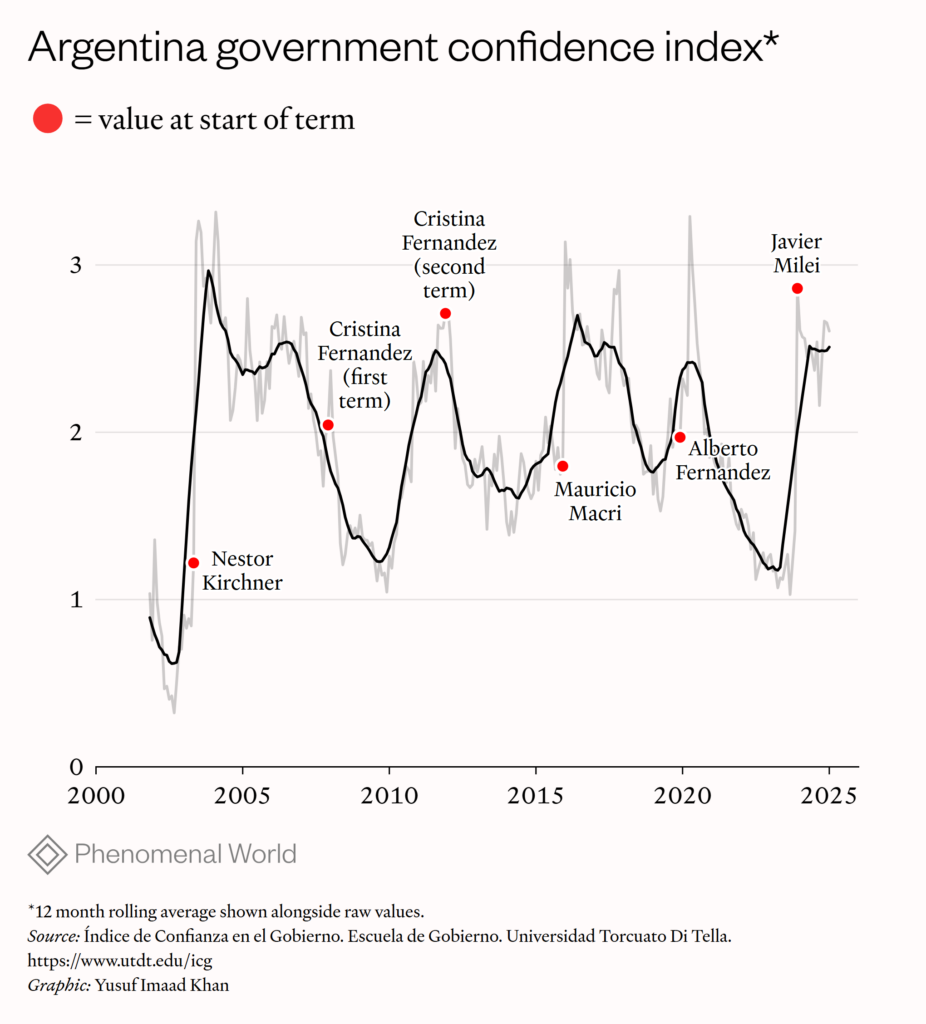
    El ascenso de Javier Milei a la presidencia de Argentina vino acompañado de promesas de todo tipo de reparaciones económicas, políticas y culturales. En un discurso de campaña previo a las elecciones de octubre de 2023, Milei afirmó que si su partido, La Libertad Avanza, llegara al poder, “Argentina podría alcanzar niveles de vida similares a los de Italia o Francia en quince años. Si me das veinte años”, prosiguió, “Alemania. Y si me das treinta y cinco años, Estados Unidos”. Cuando asumió el cargo en diciembre de 2023, lo hizo con una agenda política ambiciosa, pero con poco apoyo del Congreso. La Libertad Avanza obtuvo solo el 10 por ciento de puestos en el Senado y el 15 por ciento en la cámara de diputados, en la cual siguieron dominando los peronistas, por un lado, y, por el otro, Juntos Por El Cambio, la coalición que llevó a Mauricio Macri a la presidencia en 2015. Por tanto, a pesar de que la victoria electoral de Milei fue a base de grandes promesas, se le concedió un espacio reducido para maniobrar.

    El ascenso se puede explicar mediante su reputación de radical acérrimo del mercado y su aparente postura contra la élite política argentina. En los debates presidenciales, advirtió contra “la casta maldita” que, según afirmó, “en cincuenta años convertiría a Argentina en la favela más grande del mundo”. Según su discurso, los políticos corruptos mantenían al público enganchado a las dádivas estatales para que los siguieran eligiendo. A su vez, el sistema produjo déficits presupuestarios que llevaron a un aumento de la deuda o a una impresión excesiva de dinero, lo que provocó inflación y colapso económico. 

    La solución que propuso fue la desregulación radical de la economía, centrándose en la reducción del gasto público y de los impuestos. Los políticos corruptos y sus colaboradores pagarán las consecuencias, mientras los trabajadores honestos, según Milei, no deberán preocuparse. Al mismo tiempo, Milei propuso medidas completamente imposibles de adoptar que “harían que Argentina volviera a ser grande”, como la dolarización de la economía, cerrar el Banco Central, romper relaciones diplomáticas con China y un sistema educativo que funcionara con vales.

    Aunque la mayoría de sus propuestas eran obviamente irrealizables (y de hecho nunca se intentaron), representaron un aspecto importante del discurso ganador de Milei ante un electorado abatido por más de una década de profundo malestar económico. Al final, su táctica funcionó. Luego de haber obtenido poco menos del 30 por ciento de los votos en las elecciones generales de octubre, ganó casi el 56 por ciento en la segunda vuelta tres semanas después. Contaba con el rotundo respaldo de las grandes empresas, interesadas en desregular el mercado laboral y deseosas de ver reducciones de impuestos, pero también de sectores de la clase trabajadora.1El autor quiere agradecer a Matías Wasserman y Nicolás Calcagno por sus comentarios y sugerencias.

    El choque más reciente

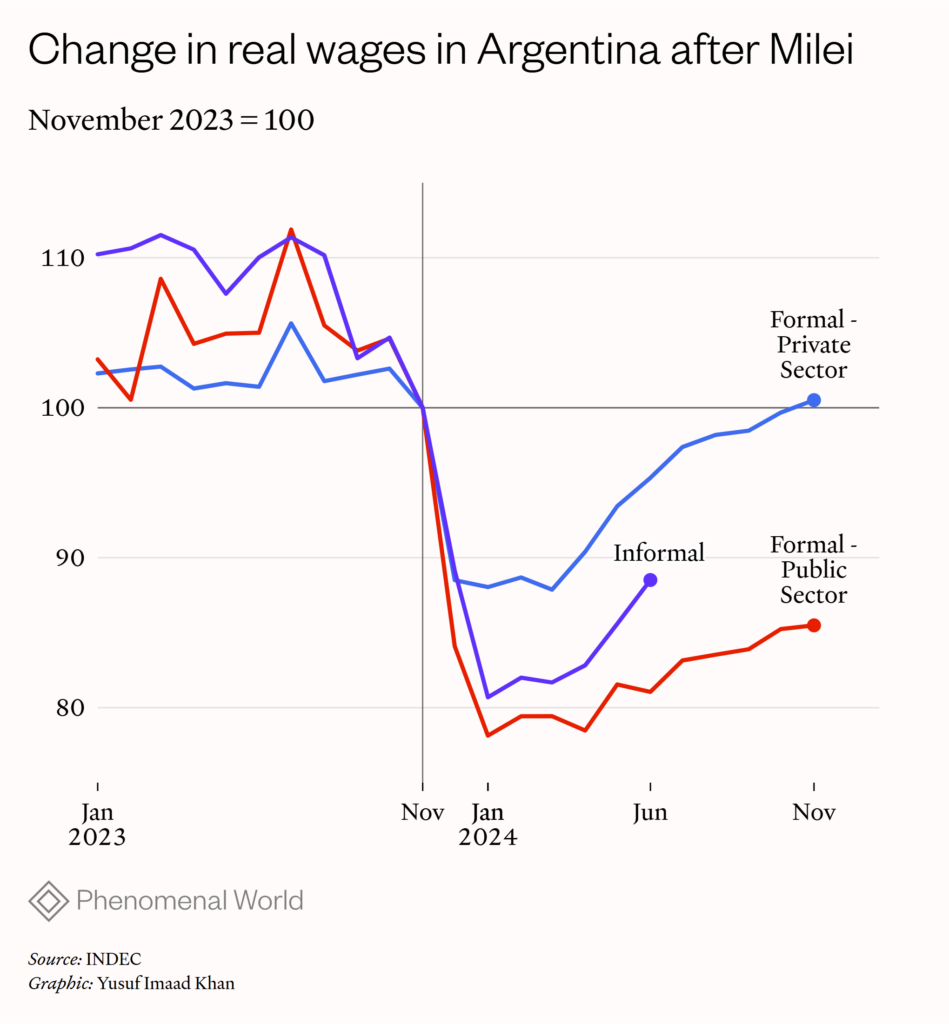
    Desde que llegó al poder hace poco más de un año, Milei ha presidido un intenso choque de crisis económica. Al poco tiempo de su inicio, el nuevo gobierno anunció una drástica devaluación del peso, que tuvo un efecto negativo casi inmediato sobre los salarios reales; en febrero se redujeron significativamente y continuaron disminuyendo durante todo el año; los sectores público e informal fueron los más afectados por la reducción.

    Como los salarios no lograron seguir el ritmo del aumento de los precios, la caída del poder adquisitivo fue drástica. Luego vino el recorte del gasto público. Milei prometió “pasar una motosierra al Estado” y lo hizo recortando el gasto de 44 por ciento a 32 por ciento del PIB. La fuente de los mayores ahorros fueron los recortes a las pensiones, obras públicas, los salarios del sector público, subsidios a la energía y el transporte y los programas sociales. Quizás lo más radical fue que el gobierno le cerró el grifo a toda financiación de la infraestructura pública, incluso proyectos fundamentales como la ampliación de un gasoducto crítico que ya había empezado, pero que tuvo que detenerse. Se eliminaron miles de puestos de funcionarias y funcionarios públicos, a menudo sin criterios que explicaran el lugar y la razón específicos de ciertos recortes.

    Las medidas se tomaron con notable crueldad; hubo quienes se enteraron de su despido al llegar a sus oficinas. Mientras esto ocurría Milei utilizó una orden ejecutiva para impulsar la reforma de las pensiones. La orden, junto con la eliminación del control de precios de ciertos medicamentos, provocó un aumento considerable del costo de vida para las personas mayores. En febrero de 2024, el gobierno anunció reducciones a los subsidios para los servicios públicos y el transporte público, y al poco tiempo siguió un aumento en los precios, lo cual contradijo una promesa explícita de campaña. 

    En medio de estos ajustes macroeconómicos, el gobierno también se apresuró a aprobar una orden ejecutiva que le permitiría eludir al Congreso. Fue por decreto que el gobierno canceló el control de precios de alquileres, permitió que los clubes de fútbol se convirtieran en empresas privadas y eliminó los controles de precios. Sin embargo, no se podía pasar por alto al Congreso por completo, en especial al introducir reformas en materia de regulación laboral y de impuestos. Milei propuso un proyecto de ley general, la Ley de Bases, con la intención de lograr una transformación de gran alcance, desde la defensa nacional hasta las regulaciones económicas. Cuando no consiguió la aprobación del Congreso, quedó claro que debía formar ciertas alianzas. 

    Alianzas conciliatorias

    Juntos por el Cambio, la coalición que gobernó Argentina bajo Macri fue la opción obvia para dicho propósito. El segmento de votantes pro Macri no solo le mostró un apoyo abrumador a Milei en la segunda vuelta, sino que Milei había correspondido nombrando a la candidata presidencial de Macri para 2023, Patricia Bullrich, como jefa del Ministerio de Seguridad. También colocó a otros ex miembros del gobierno de Macri en puestos clave: Luis Caputo como ministro de Finanzas, por ejemplo. Tanto macristas como La Libertad Avanza compartían supuestos básicos: Argentina necesitaba una terapia de choque y el peronismo debía ser purgado. Este giro hacia Milei por parte de ex macristas se explica en parte por el consenso entre miembros de Juntos por el Cambio de que el gobierno de Macri no había logrado reestructurar la economía argentina lo suficiente. La presión más importante, sin embargo, vino de los intereses empresariales al frente del sentir contra el peronismo: en particular, Cristina Kirchner. 

    En cuanto a la promesa de campaña de Milei de romper relaciones diplomáticas con países “comunistas” como China y Brasil, lo que puso fin a esas ideas fueron consideraciones pragmáticas. La fuerte dependencia de Argentina al acuerdo de intercambio con China para acceder a las reservas del Banco Central hacía la medida casi imposible. Luego de enfrentar presiones del gobierno chino para cancelar parte del acuerdo, el gobierno argentino se vio obligado a emitir una disculpa diplomática. Aun así, hubo que esperar hasta junio para conseguir una extensión del intercambio. Más recientemente Milei asistió a la reunión del G20 en Río de Janeiro, donde estrechó la mano del presidente brasileño Lula da Silva, a quien antes había insultado públicamente.

     En el frente económico, en lugar de eliminar los controles de capital como prometió, Milei mantuvo las restricciones que heredó de las dos administraciones anteriores. Ante la preocupación por los graves efectos de otra devaluación del peso sobre los precios locales, y por lo tanto sobre el consumo, el gobierno redobló los controles de capital y siguió una nueva estrategia basada en el enfoque monetario de la balanza de pagos. Este sistema, conocido como paridad móvil, es un programa de devaluaciones mensuales del 2 por ciento destinadas a forzar una convergencia entre la inflación y el tipo de cambio frente al dólar. Curiosamente es la misma estrategia que utilizó la última dictadura de Argentina entre 1978 y 1981, con consecuencias desastrosas. Cabe destacar que el arquitecto de ese plan fue Ricardo Arriazu, uno de los mentores más venerados de Milei. La estrategia goza de un gran apoyo del sector financiero, para el que las devaluaciones fijas del peso representan ganancias. 

    Con su mayor apertura a las negociaciones políticas en el Congreso, el gobierno de Milei pudo aprobar su ley general, “Ley de Bases”, en julio. Aunque al principio la ley no contó con la aprobación del Congreso, se llegaron a acuerdos para lograrlo. La ley ya no incluiría la privatización de YPF, la compañía petrolera nacional de Argentina, ni del sistema ferroviario nacional, y se moderó la delegación de poderes extraordinarios al presidente. Su victoria en el Congreso es un ejemplo de cómo la administración de Milei adoptó una doble estrategia. Por un lado, utilizó la promesa de mayores recursos nacionales (o la amenaza de reducirlos) para garantizar nuevos votos en el Senado; por otro, colaboró ​​con representantes de la coalición de Macri para impulsar reformas apoyadas por ambos partidos. A pesar de la retórica anti populista contra Milei en 2023 del candidato de Por El Cambio, para el 2024 se identificaron puntos en común y así coexistieron cómodamente.

    ¿Qué efecto han tenido estas reformas? En el primer semestre de 2024 los indicadores económicos y sociales siguieron mostrando resultados insignificantes, con un aumento al 52,9 por ciento de la tasa de pobreza, es decir, 11 por ciento con respecto al segundo semestre de 2023. Si bien medir la pobreza de ingresos en países con regímenes de alta inflación implica retos metodológicos importantes, la magnitud del aumento habla por sí sola. Este aumento provocó a su vez una fuerte caída del consumo y de la actividad económica, y un mayor deterioro del nivel de vida. Aunque lo peor de la recesión ocurrió en enero, inmediatamente después de la devaluación de la moneda, la situación no se mejoró al final de los primeros ocho meses del año. La manufactura industrial, la construcción y el comercio minorista han sido de los más afectados.La inflación, la pesadilla de Milei, disminuyó durante la primera mitad del año, pero con pocas consecuencias para la mayoría de la gente; El índice de precios al consumidor entre junio y agosto parecía haber tocado fondo con una tasa mensual del 4 por ciento (extremadamente alta). El aumento de los precios generó el entorno para otra devaluación. No obstante el gobierno se mantuvo firme y sostuvo la paridad móvil del 2 por ciento mensual por temor a que otro aumento de la inflación dañara su imagen pública. El dólar artificialmente “barato” ejerció más presión sobre las reservas del Banco Central, que ya estaban comprometidas debido a la caída de los precios internacionales de exportaciones argentinas clave, como la soja y el maíz. Aunque el gobierno logró mejorar las reservas durante sus primeros meses en el poder, la mejoría se hizo más lenta después de que se prioriza el control del tipo de cambio ante el dólar con sus devaluaciones programadas.

    La guerra cultural

    Las opiniones de Milei sobre las ideas de izquierda nunca estuvieron ocultas: amenazó abiertamente a quienes se consideran izquierdistas, expresó su oposición a las leyes de aborto y desestimó el cambio climático como una mentira. A diferencia de los temas económicos, donde la agenda de Milei hizo rápidas concesiones al macrismo, su cruzada cultural e ideológica sólo se intensificó una vez en el poder. El primer blanco fue el sistema universitario público nacional. Milei ya había congelado los presupuestos universitarios, lo cual en la práctica, en medio de la inflación, significó desfinanciarlos. La financiación para la investigación, que ya era escasa, desapareció por completo, mientras que los salarios de profesoras y profesores, como los de la mayoría del sector laboral, quedaron muy por debajo de la inflación. En octubre, la guerra contra las universidades se amplió cuando el gobierno, acompañado de sus partidarios, comenzó a referirse a las universidades como “centros de adoctrinamiento de izquierda” y afirmó falsamente que se negaban a ser auditadas.

     En su guerra cultural, la administración de Milei tiene un ejército de soldados de infantería, en su mayoría hombres jóvenes. Su núcleo lo compone un grupo organizado que se dedica a intimidar a sus oponentes políticos, engañar a las personas en las redes sociales y amplificar el discurso de odio que viene desde arriba. Con el tiempo este grupo ha ido ganando terreno, consolidando su influencia con el debut de su propio canal de streaming, Carajo, financiado por algunos de los patrocinadores de la campaña presidencial de Milei y jóvenes propietarios de medios deseosos de aumentar sus ganancias al dirigirse a una audiencia aún sin explotar. En la mayoría de sus programas los presentadores son hombres y Carajo se convirtió en una plataforma radical que hace eco de algunas de las ideas más reaccionarias del gobierno. Entre estas destacan las que tienen que ver con los derechos LGTBQ+ y el cambio climático. Muchas de estas “estrellas” del streaming han pasado a formar un movimiento político que afirma ser la “rama militante” del gobierno y se declara dispuesto a defenderlo a cualquier precio. 

    También se han ido acumulando amenazas de represión estatal. Se ha facultado a varias fuerzas policiales para intimidar aún más a manifestantes y disciplinar a movimientos sociales y partidos de oposición. Las tácticas incluyen emplear oradores en las estaciones de transporte para denunciar a manifestantes e instar a la gente a no participar en las manifestaciones. Las cosas empeoraron aún más en octubre, cuando el gobierno reutilizó Mi Argentina (una aplicación creada por primera vez durante la pandemia para almacenar identificaciones, licencias de conducir y otra información personal) para enviar mensajes de oposición a los sindicatos que estaban organizando una huelga de transporte.Para noviembre la terapia de choque de Milei parecía estar dando algunos de los resultados previstos. La campaña de amnistía fiscal que inició el gobierno logró que unos 20.000 millones de dólares en manos argentinas, fuera del sistema bancario nacional, fluyeran de vuelta al país. A medida que el capital regresó, los indicadores del mercado mejoraron y por lo tanto el gobierno pudo mantener la paridad móvil cerca del 2 por ciento. La inflación cayó por debajo del 3 por ciento en octubre y siguió cayendo. A pesar de que se produjo a expensas de la caída de los salarios reales y una severa recesión, mucha de la ciudadanía argentina, cansada de la alta inflación que duró años, lo ha celebrado. Una encuesta Gallup hecha a finales del año pasado muestra que el optimismo económico va en aumento. El 53 por ciento dice que su nivel de vida está mejorando: es la primera vez que este porcentaje es mayoritario desde 2015.


    En las últimas semanas el gobierno anunció, rebosante de confianza, que se impulsará la desregulación total del transporte público y la relajación de las políticas de control de armas de fuego.

    De cara al futuro

    Las elecciones al Congreso se celebrarán en 2025 al mismo tiempo que se vence el plazo de pagos importantes de la deuda. Cabe tener en cuenta que, incluso si el gobierno logra mantener la inflación y el tipo de cambio ante el dólar estadounidense bajo control, otros factores como una devaluación del real brasileño o cambios en la competitividad de Argentina como exportador de productos clave, aún podrían causar estragos. El sector agrícola por su parte está dispuesto a impulsar una nueva devaluación del peso para beneficiar al valor de sus exportaciones. Otros sectores que exportan servicios, como el de programación de software, ya están empezando a ver lo que significa un “dólar barato” para los ingresos. A medida que Argentina se vuelve más cara en dólares, las empresas europeas y estadounidenses comienzan a buscar a sus trabajadores extranjeros “nómadas digitales” en otros lados. Con el tipo de cambio más bajo en décadas, es probable que las playas brasileñas y extranjeras se llenen de personas argentinas, mientras el turismo internacional a Argentina caiga aún más.

    Aunque la economía sigue estando vulnerable, el éxito en la gestión de la inflación probablemente le garantice buenos resultados a Milei en las próximas elecciones al Congreso, lo cual a su vez aumentará la influencia política de su gobierno. Incluso si el gobierno no logra victorias económicas, es probable que aumente sus puestos en el Congreso, dado que su pequeño grupo de representantes no tendrá que competir por su reelección hasta 2027. El regreso de Donald Trump a la Casa Blanca ha reforzado aún más la moral de la ciudadanía mileista. Más allá de las obvias similitudes políticas, Trump podría presionar al FMI para que le ofrezca un mejor acuerdo y programa de pagos a Argentina, como lo hizo para Macri en 2018.

    Después de un año en el gobierno, parece que, a diferencia de seguir los pasos de Estados Unidos o Europa, a Milei le interesa transformar a su país en algo distinto. Argentina, un país con una larga tradición de clases medias fuertes, desigualdad limitada y prestación de servicios públicos básicos mediante políticas bienestaristas, ahora enfrenta la posibilidad de perder las instituciones ya dañadas que sustentaron el éxito del país frente a las economías de otros países latinoamericanos en la mayor parte del siglo XX. El desmantelamiento del Estado de bienestar, los intentos de promover beneficios fiscales para la clase social rica y la desregulación total de la economía hacen que Argentina corra el riesgo de convertirse en un país donde el crecimiento económico está garantizado por salarios bajos y una falta total de regulación sobre las empresas extranjeras. La combinación de un modelo de este tipo con el deterioro de las capacidades del Estado probablemente signifique una mayor polarización en un país que solo ha vivido con un gobierno democrático desde 1983. 

    Aunque Juntos por el Cambio y el gobierno de Milei han colaborado de manera importante, aún están lejos de una alianza política total, más que nada porque Macri no quiere cederle su poder político a Milei. No obstante, parece que en Argentina está emergiendo un nuevo sector político que reúne a partes de la centroderecha tradicional, a los defensores neoliberales y a la extrema derecha para formar algo que se parece en casi todo al actual partido Republicano de Estados Unidos. El fracaso de alternativas más moderadas como el gobierno de Macri de 2015 a 2019 generaron las condiciones para que varias facciones se unieran bajo el liderazgo de Milei. Quienes integran Juntos por el Cambio y se han mantenido al margen de la deriva hacia la extrema derecha, tendrán que decidir si aferrarse a su posición centrista, por marginal que sea ahora, o si intentarán tender puentes con el peronismo y sus aliados. El peronismo, a su vez, necesita aclararse que tanto está dispuesto a ceder para cimentar una alternativa política que, como los frentes populares del pasado, sepa unir las facciones disímiles para oponerse a un mal mayor. No parece probable a corto plazo, pero un buen desempeño de la coalición gubernamental en las elecciones del Congreso de 2025 podría ser el incentivo para un realineamiento de este tipo. Si le va bien a la coalición, aunque Milei ciertamente no hará que Argentina “vuelva a ser grande”, si habrá transformado su sistema político en algo que no se diferenciará del paisaje político estadounidense actual.

    Este ensayo fue traducido del inglés al español por Adriana Nodal-Tarafa. 

  3. Estado y desarrollo

    Comentarios desactivados en Estado y desarrollo

    La economía mundial ha visto un resurgimiento de la política industrial en las últimas décadas. Como resultado, los programas de desarrollo nacional se encuentran en medio de consideraciones geopolíticas polarizantes, como las emisiones de carbono, cuotas de fabricación mundial y la integración en bloques rivales de comercio e inversión. El antagonismo principal entre Estados Unidos y China en la competencia tecnológica ha incidido tanto en el resurgimiento de la política industrial entre los países que la abandonaron durante el auge  neoliberal, como en su transformación en herramienta económica entre los países que la mantuvieron.

    En Brasil, la reacción al crecimiento económico chino fue diferente.  Las compras chinas de materias primas han moldeado la estructura de la economía brasileña de forma contradictoria, estimulando el crecimiento de industrias de materias primas, al mismo tiempo que limitan las posibilidades de inversión en empresas de mayor valor agregado y tecnologías más novedosas. La visita de Xi Jinping a Brasil en noviembre de 2024 para la cumbre del G20 recalcó la influencia de China sobre el futuro de la economía brasileña. En América Latina, casi todos los países–con la excepción de Brasil, Colombia y México–han firmado memorandos de entendimiento con China como parte de la Iniciativa de la Franja y la Ruta. Los debates sobre nuevos proyectos de cooperación entre ambos países, incluyendo la posible adhesión de Brasil a la Iniciativa, están en curso. La forma en que la economía brasileña crecerá y evolucionará en los próximos años está, por lo tanto, condicionada por la presencia de la demanda y la inversión china.

    Desindustrialización y “desnacionalización” 

    A diferencia de la política industrial estadounidense, impulsada por las medidas proteccionistas de las nuevas tecnologías; de la política industrial europea, que ha dado prioridad a la reducción de las emisiones de carbono; y de la política industrial de Asia Oriental, que ha tratado de cultivar la innovación y promover la industrialización, la política industrial brasileña se enfrenta al problema de ascender en las cadenas de valor que comparte con su mayor socio comercial y, al mismo tiempo, contrarrestar las principales tendencias estructurales que la relación ha producido. Mientras que en el ámbito diplomático el avance de China ha expandido las posibilidades de negociación internacional mediante el bloque monetario BRICS, en el ámbito económico, el crecimiento chino contribuyó a reducir las restricciones de la balanza de pagos y a expandir la demanda agregada, conocido como el  “efecto demanda”1 Carlos Aguiar de Medeiros y Maria Rita Vital Paganini Cintra, “(<)a href='https://doi.org/10.1590/0101-31572015v35n01a02'(>)Impacto da ascensão chinesa sobre os países latino-americanos(<)/a(>),” (<)em(>)Revista de Economia Política (<)/em(>)35, n. 1 (2015): 28–42.. Sin embargo, también se profundizó la primarización de la actividad económica, haciendo que Brasil dependiera en gran medida de las materias primas, según la definición de la UNCTAD2 United Nations Conference on Trade and Development. (<)a href='https://unctad.org/publication/state-commodity-dependence-2023'(>)(<)em(>)State of Commodity Dependence 2023(<)/em(>).(<)/a(>) Geneva: UNCTAD, 2023.. El país se ha convertido en exportador principal de petróleo, soja, carne, hierro y otros minerales, y en un importador de bienes de capital y productos electrónicos de China3 Carlos Aguiar de Medeiros and Esther Majerowicz, “Política Industrial Contemporânea e Desafios para a América do Sul e o Brasil,” en (<)em(>)O Segundo Círculo: Centro e Periferia em Tempos de Guerra(<)/em(>), editado por André Singer, Bernardo Ricupero, Cicero Araujo, y Fernando Rugitsky. Campinas: Editora Unicamp, 2024..

    El desarrollo chino ha invertido el modelo de crecimiento brasileño, el cual se ha alejado de los objetivos industriales de la década de 1970 y en vez se aproxima al patrón histórico de especialización en exportaciones primarias. Este patrón ha persistido a pesar de las diversas políticas industriales, aplicadas de manera fragmentada por todos los gobiernos del Partido de los Trabajadores (PT), incluyendo la actual administración de Lula.  Este proceso de reprimarización produce coaliciones sociopolíticas que obstaculizan profundamente los procesos de cambio estructural. Entre 2012 y 2022, la participación de la industria manufacturera brasileña en el valor agregado de la manufactura mundial disminuyó en promedio un 0,73% anualmente4 Felipe Amaral, Fabio Freitas, and Marta Reis Castilho, “International trade, regressive specialization, and competitiveness: a decomposition for the growth of Brazilian exports between 1995 and 2014,” Discussion Paper 011, Instituto de Economia da UFRJ, Rio de Janeiro, 2020..

    Aunque la desindustrialización ha sido ampliamente debatida en Brasil,  la política fiscal brasileña ha dado lugar a un proceso estructural diferente que también limita el modelo de crecimiento económico. Se trata del proceso de “desnacionalización”, o la creciente presencia de la propiedad e inversión extranjeras en la economía brasileña. En la última década, el país se ha posicionado como uno de los principales receptores de inversión extranjera directa (IED) a nivel mundial. La escasa presencia de empresas locales en sectores alejados de los recursos naturales limita la capacidad de las políticas industriales dependientes al IED de contribuir a la meta de una transformación estructural. En el contexto de restricciones fiscales, la desnacionalización hace políticamente difícil la adopción de estrategias industriales enfocadas en nuevos sectores y procesos innovadores.

    El desafío actual es construir una senda de desarrollo sostenible que, al mismo tiempo, impulse el empleo y los ingresos, reduzca las desigualdades sociales y logre una disminución significativa de la deforestación, el factor que más contribuye al cambio climático en Brasil. 

    Cambio climático y política industrial

    El cambio climático ha asumido un papel central en la reconfiguración de la política industrial contemporánea. Sin embargo, la competencia entre las grandes potencias ha dificultado la formulación de programas y medidas estándares para la transición de los sistemas energéticos y la mitigación de los efectos del cambio climático.

    Para promover cambios estructurales se necesita discutir nuevamente la relación entre Brasil y China.  La reanudación de un programa de industrialización puede que ayude a reconciliar las motivaciones divergentes de alterar la estructura económica nacional de Brasil y la transición de los sistemas energéticos mundiales lejos de los combustibles fósiles. Brasil está comprometido con el Acuerdo de París y se ha fijado la meta de llegar a cero emisiones netas para 2050. A la vez, el país necesita superar su retraso tecnológico en el sector manufacturero. Frente a estos desafíos, el país cuenta con algunos activos estratégicos, entre ellos una matriz energética limpia. Para las principales economías emergentes, como China e India, reducir la dependencia del carbón en su matriz energética representaría un impacto significativo en la disminución de emisiones de CO₂. Brasil, en cambio, ya dispone de una base hidroeléctrica sólida y, con la reciente expansión de los parques eólicos y la energía solar, tiene el potencial de incrementar su producción industrial utilizando una fuente energética mucho más limpia5 Chen Chen, Koralai Kirabaeva, Christina Kolerus, Ian Parry, y Nate Vernon-Lin, “Changing Climate in Brazil: Key Vulnerabilities and Opportunities,” IMF Working Paper WP/24/185, International Monetary Fund, Washington, DC, 2024..

    La cuestión de la electricidad en Brasil, sin embargo, no sólo está relacionada con la ampliación del suministro, sino también con el precio. La energía en Brasil es costosa y su política de precios es altamente compleja debido a la privatización de Eletrobras. El tipo de diversificación y la composición actual de la oferta también representan un obstáculo. Además de la hidroelectricidad, el país cuenta con una presencia significativa de energía eólica y solar, complementadas por fuentes a base de gas, lo que añade más variables a la estructura de costos. Ante las limitaciones de la hidroelectricidad, la expansión de la oferta energética requerirá mayores inversiones en fuentes renovables, mientras que la reducción de las tarifas persiste como un desafío fundamental en términos de equidad distributiva6 Carlos Aguiar de Medeiros and Nicholas Trebat, “Climate Change and Its Social and Developmental Impacts.” Paper presented at the EAEPE Conference, Bilbao, Spain, 2024..

    Brasil también tiene un gran potencial en la producción de vehículos eléctricos, especialmente los motores híbridos. Actualmente, el país exporta manganeso, niobio, níquel, litio, grafito y bauxita a China. El desafío es lograr la internalización de segmentos estratégicos dentro de las cadenas productivas de estos vehículos. El Programa de Aceleración del Crecimiento (PAC) de 2023 y la Nueva Industria Brasil (2024) ya han formulado políticas para la industrialización del litio. Aunque a una escala aún limitada, la empresa china BYD ha comenzado a producir baterías en la zona franca de Manaos, lo cual sugiere la posibilidad de un programa de producción industrial que combine motores eléctricos con etanol y biodiésel.

    El resurgimiento de la política industrial requiere una mayor interdependencia entre el sector público y el privado, con el fin de fortalecer la coordinación entre el gobierno, las empresas tecnológicas, las universidades y los laboratorios de investigación. Existen iniciativas clave de cooperación con empresas extranjeras, como la asociación de BYD con laboratorios de la Universidad de Campinas para el desarrollo de tecnologías de paneles solares7 Celio Hiratuka, “ (<)a href='https://carnegie-production-assets.s3.amazonaws.com/static/files/Hiratuka-China-Brazil-Economy_final_1.pdf'(>)Why Brazil Sought Chinese Investments to Diversify Its Manufacturing(<)/a(>),” Carnegie Endowment for International Peace, Washington, DC, 2022. Accessed Jan 2025.. Actualmente, Brasil es un gran importador de estos paneles, que a su vez constituyen el principal producto de exportación de China. La producción local de estos equipos y la incorporación de parte de esta cadena productiva, junto con la fabricación de baterías y componentes para vehículos eléctricos híbridos, representan oportunidades que el país puede impulsar a través de aranceles, financiamiento y compras gubernamentales. Asimismo, hay perspectivas de inversión de empresas chinas en big data e inteligencia artificial con un potencial impacto significativo en la infraestructura de tecnologías de la información y la comunicación.

    La producción a gran escala de bioetanol, biodiésel, biocombustible para aviación e hidrógeno verde representa otra gran oportunidad para Brasil, considerando la demanda mundial y las capacidades tecnológicas ya existentes. En general, las áreas prioritarias destacadas en los memorandos de entendimiento sobre cooperación tecnológica con China, especialmente en bioenergía y tecnología de la información y la comunicación, podrían fortalecer la relación entre investigación e inversión en Brasil.

    Ante la creciente rivalidad entre Estados Unidos y China, Brasil tiene la oportunidad de ampliar su capacidad de negociación comercial y diplomática para atraer proyectos de alta tecnología de ambas potencias y aumentar el contenido local de los capitales invertidos por empresas chinas y estadounidenses. De esta manera, Brasil seguiría una estrategia similar a la adoptada por los propios Estados Unidos, China y otros países asiáticos. Sin embargo, la expansión de estos proyectos no depende únicamente de la capacidad de negociación, sino también de iniciativas domésticas y compensaciones financieras, como el aumento de recursos disponibles en el BNDES, en la Finep8 Organización federal dedicada a la financiación de la ciencia, tecnología e innovación. y en los laboratorios de investigación de las universidades.

    Deforestación y agroindustria

    El principal desafío ambiental de Brasil no está relacionado con las emisiones de su matriz energética, sino con la deforestación. Aunque el país es un emisor moderado de gases de efecto invernadero, la agricultura y la ganadería son sus principales fuentes de emisión, y la expansión de estas actividades ha generado externalidades significativas, en particular el uso y manejo de tierras y la deforestación. El drástico aumento de la deforestación durante el gobierno de Jair Bolsonaro fue el resultado de una desregulación sin precedentes, que abrió las puertas a una expansión caótica y devastadora. Con el regreso de Lula en 2023, la deforestación comenzó a disminuir y se restablecieron los mecanismos de fiscalización, frenando — aún no totalmente —la destrucción ambiental heredada. Sin embargo, aunque esta evolución es positiva, sigue siendo insuficiente y corre el riesgo de volverse cada vez menos relevante si no se modifican las actuales dinámicas de expansión y acumulación.

    El mayor obstáculo para abordar esta cuestión es el poder político de los grandes propietarios del agronegocio. Brasil ya ha aprobado la creación de un mercado de carbono, pero debido a la influencia del sector agropecuario en el Congreso, el sistema de «cap and trade» propuesto excluye a la agricultura, a pesar de ser el principal responsable de las emisiones de gases de efecto invernadero9 Carlos Aguiar de Medeiros y Nicholas Trebat, “Climate Change and Its Social and Developmental Impacts,” Paper presented at the EAEPE Conference, Bilbao, Spain, 2024; Fernando Rugitsky, “(<)a href='https://www.phenomenalworld.org/es/analisis/corral-del-mundo/'(>)The World’s Stockyard(<)/a(>),” (<)em(>)Phenomenal World(<)/em(>), August 2024..

    El Programa de Aceleración del Crecimiento (PAC), la Nueva Industria Brasil, el Plan de Transformación Ecológica (2023) y los acuerdos de cooperación tecnológica con China firmados en 2024 buscan responder a estos desafíos en un contexto marcado por la desindustrialización y la fuerte dependencia de las exportaciones de materias primas. Estos programas han definido como prioridades estratégicas la infraestructura, el desarrollo productivo, la reindustrialización, la diversificación exportadora, la digitalización, la inteligencia artificial, el complejo industrial de la salud, la descarbonización y la bioeconomía, asignando inversiones y recursos para la investigación y el desarrollo en estas áreas. Sin embargo, para que estas iniciativas sean efectivas y se traduzcan en proyectos de inversión con impacto en la estructura productiva, no solo requieren coordinación, sino también escala, recursos fiscales, financiamiento dirigido, una política comercial estratégica y mecanismos de estímulo, como compras gubernamentales orientadas a la innovación.

    Desatando al Estado

    Durante los gobiernos anteriores del Partido de los Trabajadores (PT), existieron políticas industriales enfocadas nominalmente en el cambio estructural. Sin embargo, implementadas en un período de gran expansión del agronegocio exportador, resultaron demasiado débiles para frenar la desindustrialización y la regresión de la estructura industrial. Las inversiones en infraestructura—elemento clave para mejorar la productividad sistémica del país—son un eje central del nuevo PAC, pero aunque representan un intento de recuperación, siguen siendo insuficientes. Su nivel estructural sigue siendo bajo tanto en relación con las necesidades internas, tras años de estancamiento, como en comparación con otros países en proceso de transformación. Mientras que en la década de 1970 estas inversiones representaban alrededor del 10 por ciento del PIB, hoy apenas alcanzan el 2,6 por ciento, y su expansión depende en gran medida de inciertas iniciativas basadas en asociaciones público-privadas.

    Sin un aumento en la capacidad de inversión del Estado—cuyos recursos a nivel federal llevan años estancados—cualquier proceso de transformación estructural no llegará a consolidarse o avanzará de manera desequilibrada y desigual. La inclusión de las inversiones públicas en infraestructura estratégica—como las del PAC—dentro de las metas fiscales sobre el gasto primario, como ocurre actualmente en Brasil, limita la capacidad de expansión de este tipo de inversiones, haciéndolas depender de flujos privados de inversión y de IED. Estos rara vez son suficientes en términos de volumen o alineación con el proceso de transformación deseado. Es innegable que el Banco de Desarrollo de Brasil (BNDES), tras una serie de gobiernos en los que perdió su enfoque histórico en la industria y redujo su papel como prestamista a largo plazo, ha recuperado protagonismo en el tercer mandato de Lula, con un fuerte compromiso con la industrialización y el cambio estructural. El banco ha lanzado nuevas iniciativas financieras alineadas con las prioridades establecidas por la Nueva Industria Brasil y el Plan de Transformación Ecológica. Sin embargo, su expansión como inversor a largo plazo sigue enfrentando limitaciones debido a su dependencia del Tesoro Nacional. En cualquier caso, el impacto del Banco de Desarrollo en el proceso de transformación estructural no solo requiere nuevos mecanismos de financiamiento que amplíen la oferta de crédito, sino que también depende de las decisiones de inversión del sector privado y de las empresas estatales.

    Por último, existe un desafío institucional en la relación entre el Estado y el mercado. Como se ha mencionado, el resurgimiento de la política industrial contemporánea no solo ha consistido en la selección estratégica de sectores y actividades, sino también en una política de compras públicas orientada a la innovación. En Brasil, las compras públicas han desempeñado históricamente un papel clave en diversas áreas, como la petroquímica y el sector de salud. No obstante, en los últimos años los criterios dominante han sido los de eficiencia y transparencia, enfocados casi exclusivamente en la reducción de costos, sin consideraciones de mediano plazo para el desarrollo tecnológico10 Mariana Mazzucato, “Inclusive and Sustainable Growth: A Mission-driven Multi-stakeholder Approach,” (<)em(>)Revista de Economía Pública, Social y Cooperativa(<)/em(>) 107 (2023): 27–35. (<)a href='https://doi.org/10.7203/CIRIEC-E.107.26371'(>)https://doi.org/10.7203/CIRIEC-E.107.26371(<)/a(>).

    En síntesis, el problema central señalado hace tiempo por Maria da Conceição Tavares para la renovación de un Estado desarrollista sigue siendo extremadamente vigente:

    “La cuestión es el propio poder del Estado, […] no basta con una burocracia de planificación, ni con bancos y empresas estatales. Para que un plan de desarrollo funcione, es necesario un alto grado de coordinación económica estructural y control sobre las inversiones y las políticas públicas globales, lo que, a su vez, exige un elevado nivel de coordinación política dentro del Estado y alguna forma de pacto social”11 Maria da Conceição Tavares, “Problemas de Industrialización Avanzada em Capitalismos Tardios y Periféricos,” Instituto de Economia Industrial, Rio de Janeiro, 1986..

    Este artículo fue traducido del portugués al español por Aminta Zea.

  4. Desplazamientos laborales

    Comentarios desactivados en Desplazamientos laborales

    En la actualidad, se discute en el Congreso de Colombia una reforma laboral impulsada por el gobierno de izquierda de Gustavo Petro. La reforma busca modificar aspectos importantes del sistema laboral, recuperar derechos perdidos en las últimas décadas y crear condiciones más justas para los trabajadores. Las propuestas incluyen el incremento en la licencia de paternidad, la garantía de que todos los migrantes (incluso indocumentados) tengan acceso a los beneficios de cualquier otro trabajador colombiano y la incorporación del sector informal en la cotización de la seguridad social.  

    En su forma actual, liderada por grandes centrales obreras como la CUT y sindicatos como la USO, la reforma laboral busca recuperar derechos de trabajadores formales que se han reducido en los últimos años, como indemnizaciones más altas por terminación de contratos y mayor valor en los recargos por trabajo nocturno y dominical. Sin embargo, también ha generado críticas en el sector empresarial, representado por organizaciones como la ANDI, FENALCO y ACOPI, que argumentan que el aumento de los costos laborales afectaría especialmente a las pequeñas y medianas empresas, por lo que conduciría a una reducción del empleo formal. 

    Estos debates están estrechamente ligados a la evolución de la política laboral en Colombia. A lo largo de las últimas décadas se ha dado un retroceso en los derechos formales de los trabajadores, mientras que, por otro lado, se ha priorizado la educación superior y la formalización laboral a través de la cobertura en el Sistema de Seguridad Social. En los últimos años, Colombia se ha enfrentado a una alta informalidad: el 60 por ciento de la población trabajadora está en esa condición. De los 21 millones de personas que tienen empleo, 12,4 millones son informales, lo que representa una parte sustancial de la fuerza laboral que no disfruta de los beneficios de la formalización, como seguridad social y derechos laborales. Enfrentar este fenómeno de informalidad ha sido una constante en las políticas laborales del país. 

    A pesar de que la formalización laboral se ha expandido, por ejemplo, mediante programas de transferencias a estudiantes universitarios y la cotización a pensiones por semana y por debajo del salario mínimo, la alta tasa de informalidad persiste. Esta insistencia apunta a una situación donde la importancia del sector de los servicios y las pequeñas empresas para la economía colombiana, junto con un envejecimiento tendencial de la población trabajadora, restringe la capacidad de los responsables de la política para aumentar los ingresos y mejorar las condiciones laborales.

    Tres restricciones

    En Colombia, como en otros países de la región, el sector de los servicios ha adquirido mayor importancia para el empleo, una tendencia que se monta a los años 80. En los países industrializados, la participación de la manufactura en la producción cayó del 31 por ciento al 23,6 por ciento entre la década de los sesenta y los ochenta. Simultáneamente, el sector de los servicios aumentó del 51,6 por ciento al 60,2 por ciento. Durante el mismo período, en América Latina y el Caribe, la participación de la agricultura descendió del 16,5 por ciento al 9,5 por ciento. La industria no presentó mayores cambios, pasó del 21,1 por ciento al 23,5 por ciento. Sin embargo, el sector de los servicios sí aumentó del 50,6 por ciento al 54,5 por ciento. 

    Durante el mismo marco de tiempo, la participación del sector agrícola en Colombia disminuyó del 32,4 por ciento al 24,6 por ciento. La industria se elevó levemente del 22,9 por ciento al 25,1 por ciento, pero entró en declive hacia finales de los años ochenta. Mientras tanto, el sector de los servicios creció del 44,7 por ciento al 50,3 por ciento a finales de los 90s. En 2019, el sector de los servicios en Colombia representó casi el 60 por ciento del PIB, aunque sólo el 20 por ciento de las exportaciones1Castiblanco-Moreno, Suelen Emilia, Castro-Castell, Ofelia Patricia, Gómez-Ramírez, Adriana Patricia. (2017)Sector Servicios en Colombia: La Relación entre innovación e internacionalización. Dimensión Empresarial, 15(2), 117-139. . Entre los factores que han dado lugar a los cambios en la estructura económica de Colombia, se encuentran la urbanización y el desarrollo de infraestructuras, así como el avance tecnológico y la globalización, que han desplazado la manufactura a regiones de menor costo. Además, la automatización y la transformación del mercado laboral han favorecido la expansión del sector terciario, que requiere habilidades específicas para manejar el crecimiento de servicios financieros y tecnológicos.

    Además del peso creciente del sector de los servicios, esta transformación se da en una economía donde la mayor parte del empleo sigue siendo informal. Según un informe de la Universidad del Rosario en 2017, el 65 por ciento de la fuerza laboral colombiana no cotiza a la seguridad social, es decir, no aporta a salud y pensión2Universidad del Rosario (2017). Informe del Observatorio laboral. La mayoría de los colombianos trabajan en el sector agrícola, de comercio y de servicios administrativos, por lo que los sectores más informales son precisamente los de la agricultura y los servicios domésticos, mientras que el sector financiero y los servicios administrativos son los más formales. En el comercio y la hotelería la informalidad alcanza hasta el 64 por ciento.

    Esto ocurre en un tejido empresarial donde la mayoría de los empleadores son empresas de menos de 6 trabajadores, y es precisamente entre los microempresarios donde hay más empleos informales, sin protección social en pensiones ni en riesgos laborales.

    Para 2023, sólo el 20 por ciento de las empresas tenía más de 200 trabajadores. Es decir, las empresas grandes representan menos del 25 por ciento de los empleos en el mercado laboral. Aún más dramática es la situación del sector rural, donde la informalidad llega a estar por encima del 80 por ciento en algunos casos.

    A esto se le añade que Colombia está experimentando, como otros países, un fenómeno de envejecimiento poblacional. A medida que la proporción de personas mayores en la población aumenta, crece también la presión sobre el sistema de pensiones. La sostenibilidad del sistema de seguridad social se vuelve cada vez más incierta, y esto hace urgente la implementación de una reforma pensional sostenible, además de un mercado laboral que incremente las cotizaciones. A la vez, Colombia aún se encuentra en una etapa de bono demográfico, lo que significa que la proporción de la población en edad productiva (aquellos mayores de 18 años y menores de la edad de jubilación) es superior a la de los dependientes (niños y adultos mayores).

    Empleo formal y educación

    Debido a estas restricciones, la educación ha sido una herramienta crucial para la formalización del empleo, tanto en las reformas laborales de 2013 como las de 2023. Mientras que en 2013 el 30 por ciento de la población se consideraba en informalidad, en 2023 esa cifra bajó al 25 por ciento.      

    De acuerdo con las siguientes gráficas, al comparar los años 2013 y 2023, se observa un aumento en la participación total y un incremento en la formalización, acompañado de una reducción de la informalidad. También se evidencia una disminución en la población que se encuentra estudiando, posiblemente debido al descenso en los jóvenes.

    Proporción de la población laboral conforme actividad (2013)

    Proporción de la población laboral conforme actividad (2023)

    Ese aumento ha estado empujado por políticas educativas que han promovido el acceso a la educación en los últimos años, como el plan maestro de equipamientos educativos de Bogotá, que funcionó entre el 2011 y el 2019, y el programa Ser Pilo Paga, que funcionó entre 2014 y 2018.

    La educación primaria está universalizada, mientras que la secundaria y técnica cubren sólo la mitad de la población. En los últimos diez años, la proporción de personas con educación superior creció en 6 puntos porcentuales y la de educación media en 7 puntos porcentuales sobre el total de la población.

    Sin embargo, aunque los niveles educativos están aumentando, los retornos a la educación han disminuido. Todos los niveles educativos están ganando menos en relación con el salario mínimo.

    Salarios estancados

    El salario mínimo en Colombia afecta las condiciones salariales tanto de los trabajadores formales como los informales. Desde su establecimiento en 1945 hasta la década de los 80, su estructura estuvo marcada por variaciones sectoriales y regionales, y solo con el tiempo se ajustó de manera más uniforme y sistemática.

    El salario mínimo en Colombia se constituyó por ley en 1945 pero no fue hasta 1950 cuando se estableció su monto en 2 pesos diarios de la época. La política de los distintos gobiernos fue la de decretar distintos mínimos para cada sector—manufacturero, comercio, servicios, transporte, construcción, primario— y por zona del país. Sólo en 1979 el salario mínimo se comenzó a ajustar anualmente y en 1981 se unificó.

    En los últimos años, se ha observado un incremento sostenido en el salario mínimo, especialmente bajo los gobiernos de Iván Duque y Gustavo Petro, ambos de orillas ideológicas distintas. Sin embargo, estos aumentos no se han reflejado proporcionalmente en una mejora generalizada de los ingresos en el país.

    Entre 2016 y 2021, los incrementos salariales en Colombia oscilaron entre el 3,5 por ciento y el 7 por ciento. Sin embargo, en 2022, durante el gobierno de Iván Duque, se registró un aumento del 10,7 por ciento. En el gobierno de Gustavo Petro, los aumentos fueron aún más significativos, con un alza del 16 por ciento en 2023 y del 12 por ciento en 2024. Para 2025, el salario mínimo está en $1.423.500 millones mensuales, un aumento de casi el 10 por ciento.

    A pesar de los incrementos, la brecha entre el salario mínimo y los ingresos medios sigue siendo amplia, con un número significativo de trabajadores que ganan sólo el salario mínimo o incluso menos. La reforma laboral propuesta por el gobierno Petro se concentra en mejorar las condiciones de aquellos que ganan un salario mínimo o más, incrementando los costos asociados con su vinculación formal, pero deja por fuera a un porcentaje significativo de la población laboral que sigue en la informalidad, donde las condiciones de trabajo y los salarios son mucho más bajos.

    Los incrementos en el salario mínimo no se han traducido en mejoras proporcionales en los salarios promedio, que han continuado acercándose al salario mínimo. Según la siguiente gráfica comparando los datos de 2013 vs 2023, las personas que ganan menos del salario mínimo siguen siendo las mismas, mientras que las que ganan el salario mínimo han aumentado. Lo interesante es que la gráfica también muestra que las personas que ganan más del salario mínimo, pero menos de tres salarios mínimos (señalados con verde en la gráfica), se han disminuido.

    Esta tendencia de estancamiento salarial se da tanto en la formalidad como en la informalidad, como muestra la gráfica que compara estos ingresos en 2013 y 2023. 

    A lo largo de las últimas décadas, los gobiernos colombianos han logrado avances significativos en la reducción de la informalidad laboral, aunque esta sigue representando alrededor del 60 por ciento de la economía, lo que equivale a más de 12 millones de personas. Las reformas implementadas, como el Decreto 2616 de 2013 y la Ley 1607 de 2012, han sido fundamentales en este proceso al facilitar la cotización a pensiones por semana y reducir los costos de seguridad social para los trabajadores con ingresos bajos. 

    Asimismo, estas reformas han sido acompañadas de un fuerte impulso a la educación, dentro de un proceso más amplio de transformación económica, en el que el sector de los servicios ha adquirido una creciente relevancia, representando más del 60 por ciento del PIB. Sin embargo, la formalización laboral sigue siendo un desafío pendiente, que requiere un enfoque más integral y estructural para consolidar los avances logrados.

    Para abordar los desafíos estructurales que enfrenta la economía colombiana y el mercado laboral, es fundamental reconocer que, aunque las reformas laborales pueden mejorar las condiciones de los trabajadores formales, el aumento generalizado de los salarios requiere una transformación más profunda de la estructura económica. La alta tasa de informalidad y la concentración de la actividad económica en sectores de baja productividad limitan la capacidad del país para generar ingresos sostenibles a través de una mayor formalización. Además, la dependencia a sectores como los servicios, que han crecido sustancialmente en el PIB, no necesariamente se traduce en una mejora automática de los salarios, ya que muchos de estos empleos son de baja remuneración y carecen de estabilidad. 

  5. Transferencia y Transición

    Comentarios desactivados en Transferencia y Transición

    En los últimos años de crecientes disputas comerciales entre China y Estados Unidos, este último ha discutido frecuentemente una práctica que considera inaceptable: las transferencias de tecnología que las empresas estadounidenses deben ofrecer a sus colaboradores chinos si desean hacer negocios en su país. Donald Trump arremetió contra ellas y Joe Biden las calificó como “injustas”. Al otro lado del Atlántico, la presidenta de la Comisión Europea, Ursula von der Leyen, explicó que tales prácticas por parte de China amenazan la “seguridad económica y nacional” de Europa, y justifican medidas multifacéticas de “reducción de riesgos” para desvincular las dos economías. En este contexto, las transferencias de tecnología están siendo “impuestas de manera forzada” por un competidor importante.

    Sin embargo, no es nueva esta práctica de exigir a los inversores extranjeros que ayuden a los países de ingresos más bajos a acercarse a la frontera tecnológica a cambio de la ubicación de instalaciones o de brindar acceso a sus mercados laborales. De hecho, la mayoría de los países que ahora son industrializados emplearon precisamente este tipo de políticas cuando se encontraban en niveles más bajos de industrialización.

    Las críticas indiscriminadas a las transferencias de tecnología son particularmente desacertadas en el contexto actual, cuando el mundo intenta, aunque de manera desordenada, cambiar sus prácticas económicas y frenar con ello el cambio climático. En el Norte global, el nuevo consenso sobre la acción climática ha llevado al desarrollo de paquetes de políticas industriales —principalmente subsidios e incentivos— que buscan estimular el desarrollo tecnológico y la producción que se necesita para descarbonizar la economía.

    La mayoría de los países del Sur global no tiene suficiente capacidad financiera para seguirle el paso a este tipo de agenda industrial. En cambio, se ven en la necesidad de recurrir a un enfoque regulatorio para atraer inversión extranjera y garantizar que dicha inversión transfiera los conocimientos necesarios para que los actores económicos del Sur innoven y asciendan en la cadena de valor. Este fue precisamente el enfoque utilizado por Japón, Corea y Taiwán, algunas de las economías que más rápidamente se desarrollaron en el siglo XX, cuando regularon las actividades de las empresas multinacionales para garantizar la transferencia de tecnologías y la creación de ciclos virtuosos domésticos de difusión tecnológica.

    El argumento del Norte global contra las transferencias de tecnología cuestiona este estado de cosas. Al abrirse al comercio internacional mediante su adhesión a la Organización Mundial del Comercio (OMC) —World Trade Organization en inglés— y mediante la firma de tratados comerciales, los países del Sur global —sostiene el argumento— se han comprometido a respetar los derechos de propiedad intelectual, que están ahí para garantizar que los innovadores se beneficien de sus inventos y, por ende, promover el desarrollo tecnológico. Por esta razón, cualquier transferencia de tecnología “obligada” se considera un comportamiento “anticompetitivo” que debería ser penalizado. Desde este punto de vista, el régimen actual de derechos de propiedad intelectual está consagrando un sistema que impide el desarrollo en lugar de fomentarlo.

    Derechos de propiedad intelectual y los límites al desarrollo tecnológico

    Los países del Sur global han criticado el estricto régimen comercial que prohíbe su avance tecnológico. Dicho régimen tiene su origen en el Acuerdo sobre los Aspectos de los Derechos de Propiedad Intelectual relacionados con el Comercio (ADPIC) —Trade-Related Aspects of Intellectual Property Rights (TRIPS) en inglés—, firmado en 1995 y aplicado por la OMC. El acuerdo estableció una ambiciosa agenda para alinear las protecciones nacionales de propiedad intelectual con estándares globales. Este sistema resultante —respaldado por los países del Norte global— ha tenido un éxito general en difundir estas protecciones en todo el mundo, pero también ha obstaculizado la actualización tecnológica en el Sur global al aumentar los costos de adquisición tecnológica. Por estas razones, los países en desarrollo plantearon desafíos contra las restricciones de los derechos de propiedad intelectual, exigiendo un acceso equitativo a innovaciones transformadoras.

    La campaña por el “acceso a los medicamentos” fue quizá el ejemplo más importante y exitoso de este tipo de contestación. La rápida propagación del VIH/SIDA en el África Subsahariana a finales de los años 90 y principios de los 2000 evidenció la manera como el régimen de derechos de propiedad intelectual impedía efectivamente el acceso a medicamentos antirretrovirales muy costosos y patentados. Diversas campañas de estados y de la sociedad civil cuestionaron esta situación y comenzaron a movilizarse para promover el acceso a medicamentos para todos. Los desafiantes aprovecharon la flexibilidad permitida por las leyes de comercio internacional para promover la salud pública. Adicionalmente, los mecanismos de licencias obligatorias —mediante los cuales un gobierno puede exigir al titular de un derecho de autor que licencie su propiedad intelectual— permitieron a los desafiantes fabricar medicamentos patentados. Los países en desarrollo aún utilizan esta herramienta: tan recientemente como en abril de 2024, Colombia emitió su primera licencia obligatoria para un medicamento de tratamiento del VIH.

    Los beneficios de la relajación de los derechos de propiedad intelectual y de la tecnología para los países del Sur global van más allá de las vidas salvadas y el dinero ahorrado. Estas exenciones también contribuyeron al incremento de la innovación doméstica y el desarrollo industrial. Por ejemplo, India utilizó su período de transición para cumplir con las leyes comerciales para convertirse en una potencia global de fabricación de medicamentos genéricos, lo que impulsó inversiones e innovaciones posteriores incluso después de que este período finalizara. La industria farmacéutica en África Oriental se basó en esta misma flexibilidad de las leyes de comercio internacional para fabricar genéricos y ser competitiva a nivel mundial.

    Las críticas al sistema ADPIC y la resistencia efectiva que demostró la campaña de acceso a medicamentos tienen una renovada relevancia ante la amenaza existencial del cambio climático hoy. La Declaración de La Habana de 2023 del Grupo de los 77 países en desarrollo y China señaló que “las barreras tecnológicas […] limitan la adaptación al cambio climático y la implementación de las Contribuciones Determinadas a Nivel Nacional —National Determined Contributions (NDC) en inglés— de los países en desarrollo,” y pidió una urgente ampliación de las transferencias de tecnología y el recurso a las “flexibilidades” en el régimen de derechos de propiedad intelectual.

    Así como los medicamentos que salvan vidas se consideran esenciales para la salud pública, las tecnologías verdes también son vitales para la sostenibilidad ambiental y el bienestar público global. Los conocimientos que se requieren para fabricar celdas de baterías, vehículos eléctricos, paneles solares fotovoltaicos y turbinas eólicas deberían entenderse como herramientas cruciales para dar vía libre a la industrialización verde. Con miras a apoyar la transición ecológica en el Sur global, se podrían extender a las tecnologías verdes los principios del levantamiento de los derechos de propiedad intelectual para facilitar el acceso a bienes esenciales.

    ⁠Transferencias de tecnología en la frontera tecnológica climática

    El cambio climático plantea desafíos únicos sobre cómo pensar el rol de la tecnología en el desarrollo. La urgente necesidad de reducir las emisiones de carbono requiere una rápida expansión de tecnologías que lo permitan; en este sentido, el cambio climático ha ido empujando la frontera tecnológica de la economía global contemporánea hacia adelante. La consecuencia: hoy todos los países están en vías de desarrollo, intentando “ponerse al día” con la vanguardia tecnológica.

    Los supuestos de la ventaja comparativa en la economía neoclásica convencionalentrañan una actitud neutral hacia la ubicación de la producción de tecnologías verdes. Según esta visión —que ha dominado el debate global sobre políticas climáticas—, el principal mecanismo de acción es el de los precios. Bajo esta lógica, manipular los precios mediante un impuesto al consumo de tecnologías emisoras de carbono generará una oferta suficiente para reemplazarlas con tecnologías verdes.

    Sin embargo, el reciente auge de las políticas industriales, particularmente en el Norte global, refleja un reconocimiento de que las tecnologías críticas para la descarbonización no pueden escalarse solamente modificando las preferencias de los consumidores. Para los países del Norte, esto no ha significado un retorno a la planificación industrial a gran escala; no obstante, se están utilizando nuevos regímenes de aranceles y subsidios para ayudar a que tecnologías nuevas —y a menudo no probadas— alcancen la madurez en el mercado. Hay un acuerdo emergente entre los gobiernos del Norte, quienes consideran que esto hace parte de su tarea en el proceso de descarbonización. Aun así, el desarrollo de algunas tecnologías clave de energía verde evidencia los límites de estas herramientas de políticas cuasi-proteccionistas y demuestra la enorme importancia de asegurar derechos de propiedad intelectual flexibles y transferencias tecnológicas para su escalamiento.

    Quizá el caso más sobresaliente sea el auge de la producción de paneles solares fotovoltaicos en China, que en este momento representa más de cuatro quintas partes del total en el mundo. Aunque otras economías tecnológicamente avanzadas del Norte global ven este desarrollo como una amenaza, esta es, en muchos sentidos, una historia de éxito de cooperación global. Jonas Nahm, politólogo y exmiembro del Consejo de Asesores Económicos de la Casa Blanca —White House Council of Economic Advisers en inglés—, descubrió que, aunque gran parte de la investigación y el desarrollo de la tecnología fotovoltaica solar se realizó en Estados Unidos, esta investigación fue traducida en técnicas de producción modular por empresas alemanas, y en última instancia, fueron empresas chinas las que lograron llevar esta investigación básica y el conocimiento de producción modular a la producción masiva. Del mismo modo, la académica energética Joanna Lewis ha documentado el rol de las asociaciones investigativas entre instituciones de Estados Unidos y China para permitir estas dinámicas de escalamiento de tecnologías de energía renovable. Una consecuencia clave de este proceso de intercambio de tecnologías es que China ahora ha logrado localizar la investigación y desarrollo básico en torno a tecnologías críticas para la descarbonización.

    La experiencia china de crecimiento económico rápido se considera un modelo para los países en desarrollo. La demanda histórica de desarrollo en la política climática global quedó codificada por la Convención Marco de las Naciones Unidas sobre el Cambio Climático —UN Framework Convention on Climate Change en inglés—, que consagró el principio de “responsabilidades comunes pero diferenciadas”. Los países del Sur global serán el lugar de la mayoría del flujo futuro de emisiones de carbono, especialmente si desean hacer crecer sus economías e ingresos. El objetivo histórico de desarrollo mediante la mejora de la posición en las cadenas de valor globales tiene una relevancia aún más profunda a medida que las cadenas de valor se están reconfigurando con el auge de la producción masiva de tecnologías verdes.

    El modelo de investigación transnacional en tecnologías verdes y las asociaciones empresariales conjuntas que permiten el continuo dinamismo económico de China son, por lo tanto, justificadamente atractivos para gran parte del mundo. Además, los elementos de mayor valor de las cadenas de suministro globales están ubicados en los componentes de conocimiento de estas tecnologías; esas son precisamente las competencias de investigación, desarrollo y diseño que China ha logrado localizar a través de asociaciones estratégicas con países ricos como Estados Unidos y Alemania. En conjunto, esto sugiere un rol crítico para las transferencias de tecnologías verdes en la configuración de una agenda global de desarrollo significativa. Desarrollar asociaciones creíbles para el desarrollo en una era de política industrial verde requerirá empresas conjuntas corporativas y cooperación en investigación.

    Cortar la frontera tecnológica es cortar el desarrollo

    Previo al caso de China, casi todas las experiencias de desarrollo rápido se han basado en asociaciones de conocimiento para avanzar en las cadenas de valor globales. El paso de los ingenieros coreanos y taiwaneses por empresas europeas y estadounidenses son una parte crítica de la historia de desarrollo de los “tigres asiáticos.” Todos estos casos sugieren que la intervención activa del Estado dirigida al crecimiento en la escala de producción es crítica para expandir exponencialmente los mercados de bienes que permiten una rápida transición energética.

    El crecimiento de la empresa china BYD, uno de los mayores vendedores de vehículos eléctricos del mundo (el más grande, dependiendo del trimestre financiero que se mire), es uno de los ejemplos más destacados y políticamente significativos en la actualidad. La empresa se ha convertido en el emblema de los nuevos aranceles impuestos por Estados Unidos y la Unión Europea en los últimos dos meses, anticipándose a los vehículos eléctricos de bajo costo y alta calidad que ellos producen a una capacidad aparentemente inigualable.

    El éxito de BYD se fundamenta en las transferencias de tecnología para la descarbonización. Como muestra el sociólogo Kyle Chan, quien documentó la historia de la fábrica de Tesla en Shanghái, la empresa estadounidense trabajó con una empresa china de fabricación de equipos y un fabricante italiano de máquinas de fundición para producir la mayor máquina de fundición del mundo; dicha máquina permite a Tesla “fabricar un componente de automóvil como una sola pieza grande y continua en lugar de docenas de piezas más pequeñas soldadas entre sí”. La colaboración generó un ecosistema de empresas que difundieron esta innovación a todos los principales fabricantes chinos de vehículos eléctricos.

    En este momento, algunas de las empresas chinas más exitosas de vehículos eléctricos están expandiéndose al extranjero. Por ejemplo, BYD se encuentra en varias etapas de finalización para establecer importantes operaciones de manufactura en Brasil, Indonesia, México y Hungría. En una ceremonia de inauguración para su nueva fábrica en el estado de Bahía, en el empobrecido noreste de Brasil, Stella Li, directora ejecutiva de la empresa para las Américas, enfatizó su intención de crear el “Silicon Valley de Brasil” mediante la fundación de un centro de investigación y desarrollo en el estado. Para marzo de este año, Li había anunciado más inversiones en el complejo fabril de Bahía para garantizar que al menos el 25 por ciento de los componentes de los vehículos se produjeran en Brasil. El simbolismo del momento fue muy significativo: el complejo de manufactura de BYD en Bahía ocupará un espacio que fue construido y anteriormente operado por la empresa estadounidense Ford, antes de que abandonara el país en 2021.

    Las naciones en desarrollo que tienen fuerte potencial manufacturero buscan acceso a los componentes de alto valor agregado del conocimiento en tecnologías verdes. En áreas donde China está estableciendo un liderazgo en tecnología verde, como con los vehículos eléctricos, las empresas del país al menos están dando algunos pasos tentativos hacia la producción local mientras se expanden en mercados clave de países en desarrollo.

    El giro de Estados Unidos y la Unión Europea hacia la implementación de aranceles prohibitivos sobre los vehículos eléctricos chinos sugiere una posible perversión de sus propios objetivos de política industrial verde. Si las empresas chinas están más avanzadas en la frontera tecnológica para estos bienes críticos, entonces Estados Unidos y la Unión Europea podrían estar obstaculizando el acceso a tecnología verde de vanguardia en sus propios territorios. Zhu Min, miembro del comité del Plan Quinquenal de China y exdirector adjunto del FMI, expuso recientemente los objetivos chinos en tecnologías verdes en términos contundentes. “Es hora de que China exporte tecnología”, dijo al Financial Times, refiriéndose a los vehículos eléctricos y las baterías como ejemplos de ámbitos en los que el país lleva la delantera.

    El camino a seguir

    Dado que las transferencias globales de tecnología versan sobre la redistribución de conocimiento, su implementación es un asunto altamente político. Los países del Norte global quieren proteger la propiedad intelectual de sus empresas, las cuales, a su vez, hacen un extenso cabildeo para asegurar ese apoyo de alto nivel. No obstante, la política de impedir transferencias de tecnología choca con el objetivo explícito de la mayoría de los países del mundo, ya sean de altos ingresos o en desarrollo: introducir y difundir políticas de transición verde para garantizar una economía global en proceso de descarbonización.

    Las transferencias de tecnología verde pueden ayudar a impulsar la adopción de innovaciones y procesos de producción más limpios en todo el mundo. Sin embargo, estas se ven sistemáticamente bloqueadas por un régimen de derechos de propiedad intelectual que no reconoce el cambio climático como una amenaza existencial. Dicho bloqueo también se da por medio de la resistencia de los gobiernos del Norte global, que quieren mantener una ventaja competitiva frente a los países que podrían convertirse en competidores. El “equilibrio” resultante de suma cero se traduce en transferencias limitadas, guerras comerciales y recriminaciones que degradan las instituciones de gobernanza global e incrementan los conflictos internacionales.

    En términos de modernización tecnológica verde, las necesidades del Sur global son fuertemente ignoradas. Washington ha comenzado a reconocer este patrón cada vez más. Por ejemplo, el exdirector del Consejo Económico Nacional —National Economic Council en inglés—, Brian Deese, escribió recientemente sobre la necesidad de un “Plan Marshall Verde” para impulsar el desarrollo global. Las transferencias de tecnología verde pueden simultáneamente fomentar la difusión de conocimientos que faciliten la descarbonización, introducir políticas de mitigación del cambio climático, estimular el desarrollo industrial, reducir las desigualdades internacionales y abaratar los precios de las tecnologías verdes en todo el mundo.

    Bajo la administración Biden en los Estados Unidos, la ecologización de la política industrial estuvo impregnada de un impulso contradictorio y falto de horizontes que busca hacer al país competitivo globalmente mientras se predica la reducción de emisiones a los países más pobres en el extranjero. Es probable que el regreso de Trump a la Casa Blanca preservará la orientación general hacia la política industrial que inauguró su primer mandato, con un desinterés más explícito por las perspectivas de desarrollo del resto del mundo y dejando de lado buena parte del énfasis verde. Sin embargo, en el contexto actual de replanteamiento del sistema comercial global, extender las flexibilidades ya presentes —como los mecanismos de licencias obligatorias— hacia políticas ambientales es un paso importante para garantizar que las transferencias de tecnología verde se institucionalicen y contribuyan a soluciones de suma positiva frente al cambio climático.

    Este ensayo fue traducido del inglés al español por Eduardo Gutiérrez.

  6. Dependencia estructural

    Comentarios desactivados en Dependencia estructural

    En noviembre de 2024, manifestantes de distintas ciudades de Pakistán desafiaron los confinamientos para reunirse en Islamabad y exigir la excarcelación inmediata de Imran Khan, ex primer ministro. Khan, quien se encuentra preso desde el verano de 2023, ha sido acusado de diversos delitos, entre ellos corrupción e inmoralidad. 

    Por el momento, los organismos de seguridad han reprimido las manifestaciones con una respuesta excesivamente cruel, pero los principales problemas planteados no se han resuelto. A primera vista, las demandas de los manifestantes parecen sencillas: la liberación de Imran Khan y la realización de nuevas elecciones; sin embargo, el descontento tiene raíces mucho más complejas en la economía política de Pakistán, y en sus recurrentes y crecientes encuentros con el autoritarismo y la austeridad. El partido político de Khan, el Pakistán Tehreek-e-Insaaf (PTI) llegó al poder en 2018, pero en 2022 —cuando la pandemia del covid-19 comenzó a ceder y Rusia invadió Ucrania— el PTI fue destituido del gobierno mediante una estrategia respaldada por el ejército pakistaní y aparentemente también por la administración de Joe Biden. La intervención de Estados Unidos ha sido objeto de profundas teorías conspirativas antioccidentales, articuladas quizá de manera más sistemática en los debates en torno al “caso Cipher”. Desde entonces, una coalición de partidos ha colaborado con los militares para supervisar las enmiendas constitucionales que limitan la independencia judicial, el Estado de derecho y la protección de los derechos humanos. 

    El legado del propio Khan es ambiguo: incluso desde la cárcel, es una voz excepcionalmente poderosa que condena los excesos militares; sin embargo, su propio gobierno tenía la reputación de restringir las libertades democráticas y de ser cómplice de las fuerzas de seguridad en un régimen de brutalidad y represión violenta de la disidencia. No obstante, su detención el año pasado coincidió con el empeoramiento de las presiones sobre el costo de vida y una mayor presencia de militares en la política. Las duras condiciones económicas se explican por un entorno monetario restrictivo y una inflación alta. Los jóvenes pakistaníes han estado dejando el país, lo que ha generado una escasez de trabajadores cualificados. Para sofocar la agitación, las autoridades han optaron por bloquear la conectividad a internet y así limitar el acceso a plataformas como X, que podrían utilizarse como herramientas para movilizar protestas; sin embargo, los cortes de internet han sido perjudiciales para las empresas e inoportunos para una economía en crisis.

    Las severas y crecientes crisis económicas de Pakistán tienen un pasado largo y complejo que está estrechamente vinculado a su posición como socio geopolítico estratégico de Estados Unidos en la región; esto ha dificultado las relaciones de Pakistán con los países vecinos y exacerbado su posición estructural de dependencia de la deuda externa. Aunque el ascenso de China como prestamista alternativo presenta algunas oportunidades de maniobra, todavía se mantiene la principal carga social y política de Pakistán, que es su deuda.

    Crisis simultáneas

    Pakistán es uno de los usuarios más frecuentes de los recursos del Fondo Monetario Internacional (FMI) y ha estado bajo programas respaldados por esta institución casi ininterrumpidamente desde finales de la década de 1980. Durante décadas, Pakistán ha recibido préstamos del FMI, a pesar de no cumplir los estrictos objetivos de reforma del prestamista. Entre 1988 y 2000, el FMI acordó prestarle a Pakistán más de 4.000 millones de dólares, pero la insuficiente capacidad estatal y el incumplimiento de las condicionalidades condujeron a que sólo se desembolsara la mitad de esta suma, unos 2.100 millones de dólares.

    La dinámica de otorgar préstamos a pesar del incumplimiento no es exclusiva para Pakistán: es una característica común de las prácticas crediticias del FMI, que se deriva del doble papel de esta institución, como prestamista de última instancia y como vehículo para promover los intereses de los países poderosos. Los programas del FMI, especialmente los impuestos a Pakistán, demostraron ser inviables, ya que implicaron grandes cargas fiscales e incrementos insostenibles en los precios de productos básicos como alimentos y combustible. Como resultado, estos programas fracasaron constantemente en la consecución de sus objetivos establecidos, agravando la inestabilidad económica del país y contribuyendo al aumento de la desigualdad. Adicionalmente, las condicionalidades asociadas a los préstamos han sido criticadas por exacerbar la pobreza y socavar los objetivos de desarrollo de Pakistán. La insistencia del FMI en la austeridad fiscal y la liberalización del mercado no ha conseguido abordar los problemas estructurales fundamentales de Pakistán, como la baja relación impuestos/PIB, lo que limita profundamente la capacidad gubernamental para ampliar el espacio fiscal interno.

    Más allá del círculo desesperanzador de préstamos e incumplimientos, la vulnerabilidad económica de Pakistán también está relacionada con el sistema financiero mundial y, en particular, con el predominio del dólar estadounidense. La hegemonía monetaria, con frecuencia denominada “el pecado original” de la deuda soberana, impide que países como Pakistán puedan obtener préstamos en su propia moneda. Como resultado, se ven obligados a depender de préstamos en monedas extranjeras, lo que agrava el riesgo de crisis de balanza de pagos, la devaluación monetaria y la inflación. Esto genera otro círculo vicioso en el que la demanda de moneda extranjera para pagar el servicio de la deuda supera la reserva disponible, empujando a los países aún más hacia la precariedad económica.

    La dependencia de Pakistán de la deuda externa ha socavado continuamente su soberanía monetaria, complicando los esfuerzos por regular de manera eficaz la oferta monetaria y las tasas de cambio. Las estrictas políticas del FMI, que priorizan la estabilidad fiscal a expensas de la autonomía económica nacional, a menudo no tienen en cuenta desafíos estructurales específicos. Dado que la carga de la deuda aumenta cada vez que la rupia pakistaní (PKR) pierde valor, para el reembolso de la deuda siempre se desvían recursos de los servicios sociales esenciales, como la atención sanitaria, la educación y las infraestructuras básicas. Los desafíos estructurales se agravan por la persistente escasez de dólares estadounidenses. A lo largo de su historia, Pakistán ha luchado contra esta escasez, una problemática que se entrelaza estrechamente con déficits fiscales y comerciales crónicos, así como con una excesiva dependencia de la deuda. Cuando hay escasez de dólares, no se pueden pagar las importaciones, lo que provoca desabastecimiento de alimentos, combustible, medicinas, entre otras cosas. En tales situaciones de crisis sólo los préstamos externos pueden acudir al rescate. A pesar de varias reformas, las causas principales de estos desabastecimientos continúan arraigadas tanto en las estructuras financieras nacionales como internacionales.

    Una de las principales causas de la escasez de dólares en Pakistán es su déficit comercial crónico: con excepción de tres años fiscales (1947-1948, 1950-1951 y 1971), las exportaciones de Pakistán han sido sistemáticamente inferiores a sus importaciones. Este desequilibrio ha obligado al país a depender en gran medida de la entrada de divisas, principalmente a través de remesas, préstamos y ayudas, para cubrir sus necesidades de financiamiento externo.

    Los problemas estructurales que subyacen al déficit comercial de Pakistán son polifacéticos. La limitada diversificación de las exportaciones, la dependencia de bienes de poco valor y la baja inversión en industrias de valor agregado han reducido el potencial de exportación del país; al mismo tiempo, la dependencia de bienes importados, como energía, maquinaria y productos de consumo, agrava el déficit. Además, en las últimas décadas, la recaudación tributaria ha promediado sólo el 10,3 por ciento del PIB, significativamente por debajo de sus homólogos regionales. Según el FMI, en el año fiscal 2023-2024, el equivalente a más del 80 por ciento de los ingresos fiscales fue absorbido por el servicio de la deuda. 

    El elevado costo de la deuda, incrementado por los recurrentes déficits comerciales y la escasez de reserva de divisas, se refleja en la relación deuda/PIB del país, que se aproxima al 70 por ciento, del cual dos tercios corresponden a deuda interna y el resto a deuda externa. Esta agobiante carga de la deuda consume recursos que podrían haberse destinado a gastos más esenciales, como en pensiones, salarios, proyectos de desarrollo y subsidios. Por consiguiente, Pakistán depende en gran medida del financiamiento del déficit, así que recurre tanto a préstamos nacionales como internacionales, lo cual agrava aún más sus problemas de endeudamiento.

    La rápida acumulación de deuda pública o garantizada por el gobierno —en la cual el sector público reduce el riesgo de los préstamos del sector privado— ha creado un “fuerte vínculo entre el sector soberano y el financiero”, de acuerdo con el Banco Mundial. En la actualidad, este tipo de deuda supera los dos tercios del PIB de Pakistán, y la mayor parte está en manos de bancos comerciales de este país, lo que crea una interdependencia entre el gobierno y el sector financiero. Los bancos han tendido a prestar relativamente poco al sector privado debido a una concentración excesiva de los préstamos bancarios para suplir las necesidades del gobierno. Actualmente, más del 80 por ciento de los préstamos bancarios se destinan al Estado, por lo que se reducen las inversiones del sector privado y se frena el crecimiento económico.

    La escasa recaudación tributaria ha contribuido significativamente al déficit fiscal, que en los últimos años ha superado con regularidad el 5 por ciento del PIB. Esta tendencia viola la Ley de Responsabilidad Fiscal y Limitación de la Deuda, una norma fiscal fundamental destinada a garantizar una gestión financiera prudente. Esta problemática se ve agravada por una defectuosa arquitectura fiscal nacional, que no ha hecho más que empeorar desde 2010, cuando Pakistán implementó importantes reformas en el reparto de los ingresos. Dichas reformas delegaron poderes financieros a las provincias para empoderar a los gobernadores locales, pero introdujeron ineficiencias perjudiciales, como la duplicación de tareas y la fragmentación de responsabilidades; en consecuencia, el déficit fiscal ha crecido significativamente desde que estos cambios se promulgaron.

    Estas dinámicas han empeorado desde que se revocaron políticas monetarias no convencionales. La expansión cuantitativa, liderada por la Reserva Federal y otros importantes bancos centrales tras la crisis financiera mundial de 2007-2009, creó un entorno de bajas tasas de interés y, cuando los bancos tuvieron liquidez extra, atrajo la atención de los inversores hacia el sur global. Sin embargo, esto fue temporal; en los últimos años, el aumento de las tasas de interés internacionales ha incrementado drásticamente la vulnerabilidad de Pakistán ante las crisis. La gestión de sus tasas de cambio y el cumplimiento de sus obligaciones de deuda externa se han convertido en grandes retos. La depreciación de la tasa de cambio ha sido un detonante importante en el aumento de la deuda pública de Pakistán. Entre 2012 y 2022, la devaluación monetaria contribuyó con 22,5 puntos porcentuales del PIB al monto de la deuda pública y garantizada por el gobierno. En particular, 15 puntos porcentuales de este incremento se dieron durante dos periodos de depreciación aguda: en 2019 y 2022. Estas pérdidas por revaluación superaron con creces las reducciones de la deuda acumulada, logradas gracias a los cambios favorables en las tasas de interés durante el mismo periodo.

    Aunque las variaciones en las tasas de interés contribuyeron a la acumulación de la deuda antes del 2019, su impacto fue relativamente menor, pues representó un aumento del 11,4 por ciento del PIB entre 2012 y 2018. Estas cifras ponen de relieve el papel trascendental de la gestión de la tasa de cambio en la estabilidad fiscal de Pakistán. Una moneda débil no solo incrementa el costo del servicio de la deuda externa, sino que también socava la confianza inversionista, lo que exacerba la fuga de capitales y reduce aún más las reservas de divisas.

    Geopolítica de la deuda

    El endeudamiento crónico de Pakistán y su vulnerabilidad económica están entrelazados con su historia durante la Guerra Fría, cuando el país se convirtió en un aliado clave de Estados Unidos. Tras la invasión de la Unión Soviética a Afganistán en 1979, la ubicación estratégica de Pakistán pasó a ser crucial en la lucha entre Estados Unidos y la Unión Soviética. Esto provocó una afluencia de ayudas extranjeras, subvenciones y préstamos en condiciones favorables (y también millones de refugiados), ya que Pakistán fue la base de la alianza saudí-estadounidense que respaldaba a los muyahidines, la coalición de combatientes antisoviéticos que terminó derrotando al gobierno respaldado por Moscú y tomó el control de Kabul en 1992. Los talibanes, que llegaron a controlar la mayor parte de Afganistán a mediados de la década de 1990, se formaron a raíz de disputas internas al interior de la coalición muyahidín. Una vez más, Estados Unidos reclutó a Pakistán como socio central cuando inició la Guerra Global contra el Terrorismo en 2001. Pakistán volvió a inundarse de divisas y, a través de los Fondos de Apoyo a la Coalición, se convirtió en el tercer mayor receptor de ayuda militar y económica estadounidense en el mundo. 

    Incluso antes de estos eventos, la economía pakistaní enfrentaba importantes retos. En 1971, Pakistán perdió la mitad de su territorio cuando Pakistán Oriental se convirtió en la nación independiente de Bangladés. Este momento de agitación nacional coincidió con un cambio global más amplio que hizo que los países del sur global perdieran un poder monetario significativo. Dos acontecimientos cruciales definieron esta era: el “shock de Nixon” y las crisis del petróleo de la década de 1970. El shock de Nixon marcó el final de la convertibilidad entre el dólar y el oro, y sentó las bases para la liberalización de cuentas de capital, permitiendo que sólo los dólares expandieran el crédito mundial. Este cambio reestructuró las finanzas mundiales y redujo la autonomía monetaria de muchos países en desarrollo, incluido Pakistán. Estos problemas se agravaron cuando la Organización de Países Exportadores de Petróleo (OPEP) cuadruplicó los precios del crudo, desencadenando una serie de crisis petroleras que repercutieron en las economías dependientes del petróleo importado.

    El rápido aumento de los ingresos provenientes del petróleo en los países productores llegó a los bancos comerciales del mundo en forma de depósitos, creando un superávit de fondos que alimentó una oleada de préstamos a países del sur global. Pakistán, al igual que muchos otros países, se convirtió en beneficiario de esos préstamos impulsados por los petrodólares y a menudo ofrecidos con un escrutinio mínimo. La disponibilidad de préstamos asequibles y con tasas de interés real negativas, debido a la elevada inflación interna, hizo que el endeudamiento fuera una opción atractiva. No obstante, esta práctica expuso a Pakistán a riesgos cambiarios significativos y redujo su capacidad para implementar políticas monetarias independientes. Los bancos occidentales, impulsados por el imperativo de ampliar el crédito, fueron fundamentales en este reciclaje de petrodólares. La situación empeoró a finales de la década de 1970, cuando el aumento de las tasas de interés hizo que el servicio de la deuda fuera excesivamente caro, especialmente porque el FMI impuso condiciones de ajustes estructurales a cambio de ayuda financiera.

    Durante esta década turbulenta, el déficit comercial de Pakistán se volvió cada vez más marcado. La brecha entre importaciones y exportaciones se amplió mientras el país luchaba por respaldar su base exportadora, y para reducir esta brecha Pakistán recurrió a prestamistas externos en busca de ayuda. Sin embargo, el mismo periodo también trajo cierto alivio gracias al aumento de las remesas de los trabajadores pakistaníes en los países del Golfo. Incluso hoy, el corredor migratorio Golfo-Sur de Asia es el más extenso del mundo.

    El auge del petróleo en el Golfo impulsó significativamente las remesas de los trabajadores, las cuales pasaron de 3,1 por ciento del PIB en 1976 a 7,7 por ciento en 1986, y alcanzaron un máximo histórico de 10,2 por ciento en 1983, un récord que sigue sin superarse. Estas remesas proporcionaron las entradas de divisas, tan necesarias, y tuvieron un papel determinante en la mitigación del déficit en cuenta corriente del país. Las remesas siguen siendo una fuente vital para Pakistán, pues a menudo aportan entradas de divisas comparables a las obtenidas mediante el comercio de bienes. También han actuado como cobertura frente al aumento del precio del petróleo: cuando la rupia paquistaní se deprecia, las remesas enviadas en monedas extranjeras, como el dólar estadounidense, el rial saudí y el dírham de los Emiratos Árabes Unidos, adquieren más valor en términos nacionales y ofrecen cierto alivio a la economía. A pesar de estos beneficios, la dependencia de las remesas no ha compensado la imposibilidad del país para aumentar las exportaciones y rectificar su desequilibrio comercial.

    La incapacidad de los responsables políticos pakistaníes para abordar los problemas estructurales del comercio tiene unas profundas raíces políticas y económicas; sin embargo, esta carencia interna no debería ocultar el contexto histórico más amplio que ha configurado las dificultades económicas de Pakistán. Los acontecimientos de la década de 1970 privaron de poder monetario al sur global y dejaron a países como Pakistán vulnerables a los choques externos y dependientes de acuerdos de subordinación financiera. Algunos países, especialmente en Asia Oriental, se aseguraron relativamente incrementando sus reservas de divisas mediante la industrialización y el crecimiento de las exportaciones, pero en Pakistán políticas similares no tuvieron éxito. 

    La geopolítica ha sido especialmente perjudicial para el comercio regional de Pakistán. En términos de comercio bilateral, sus tres principales socios comerciales son China, Emiratos Árabes Unidos y Estados Unidos. Pakistán comparte frontera terrestre con China, el único país vecino que figura en la lista de los diez mayores socios comerciales. Con Afganistán tiene poco comercio, relativamente menos con Irán y, de sus países vecinos, con el que menos comercia es con India, a pesar de compartir una extensa frontera de miles de kilómetros. Afganistán está empobrecido debido a las sanciones y al embargo estadounidense de los activos de su banco central. Hoy en día, Irán es el país más sancionado del mundo, después de Rusia. Finalmente, respecto a India, los lazos de comercio bilateral con este país han sido especialmente débiles desde la derogación del artículo 370 de la Constitución india, que otorgaba a Cachemira —un territorio en disputa— un estatuto especial de autonomía. 

    Nuevos acuerdos

    En este contexto, el ascenso mundial de China ha resultado fascinante. Este prestamista, cada vez más prolífico, ha sido siempre un fuerte aliado de Pakistán; sin embargo, el apoyo financiero de China a Pakistán —especialmente a través del multimillonario Corredor Económico Chino-Pakistaní o CPEC (China-Pakistan Economic Corridor)— plantea algunos interrogantes críticos: ¿el modelo alternativo chino de financiación del desarrollo proporciona a Pakistán la flexibilidad que necesita para conseguir sus propios objetivos políticos? ¿O simplemente se cambia la dependencia hacia otro poderoso prestamista en lugar de deshacerla?

    La iniciativa del CPEC ha sido considerada por muchos como un punto de inflexión para el desarrollo de Pakistán, pues promete la modernización de la infraestructura, seguridad energética y generación de empleo; no obstante, también estrecha los lazos financieros del país con Pekín y añade capas de complejidad a su ya tenso panorama económico. Las prácticas prestamistas de China, caracterizadas por inversiones a largo plazo con pocas condiciones, se han descrito como una forma de “financiamiento paciente”, que contrasta significativamente con los préstamos a corto plazo, y a menudo problemáticos, otorgados por instituciones occidentales como el FMI. Este modelo de inversión ofrece a los países en desarrollo más margen de maniobra, pues tiende a ser más tolerante al riesgo y a enfocarse menos en los retornos inmediatos. Aun así, aunque el enfoque de financiamiento de China ofrece una dinámica distinta, no está exento de dificultades.

    La enorme huella financiera de China en Pakistán puede suponer un grato cambio respecto a las medidas de austeridad impuestas por el FMI, pero sigue suscitando preocupación por el creciente endeudamiento. El discurso de la “diplomacia de la trampa de la deuda” se ha utilizado —y también tergiversado— para afirmar que los préstamos estratégicos de China podrían llevar a Pakistán a terminar económicamente subordinado a Pekín. Sin embargo, esta perspectiva simplifica en exceso la situación, ya que oculta el protagonismo de los acreedores comerciales y la deuda privada en la creciente carga de la deuda de Pakistán. 

    La internacionalización de la moneda china, el renminbi, a través de mecanismos como el swap de divisas, también presenta una alternativa al sistema financiero mundial basado en el dólar. El uso por parte de China de acuerdos de swap de divisas con países como Pakistán se ha convertido en un salvavidas en periodos de inestabilidad cambiaria. Esta medida refleja las mayores ambiciones de China de desafiar el dominio del dólar estadounidense en el comercio mundial, un objetivo que también se materializa con la creación del “petroyuán”, un intento de internacionalizar el renminbi como moneda para el comercio de petróleo.

    El ascenso de China como acreedor global marca sin duda un cambio significativo en el sistema financiero internacional, pero continúa siendo un interrogante si puede sustituir completamente al FMI u ofrecer una alternativa viable a las instituciones financieras dominadas por Occidente. También existen limitaciones políticas claras a cualquier aspiración de que China reemplace al FMI. Estas limitaciones se revelaron en los esfuerzos del gobierno del PTI, en especial entre 2018 y 2019, por cumplir las promesas electorales de evitar las condicionalidades del FMI mediante la búsqueda de fuentes alternativas de financiamiento externo. Sin embargo, los 15.800 millones de dólares recaudados de diferentes países, entre ellos China, Qatar, Arabia Saudita y Emiratos Árabes Unidos, no fueron suficientes, por lo que en el verano de 2019 Pakistán reanudó las negociaciones con el FMI. 

    Para Pakistán, los desafíos de su economía política y la agitación que produce no pueden separarse de su endeudamiento; este está intrínsecamente unido a un orden financiero mundial, que una vez más está en proceso de reordenamiento. La capacidad de Pakistán de navegar por estas nuevas realidades determinará la trayectoria de su futuro económico.  

    Este ensayo fue traducido del inglés al español por Natalia Silva.

  7. Derivas energéticas

    Comentarios desactivados en Derivas energéticas

    La estatal petrolera venezolana Petróleos de Venezuela S.A. (Pdvsa) ha sido fundamental en el gobierno de Nicolás Maduro y en el proyecto chavista en general. Sin embargo, la empresa ha sufrido una dramática caída en su capacidad de producción desde 2014, a pesar de contar con las mayores reservas de crudo del mundo. De producir 3 millones de barriles diarios de crudo en 2013 y representar el 96 por ciento de los ingresos por exportación del país, hoy apenas produce alrededor de 800 mil, una caída de más del 70 por ciento que golpeó la financiación de programas sociales. La situación se vio agravada por una crisis hiperinflacionaria. Las divergencias políticas causadas por los recientes resultados electorales sólo han tensionado aún más el contexto social. 

    El alcance estructural de esta crisis da cuenta del papel central que la industria petrolera venezolana ha desempeñado en el modelo de desarrollo económico del país, que, al descansar en una dependencia del petróleo como principal producto de exportación, ha dejado a varios sectores de la economía vulnerables a los choques externos, con impactos en los servicios sociales y el empleo. Desde la elección de Chávez en 1999, la relación del Estado con la industria petrolera entró en una nueva era de control gubernamental y partidista. Pero la promesa del modelo chavista de que un mayor control sobre la industria financiaría un estado de bienestar ampliado comenzó a debilitarse a medida que se perdían inversiones y la producción declinaba durante la primera década del siglo. 

    Más recientemente, las transformaciones en la geopolítica del petróleo han restringido la política local. El régimen de Maduro se ha visto obligado a sortear las sanciones impuestas por el gobierno de Estados Unidos desde 2014. Después de 2019, Estados Unidos impuso nuevas sanciones contra Pdvsa y el Banco Central. Estos cambios han precarizado aún más las finanzas de la empresa, y han movido al país a tratar de estrechar más sus relaciones con China, Rusia e Irán para mantener la supervivencia política del régimen. Sin embargo, esta apuesta de realineamiento mantiene al petróleo como bien de exportación principal, dejando a Venezuela dependiendo de las fluctuaciones internacionales de su precio. En el horizonte económico del régimen de Maduro, el futuro sigue dependiendo de los hidrocarburos.

    Desarrollo y dependencia

    Desde el “reventón” del pozo Barroso II en 1922, el petróleo ha sido el eje central de la economía y la política venezolana. Su explotación comercial marcó el inicio de la transformación más profunda en la estructura de la república. Con el fin de los mandatos dictatoriales y el alba de la democracia, la segunda mitad del siglo XX estuvo marcado por un proceso acelerado de urbanización y modernización, financiado casi exclusivamente por los ingresos petroleros. Este crecimiento fue especialmente notable en las décadas de 1950 a 1970, un período durante el cual el país disfrutó de un alto crecimiento económico y mejoras sustanciales en la calidad de vida de sus ciudadanos. Este periodo culminó con la creación de Pdvsa, en 1976. 

    La bonanza petrolera permitió la construcción de infraestructura, la expansión de los servicios públicos y por primera vez el ascenso de una clase media. Además, la nacionalización de la industria petrolera, a través de la fundación de Pdvsa, aseguró el control estatal de la renta petrolera, lo que incentivó un gasto público elevado sin una base tributaria sólida. El Estado se convirtió en el principal proveedor de bienes y servicios, relegando al sector privado. Este modelo sentó las bases para el Estado rentista que inspiraría y sostendría al chavismo años después.

    Sin embargo, este aparente progreso vino acompañado de una creciente dependencia, lo que dejó al país vulnerable ante las fluctuaciones del mercado internacional. Los ciclos de auge y caída de los precios del petróleo a partir de 1973 revelaron las vulnerabilidades de este modelo. Al asumir la presidencia en 1994, Rafael Caldera se enfrentó a una crisis bancaria que devastó el sistema financiero, forzandolo a recurrir al FMI y aplicar la «Agenda Venezuela» para estabilizar la economía. Su gobierno promovió la apertura petrolera, que permitió a Pdvsa liderar la inversión y recuperar el crecimiento en 1997. 

    Entre 1989 y 1998, Pdvsa se posicionó como una de las cinco empresas petroleras más grandes del mundo con un crecimiento interanual de 7.5 por ciento y con una producción que alcanzó los 3.3 millones de barriles diarios (Mb/d)1Guevara, M. y Sánchez, M. (2018). «El Ocaso de la Industria: saqueo, caída de la producción y fin de la meritocracia». Disponible en https://transparencia.org.ve/wpcontent/uploads/2018/11/EPE-II-Sector-Hidrocarburos-1.pdf. Desde su constitución hasta 1999, Pdvsa también se distinguió por su componente innovador en la industria de hidrocarburos a nivel internacional. 

    Sin embargo, con la caída de los precios del petróleo durante la crisis financiera asiática de 1997-98, el país se vio forzado a crear el Fondo de Estabilización Macroeconómica y a privatizar empresas estatales para mitigar la volatilidad. A pesar de estos esfuerzos, el deterioro institucional y la insatisfacción persistieron y prepararon el terreno para la victoria de Hugo Chávez en las elecciones de 1998.

    Bienestar petrolero

    Con la victoria electoral de Hugo Chávez en 1999, el estatismo petrolero se convirtió en la principal herramienta política, financiera y geopolítica del Estado. Se aumentó el control estatal sobre Pdvsa y los ingresos petroleros se utilizaron para financiar programas sociales. A la vez, el régimen chavista llevó el modelo al extremo, lo cual consolidó la dependencia del país en la renta petrolera y el control cambiario 2 Chaustre Virgüez, María del Mar, y Víctor M. Mijares. «Cómo fallan los petroestados: análisis del caso Venezuela.» (<)em(>)Cuadernos del Cendes(<)/em(>) 37, no. 103 (2020): 35-62..

    En términos legales, dos textos respaldaron la modificación del papel del Estado en Pdvsa: la Constitución de la República Bolivariana de Venezuela (Crbv) y la Ley Orgánica de Hidrocarburos de 2001. La Constitución marcó el inicio de lo que el chavismo denominó como la «Quinta República», enfatizando el principio de soberanía nacional sobre los recursos del subsuelo. En la práctica, esto significaba que el Estado era el propietario de las reservas de hidrocarburos. Si bien es cierto que esta disposición estaba estipulada en previas leyes de hidrocarburos, la nueva constitución enfatizó las funciones del Estado para prevenir la marginalización del poder ejecutivo de las decisiones de la industria. 

    Estos cambios legales también transformaron la relación entre el estado de bienestar y Pdvsa. A partir de 2003, Pdvsa empezó a financiar las misiones sociales por un monto equivalente a 549 millones de dólares anuales. Dos años después, en 2005, se creó el Fondo para el Desarrollo Nacional (Fonden), el cual era financiado por las arcas del holding petrolero. Pdvsa empezó a adquirir cada vez más obligaciones, pues, además de los impuestos que pagaba, debía atender los crecientes gastos sociales. 

    La llegada de Nicolas Maduro al poder en 2013 no produjo cambios significativos. De hecho, en julio de 2014 los precios del petróleo cayeron en un 76 por ciento, lo cual afectó la deteriorada producción e inversión de la industria petrolera. En consecuencia, los programas sociales tuvieron un importante recorte pasando de $13 mil millones USD en 2013 a $5 mil millones USD en 2014. Este declive en precios acentuó la crisis social, vinculando la dependencia en los ingresos petroleros al colapso del estado de bienestar. La crisis incrementó los índices de pobreza, la escasez de bienes y servicios, y la migración más grande que la región haya experimentado. Para el primer periodo presidencial de Maduro, las exportaciones de crudo promediaron poco más del 90 por ciento del total de las exportaciones, pero con una dramática disminución de los ingresos 3 En 2013, el ingreso por concepto de exportaciones petroleras fue de 95.1 mil millones de dólares, mientras que para 2018 había descendido a 26,7 mil millones, teniendo como piso el ingreso de 2016, de 22 mil millones. . La producción del 2019 representó solamente una séptima parte de la producción de 1976.

    Sanciones

    Las sanciones económicas contra el régimen de Maduro deterioraron aún más las condiciones de producción de Pdvsa. El objetivo era modificar la gestión gubernamental a través de la afectación de las rentas del sector petrolero. Hasta 2017, Estados Unidos sirvió como destino importante para el petróleo venezolano. Por ejemplo, en 2015, Venezuela fue el tercer exportador de crudo a Estados Unidos más importante, detrás de Canadá y Arabia Saudita. El resultado fue que las sanciones empujaron a Venezuela a buscar realineamientos económicos con otros actores geopolíticos. 

    En general, las sanciones han reducido drásticamente la capacidad del régimen para operar en los mercados globales, afectando sus ingresos petroleros y, en consecuencia, exacerbando la crisis interna. La posible reactivación o intensificación de estas sanciones en un futuro cercano podría poner en jaque cualquier intento de revitalizar el sector energético venezolano, el cual es crucial para la economía del país que aún lucha por recuperarse de años de mala gestión y aislamiento internacional.

    Las sanciones de 2017 afectaron directamente al sector petrolero. Se le prohibió a Pdvsa acceder a los mercados financieros estadounidenses, se limitó la capacidad de refinanciar su deuda y de vender crudo. En enero de 2019, en paralelo a la proclamación de Juan Guaidó como presidente encargado, Estados Unidos congeló $7 mil millones en activos de Pdvsa y bloqueó más de $11 mil millones en ingresos proyectados.Entonces, en un intento por generar ingresos adicionales, Maduro recurrió a la explotación de recursos no convencionales y a la venta de activos estratégicos. La explotación del Arco Minero del Orinoco y la introducción del “petro”, una criptomoneda respaldada por reservas de petróleo. Ambos resultaron ser un fracaso e incapaces de atraer la confianza de los inversores o de ofrecer una solución sostenible a la crisis de liquidez del país 4 Rosales, Antulio. «Radical rentierism: gold mining, cryptocurrency and commodity collateralization in Venezuela.» (<)em(>)Review of International Political Economy(<)/em(>) 26.6 (2019): 1311-1332 . El petro, la criptomoneda venezolana, fracasó debido a la desconfianza generalizada y las restricciones que enfrentó desde su lanzamiento, incluyendo los efectos de las sanciones 5 Aunque fue inicialmente presentada como una criptomoneda respaldada por las riquezas naturales de Venezuela. Pero su alcance fue limitado desde el principio por sanciones internacionales, especialmente de Estados Unidos, que impedían su uso fuera del país. Además, al ser controlado centralmente por el gobierno venezolano, el petro perdió muchos de los atractivos típicos de las criptomonedas, como la descentralización y la capacidad de ser minado. La falta de confianza se vio exacerbada por la volatilidad atípica de su valor, que fue percibido como manipulado por el gobierno, y las altas comisiones que desincentivan su uso. Aunque se desarrolló un marco legal para su uso, la falta de adopción masiva indica que la criptomoneda se encuentra en un estado de desaparición silenciosa . La explotación del Arco Minero del Orinoco benefició principalmente a jerarcas del gobierno, altos mandos militares y aliados externos como el Ejército de Liberación Nacional (ELN), las disidencias de las Fuerzas Armadas Revolucionarias de Colombia (FARC) 6 La Silla Vacía. «FARC y ELN tienen pistas en Venezuela para sacar oro y coca.» La Silla Vacía, 29 de agosto de 2023, https://www.lasillavacia.com/en-vivo/farc-y-eln-tienen-pistas-en-venezuela-para-sacar-oro-y-coca/. Consultado el 1 de septiembre de 2024. y al grupo privado de militares rusos conocido como el Grupo Wagner 7 DW. «Más allá de Rusia: la actividad de Grupo Wagner en Venezuela.» DW, 12 de julio de 2023, https://www.dw.com/es/m%C3%A1s-all%C3%A1-de-rusia-la-actividad-de-grupo-wagner-en-venezuela/a-66048041. Consultado el 1 de septiembre de 2024.

    En 2021, las exportaciones alcanzaron su nivel más bajo, con solo 3.240 millones de dólares, de los cuales apenas 104 millones fueron en oro. El petróleo desapareció de las exportaciones legales, siendo vendido clandestinamente a través de triangulaciones con tanques rusos que, mediante trasvases en alta mar, enviaban el crudo a India, que lo reexportaba a Asia, especialmente a China, con fuertes descuentos. Esta operación, no reflejada en las cifras oficiales, se vio afectada por la invasión rusa a Ucrania y las sanciones a la industria petrolera rusa, lo que impactó también a Venezuela. 

    Realineamientos geopolíticos

    En un escenario de aislamiento internacional y colapso económico, Maduro tuvo que apelar a alianzas estratégicas forjadas por Chávez y así valerse de un entramado geopolítico que le ha permitido a Venezuela evadir parcialmente las sanciones, mantener un flujo mínimo de ingresos petroleros y, sobre todo, asegurar la supervivencia del chavismo en un entorno internacional hostil. En esa búsqueda de nuevos socios, el sector petrolero sigue siendo la moneda de cambio del régimen. 

    Bajo Chávez, el gobierno empleó los recursos de la estatal petrolera para favorecer ciertos vínculos con países de Latinoamérica, el Caribe y los continentes eurasiáticos y africanos. Por ejemplo, la iniciativa de Petrocaribe pretendía coordinar y articular las políticas energéticas de Centroamérica y el Caribe. Venezuela los abasteció de petróleo con tasas de interés bajas y posibilidad de reembolso de hasta 25 años. A cambio, Venezuela recibía productos de materias primas y agrícolas. Sin embargo, el convenio fue cuestionado por la falta de transparencia y veracidad de las transacciones. La mayoría de los países miembros habían cancelado buena parte de sus deudas con trueques de productos cuyo valor no se podía medir fácilmente 8 Oliveros, Luis y José Manuel Rodríguez (2017). «Transformaciones del sistema político venezolano en el siglo XXI: la política petrolera» en Urbaneja, Diego Bautista, ed., Desarmando el Modelo: las transformaciones del sistema político venezolano. Caracas: Universidad Católica Andrés Bello . 

    China ha sido un socio clave para Venezuela. El pilar de la relación entre los dos países ha sido el acuerdo de financiamiento a cambio de petróleo, el cual fue iniciado por Chavez. Desde 2007, Venezuela ha recibido préstamos respaldados principalmente por acuerdos de petróleo por deuda, como el Fondo Conjunto China-Venezuela. Bajo el mandato de Maduro, y el de Xi en China, el acuerdo sigue en pie, pero con menos efectos. China ha proporcionado cerca de 67 mil millones de dólares en préstamos a Venezuela, los cuales han sido pagados en gran medida con envíos de crudo. Sin embargo, con la caída de la producción petrolera, este acuerdo se ha vuelto cada vez menos sostenible. Los volúmenes de petróleo enviados a China han disminuido drásticamente, lo que ha llevado a Caracas a reestructurar su deuda en varias ocasiones. A pesar de estos desafíos, Beijing ha continuado apoyando a Maduro, ya no con préstamos, pero con algunas inversiones en infraestructura y tecnología, y venta de equipos militares, aunque de manera más cautelosa y condicionada que en el pasado 9 Mijares, Víctor M., y Benjamin Creutzfeldt. «Cautious engagement: Continuity and change in the relations between Xi Jinping’s China and Nicolás Maduro’s Venezuela.» En China’s Interactions with Latin America and the Caribbean, editado por Nele Noesselt, 105-128. Tectum Verlag, 2020 .  

    En 2023, los gobiernos de China y Venezuela firmaron un acuerdo de promoción y protección recíproca de inversiones. Asimismo, la empresa estatal china Corporación de Industria y Ciencia Aeroespacial de China  (CASIC) asumió en 2020 el transporte de crudo venezolano como compensación parcial de la deuda venezolana con China. Pero la relación con China no se limita a la mera transferencia de recursos económicos, también incluye una dimensión estratégica. A través de su participación en proyectos de infraestructura, minería y telecomunicaciones, China ha asegurado una presencia significativa en sectores clave de la economía venezolana, como en el ámbito tecnológico, con el apoyo de empresas como Huawei y ZTE, y el plano militar. 

    Por otro lado, Rusia ha sido un actor clave en la supervivencia del régimen de Maduro, ofreciendo no solo apoyo en el sector energético, sino también respaldo militar y diplomático. La relación entre Moscú y Caracas se ha intensificado en respuesta a la creciente presión de Estados Unidos y la Unión Europea sobre los gobiernos de Maduro y Putin. Para Rusia, Venezuela representa la oportunidad para desafiar la influencia de Estados Unidos en su propio hemisferio.

    Rosneft, la compañía petrolera estatal rusa, jugó un papel central en la comercialización del crudo venezolano, especialmente después de la imposición de sanciones por parte de Estados Unidos. En 2020, Rosneft vendió su participación en Venezuela a la empresa de seguridad RN-Okhrana-Ryazan, controlada por Roszarubezhneft, una entidad creada por el gobierno ruso. Esto le permitió a Rusia seguir explotando los yacimientos petrolíferos venezolanos a través del Consorcio Petrolero Nacional (CPN). Filiales de Rosneft, como Rosneft Trading y TNK Trading International, fueron sancionadas por su papel en la comercialización del crudo venezolano 10Reuters. «EEUU Sanciona a Subsidiaria de Petrolera Rusa Rosneft por Vínculos con Venezuela.» (<)em(>)Reuters(<)/em(>), 12 Mar. 2020, (<)a href='http://www.reuters.com/article/world/americas/eeuu-sanciona-a-subsidiaria-de-petrolera-rusa-rosneft-por-vnculos-con-venezuela-idUSKBN20Z2YJ'(>)www.reuters.com/article/world/americas/eeuu-sanciona-a-subsidiaria-de-petrolera-rusa-rosneft-por-vnculos-con-venezuela-idUSKBN20Z2YJ(<)/a(>). Consultado el 5 de septiembre de 2024 en una clara respuesta de Estados Unidos para frenar los beneficios que habían obtenido ambos gobiernos 11 Infobae. «Rosneft Vendió su Operación Petrolera en Venezuela a una Empresa de Seguridad Rusa para Eludir Sanciones de EEUU.» (<)em(>)Infobae(<)/em(>), 14 May 2020, (<)a href='http://www.infobae.com/america/venezuela/2020/05/14/rosneft-vendio-su-operacion-petrolera-en-venezuela-a-una-empresa-de-seguridad-rusa-para-eludir-sanciones-de-eeuu/'(>)www.infobae.com/america/venezuela/2020/05/14/rosneft-vendio-su-operacion-petrolera-en-venezuela-a-una-empresa-de-seguridad-rusa-para-eludir-sanciones-de-eeuu/(<)/a(>). Consultado el 5 de septiembre de 2024. 

    A través de una red de empresas y transacciones complejas, Rosneft ayudó a Maduro a evadir las sanciones y mantener un flujo constante de exportaciones de crudo, principalmente hacia mercados asiáticos, que representaron el 64 por ciento de las exportaciones de crudo en 2023, antes de que la administración de Biden hubiera aliviado temporalmente las sanciones 12 Statista. «Venezuela ‘s Oil Exports by Region 2023.» (<)em(>)Statista(<)/em(>), 2023, (<)a href='http://www.statista.com/statistics/264198/venezuelas-oil-exports-by-region/'(>)www.statista.com/statistics/264198/venezuelas-oil-exports-by-region/(<)/a(>). Consultado el 5 de septiembre de 2024 . 

    Quizás una de las alianzas más sorprendentes y menos predecibles ha sido la de Venezuela con Irán, especialmente en el contexto de la crisis de combustible que enfrentó el país a partir de 2019. Con su infraestructura de refinación casi en ruinas y bajo el peso de las sanciones, Maduro recurrió a Irán, un país que también se enfrenta actualmente a un severo régimen de sanciones internacionales, para obtener ayuda con el suministro de combustible. Irán, desafiando las sanciones impuestas por Estados Unidos, envió varios cargamentos de gasolina, inaugurando así una nueva fase de cooperación entre dos regímenes aislados por Occidente. A cambio, Venezuela ha proporcionado acceso a oro y otros recursos estratégicos, fortaleciendo una relación basada en la necesidad mutua de evadir las restricciones económicas impuestas.

    Pero la cooperación entre Caracas y Teherán se ha extendido más allá de los envíos. Irán ha proporcionado asistencia técnica para la reactivación de refinerías venezolanas y ha enviado repuestos y materiales necesarios para la producción de combustibles, en un esfuerzo por mitigar el colapso de la industria de refinación en Venezuela. Las relaciones con Rusia e Irán también tienen una dimensión simbólica importante. Al presentarse como un aliado de potencias eurasiáticas, en desafío a la hegemonía estadounidense, Maduro ha podido proyectar una imagen de resistencia en el escenario internacional, alineándose con la narrativa multipolar que tanto promovió Chávez. 

    Mediante este proceso de realineamientos políticos, empujado por las sanciones mismas, Venezuela entró de lleno a un circuito de evasión, mediante la venta de petróleo con flotas no reguladas y las transacciones realizadas en renminbi. Este esquema le ha permitido continuar exportando crudo pese a las restricciones, utilizando sistemas financieros alternativos fuera del control occidental, lo que debilita la efectividad de las sanciones 13 Donovan, Kimberly, and Maia Nikoladze. «The Axis of Evasion: Behind China’s Oil Trade with Iran and Russia.» (<)em(>)Atlantic Council(<)/em(>), 2 Aug. 2023, (<)a href='http://www.atlanticcouncil.org/blogs/new-atlanticist/the-axis-of-evasion-behind-chinas-oil-trade-with-iran-and-russia/'(>)www.atlanticcouncil.org/blogs/new-atlanticist/the-axis-of-evasion-behind-chinas-oil-trade-with-iran-and-russia/(<)/a(>). Consultado el 5 de septiembre de 2024. 

    Horizontes inciertos

    En 2023, la administración Biden alivió temporalmente algunas de las sanciones para incentivar elecciones libres. Largas conversaciones y al menos seis reuniones entre el régimen de Maduro y la oposición partidista venezolana en Doha llevaron a los Acuerdos de Barbados, con una serie de compromisos políticos y una licencia para la producción, extracción, venta y exportación de petróleo desde Venezuela. Sin embargo, las sanciones se volvieron a activar a mediados de 2024 como respuesta al Tribunal Supremo venezolano, que ratificó la inhabilitación electoral de la candidata opositora María Corina Machado.

    La amenaza de reanudar sanciones se cierne sobre la cúpula chavista en el marco de una negociación que podría alcanzar un punto crítico el 10 de enero de 2025, cuando Nicolás Maduro debería asumir oficialmente la presidencia. La reelección de Donald Trump en Estados Unidos añade incertidumbre, ya que podría optar por reinstaurar sanciones contra el régimen de Maduro, intensificando la presión de Washington.

    Paralelamente, el Departamento del Tesoro de EEUU renovó la Licencia General 41, permitiendo que Chevron continúe sus operaciones limitadas en Venezuela hasta abril de 2025, bajo ciertas restricciones. Esto sugiere una estrategia dual de parte de Washington: mantener algunos canales económicos abiertos para empresas estadounidenses mientras se preserva la capacidad de ejercer presión política sobre el gobierno venezolano. Esta dinámica influirá en las decisiones políticas en Caracas.

    Ante este contexto geopolítico, el régimen venezolano enfrenta la urgencia de revitalizar su sector energético en medio de un colapso económico. La exploración de nuevos pozos en la Faja Petrolífera del Orinoco —que alberga las mayores reservas de crudo pesado del mundo y ha sido históricamente subexplotada— se ha convertido en un pilar de su estrategia para revertir la caída en la producción. La colaboración con Chevron, autorizada desde 2022 bajo una licencia especial de la Oficina de Control de Activos Extranjeros (OFAC), ha permitido a la empresa estadounidense reanudar planes de perforar hasta treinta nuevos pozos en la Faja para 2025 y aumentar la producción conjunta con Pdvsa en un 35 por ciento, hasta alcanzar los 250,000 barriles diarios. Sin embargo, las sanciones limitan a Chevron, que no puede expandir sus operaciones a nuevos campos ni distribuir dividendos a Pdvsa, manteniendo el control de Washington sobre el régimen mientras Pdvsa intenta sostener su sector energético.

    Además, la exportación de gas natural desde Venezuela hacia Colombia y el descubrimiento de petróleo en Guyana se han vuelto cruciales. El proyecto de exportación de gas a Colombia tiene una relevancia política significativa, especialmente en el contexto actual, donde Colombia ha ofrecido mediar en la crisis de legitimidad en Venezuela, y Venezuela, a su vez, actúa como garante en los diálogos de «Paz Total» promovidos por el presidente Gustavo Petro. Sin embargo, este doble rol de mediador y garante pone al proyecto bajo una intensa presión política, tanto interna como externa. Adicionalmente, las capacidades gasíferas de Venezuela, así como el estado del gasoducto, ponen en duda su viabilidad 14 Las tensiones se amplifican cuando se considera que el éxito del proyecto depende no solo de la gestión técnica, sino también de la delicada relación entre los dos países. En agosto de 2024, se evidenció una contradicción dentro del gobierno colombiano: mientras el ministro de Minas y Energía sostuvo que el proyecto era técnica y políticamente inviable, el presidente de Ecopetrol, la estatal petrolera, insistió en que para 2025 deberían recibirse las primeras moléculas de gas natural desde Venezuela.(<)br(>) . 

    Por otra parte, los descubrimientos y la creciente producción petrolera de Guyana han exacerbado una disputa territorial de larga data entre ambos países, centrada en la región del Esequibo, rica en recursos naturales, pero especialmente por su zona económica exclusiva para yacimientos offshore. Mientras Guyana avanza en la explotación de esos yacimientos con el respaldo de multinacionales como ExxonMobil y Chevron, Venezuela ha intensificado sus reclamos sobre la región, lo que ya ha afectado la estabilidad regional y ha elevado las percepciones de riesgo geopolítico en la zona. 

    Por ahora, la apuesta de Maduro sigue anclada al petróleo. En un contexto internacional hostil, el régimen busca en el petróleo y en Pdvsa una vía de supervivencia, utilizando estos activos para mantener alianzas y explorar nuevos mercados que le permitan generar riqueza y sostenerse ante presiones externas inmensas.


  8. “Lavado verde” en el ajuste estructural

    Comentarios desactivados en “Lavado verde” en el ajuste estructural

    En un sistema financiero mundial sustentado por el dólar estadounidense, las alzas en las tasas de interés de la Reserva Federal pueden empujar a gran parte del sur global al borde de una crisis de deuda severa. La exposición de los países del Sur a estos riesgos externos, así como su necesidad de contraer deudas denominadas en dólares, son el resultado de una arquitectura financiera internacional que es desigual y desestructurada. La forma en que se desarrolle esta crisis podría traer consecuencias duraderas para la transición energética mundial. La deuda no solo limita la capacidad de un país para financiar una agenda climática ambiciosa, sino que ahora también hace que el Fondo Monetario Internacional (FMI) —la institución que suele estar en el centro de las negociaciones de la deuda— sea cada vez más relevante para la política climática mundial. 

    Los países del sur global tienen pocas opciones para lidiar con el sobreendeudamiento. Por lo general, la búsqueda de alivio significa que un país deudor debe llegar a un acuerdo con el FMI, y la mayoría de negociaciones sobre la reestructuración dependen en gran medida de los análisis de la sostenibilidad de la deuda realizados por esta institución. El apoyo del FMI trae condiciones: sus programas conllevan una estricta condicionalidad política e imponen medidas de austeridad severas, exigiendo a sus prestatarios que se sometan a “ajustes estructurales”.

    En este momento, 44 países tienen en marcha programas del FMI, y muchos más podrían sumarse pronto, dado que aproximadamente dos tercios de los países de ingresos bajos y medios están en riesgo de sobreendeudamiento. Esto podría ampliar la influencia del FMI en las agendas políticas y los marcos económicos de todo el sur global a niveles que no se han visto en décadas. La inclusión de condicionalidades y asesoramiento político relacionados con el clima, por parte del FMI, podría consolidar su nuevo papel a la delantera de la política climática mundial y determinar el curso de la transición verde para sus prestatarios y para otros países. 

    La crisis de deuda mundial de la década de 1980, que siguió al choque de Volcker, generó las condiciones para que el FMI iniciara una era de programas de ajuste estructural e impusiera el paquete de políticas del Consenso de Washington en gran parte del mundo, obstaculizando gravemente las perspectivas de desarrollo a largo plazo. Aunque en los últimos años ha habido cambios en la retórica del FMI, poco ha cambiado en términos de las políticas impuestas a través de sus programas de préstamo y los marcos que los sustentan. En lugar de actuar como un árbitro imparcial en un mecanismo de resolución de la deuda, el FMI actúa como ejecutor en nombre de los acreedores, priorizando en sus programas de ajuste el reembolso de la deuda sobre el bienestar de la población. 

    En cuanto a su agenda climática, quienes llevan la batuta representan al mismo grupo de países que son responsables de causar la crisis climática. La agenda política propuesta corre el riesgo de permitir que los grandes contaminadores históricos eludan su responsabilidad, lo que podría frustrar las esperanzas de una transición energética justa. Sin otras reformas a sus estructuras y marcos de gobernanza, ¿cómo puede la agenda climática del FMI ir más allá del “lavado verde” de su marco de austeridad?

    Subordinación financiera y trampas de la deuda

    La acumulación de deudas insostenibles en el sur global es una característica central de la desigual arquitectura financiera internacional. En un sistema que funciona principalmente en dólares estadounidenses, y en el que la mayor parte del comercio y las transacciones transfronterizas se realizan en esta moneda, muchos países del sur global se ven obligados a contraer préstamos denominados en dólares de acreedores del Norte. Los cambios en los flujos financieros, generalmente desencadenados por eventos fuera del control de los prestatarios, pueden provocar problemas de solvencia y crisis de deuda. En 2022, los costos del servicio de la deuda externa para los países en desarrollo superaron los 443.000 millones de dólares, el doble respecto al año anterior, debido al aumento de los costos de los intereses provocado por la restricción monetaria de la Reserva Federal. 

    Más de 3.000 millones de personas viven en países que gastan más en pagos de intereses a sus acreedores extranjeros que en salud y educación; sin embargo, hasta ahora solo un puñado de países han buscado formalmente reestructurar sus deudas, mientras que el resto continúa pagando los servicios de la deuda, muchas veces después de tener claro que hacerlo es insostenible. Para los países que ya no pueden continuar pagando su deuda, la única opción suele ser recurrir al FMI. A menudo los países retrasan este paso, incluso cuando eso significa que podrían ser incapaces de pagar los salarios, como ocurrió en Kenia y en Nigeria, donde en 2022 la mayoría de los ingresos públicos se destinaron al servicio de la deuda.

    El desequilibrio de poder en las estructuras de gobernanza mundial ha consagrado un sistema que limita gravemente el espacio fiscal y político de los países del sur global, y la crisis climática agrava aún más estos problemas. Las crecientes cargas de la deuda de los países del sur global les dificulta propiciar inversiones que apoyen sus objetivos climáticos y de desarrollo, así como financiar los servicios públicos necesarios.

    La financiación climática que proporcionan los países del Norte consiste principalmente en préstamos adicionales. De los 100.000 millones de dólares anuales que los países ricos se comprometieron a “movilizar” para la financiación climática, en 2020 el 73% se entregó en forma de deuda adicional. Al mismo tiempo, siguen aumentando los déficits de financiación para cumplir con los objetivos climáticos y alcanzar los Objetivos de Desarrollo Sostenible (ODS).

    Los países quedan atrapados en un ciclo vicioso que los mantiene endeudados, perpetúa el subdesarrollo y aumenta su vulnerabilidad ante las crisis. Las crecientes cargas de la deuda, que obligan a destinar una proporción aún mayor de los ingresos al servicio de la deuda, erosionan la capacidad de los gobiernos para invertir en resiliencia. El ciclo se hace difícil de romper, como les ha ocurrido a Chad, Surinam y Ecuador, que se han vuelto dependientes de la extracción y las exportaciones de combustibles fósiles para obtener la divisa fuerte que necesitan para pagar sus deudas denominadas en dólares. Por otro lado, en Argentina, el FMI está fomentando una expansión de la fracturación hidráulica con el fin de generar más ingresos para el reembolso de la deuda.

    Aunque en los foros internacionales se ha reconocido que los países menos responsables de la crisis climática no deberían asumir el costo de sus efectos, aún no se ha materializado el apoyo financiero para que los países del Sur enfrenten las pérdidas y los daños derivados de los desastres climáticos, que son cada vez más frecuentes y severos. En cambio, los países afectados por estos desastres a menudo tienen que pedir prestados fondos para afrontar sus secuelas. En 2022, cuando unas inundaciones sin precedentes azotaron a Pakistán, que ya sufría una crisis económica y sobreendeudamiento, los titulares destacaron las promesas de ayuda de la comunidad internacional, pero, una vez más, la mayor parte de ese apoyo llegó en forma de préstamos adicionales.

    Del mismo modo, la pandemia por el COVID-19 arrojó luces sobre las desigualdades que subyacen en la arquitectura financiera. Los países ricos, que emiten divisas fuertes, respondieron a la crisis incrementando su gasto discrecional hasta cerca del 10% de su PIB; en cambio, los países en desarrollo, aunque partían de niveles de endeudamiento general inferiores a los de sus homólogos más ricos, aumentaron su gasto discrecional solo alrededor del 3 al 4% del PIB. En la mayoría de los casos, los países ricos también disfrutaron de acceso a apoyo de liquidez a través de una red de acuerdos swap entre bancos centrales, que conllevan bajos costos y no tienen condicionalidades.

    “Lavado verde” en el ajuste estructural

    En los últimos años, el FMI ha reconocido públicamente que el cambio climático es una amenaza para los medios de subsistencia y la estabilidad económica, pero fue solo hasta 2021 que la institución adoptó una estrategia climática, un paso positivo en el sentido de que fomenta una mayor conciencia sobre la necesidad de que los oficiales gubernamentales aborden los riesgos climáticos. Sin embargo, dado su papel como acreedor mundial de último recurso para los países en desarrollo, sumado a su enfoque basado en la condicionalidad, el FMI ha ganado una influencia desproporcionada en el diseño y la implementación de políticas climáticas a nivel mundial. La pregunta sigue siendo: ¿debería el FMI ser la institución que lidere la política climática, particularmente en los países en desarrollo?

    El FMI ha hecho esfuerzos por mejorar su imagen, ampliando los temas que cubre su departamento de investigación y publicando críticas sobre sus propias reformas estructurales y medidas de austeridad. También ha adoptado una estrategia de género y ha abordado cuestiones sobre protección social y desigualdad; sin embargo, su retórica no refleja sus políticas.

    La renuencia de los países a buscar el apoyo del FMI refleja la impopularidad que tiene la institución entre los prestatarios. Las prolongadas recesiones económicas, el descontento social y los aumentos drásticos de la pobreza son la norma entre los países prestatarios del FMI, y la política climática de esta institución no puede separarse de estos antecedentes. Los programas de ajuste estructural siguen siendo la norma para los préstamos del FMI, y no hay planes para reformar este esquema o para alejarse de la combinación de medidas de austeridad y reformas de mercado.

    La estrategia climática del FMI y sus orientaciones sobre el clima son motivo de preocupación. Los documentos ofrecen sugerencias para renovar la imagen de su agenda política con un lenguaje relacionado con el clima. El enfoque de la política climática se centra en mecanismos de precios y de mercado, en particular, en la tarificación mundial del carbono. La lógica consiste en que, “fijando el precio adecuado” y “creando un entorno propicio para los inversores”, los mercados responderán en consecuencia y tomarán las medidas necesarias para hacer frente al cambio climático.

    Sin embargo, los propios ejercicios de modelización del FMI sugieren que los beneficios de la tarificación del carbono están limitados a determinados escenarios, específicamente cuando los ingresos generados se vuelven a invertir en programas climáticos y sociales para mitigar los efectos regresivos de la introducción de impuestos a las emisiones de carbono. La realidad, no obstante, es que el FMI ejerce su influencia principalmente sobre los países en desarrollo que ya están implementando programas de austeridad, lo cual implica menos inversión, no más; en cambio, su influencia sobre los países grandes y ricos es mínima. Sin reducciones significativas de las emisiones en estas economías, las contribuciones de los países en desarrollo a la reducción global de emisiones seguirán siendo insuficientes para una transición energética mundial.

    La agenda general de la reforma energética es inquietantemente similar al antiguo paquete de reformas del Consenso de Washington, en el cual las medidas de austeridad estaban acompañadas de un impulso a la desregulación de los mercados laborales y de productos, junto con la liberalización del comercio y las finanzas. Este enfoque refleja la visión del FMI sobre lo que constituye la estrategia de crecimiento más eficiente, y reconoce recientemente que se deben considerar algunas compensaciones para mitigar los efectos sociales negativos. La creencia en este entorno favorable a los inversores fue respaldada por economistas neoclásicos y validada a través de ejercicios de modelización basados en objetivos de crecimiento, pero tales modelos se fundamentan en supuestos erróneos sobre el funcionamiento de una economía, muchos de los cuales no están respaldados por evidencia empírica.

    El FMI proporciona asesorías a nivel de país de forma periódica a todos los miembros, a través de sus informes de supervisión, conocidos como consultas del Artículo IV. A menudo, estos informes sientas las bases para los programas de préstamos, en los que la asesoría del FMI se convierte en condicionalidades para el prestatario. Un informe reciente sobre Sudáfrica ilustra cómo el lenguaje climático puede reformular las medidas tradicionales de ajuste estructural de una manera más favorable.

    El informe propone un camino hacia una “transición justa” alejada de los combustibles fósiles y sugiere reformas laborales para promover la flexibilidad del mercado laboral, debilitar las protecciones para los trabajadores y reducir los salarios. Tales medidas socavan directamente los derechos de los trabajadores y se basan en análisis cuestionables de los mercados laborales. El documento también recomienda privatizar las empresas de servicios públicos y desregular los mercados de productos y laborales sobre la base de que estas medidas aumentarían el crecimiento, un prerrequisito para un “futuro verde y resiliente al clima”.

    Como parte de su compromiso climático, el FMI también ha lanzado un nuevo mecanismo de préstamo, el Servicio de Resiliencia y Sostenibilidad (SRS), cuyo objetivo es ofrecer préstamos con plazos de vencimiento más largos para que los países implementen reformas que fortalezcan su resiliencia a riesgos a largo plazo, como el cambio climático. Pero hay una gran salvedad: solo los países que tengan un préstamo regular concurrente del FMI pueden acceder a este mecanismo. La combinación del SRS con los programas estándar del FMI, orientados a la austeridad, lo hacen ineficaz, puesto que los gobiernos continúan siendo incapaces de afrontar los desafíos financieros de la transición energética.  

    Incluso si el FMI modificara sus asesorías relacionadas con el clima y se alejara del modelo de tarificación del carbono, sus condicionalidades tradicionales continuarían socavando una transición justa. La política climática del FMI le permite presentar sus programas como “verdes” y así desviar las críticas, pero sigue persiguiendo sus objetivos de siempre.

    Cambio sistémico

    Las estructuras del FMI y del Banco Mundial son remanentes del orden mundial establecido en la Conferencia de Bretton Woods hace ochenta años. Aunque estas instituciones fueron creadas para promover la estabilidad global, este sistema multilateral “basado en normas” ha excluido a los países en desarrollo de tener una voz significativa en la formulación de dichas normas. El historial del FMI y del Banco Mundial, y su renuencia al cambio, tienen sus raíces en la gobernanza fundamental del sistema financiero internacional.

    Estas instituciones están protegidas de toda responsabilidad ante sus prestatarios. Por ejemplo, la Convención Marco de las Naciones Unidas sobre el Cambio Climático (CMNUCC) hace responsables a los contaminadores históricos de otorgar ayuda financiera a los países en desarrollo para la transición energética; se supone que la carga financiera se distribuye entre los países en proporción a sus contribuciones históricas al cambio climático. Sin embargo, los países que el FMI clasifica como “economías avanzadas” —un grupo que coincide significativamente con los países clasificados como grandes emisores históricos bajo la CMNUCC— controlan cerca del 60% del poder de voto en el FMI, lo que les permite tomar las decisiones sobre la política climática. 

    La asignación de 650.000 millones de dólares en derechos especiales de giro (DEG) por parte del FMI en 2021 prueba que es posible otorgar apoyo financiero sin condiciones. Esta asignación puede servir como punto de partida para un mecanismo global que proporcione liquidez y amplíe la financiación disponible para los países en desarrollo. Pero, una vez más, la trayectoria de los DEG demuestra que las reformas de gobernanza son imprescindibles. Hasta ahora, solo Estados Unidos ha sido capaz de vetar las peticiones de una asignación adicional de DEG y de bloquear los esfuerzos para mejorar su mecanismo de distribución.

    En última instancia, el escurridizo objetivo del FMI de “catalizar” la inversión privada suscita escepticismo. Las reformas centradas en la desregulación, la liberalización y la privatización, unidas a un marco de austeridad, limitan gravemente el espacio político de los países en desarrollo. La política industrial verde y las transiciones dirigidas por el sector público siguen estando fuera del alcance. Las historias recientes de desarrollo exitoso, como el de los “tigres asiáticos” en la década de 1980 y, más recientemente, el de China, tienen un aspecto en común: estos países ascendieron en la escala de ingresos mediante estrategias de política industrial y evadieron con éxito las fórmulas del ajuste estructural.

    Los países del sur global entienden la necesidad de una reforma sistémica. El Grupo de los 77 (un grupo que actualmente incluye a 134 países en desarrollo) convocó en la ONU a la “Cuarta Conferencia Internacional sobre la Financiación para el Desarrollo”, prevista para 2025. En el centro de la agenda están las reformas sistémicas de la arquitectura financiera internacional, los frenos a la evasión fiscal mundial, las transferencias de tecnología necesarias para la transición energética y los cambios a los tratados comerciales.

    La agenda busca un marco multilateral para el alivio de la deuda a través de la ONU, garantizando que los países con cargas de deuda insostenible puedan buscar alivio por fuera del FMI, con un proceso menos sesgado hacia los acreedores. También propone fuentes de financiación a largo plazo y asequibles en condiciones similares a las disponibles para los países ricos. Con estos cambios, junto con una estructura de gobernanza reequilibrada, el FMI puede retomar su función original de ofrecer apoyo de liquidez de emergencia y desprenderse del marco de condicionalidad que adoptó en la década de 1980. 

    La agenda de Financiación para el Desarrollo es una alternativa viable a los ajustes estructurales “verdes” del FMI, pero pondrá a prueba el compromiso retórico del norte global con el multilateralismo y el orden basado en normas. Abordar estos problemas sistémicos dentro de la arquitectura financiera mundial es un prerrequisito para cualquier acción futura relacionada con el clima. 

    Este artículo fue traducido del inglés al español por Natalia Silva.

  9. Adaptación en la economía sancionada

    Comentarios desactivados en Adaptación en la economía sancionada

    El auge petrolero de finales de la década de los 2000 trajo consigo malas noticias para los fabricantes iraníes. A medida que el valor de las exportaciones de petróleo aumentaba, el rial iraní se apreciaba, los salarios reales subían y productos extranjeros inundaban el mercado iraní. Las familias de clase media disfrutaban de su nuevo poder adquisitivo, comprando con gusto cosméticos franceses, electrodomésticos coreanos y ropa turca, mientras dejaban de lado las marcas nacionales. Así fue como Irán experimentó un caso clásico de “enfermedad holandesa”, donde la bonanza petrolera debilitó la base manufacturera de Irán. Con una moneda fuerte, el rial iraní, los programas de redistribución de riqueza hacia las clases bajas impulsados por el presidente populista Mahmoud Ahmadinejad ampliaron el déficit comercial y provocaron un auge inflacionario en los sectores de vivienda y servicios. Pero cuando la administración de Obama impuso sanciones al sector financiero y energético en 2012, Irán cayó en una recesión, y el curso de los acontecimientos tomó otro rumbo.

    Las sanciones afectaron a un sector manufacturero ya debilitado, lo que precipitó un estancamiento en la producción industrial iraní que persiste hasta hoy. Sin embargo, la volatilidad de la diplomacia estadounidense —como el alivio de sanciones tras el Acuerdo Nuclear de Irán en 2015 y la reimposición de sanciones bajo la administración Trump en 2017— también ha tenido efectos desiguales para los fabricantes del país. Algunos actores importantes han experimentado caídas significativas en su producción. Los fabricantes de automóviles produjeron alrededor de 1.5 millones de vehículos en 2017, cuando el país aún disfrutaba de los beneficios derivados del alivio de las sanciones. El año pasado, produjeron solo 1.2 millones de vehículos. En el caso del sector automotriz, las sanciones han limitado el acceso a insumos clave para la fabricación, reduciendo tanto la cantidad como la calidad de los automóviles y camiones producidos anualmente.

    Otros fabricantes han sorteado las sanciones aprovechando sus efectos macroeconómicos, incluida la devaluación de la moneda y la reducción de importaciones. Esto ha permitido, de manera paradójica, que el capital doméstico iraní revierta los efectos de la “enfermedad holandesa”. Una mirada más detallada al sector electrodoméstico en Irán revela el grado significativo en el que las empresas pueden adaptarse a las sanciones, creando nuevo valor en mercados que, de otro modo, estarían limitados por las medidas coercitivas. Estas adaptaciones contradicen la visión común de que la resiliencia a las sanciones surge de la inversión estatal y las políticas industriales de arriba hacia abajo. Por el contrario, en Irán, la resiliencia parece ser un fenómeno de abajo hacia arriba, liderado por un capital privado oportunista. De hecho, la manera en que las empresas se adaptan a las sanciones puede influir tanto en la política económica nacional como en el régimen internacional de sanciones de maneras inesperadas. Hoy en día, la industria iraní de electrodomésticos se ve obstaculizada no por los efectos de las sanciones en la producción, sino por los efectos de la sobrecapacidad en la competencia de precios. Muchos fabricantes iraníes solo pueden sobrevivir en un mercado protegido, lo que significa que estas empresas pueden oponerse activamente a la liberalización del mercado inherente al alivio de sanciones.

    Manufactura nacional

    La industria iraní de electrodomésticos surgió durante la primera ola de industrialización en la década de 1960. A mediados de los años 70, marcas nacionales como Arj y Azmayesh se habían ganado un lugar en los hogares iraníes y, gracias a una calidad aceptable y características competitivas, incluso se exportaban a mercados regionales. Después de la Revolución Islámica en 1979, estas fábricas fueron nacionalizadas. Poco después, el estallido de la guerra entre Irán e Irak impidió mayores inversiones y modernización. Las marcas nacionales se convirtieron en la opción de bajo precio y baja calidad para los consumidores. A mediados de los 2000, gracias al acelerado crecimiento económico de Irán, marcas extranjeras ingresaron a un mercado iraní cada vez más segmentado. Las familias de altos ingresos dotaban sus hogares con electrodomésticos de marcas como Bosch, de Alemania, y De’Longhi, de Italia. Las familias de ingresos medios se volvieron leales a las marcas coreanas importadas LG y Samsung. Las familias de bajos ingresos optaban por marcas nacionales, cuyos electrodomésticos no podían competir en características, pero sí en precios. Para 2017, las principales marcas coreanas llegaron a dominar el mercado iraní, representando el 65% del mercado de refrigeradores y el 77% de las ventas de lavadoras, según datos de mercado recopilados por GfK. La participación coreana aumentó tras la intensificación de las sanciones occidentales sobre Irán, especialmente después de 2012, cuando las marcas europeas redujeron su presencia en el país.

    En 2018, todo cambió. La administración de Trump se retiró del Acuerdo Nuclear con Irán, reimponiendo sanciones secundarias de EE. UU. sobre Irán. Las políticas de “máxima presión” de Trump tuvieron un impacto dramático en la economía iraní. Uno de los primeros efectos fue una fuerte devaluación del rial iraní, ya que Trump congeló el acceso del país a sus reservas de divisas y redujo drásticamente sus exportaciones de petróleo, la principal fuente de ingresos en moneda extranjera. En un esfuerzo por racionar divisas y defender el nuevo tipo de cambio, el gobierno iraní introdujo una prohibición de importación de más de 1.300 productos, incluidos electrodomésticos, cerrando el mercado a las marcas extranjeras. Incluso antes de esta medida proteccionista de las autoridades iraníes, estas marcas ya habían enfrentado dificultades para mantener sus operaciones de venta en el territorio, dado que los bancos internacionales comenzaron a cortar lazos con sus contrapartes iraníes.

    La combinación de políticas proteccionistas y sanciones intensificadas expulsó a las marcas extranjeras del mercado de electrodomésticos en Irán, revirtiendo dos décadas de consolidación en el mercado. Los fabricantes iraníes de electrodomésticos, así como aquellos inversionistas oportunistas sin experiencia en el sector, reconocieron en un abrir y cerrar de ojos la oportunidad. El regreso de las sanciones sin duda frenaría el crecimiento económico de Irán y la alta inflación erosionaría el poder adquisitivo de los hogares. Pero la demanda de electrodomésticos —un bien esencial en el hogar— se mantendría firme. De repente, tres cuartas partes del mercado iraní de electrodomésticos estaba disponible, representando una oportunidad de $12 mil millones de dólares estadounidenses. 

    Los fabricantes iraníes de electrodomésticos comenzaron a invertir en la ampliación de su capacidad de producción. Para satisfacer las necesidades de los consumidores que en el pasado compraban marcas importadas, los fabricantes de electrodomésticos también añadieron nuevas características a sus productos. La inversión no se limitó a los actores ya establecidos; el mercado de electrodomésticos vio la entrada de una gran cantidad de empresas, lo que generó un panorama altamente fragmentado. Hoy en día, hay 140 empresas produciendo refrigeradores en Irán y 100 fabricando lavadoras, según cifras del Ministerio de Industria, Minas y Comercio. Las firmas nacionales ahora dominan el mercado de electrodomésticos. Las marcas extranjeras siguen estando disponibles en Irán, pero sus productos llegan como importaciones paralelas. Estas importaciones suelen ser más costosas que las marcas producidas a nivel local debido a la continua devaluación de la moneda. Además, los productos importados de forma no oficial carecen de garantías y de soporte posventa, servicios que ahora ofrecen los fabricantes nacionales. Estos factores redujeron de manera drástica la participación de las marcas extranjeras dominantes. En 2022, la participación combinada de LG y Samsung en el mercado de refrigeradores fue solo del 8%, y las dos marcas coreanas representaron apenas el 13% de las ventas de lavadoras.

    Junto con la fragmentación del mercado provocada por el dramático aumento en el número de fabricantes nacionales de electrodomésticos, los datos del Ministerio de Industria, Minas y Comercio indican que la capacidad de producción también se ha disparado. El sector de electrodomésticos es ahora el segundo mayor contribuyente al valor agregado manufacturero, solo superado por el sector automotriz. Tanto para los refrigeradores como para las lavadoras, el volumen total de producción se mantuvo estable en los años previos a 2018. Sin embargo, después de una caída inicial en la producción debido a interrupciones en la cadena de suministro, el impacto de las sanciones impulsó un crecimiento significativo en los volúmenes de producción. Las empresas iraníes produjeron 2.7 millones de refrigeradores en 2022, el doble del total de 2017, que fue de 1.35 millones. La producción de lavadoras alcanzó los 1.6 millones en 2022, frente a los aproximadamente 900.000 de 2017. Las autoridades iraníes han elogiado al sector de electrodomésticos por la creación de empleos en un mercado laboral que, de otro modo, sería bastante débil.

    Si ha habido un ganador en el fragmentado mercado de electrodomésticos de Irán, es Entekhab, que representa el 40% del mercado de lavadoras y el 27% del mercado de refrigeradores. La empresa, que produce electrodomésticos de precio medio, estaba bien posicionada para expandir su producción tras la reimposición de sanciones sobre Irán. Durante décadas, Entekhab produjo electrodomésticos de la marca surcoreana Daewoo bajo licencia. En 2018, incluso intentó adquirir la división de electrodomésticos de Daewoo por segunda vez (el primer intento fue en 2010). El acuerdo finalmente no se concretó, pero fue un indicio de la ambición de Entekhab y su deseo de acceder a propiedad intelectual valiosa.

    Entekhab también tiene una alianza con Haier, un fabricante chino de electrodomésticos. Fue esta asociación la que impulso el crecimiento de la empresa después de que las sanciones expulsaran a marcas como LG y Samsung del mercado iraní. Entekhab pudo aprovechar su cadena de suministro china para aumentar la producción, mientras que sus competidores luchaban por desvincularse de proveedores europeos, japoneses y coreanos, quienes en su mayoría dejaron de exportar a Irán debido al riesgo de sanciones. Más importante aún, Entekhab era una empresa experimentada, con una trayectoria en la localización de la cadena de suministro y liquidez para invertir. Han surgido novedosos competidores en el mercado de electrodomésticos, pero la mayoría carece de estas importantes ventajas competitivas. Por lo tanto, ninguna otra empresa iraní en este mercado ha alcanzado una escala similar.

    Sobrecapacidad y política industrial

    Mientras que en algún momento las autoridades iraníes pudieron haber temido que las sanciones perjudicaran la capacidad de producción de los fabricantes de electrodomésticos, el rápido y descoordinado crecimiento del sector ha llevado, en cambio, a una sobrecapacidad. Según estimaciones del Centro de Investigaciones del Majles, afiliado al parlamento iraní, la capacidad total de producción anual de refrigeradores en la actualidad ronda los 10.5 millones de unidades. Sin embargo, la demanda doméstica máxima es de menos de 3 millones de unidades por año. Dado que las sanciones han limitado las exportaciones, la significativa capacidad de producción no utilizada representa un desperdicio de recursos.

    En un informe reciente sobre el sector, el Centro de Investigaciones del Majles advierte que los fabricantes iraníes de electrodomésticos están involucrados en una carrera hacia el abismo. “La libre entrada en la industria de electrodomésticos ha llevado a una gran cantidad de licencias de operación en las últimas décadas. Sin embargo, esta libertad de entrada no ha permitido que las empresas se beneficien de economías de escala. Aprovechar las economías de escala es necesario para lograr una producción competitiva con alta localización”, señala el informe. En otras palabras, las empresas iraníes lograron aumentar la capacidad de producción bajo sanciones, pero la movilización de capital privado refleja un éxito parcial. En conjunto, los volúmenes de producción récord podrían indicar que el mercado de electrodomésticos de Irán ha resistido las interrupciones por sanciones. Sin embargo, a nivel de empresa, muchos fabricantes de electrodomésticos enfrentan márgenes de efectivo negativos debido a la intensa competencia en un mercado fragmentado. Las empresas en un sector donde la producción ha aumentado pueden perder dinero de la misma manera que aquellas en sectores donde las sanciones han limitado la producción o las ventas. De esta manera, la sobrecapacidad se ha convertido en un dolor de cabeza inesperado para los responsables de generación de políticas en el país.

    Mientras que en muchos países la política industrial implica el uso de subsidios para “atraer” capital privado en sectores estratégicos donde ha faltado inversión, Irán ha tenido dificultades para mantener el gasto gubernamental debido a la presión de las sanciones. En un contexto en el que la inversión gubernamental está inherentemente limitada, la asignación eficiente de la inversión privada es crucial, y la política industrial debería enfocarse en abordar las fallas de coordinación en aquellos sectores donde el capital privado se ha desplegado de manera oportunista. Las fallas de coordinación evidentes en la industria de electrodomésticos iraní también ponen de manifiesto cómo, a pesar de los llamados a crear una “economía de resistencia” frente a las sanciones, los responsables de la política económica iraní no han logrado utilizar la política industrial para controlar y orientar el comportamiento adaptativo de las empresas del sector privado. Este fracaso también ha generado grupos de interés entre diversos tipos de fabricantes nacionales que se oponen a la liberalización del mercado asociada con el alivio de sanciones. Lo anterior socava una creencia fundamental de los responsables de políticas occidentales: que las sanciones pueden promover cambios de comportamiento en países como Irán a través de la presión desde abajo, incluso desde los lobbies empresariales. 

    Cuando surgieron rumores en 2021 de que Irán podría llegar a un acuerdo de intercambio de prisioneros con Estados Unidos, lo que también resultaría en la liberación de reservas congeladas en bancos surcoreanos, una docena de fabricantes de electrodomésticos iraníes escribió una carta abierta sin precedentes al líder supremo Ali Khamenei, pidiéndole que se asegurara de que cualquier acuerdo de este tipo no llevara a la derogación de las prohibiciones de importación que mantenían fuera del mercado a marcas como LG y Samsung. Los firmantes se opusieron a «la importación de marcas internacionales cuando la producción local satisface las necesidades cuantitativas y cualitativas del mercado interno.» Curiosamente, en su carta mencionaron a Richard Nephew, un funcionario de la administración de Obama. Nephew es visto en Irán como el principal arquitecto del programa de sanciones de Estados Unidos, una reputación que se ganó después de que su libro The Art of Sanctions fuera traducido al persa. El grupo de fabricantes de electrodomésticos afirmó que “saturar el mercado nacional con marcas coreanas y japonesas está alineado con los objetivos de Richard Nephew”, presumiblemente porque conduciría al subdesarrollo de la base manufacturera de Irán. A medida que continuaba el debate sobre la prohibición de importaciones, funcionarios clave, incluidos el ministro de industria Abbas Aliabadi, expresaron su apoyo a su derogación, impulsados por la indignación pública ante la carta. Aliabadi ha señalado que “en un mercado perfectamente competitivo, no hay necesidad de imponer tales restricciones físicas.” Pero, por ahora, la política sigue en vigor.

    Queda por ver si los responsables de la generación de políticas en el país pueden convertir el fragmentado mercado de electrodomésticos de Irán en un mercado competitivo. Los responsables podrían implementar un programa de racionalización para mejorar las capacidades de los fabricantes nacionales y prepararlos para competir con marcas extranjeras, incluso en mercados de exportación. Evaluaciones recientes de la política industrial y su aplicabilidad ante los desafíos económicos actuales destacan el valor potencial de medidas de “control de entrada” que aseguren que solo las empresas calificadas operen en sectores estratégicos. El informe del Centro de Investigaciones del Majles señala que “la ausencia de políticas industriales efectivas en la industria de electrodomésticos ha llevado a un gran número de licencias emitidas, muchas de las cuales resultan en empresas que operan como ensambladoras con mínima localización.” Que tales medidas no se hayan adoptado indica los límites de la capacidad estatal en Irán.

    En sus estudios sobre la resiliencia económica de economías sancionadas como Irán y Rusia, los responsables de políticas occidentales ven de manera equivocada a la resiliencia como un resultado de políticas implementadas por Estados centralizados que ejercen un control significativo sobre la economía. La economía iraní no ha sido abatida por las sanciones. Sin embargo, su resiliencia, centrada en gran medida en el sector manufacturero, ha sido generada por adaptaciones a nivel empresarial, más que por directivas lideradas por el Estado. En Irán, la producción económica se ha mantenido gracias a empresas oportunistas que aprovecharon las condiciones creadas por las sanciones y las políticas proteccionistas reactivas que éstas provocaron. Pero tales adaptaciones empresariales han alcanzado en gran medida sus límites dentro de la economía sancionada de Irán, y hasta ahora los responsables de políticas iraníes no han logrado presentar una política industrial de respuesta. No deben pasarse por alto las consecuencias de estos desarrollos para futuras negociaciones de sanciones: un segmento crucial del lobby empresarial iraní se ha convertido en el beneficiario inesperado de la guerra económica global.

    Este ensayo fue traducido del inglés al español por Maria Isabel Tamayo.

  10. La rendición de AMLO

    Comentarios desactivados en La rendición de AMLO

    El lopezobradorismo es, sin duda, el movimiento político más significativo que ha surgido en México en las últimas tres décadas. Desde el 2018, ha reconstituido el sistema político posautoritario del país. Claudia Sheinbaum, la nueva líder del movimiento, ganó la presidencia con el 60 por ciento del voto a principios de junio. Con una mayoría de dos tercios en las dos cámaras legislativas, el Movimiento de Regeneración Nacional (Morena) ahora cuenta con el poder necesario para reescribir la constitución del país. 

    La popularidad de Morena es alucinante: se trata de un partido que, con sus aliados, ahora gobierna a 22 de los 32 estados mexicanos. Durante veinte años, la política mexicana fue un juego con tres contrincantes entre el Partido Acción Nacional (PAN), partido de la centroderecha; el Partido de la Revolución Democrática (PRD), de la centroizquierda; y el Partido Revolucionario Institucional (PRI), que había liderado al país durante la mayor parte del siglo XX. Durante dos décadas, los presidentes del país rara vez disfrutaron de mayorías en el Congreso y cualquier cambio constitucional requería de tratos corruptos entre los grandes dinosaurios del partido. Pero ese juego ya terminó: el PRD prácticamente ha desaparecido, el PRI se ha ahuecado, ya que la mayoría de sus líderes se cambiaron al bando de Morena, y el PAN se ha encogido para convertirse en una organización local de familias conservadoras y católicas del centro y norte del país. Morena ha obtenido más apoyo electoral que cualquier otro partido a lo largo del cuarto de siglo de democracia mexicana. 

    Cuando Andrés Manuel López Obrador (AMLO) llegó al poder en el 2018, prometió contener el neoliberalismo desenfrenado y terminar con la violencia política. Según él, estas metas solo se pueden lograr al proteger y elevar a los más pobres, “separar al poder político del económico” y terminar con la ocupación militar en varias regiones para atender las raíces sociales de la violencia. De hecho, la popularidad de Morena ha sido reforzada por la promulgación de leyes nuevas de salario mínimo, programas de infraestructura y pensiones para la vejez. Sin embargo, estos éxitos se solapan con ciertos retrocesos importantes. Dos de las principales plataformas de Morena—contener el poder militar y aumentar los impuestos a los ricos de México—fueron abandonadas incluso antes de la inauguración de AMLO. Una tercera plataforma—oponerse al trato inhumano de personas migrantes por parte de Estados Unidos—fue abandonada a menos de un año de su presidencia. 

    En cambio, las reformas constitucionales que sí llegaron hasta el poder legislativo fueron generalmente de un carácter totalmente distinto: buscaban reforzar e institucionalizar el poder militar, permitían sentencias punitivas para personas encarceladas y daban paso a un arrebato autoritario del poder judicial y de las instituciones autónomas encargadas de organizar las elecciones. Para entender las aparentes deficiencias del gobierno, tendríamos que situar sus esfuerzos en relación con los tres elementos centrales de la política económica mexicana: el Estado, la élite y los militares. Al fortalecer al primero, Morena terminó doblegándose ante los dos últimos.

    Un Estado ahuecado

    La presidencia de AMLO llegó en un momento de descontento profundamente arraigado. El PAN, primer partido en obtener la presidencia con elecciones democráticas, dejó atrás sus elementos progresistas a principios de los años 2000. En el 2006, el presidente Felipe Calderón buscó distraer de las acusaciones de fraude electoral con una campaña vacua en contra de los cárteles, un esfuerzo que sólo exacerbó la violencia y los abusos del poder de los militares. El PRD, el partido tradicional de la izquierda, se convirtió en una entidad tan corrupta y neoliberal como sus adversarios. El PRI volvió a la presidencia en el 2012 y los tres partidos formaron una coalición mayoritaria con la cual pudieron pasar una serie de reformas estructurales rápidamente, una de las cuales buscó alterar el respetado e histórico petronacionalismo mexicano al permitir la extracción petrolera de parte de empresas extranjeras. En general, los tres partidos buscaron que México se convirtiera en un lugar más atractivo para el capital extranjero al disminuir salarios, impuestos empresariales, regulaciones ambientales y supervisión gubernamental. 

    Es por eso que uno de los grandes temas del lopezobradorismo fue promover la idea del PRIAN: que los dos partidos principales eran, en esencia, uno mismo. La democracia mexicana se había caracterizado por el abandono completo de los trabajadores como fuerza estructurante del ámbito político, por un lado, y por la explosión de la violencia, por otro. Los sindicatos fueron desmantelados o socavados y dejaron de formarse nuevos en el enorme cinturón industrial del norte del país. 

    Fue durante esos años que el salario mínimo mexicano se hundió a una baja casi global, compitiendo con el de Haití y El Salvador. Carlos Slim, el empresario más poderoso de México, tomó el lugar de Bill Gates en la lista de Forbes mientras que la guerra contra el narco se salió de control. La violencia relacionada con las drogas pasó de involucrar a una resistencia armada que buscaba controlar las rutas del narcotráfico para convertirse en una batalla descentralizada en una amalgama heterogénea de redes criminales poco estructuradas que se dedicaban a extorsionar a pequeños productores. Desde el 2006, más de 400 mil personas han sido asesinadas y otras 100 mil han desaparecido. El control de las organizaciones criminales sobre vastas áreas de la economía llegó a afectar a la clase política. Durante las últimas dos décadas, ha salido a la luz el involucramiento de presidentes municipales, fiscales, jefes de policía, legisladores y gobernadores, los más controvertidos de los cuales han sido enjuiciados en los Estados Unidos. Este fue el ambiente institucional que heredó Morena en el 2018 y en el cual intentó posicionar sus primeras reformas. Una reforma clave entre estas iba a ser la del sistema de impuestos, sin el que no serían viables ni los gastos en infraestructura ni los gastos sociales. La propuesta original de AMLO contaba con un elemento de justicia redistributiva: con una tasa de tan solo el 13 por ciento, México tenía la tasa de impuestos al PIB más baja de la Organización para la Cooperación y el Desarrollo Económico (OCDE); se encontraba 10 puntos porcentuales por debajo de los demás grandes países de Latinoamérica y tan solo a la mitad del promedio de la OCDE. Los economistas progresistas que AMLO puso a cargo de la transición, así como el primer secretario de Hacienda y Crédito Público, pronosticaron que si bien el gobierno podría solventar su primer par de años sin una reforma fiscal, sería esencial para la segunda mitad de la administración. Sin embargo, estas ambiciones fueron reemplazadas por un enfoque más modesto que buscó asegurar el pago de los impuestos adecuados y el combate a la corrupción. Seis años después, está claro que la recaudación no ha incrementado de manera significativa. Como presidente de Morena, en el 2021, Mario Delgado aseguró que “no hay ningún empresario al que le haya ido mal. Entre los grandes empresarios no encontrarás ninguno”. Además, los economistas progresistas se retiraron de la Secretaría de Hacienda en menos de un año. El más destacado, Carlos Urzúa, quien había fungido como el primer secretario de Hacienda, se convirtió en crítico del gobierno, pero los demás se doblegaron.

    El abandono a la agenda fiscal original de AMLO ha tenido consecuencias profundas. Sin una fuente crítica de ingresos, el gobierno empezó a posicionar al Estado como un recurso infinito, con el cual se podía ahorrar magníficamente al recortar los privilegios de los trabajadores públicos. Esta fue la justificación detrás de lo que se denominó popularmente como la “austeridad republicana”. Distintas oficinas del gobierno se fusionaron y los salarios de los servidores públicos fueron recortados drásticamente. Entre las instancias más dramáticas podemos observar la escisión de programas de gobierno como las primarias de tiempo completo y el corte total del presupuesto del sistema de salud gratuito utilizado por trabajadores informales y de bajo ingreso.

    Como resultado, un elemento innegable del lopezobradorismo ha sido la degradación profunda de los servicios públicos. Las políticas de austeridad hicieron poco por acabar con la corrupción y el abuso. En cambio, transfirieron recursos de una sección del estado (salud, educación y protección ambiental) hacia otros (proyectos de infraestructura, pensiones y las Fuerzas Armadas). Mientras que la mayoría estuvo de acuerdo con recortar los gastos de contratación de choferes, seguros médicos privados o viajes en primera clase, los recortes pronto se volvieron irracionales. En algún punto, el presidente aprobó personalmente a todos los vuelos internacionales de los servidores públicos.

    Al mismo tiempo, el sistema de salud ha experimentado un deterioro estructural1 Los recortes han afectado al gobierno federal entero: los presupuestos de las dos agencias de protección ambiental se redujeron en un 60% desde su punto máximo del 2015 y el 2020.. El presupuesto para el tratamiento de diferentes tipos de cáncer ha sido recortado en más de un 90 por ciento desde el 2018. Se podría decir que el brazo más efectivo del Estado mexicano alguna vez fue el servicio de vacunación, que con frecuencia llegaba al 100 por ciento de los niños. En los primeros dos años de la administración de AMLO, más de 6 millones de niños quedaron a la espera de vacunas diferentes. Las citas médicas bajaron en un 46 por ciento, con 14 por ciento de cirugías menos y 20 millones de pruebas de laboratorio menos entre el 2018 y el 20222La periodista Nayeli Roldrán es autora de la acusación más contundente contra el lopezobradorismo. Se nutre de una meticulosa recolección de datos y testimonios de pacientes sobre el colapso del sistema de salud pública. Nayeli Roldán, (<)em(>)La austeridad mata(<)/em(>), Planeta, Ciudad de México, 2024..

    La reorganización de los recursos dentro de la Secretaría de Educación Pública es otro ejemplo claro. Se clausuró un programa exitoso para asegurar acceso a la educación y alimentación a tiempo completo. Esto se reemplazó con fondos para la renovación de las escuelas a través de asociaciones de padres de familia. Los padres procuraron y compraron materiales y contrataron a albañiles. Una gran proporción de estas renovaciones fueron deficientes, desprovistas de arquitectos o ingenieros civiles. En muchos casos, los fondos se perdieron o se gastaron de manera poco acertada. López Obrador presentó a estos cambios como una auténtica liberación ante la opresión de los grandes gobiernos, pues las familias serían libres de decidir cómo gastar los fondos, sin los intermediarios burocráticos de la Secretaría. Sin embargo, como en muchos otros contextos, el lenguaje de la libre elección educativa funciona como herramienta para enmascarar el traslado de recursos de manos públicas a privadas.

    Los ajustes de presupuesto no dejaron lugar para otros programas. Por ejemplo, inspirado por la expansión decidida de la educación superior pública de Lula, se habló de un programa para inaugurar universidades públicas para personas de bajos ingresos. Las Universidades para el Bienestar “Benito Juárez García” nunca aterrizaron: sólo entre 50 y 60 millones de dólares anuales les fueron asignados a sus más de 145 sucursales. En los mejores de los casos, las sedes se encontraban en casas viejas convertidas precipitadamente en salones de clases, pero algunas se quedaron en ruinas, mientras que otras de estas “instituciones” de educación superior pública no fueron otra cosa que terrenos baldíos. Los docentes se quejaron de las condiciones laborales pobres y de los salarios bajos, pero cuando se organizaron para presionar a la administración, más de doscientos fueron despedidos.   

    La austeridad republicana, al fin de cuentas, fue la consecuencia de que AMLO se doblegara ante las élites mexicanas en materia de impuestos. Pero los proyectos de infraestructura de los que Morena se abanderó, así como sus transferencias de efectivo hacia las personas, requerían de fondos. Sin incrementar los impuestos a los más ricos del país, los fondos tuvieron que venir de otro lado. No es coincidencia que las instituciones más afectadas por la austeridad republicana fueran aquellas que se encargaban de otorgarles servicios públicos a los más pobres. La consecuencia de este patrón es que, mientras que las transferencias de efectivo incrementaron de manera considerable, la provisión de los servicios públicos ha empeorado3La cantidad de personas que viven en pobreza moderada se redujo del 34.9% al 29.3% del 2018 al 2022. La cifra de quienes viven en pobreza extrema se ha mantenido estable, en 7%. Sin embargo, si se considera el índice multidimensional gubernamental que evalúa la privación social, el resultado es menos esperanzador. El número de personas que sufren de al menos tres de seis categorías de privación, que incluyen el acceso a los servicios de salud, calidad y espacios de vivienda, acceso a la alimentación y rezago educativo, pasaron de 25 a 32 millones. Todos los datos provienen del (<)a href='https://www.coneval.org.mx/Medicion/MP/Paginas/Pobreza_2022.aspx.'(>)Coneval(<)/a(>). Para una evaluación más positiva de la política gubernamental, véase también a (<)a href='https://www.eluniversal.com.mx/opinion/maximo-jaramillo/la-lucha-politica-por-la-medicion-de-pobreza/'(>)Maximo Jaramillo(<)/a(>) y a (<)a href='https://www.milenio.com/opinion/gerardo-esquivel/columna-gerardo-esquivel/cien-mil-pobres-menos-por-mes'(>)Gerardo Esquivel(<)/a(>)..

    Una burguesía intacta

    ¿Quiénes están entre las élites que AMLO no pudo desafiar? Comparado con sus colegas en todo Latinoamérica y en el mundo en desarrollo más amplio, la cima de la burguesía mexicana está en una clase aparte en términos de su poder económico. Las veinte familias mexicanas más adineradas tienen fortunas varias veces más grandes que las de las familias brasileñas más acaudaladas. Con concesiones gubernamentales en telecomunicaciones, televisión y minería, la cima de la burguesía mexicana controla una fortuna total de unos 200 mil millones de dólares, de los cuales Carlos Slim, dueño de un imperio de telecomunicaciones y minas de oro y plata, cuenta con más de 100 mil millones. Entre otros nombres relevantes está Germán Larrea, magnate del cobre; la familia Bailleres, también minera; Ricardo Salinas Pliego, quien opera una concesión televisora y una red de tiendas y bancos para personas de bajos recursos; Carlos Hank González, banquero y empresario de la tortilla; y Daniel Chávez, magnate del turismo. Las veinte familias mencionadas incrementaron su fortuna por más de 150 mil millones de dólares en los últimos seis años. Slim y Larrea, los dos más adinerados, han aumentado su valor neto en más de un 70 por ciento desde la pandemia.

    En parte, el incremento en sus fortunas ha resultado de la alianza entre la oligarquía mexicana y el gobierno de Morena. Esta clase multimillonaria ocupó un lugar destacado en el Consejo Asesor Empresarial de AMLO. El gobierno tuvo cuidado de tomar en cuenta sus conocimientos y mantener su estatus en los diferentes programas de infraestructura. Slim, dueño de una gran empresa de ingeniería civil, recibió contratos de cientos de millones de dólares para construir dos tramos del Tren Maya. Por su parte, Salinas Pliego, dueño de una red de bancos, recibió la concesión para operar los programas sociales del gobierno durante sus primeros tres años. La mano derecha de Salinas Pliego, Esteban Moctezuma, fue nombrado secretario de Educación Pública durante los primeros años del gobierno de AMLO y ahora es el embajador de México en los Estados Unidos. A pesar de las amplias discusiones que mantuvo el gobierno sobre la prohibición de minería a cielo abierto, sector en el que participan Slim, Larrea y Bailleres, las concesiones de estos últimos no han sido afectadas y sus impuestos tampoco han incrementado. 

    Como el primus inter pares de la burguesía mexicana, Slim ha recibido un trato preferencial de parte del gobierno y este ha sido recíproco, pues se ha prestado para varias apariciones públicas con el presidente. Cuando empezó a ser muy claro que el derrumbe del metro en el 2020 que mató a 26 personas se debía a un trabajo mal hecho de parte del despacho de ingeniería de Slim, la entonces jefa de gobierno de la Ciudad de México, Claudia Sheinbaum, llegó a un acuerdo con el multimillonario: la empresa reconstruiría a la línea del metro por un costo de alrededor de 40 millones de dólares. Las víctimas (o sus familias) recibieron una compensación de entre 20 mil y 290 mil dólares, dependiendo de si habían sido heridas o murieron. Por menos de 50 millones de dólares, Slim compró su inocencia. 

    AMLO ha pintado a su carrera y a su gobierno como una batalla mítica entre los ricos y los pobres. Sin embargo, la verdad es que no sólo ha gobernado con la oligarquía sino a través de y para la oligarquía. Y le han devuelto el favor. Las tres televisoras principales, que pertenecen a familias individuales que también las controlan, han sido amigables con el gobierno, en parte por oportunismo político y en parte porque se han beneficiado de cientos de millones de pesos en publicidad gubernamental. Sin importar lo que se ha discutido en sus reuniones en el Palacio Nacional, los encuentros periódicos entre la cúspide de Forbes y el presidente han mandado una señal a la burguesía más amplia: los grandes empresarios están con López Obrador y, a cambio, López Obrador les da su buena rebanada del pastel.

    Fuerzas Armadas empoderadas

    La militarización de la seguridad pública nos remite al 2006, cuando el presidente panista Felipe Calderón declaró la guerra contra los cárteles de narcotraficantes. Las Fuerzas Armadas se desplegaron a lo largo de las diferentes regiones para competir contra la potencia armada de los cárteles. Desde entonces, han patrullado gran parte del país. Hay una puerta giratoria entre las Fuerzas Armadas y la policía estatal, que, en la mayoría de los casos, se lidera por excomandantes militares. Ya es un hecho ampliamente aceptado que la llegada de las Fuerzas Armadas no ha erosionado el poder de las organizaciones criminales y que, por el contrario, ha impulsado olas de violencia más intensas. El ejército ha estado involucrado en episodios innumerables de uso excesivo de la fuerza y en matanzas de civiles e inocentes, cosa que no sorprende a nadie. Los escándalos son demasiados para contarse.

    En su campaña, López Obrador defendió la idea de regresar a los soldados a los cuarteles y prometió aminorar el abuso del poder militar. Sin embargo, después de una serie de reuniones con los entonces comandantes de las Fuerzas Armadas en el otoño del 2018, cambió de postura. Declaró que el problema era mucho peor de lo que se había pensado. López Obrador reafirmó su compromiso con las Fuerzas Armadas y más que triplicó su presupuesto en los últimos seis años, además de pasar una reforma constitucional que les otorgaría poder pleno sobre el resto de las fuerzas civiles de la nación. 

    La militarización específicamente lopezobradorista ha sido cualitativamente diferente a la iteración anterior, entre 2006 y 2018. En un patrón que recuerda a Egipto o Pakistán, los militares se han convertido en dueños, concesionarios y contratistas de grandes obras y emprendimientos públicos. Como en el caso de Slim, el Ejército también recibió dos concesiones para el Tren Maya y, con ello, una participación en el boom turístico en la península de Yucatán. El Ejército ahora está construyendo un hotel de lujo en Tulum y además posee un aeropuerto en esta zona turística. Las Fuerzas Armadas controlan a las aduanas y aeropuertos y, además construyen hospitales, plantan árboles, conducen trenes de carga y de pasajeros y distribuyen libros de texto para las escuelas. A través de las concesiones públicas, los militares ahora cuentan con recursos económicos autónomos y opacos. Las Fuerzas Armadas se han convertido en una agencia económica privada, sin supervisión de parte de órganos públicos4 Un grupo de académicos mexicanos ha publicado el “(<)a href='https://politicadedrogas.org/site/proyecto/id/38.html'(>)Inventario Nacional de lo Militarizado(<)/a(>)” año con año: esta es una lista detallada de las áreas del estado que se han transferido al Ejército y a la Marina..

    El símbolo más dramático del empoderamiento militar durante el mandato de Morena fue el descarrilamiento de la investigación alrededor de la desaparición de los 43 estudiantes de la Escuela Normal Rural de Ayotzinapa. En septiembre del 2014, seis personas fueron asesinadas y 43 estudiantes jóvenes de una escuela normal rural desaparecieron en la ciudad de Iguala. Este sigue siendo el momento más oscuro del último cuarto de siglo mexicano. Para encubrir el asunto, el gobierno se precipitó a inventar que los estudiantes estaban involucrados en el narcotráfico y que su asesinato fue un episodio más en la guerra contra el crimen, el cual sigue en curso. Sin embargo, el escándalo público que enfrentó el entonces presidente Enrique Peña Nieto lo obligó a permitir una investigación por parte de una comisión internacional independiente. Cada informe proporcionó más evidencia de que las Fuerzas Armadas estuvieron involucradas en la desaparición. Hoy, no hay duda de que el Ejército contaba con espías entre los estudiantes, quienes lideraban un movimiento agrario radical más amplio. Los teléfonos celulares de los estudiantes habían sido interceptados y sus movimientos fueron monitoreados por distintas agencias de seguridad durante la noche de su desaparición. Después, el gobierno implementó una operación masiva de encubrimiento, que incluyó la extracción de decenas de confesiones bajo tortura. 

    El primer acto oficial de López Obrador como presidente, en diciembre del 2018, fue reunirse con los padres de los desaparecidos y prometerles su total apoyo para la realización de una investigación independiente. Pero en el otoño del 2022, los militares ejercieron su poder político recién adquirido para obligar a renunciar a Omar Gómez Trejo, el primer fiscal de la Unidad Especial de Investigación y Litigación para el caso Ayotzinapa. La investigación antes independiente fue capturada por el gobierno, que entonces negó cualquier acceso a los archivos y personal militares. Después de que López Obrador acusara al fiscal de intentar socavar la legitimidad del Ejército a petición de agencias estadounidenses y al dar entender que habría consecuencias, el fiscal huyó del país5John Gibler se ha destacado como periodista por su exposición, “(<)a href='https://quintoelab.org/project/ayotzinapa-gobierno-instruccion-investigacion-iguala-normalistas'(>)La instrucción: cómo el gobierno dinamitó la investigación del caso Ayotzinapa(<)/a(>).”.

    Ahora, en 2024, el arco del caso de Ayotzinapa ha vuelto donde se inició, igual que cuando empezó con Peña Nieto hace más de una década. Estamos lejos de la promesa con la que López Obrador inauguró su presidencia. En una carta abierta a los padres de los desaparecidos publicada el 20 de julio, el presidente les comunicó que ha habido una conspiración de parte de la Administración de Control de Drogas (DEA) estadounidense, la Organización de los Estados Americanos (OEA) y otros reaccionarios locales con el fin de manchar la reputación del ejército. El presidente sugirió que habían sido manipulados por organizaciones de derechos humanos financiadas desde el extranjero en un complot que buscaba socavar al Estado.

    Las muchas caras del lopezobradorismo

    Uno de los elementos más característicos del gobierno de Morena ha sido su lealtad inquebrantable al estado mexicano. Cuando se descartó la reforma fiscal, el presupuesto limitado del gobierno lo hizo vulnerable a la influencia militar. La defensa a la legitimidad ideológica del Estado se construye sobre tradiciones nacionalistas y progresistas de largo aliento. Sin embargo, en un país asolado por la violencia y la desigualdad, la lealtad al Estado mexicano implica acomodar su legado represivo. 

    La otra cara de la lealtad al statu quo institucional es la desmovilización de los sectores laborales. Muchas de las ciudades del cinturón industrial de México, como Monterrey, Ciudad Juárez, Tamaulipas, Tijuana y, más recientemente, Guanajuato, han sido las más azotadas por la violencia relacionada con los cárteles. El resultado de este vacío es que no hubo una instancia política desde la cual construir una crítica coherente al lopezobradorismo. Las demandas del movimiento laboral se han sublimado en agravios hiperlocales. Esta manera de proteger al gobierno de la crítica ha dado pie a una fe despolitizada: la aprobación del presidente ronda alrededor del 70 por ciento, pero, al mismo tiempo, muchas personas están en desacuerdo con las acciones y políticas del gobierno. 

    Para ilustrar estas dinámicas, podemos observar las protestas de junio contra una importante granja porcina acusada de contaminar y apropiarse del agua en Veracruz. Claudia Sheinbaum había ganado la elección en esa localidad, e incluso más personas del promedio habían acudido a las urnas tan solo dos semanas antes. Esto no impidió que las personas salieran a protestar. Por otro lado, el apoyo electoral tampoco le impidió al gobernador de Morena enviar a la policía, que mató a tiros a dos hombres e hirió a muchos más. Los protestantes señalan al gobernador como directamente culpable, lo cual es cierto cuando se trata de la represión, pero también se arriesga opacar el rol del gobierno federal, que empoderó a la empresa y que después no reaccionó de manera contundente para presionar a las autoridades locales a garantizar la justicia.        

    El resultado de la orientación estadista del lopezobradorismo ha sido un abandono en cuanto a la resolución de los problemas estructurales que acechan a la sociedad mexicana. La violencia no ha disminuido (recordemos los 40 mil asesinatos anuales), la capacidad del Estado se ha marchitado y la catástrofe ambiental no parece estar sobre la mesa como tema. Sin embargo, a pesar de que el crecimiento sigue siendo letárgico, los últimos años presumen un aumento del 10 por ciento en los salarios promedio, una cifra respetable6A pesar de todo lo que se ha presumido en cuanto a la recuperación pospandémica y la bonanza del (<)em(>)nearshoring(<)/em(>), la realidad es que el (<)a href='https://datos.bancomundial.org/indicator/NY.GDP.PCAP.KD?locations=MX'(>)PIB(<)/a(>) del (<)a href='https://www.inegi.org.mx/temas/pib/'(>)2024(<)/a(>) ha aumentado muy poco en términos de precios constantes: subió a 25 mil 280 millones de pesos, comparado con su cifra del 2018, de 24 mil 230 millones. Ha habido un leve decrecimiento per cápita: 10.327 dólares para el 2023 comparado con 10.343 en el 2018..

    El naciente gobierno de Claudia Sheinbaum se encuentra ante una batalla cuesta arriba. La alianza entre la burguesía y la clase militar, como soportes estructurales del mandato de Morena, hace que minar su autoridad corra el riesgo de fragmentar el apoyo al partido. Ya hay razones para preocuparse. En los dos meses tras su elección, Sheinbaum ha compartido un mensaje clave: no habrá reforma fiscal. Además, nombró como secretario de Seguridad a quien había sido coordinador estatal de la Policía Federal en Guerrero durante el escándalo de Ayotzinapa, estando implicado en éste, cosa que enfureció a un gran bloque del ala progresista de Morena. Los críticos de Morena están preocupados de que AMLO seguirá dando órdenes desde las sombras. Es una preocupación inmaterial: el dominio militar y el mandato de los multimillonarios seguirán siendo las influencias claves por desenmarañar.

    Este ensayo fue traducido del inglés al español por Maria Cristina Hall.