Category Archive: Análisis

  1. Modelo oligárquico-neoliberal

    Comentarios desactivados en Modelo oligárquico-neoliberal

    Las recientes elecciones en Ecuador, celebradas en mayo de 2025, son una clara manifestación de la extrema polarización política que vive el país, donde dos grandes partidos políticos contendientes se enfrentaron. Por una parte, la derecha liderada por empresarios que provienen de poderosos grupos oligárquicos, representada por la figura de Daniel Noboa, quien obtuvo el 55.6 por ciento de los votos en la segunda vuelta. Y por otra, el movimiento Revolución Ciudadana, que deviene de una estructura política progresista que gobernó el país durante más de una década, y cuya candidatura detentada por Luiza Gonzáles alcanzó el 44.3 por ciento de los votos. El único partido que sobrevivió a esta polarización fue el del movimiento indígena, que a través del partido Pachakutik obtuvo el 5.2 por ciento de la votación durante la primera vuelta, sin que lograra plantear una tercera vía alternativa. 1 El partido Pachakutik es el brazo político de la Confederación de Nacionalidades Indígenas del Ecuador (CONAIE) presidida por Leonidas Iza. En la segunda vuelta electoral, (<)a href='https://www.primicias.ec/elecciones/ecuador2025/presidenciales/pachakutik-acuerdo-revolucion-ciudadana-luisa-gonzalez-segunda-vuelta-electoral-92751/'(>)anunció su apoyo (<)/a(>)a la candidata del Movimiento Revolución Ciudadana Luiza González. Todos los demás partidos políticos obtuvieron, en promedio, menos del uno por ciento de la votación.

    A pesar de los comicios, ha prevalecido un contexto de alta polarización social y política bajo una frágil gobernabilidad que ha llevado a Ecuador a uno de los momentos más dramáticos en su historia política reciente donde se entrelazan diversas crisis de orden económico, político, energético y de seguridad. En perspectiva, es posible advertir dos grandes ciclos políticos en la historia reciente que explican el escenario político actual. El primero se extendió entre el año 2007 y 2017, caracterizado por la hegemonía del movimiento Revolución Ciudadana.2Originalmente, el proyecto político que llevó al poder a Rafael Correa en 2006 se articuló bajo el nombre de Alianza País. Pero en 2021, tras la fractura interna durante el gobierno de Lenin Moreno, se fundó el Movimiento Revolución Ciudadana, como expresión del denominado correísmo. Con un tinte progresista, una fuerte tendencia a la intervención del Estado en la economía y la redistribución del ingreso. Con la elección de Lenin Moreno en 2018, y su posterior e inexplicable giro político, empezó un siguiente ciclo que parece consolidarse con el reciente triunfo de Daniel Noboa en las pasadas elecciones.

    Este nuevo predominio de la derecha y de los principales grupos empresariales en la dirección del país conforman un modelo oligárquico neoliberal cuyo programa se explica mediante la extrema polarización política, la vulneración de la Constitución política y un reposicionamiento de los intereses de grupos oligárquicos en la economía política nacional. El retorno hacia un modelo de endeudamiento a través de la suscripción de un programa económico pactado con el Banco Mundial y el Fondo Monetario Internacional no se puede explicar de forma aislada, ya que se articula con el estado de excepción permanente ante la crisis de seguridad, el uso instrumental de leyes de emergencia económica para legislar todos los aspectos de la transición política y con la judicialización de la política contra las fuerzas de oposición. Esto se ha convertido en un mecanismo de inmovilización, neutralización, disuasión y control político que son las variables del modelo oligárquico neoliberal que requieren ser analizadas para explicar el giro contemporáneo en la economía política ecuatoriana.

    Ciclos políticos y elecciones de 2025

    Ecuador vivió la dureza y radicalidad de los programas de ajuste estructural del FMI desde el inicio de la crisis de la deuda externa de América Latina en 1982. De manera consecutiva, los diferentes gobiernos ecuatorianos impusieron programas de austeridad al tiempo que desmantelaban las capacidades regulatorias del Estado, y lo hicieron de manera ininterrumpida durante la década de los años ochenta y noventa del siglo pasado. A fines del siglo XX, la economía no pudo resistir más el ajuste y se produjo la crisis financiera-monetaria del año 1999 que condujo a la dolarización de la economía.

    Este es el contexto que permite explicar el cansancio de la sociedad con respecto a la austeridad y la emergencia, en el año 2006, del movimiento Alianza País que luego devendría en Revolución Ciudadana. En efecto, en el año 2006, se produjo la convergencia de una serie de organizaciones sociales, políticas y movimientos ciudadanos, agotados por el ajuste y dolidos por la pérdida de sus ahorros monetarios durante el congelamiento bancario y posterior dolarización de los años 1999-2000. La plataforma política Alianza País recogió ese cansancio con el ajuste estructural y cambió de forma radical las reglas de juego de la política y de la economía al crear distancias importantes con el ajuste en la Asamblea Constituyente del año 2007-2008. 

    El proceso político fue liderado por Rafael Correa quien, en sucesivas elecciones, ganó un amplio capital político bajo la bandera de la Revolución Ciudadana y con la Constitución de 2008 pudo consolidar su hegemonía política. Sin embargo, su temprana apuesta por radicalizar el extractivismo, sobre todo minero, le pusieron en línea de confrontación con las organizaciones indígenas del Ecuador que defendían sus territorios. Asimismo, la pretensión de controlar el tejido social desde el Estado para garantizar la gobernabilidad de este ciclo político, en cambio, le crearon un antagonismo con organizaciones de la sociedad civil que lo acusaron de autoritarismo. 

    En el ciclo político 2007-2017, el movimiento político de la Revolución Ciudadana pudo conservar y mantener su capacidad hegemónica gracias, entre otros, a los siguientes procesos: la inversión pública que actuaba como mecanismo de legitimidad social y aval político; el gasto social sobre todo en sectores pobres y vulnerables a través de políticas de focalización, educación y salud; el uso de instrumentos políticos provenientes del diseño hiperpresidencial de la Constitución de 2008. 3Cuando se aprobó la Constitución de 2008, la Revolución Ciudadana, que en ese entonces se llamaba Alianza País, estaba al inicio del ciclo político en el cual sería hegemónica. Para consolidar esa hegemonía necesitaba controlar, directamente, las palancas claves del poder y esas palancas estaban en la capacidad de dirimir desde posiciones hegemónicas a las autoridades de control, el presupuesto del Estado, la capacidad de veto del Presidente y su capacidad de legislar, el monopolio sobre las políticas públicas y la capacidad discrecional sobre el presupuesto público. Fue por esa necesidad de hegemonía que Alianza País diseñó un poder ejecutivo con capacidades hiperpresidenciales. Además destaca la cooptación de la Función de Transparencia y Control Social, una de las cinco funciones del Estado4Las otras cuatro funciones establecidas en la Constitución de 2008 son la Ejecutiva, Legislativa, Judicial y Electoral. cuyo propósito es garantizar la participación ciudadana, la rendición de cuentas, el acceso a la información pública y la lucha contra la corrupción. Este ciclo de la Revolución Ciudadana se fractura a partir de la elección de Lenin Moreno en el año 2017 y su giro político hacia la derecha.5Este giro se manifestó a través de su ruptura abierta con el correísmo y el quiebre con el modelo de distribución social de la izquierda, el relanzamiento de acuerdos con el FMI por más de 10 mil millones de dólares, que implicó reformas estructurales expresadas en la eliminación de subsidios a combustibles, flexibilización laboral, reducción del gasto público y apertura a la inversión extranjero. Esto es lo que determina que el centro de la disputa por la hegemonía política sea el control del Estado. Para la derecha, se trataba de llegar al Estado para desmantelarlo y reconstruir las nuevas condiciones de la capacidad hegemónica y la dominación política. Por ello coincide su agenda con la del FMI y el Banco Mundial.

    Esto explica que el espacio que se creó para esa disputa por la hegemonía solo tenga dos actores en cada uno de sus polos. Por un lado, la Revolución Ciudadana y, por otro, la derecha, con un objetivo concreto: la captura del Estado y la implementación de un modelo oligárquico neoliberal que se expresa no sólo en el restablecimiento protagónico del mercado y una reducción regulatoria del Estado, sino también una forma de dominación política y subjetiva, donde las corporaciones concentran poder económico, político y simbólico, anulando la capacidad de transformación social y democrática.

    Al disponer de esta manera la disputa política, se generó un escenario que evacuaba de la discusión cualquier posibilidad de referirse a los problemas reales de la población o, también, cualquier crítica al programa económico del FMI. Todo se reducía a una polarización política que mantuvo una tensión creciente sustentada en la lógica amigo/enemigo. No se trataba de ganar sino de destruir al otro. La tensión provocada desde la polarización dividió a la población entre dos opciones de forma independiente de la validez de ellas. Esta polarización excluyó, a excepción del movimiento indígena, a otras opciones políticas. 

    En el siguiente mapa puede apreciarse la concentración geográfica de la votación entre las dos grandes fuerzas políticas que disputaron la presidencia en la segunda vuelta electoral de 2025: la Revolución Ciudadana, con su candidata Luisa González, y la derecha representada por el movimiento Acción Democrática Nacional (ADN), y su candidato Daniel Noboa, que resultó ganador de la elección. Durante la primera vuelta Noboa superó a González con apenas 16,746 votos,  pero en la segunda vuelta amplió su ventaja a más de 1.18 millones de votos, al ganar en diecinueve provincias—incluyendo Guayas, El Oro, Imbabura y Orellana, que antes eran bastiones del correísmo y la Revolución ciudadana—mientras que González sólo mantuvo cinco provincias. Aun así, ADN solo logró 66 escaños en la Asamblea Nacional, frente a los 67 obtenidos por Revolución Ciudadana, sin que ninguno de los dos bloques alcanzara los 77 escaños necesarios para ser mayoría absoluta.

    Geografía electoral de Ecuador, 2025
    Fuente: Carlos Larrea y Malki Saenz, La Geografía del Voto en el Ecuador (Quito: Universidad Andina Simón Bolívar, 2025).

    Retorno al endeudamiento: FMI y modelo oligárquico neoliberal

    El punto de inflexión que marca el inició del nuevo ciclo político fue la suscripción de un programa económico con el FMI a inicios del año 2019. Se trataba del retorno del FMI y del Banco Mundial, luego de más de una década en la que el Ecuador había prescindido de sus créditos. Consecuentemente, el historial de crédito y de programas económicos entre el FMI y el Ecuador aumentó significativamente a partir del año 2020.

    Antes de esto, no existía una presencia significativa del FMI desde el año 2003 hasta el nuevo acuerdo que se suscribió en el 2019, que fue ratificado en 2024. Es decir, el ciclo político 2007-2017 estuvo alejado completamente de toda relación con el FMI y el Banco Mundial. El FMI impuso un duro programa de ajuste y consolidación fiscal que redujo la inversión pública, el gasto gubernamental en programas sociales y redujo las asignaciones a universidades, investigación para el desarrollo, gobiernos autónomos, empresas públicas, entre otros.

    Para tener una idea del tamaño de la consolidación fiscal impuesta en Ecuador se puede comparar con Argentina y Honduras. En el Acuerdo SAF (Servicio Ampliado del Fondo) 6El FMI emplea el SAF como un instrumento para “asistir” a naciones que enfrentan problemas de balanza de pagos a mediano plazo, derivados de deficiencias estructurales cuya rectificación demanda un período considerable. Lo que conlleva la instalación de condiciones como recortes al gasto público, reformas fiscales, privatizaciones o liberalización de mercados, que en algunos casos han generado aumento en la desigualdad social. con Argentina, suscrito en el año 2022, el FMI proyectó una consolidación fiscal del 2,2 por ciento del PIB de ese país para el periodo 2022-2024. En el Acuerdo SAF suscrito con Honduras en el año 2023, el programa de consolidación fiscal para ese país había sido fijado en uno por ciento para el periodo 2023-2026. En el caso del Ecuador, el FMI propuso un programa de ajuste que, en promedio, alcanzaba el cinco por ciento del PIB y que en términos agregados representaba el diez por ciento. Se trata de una proporción mucho mayor que en el resto de los casos de la región, y que ha ido en aumento a lo largo de los últimos cinco años.

    Metas de consolidación fiscal del FMI para el Ecuador, en porcentajes del PIB
    Medidas y políticas como % del PIBSAF*-2019-21SAF-2020-25SAF-2024-28
    Medidas de nuevos ingresos0.72.63.7
    Reforma Fiscal1.83.01.9
    Cambios impositivos adoptados previamente (remisiones tributarias)-1.000
    Eliminación ISD-0.200
    Monetización de activos (privatizaciones000
    Otros ingresos0.201.7
    Medidas de gasto4.32.91.8
    Sueldos y salarios1.00.61.2
    Bienes y servicios0.80.70.8
    Otros gastos-0.100.2
    Gastos de capital (inversión pública)0.92.10
    Eliminación del subsidio a los combustibles2.11.10
    Gasto social-0.4-0.9-0.4
    Total Consolidación Fiscal5.05.55.5
    Fuente: Informes del Fondo Monetario Internacional de 2019, 2020 y 2024.

    Este programa de ajuste del FMI que se impuso sin interrupción desde el año 2019 tuvo una serie de consecuencias económicas. Entre ellas, la reducción de la inversión pública. En el siguiente gráfico puede apreciarse cómo disminuyó de forma radical la inversión pública (en términos de Formación Bruta de Capital: FBK) a partir del ajuste económico.

    El programa de ajuste del FMI significó también el estancamiento de los niveles de empleo y la reducción general del empleo formal. Esto condujo a posicionar el discurso de que para aumentar el empleo era necesario desmantelar la legislación favorable a los trabajadores y llevar adelante un proceso de flexibilización laboral.

    El gráfico anterior indica que el pleno empleo bordeaba el 60 por ciento de la población económicamente activa antes del ajuste. Una vez que inició, el pleno empleo se redujo alrededor del 30 por ciento. El país pagó con desempleo e informalidad las políticas de austeridad.

    Otro de los aspectos importantes del programa económico del FMI fue que condujo al país a un excesivo nivel de deuda pública cuyo aumento se elevó de 17 mil 581 millones de dólares en 2014, a más de 47 mil millones de dólares en 2024. Al tiempo que desconectó la relación entre deuda pública y financiamiento al desarrollo.

    Todo esto produjo que la economía se estancara y que el crecimiento económico se ralentizara. Si se compara el ritmo del crecimiento económico del ciclo político 2007-2017, con el ciclo político que inició en 2018, puede advertirse que si el país hubiese continuado con las políticas de gasto e inversión, el crecimiento económico habría sido mayor.

    El primer ciclo, que va de 2007 a 2017, fue ascendente. Si la economía hubiese seguido esta tendencia, con las correcciones por la volatilidad del ciclo económico, el PIB proyectado para el año 2027 habría sido cercano a los 160 mil millones de dólares. El segundo ciclo, del ajuste económico, ha sido recesivo o de leve crecimiento. La proyección apunta a que el PIB sería algo menor a 130 mil millones de dólares para el año 2027 conforme las previsiones del propio FMI (2024), y que se han cumplido plenamente. Esa diferencia, entre 20 a 30 mil millones de dólares, es el costo del programa de consolidación fiscal. El programa de ajuste del FMI puso, además, en reversa, y de manera súbita, las políticas de protección social sustentadas en la garantía de derechos que se había implementado desde el año 2008, al tenor de la nueva Constitución. Esto explica el malestar del país con respecto al ajuste y contextualiza las movilizaciones sociales de octubre de 2019 y de junio de 2022. Al respecto, el criterio del FMI fue el siguiente:

    En octubre de 2021, en respuesta al malestar social, las autoridades suspendieron la implementación de la reforma de los subsidios al combustible que había comenzado en julio de 2020 y presentaba una fórmula automática de fijación de precios del combustible con aumentos graduales de los precios. El informe (del staff del FMI) debería haber reconocido la feroz oposición a la reducción de los subsidios a los combustibles entre grupos influyentes de la población… Ecuador enfrentó semanas de malestar social desestabilizador cuando se revisaron los precios del combustible. También se produjeron violentas protestas sociales que casi derrocaron al gobierno cuando la administración intentó recortar los subsidios al combustible en octubre de 2019, lo que pone de relieve cuán políticamente sensible ya había sido el tema antes de la aprobación del programa (Énfasis agregado).

    Tanto el gobierno de Lenin Moreno en octubre de 2019 como el gobierno de Guillermo Lasso, en junio de 2022, confrontaron estas movilizaciones con excesiva dureza7La Comisión advierte que el Defensor del Pueblo señaló que el 76% de las detenciones fueron arbitrarias o ilegales. A este respecto, la Oficina de la Alta Comisionada de las Naciones Unidas para los Derechos Humanos advirtió que en el contexto de las detenciones masivas se efectuaron un gran número de las mismas sin pruebas concretas contra las personas detenidas. que llevaron, incluso, a que sean consideradas como violencia que rozó la lesa humanidad.

    La recesión golpeó con fuerza a los sectores más pobres, aunque también a las clases medias. A medida que se suspendían programas sociales y se disminuía el gasto social en salud y educación, se generó una especie de vacío de contractualidad por la inexistencia del Estado. Lo que fue aprovechado de forma casi inmediata por el crimen organizado, la delincuencia común y el narcotráfico, derivando en una grave crisis de seguridad interna.

    Así, el crimen organizado empezó a disputar territorios e instituciones al Estado, en especial después de la pandemia del Covid. La violencia del crimen organizado no pudo ser contenida dentro de la institucionalidad existente y se derramó sobre la sociedad. Este abandono del Estado se verifica cuando se advierte que, a pesar del incremento exponencial de dicha violencia, Ecuador no actualizó su Plan de Seguridad Integral 2019-2030 sino hasta 2024. 8El Plan Nacional de Seguridad Integral (PNSI) 2019–2030 fue aprobado en su primer año, pero no se actualizó ni ejecutó plenamente durante varios años, como resultado de la inestabilidad institucional, crisis políticas y falta de coordinación entre las instancias encargadas de la seguridad interna. La intersección de estos vectores ha configurado el escenario electoral de 2025 y la preeminencia política de la derecha en la disputa hegemónica.

    Modelo oligárquico neoliberal

    La transición política y la disputa por la hegemonía tiene un rasgo particular en  Ecuador cuando se advierte que los principales líderes de la derecha que asumieron de frente esta disputa provienen directamente desde la estructura empresarial oligárquica del país. No hay mediaciones entre los grupos económicos más importantes y los partidos políticos que se enfrentan a la Revolución Ciudadana.

    En Ecuador, como en la mayoría de los países liberales, la estructura económica está dominada por grandes grupos empresariales que suelen mantener control y dominancia sobre el mercado. Por ello los mercados son monopólicos u oligopólicos. De esta manera, si se clasifican estos grupos económicos en función de su actividad más importante y que actúa como nodo de integración, se revela una concentración de poderes expresado en grupos económicos que poseen singular monopolio sobre específicos polos de acumulación, como se muestra en el siguiente gráfico.

    Grupos empresariales y polos de acumulación
    Polo de acumulaciónGrupo Económico
    FinancieroPichincha; Corporación; MultiBG-Banco de Guayaquil.
    Distribución-comercialización e importaciónLa Favorita; Mi Comisariato; Almacenes Juan Eljuri; Comandato; Tomebamba.
    Acumulación transnacionalSchlumberger; OCP; Claro; Movistar; General Motors; Halliburton; Nestlé.
    Agroexportación y agronegociosBananera Exportadora Noboa; NOBIS; Santa Priscila; Reybanpac; Ubesa.
    Fabril-industrialAndec; Arca; Dinadec; KFC; Alex; La Fabril; Adelca; Holcim.
    Salud, Distribuidoras, Aseguradoras de saludSalud, Distribuidoras, Aseguradoras de salud
    Fuente: Servicio de Rentas Internas (SRI), Grupos económicos y su relación con paraísos fiscales, 27 de junio de 2025, último acceso 27 de junio de 2025, https://www.sri.gob.ec/grupos-economicos.

    La participación de los grupos económicos con dominancia de mercado confirma que la disputa hegemónica es definitivamente oligárquica, ya que los grupos oligárquicos-empresariales están representados de forma directa por sus principales ejecutivos o líderes empresariales.

    Estado de excepción permanente y dominación política

    El modelo oligárquico-neoliberal ha desarrollado varias dinámicas que alteran todo el sistema político, necesarias para su consolidación. Como resultado es posible reconocer una serie de «atajos» a la Constitución de 2008. El ciclo político que inició en 2019 con el liderazgo empresarial-oligárquico, y a contrapunto del ciclo anterior, tiene como marca identitaria la formulación de leyes, normas y políticas que están en plena contradicción con la Constitución. Por ejemplo, la declaración de independencia y autonomía del Banco Central y la Ley de Defensa de la Dolarización de 2021. Así como la imposición de techos fiscales a los gobiernos autónomos descentralizados.

    Esto ha generado un régimen jurídico lleno de aporías y antinomias porque que proponen normas contradictorias entre sí para la misma situación. Este ambiente se convirtió en un elemento importante para el desmantelamiento del Estado, la privatización, la desregulación y la imposición del programa económico del FMI.

    A este escenario se suma el hiperpresidencialismo, la cooptación y captura del Estado y su puesta en órbita hacia el modelo oligárquico-neoliberal, acompañado de la corrupción y la falta de transparencia. Mientras que la instrumentalización de las leyes de emergencia económica para legislar todos los aspectos de la transición política y asegurar la dominación política puede evidenciarse en la Ley Orgánica de Integridad Pública de 2025. La cual se presentó como ley económica urgente, pero que cambió diecinueve textos legales sin que, muchos de ellos, tengan que ver con el ámbito económico.

    Por su parte, el lawfare contra la Revolución Ciudadana como mecanismo de inmovilización, neutralización, disuasión y control político ha sido otro de los mecanismos utilizados desde el modelo oligárquico-neoliberal. Esta estrategia consiste en la utilización estratégica y política de las leyes, sobre todo penales, para perseguir a la oposición política.9Virgilio Hernández, Silvina Romano y Marcelo Maisonnave, coords., (<)em(>)Lawfare en Ecuador: Guerra contra la democracia y el derecho(<)/em(>) (Quito: Ruta Crítica, 2024). La Fiscalía General del Estado, por ejemplo, se convirtió en una ficha clave para generar una persecución a los miembros de la Revolución Ciudadana. Esta persecución jurídica creaba un perímetro de intervención sobre la Revolución Ciudadana que le impedía responder, actuar y moverse con libertad. De esta forma, se había incapacitado a este movimiento de ganar las elecciones incluso antes de participar en ellas.

    El gobierno de Daniel Noboa (2023-2025) ha hecho del estado de excepción permanente una plataforma que ha convertido al crimen organizado en sujeto político, al otorgarle el estatuto jurídico de “actor no estatal beligerante”. Y de  forma concomitante procedió a instaurar el conflicto armado interno como el eje de toda su política. Para ello, emitió más de once Decretos de Estado de Excepción y de Conflicto Armado Interno, lo que daría cuenta de un estado de excepción permanente sobre el cual situó las reformas jurídicas y el contexto electoral. A pesar de que más del 80 por ciento de su mandato se ha dado bajo estados de excepción—lo que ha generado preocupación por la normalización de medidas extraordinarias—la estrategia de “mano dura” no ha logrado reducir significativamente la violencia, y ha sido criticada por organismos de derechos humanos.

    Ante la contradictoria situación que experimenta el país, el modelo oligárquico-neoliberal parece incapacitado para resolver la crisis de seguridad ciudadana que atraviesa la sociedad. Ya que, por un lado, existe un proceso de desmantelamiento de la institucionalidad existente, que responde a las necesidades políticas de las élites empresariales que han tomado el poder estatal y la imposición del modelo de endeudamiento a través de los acuerdos firmados con el FMI. Por otro lado, estas elites necesitan, precisamente, del conflicto armado interno para consolidarse políticamente y evitar que la Revolución Ciudadana u otra fuerza política pueda ganar elecciones y recuperar la hegemonía del Estado.

    El único sector social que ha escapado de esta tensión provocada por la polarización política del país es el movimiento indígena que pudo captar el 5 por ciento de la votación nacional para su candidato Leonidas Iza. Sin embargo, el gobierno de Daniel Noboa, capturó, de forma relativamente fácil, a la gran mayoría de representantes legislativos del movimiento indígena que formaron parte del bloque legislativo de la derecha y desde el cual se impusieron una serie de leyes que tenían como objetivo proteger y garantizar el modelo de negocios de estos grandes conglomerados empresariales y oligárquicos. Esta captura se produjo por la inexistencia de un polo de oposición política con fuerza suficiente para obstaculizar el proyecto político de esta derecha oligárquica neoliberal. También se debió a la incapacidad de movilización social en esos años.

    La sociedad ha sido vulnerada a partir del desmantelamiento del Estado para cumplir las metas de austeridad impuestas por el FMI, lo que provocó malestar social. Lamentablemente, en lugar de abrir los espacios de diálogo, consenso y búsqueda de alternativas, el gobierno de Noboa optó por la violencia, la criminalización y el lawfare, capturando los horizontes que reclaman un giro en el modelo oligárquico neoliberal.

    No obstante, la sociedad ecuatoriana y sus movimientos sociales siempre han sido resilientes y han buscado la forma de dar más contenidos a la democracia. Este contexto tan conflictivo es solamente un episodio que prefigura, justamente, la búsqueda de alternativas en donde otro mundo sea posible.
  2. Adopción blanda, límites duros

    Comentarios desactivados en Adopción blanda, límites duros

    La historia de este ensayo se remonta a mayo de 2021, cuando Nayib Bukele anunció, ante un público de cripto-entusiastas en la Bitcoin Conference en Miami, que ésta sería moneda de curso legal en El Salvador. En su discurso Bukele evocó una visión tecno-utopista para su país: “Nosotros como humanidad podemos hacer casi cualquier cosa que nos imaginemos. . . En El Salvador estamos intentando rescatar esta idea”. Un mes después del sorpresivo anuncio, la Asamblea Legislativa aprobó la ley de adopción en apenas tres horas, sin que mediara un debate sustancial. De este modo, en septiembre de 2021 el país centroamericano se convirtió en el primero del mundo en adoptar el Bitcoin como moneda de curso legal. 

    A principios de 2025, la Asamblea Legislativa de El Salvador revocó el estatus de curso legal que le había otorgado a la criptomoneda1El texto se basa en los resultados del proyecto de investigación actualmente en curso (<)a href='https://bitelsa.univie.ac.at/'(>)«The Cultural Political Economy of Bitcoin in the Global South (BITELSA))»(<)/a(>) en la Universidad de Viena. y puso fin al experimento Bitcoin en el marco de un préstamo del Fondo Monetario Internacional (FMI). El acuerdo incluía la condición de cambiar el estatus del Bitcoin para que su adopción “por el sector privado sea voluntaria y la participación del sector público en actividades relacionadas con Bitcoin [esté] delimitada.” Si bien lo primero no constituye una novedad, los cambios afectaron al sector público ya que dejó de ser posible pagar impuestos con Bitcoin y el Estado debería dejar de involucrarse en las billeteras electrónicas.

    La necesidad urgente de financiación del Gobierno de Bukele reforzó la posición del FMI, el cual impuso sus condiciones para el préstamo de US$1,4 mil millones. En las últimas décadas, El Salvador se ha visto presionado ante el crecimiento de su deuda pública. En 2020, en el marco de la pandemia, la deuda llegó hasta el 95,4 por ciento del PIB. Y desde entonces, entre un 18 por ciento y un 23 por ciento del presupuesto público son destinados al pago de capital e intereses. Tanto para el FMI como para otros analistas “la deuda pública sigue una senda insostenible”.

    Desde un inicio, la adopción de Bitcoin en El Salvador fue objeto de fuertes críticas por parte del FMI y medios financieros. A su vez,  el hecho de que el uso de la criptomoneda nunca fuese popular entre los salvadoreños y que el mismo Bukele haya propuesto diversas justificaciones a largo de los años sobre sus objetivos y beneficios, ha dificultado un análisis que permita entender cuál era el fundamento último de este experimento. La negociación con el FMI posiblemente dio a Bukele una salida “elegante” a este enredo.

    Inicialmente la criptomoneda se presentó como una solución orientada hacia la inclusión financiera y los ‘no-bancarizados’, pero este proyecto tuvo serias ineficiencias. En particular, con la utilización y viabilidad del ecosistema digital Chivo, creado por el gobierno para el uso de Bitcoin como sistema financiero “alternativo”. Más adelante el énfasis se corrió hacia la necesidad de “modernización” basada en tecnologías digitales. Y más recientemente, en el contexto del apoyo político de Donald Trump al universo de las criptomonedas, el gobierno salvadoreño ha vuelto a justificar el uso de la criptomoneda como una “reserva estratégica”. 

    Antes de especular sobre el supuesto plan maestro que Bukele podría esconder detrás del proyecto Bitcoin, nos preguntamos: ¿qué intentaba solucionar este experimento en El Salvador? ¿Por qué fracasó? y ¿cómo se articula con la estrategia económica de su proyecto político? Argumentamos que la adopción de Bitcoin como moneda legal fue una adopción blanda desde sus inicios y la entendemos dentro de un proceso de «ensayo y error» que buscaba navegar los márgenes de acción condicionados por la economía política. Estos límites duros se reflejan tanto en el modelo de desarrollo de las últimas décadas como en el más reciente acuerdo con el FMI. El «modelo Bukele», admirado por autócratas del sur y bajo la mirada amigable de Trump desde el norte, no cambiará la posición que ocupa El Salvador en la economía global por más disruptivo que sea su discurso tecno-utopista. Si se detectan cambios, estos muestran matices en el modelo económico que indican la ampliación de fronteras hacia sus elementos especulativo-financieros y extractivos.

    El motor de las remesas

    Aun cuando en el exterior persiste la imagen de El Salvador como una república cafetalera, la agricultura ha desempeñado un rol menor en la economía por más de dos décadas. Por ejemplo, en 2024 el sector contribuyó solamente un cinco por ciento al PIB. Actualmente, los sectores predominantes en la economía salvadoreña son la industria manufacturera de maquilas (catorce por ciento), el comercio y la reparación de vehículos (trece por ciento) y las actividades financieras y de seguros (nueve por ciento). Ciertamente, la importancia del último sector se atribuye al influjo de remesas a gran escala. La limitada capacidad y desarrollo productivo sostienen altos niveles de informalidad y precariedad económica, lo cual hace relevantes a las remesas para el bienestar de la población local.

    En El Salvador, las remesas desempeñan un papel determinante en la economía: en 2024 representaron el 24 por ciento del PIB. Su importancia habla de una integración profunda al mercado laboral de Estados Unidos, de donde provienen el 98 por ciento del total de remesas. A su vez, El Salvador adoptó al dólar como moneda de curso legal en 2001. Esta dolarización de jure fue en su momento una decisión controvertida, que sin duda respondió a la intención de aprovechar al máximo el flujo de remesas a mayor escala que ya había dolarizado de facto la economía salvadoreña. De este modo, las remesas dolarizadas impulsan y sostienen el modelo económico existente, y a su vez, restringen el campo de la política monetaria debido a la posición del país dentro del sistema internacional.

    En otras palabras, es fundamental considerar que el experimento Bitcoin en El Salvador tiene un fuerte antecedente y sustento en la dolarización de 2001. Esta decisión redujo significativamente el costo de incorporar una nueva moneda en aquel entonces, dado que la política monetaria ya se encontraba limitada. En este contexto, el Bitcoin podría incluso interpretarse como una alternativa frente a las restricciones impuestas por el dólar estadounidense.2Boos, T., & Grigera, J. (2025). Two legal tenders, no currency. El Salvador’s bitcoin adoption between world money and international money. (<)em(>)Progress in Economic Geography(<)/em(>), (<)em(>)3(<)/em(>)(2), 100045. (<)a href='https://doi.org/10.1016/j.peg.2025.100045'(>)https://doi.org/10.1016/j.peg.2025.100045(<)/a(>)

    Adopción blanda

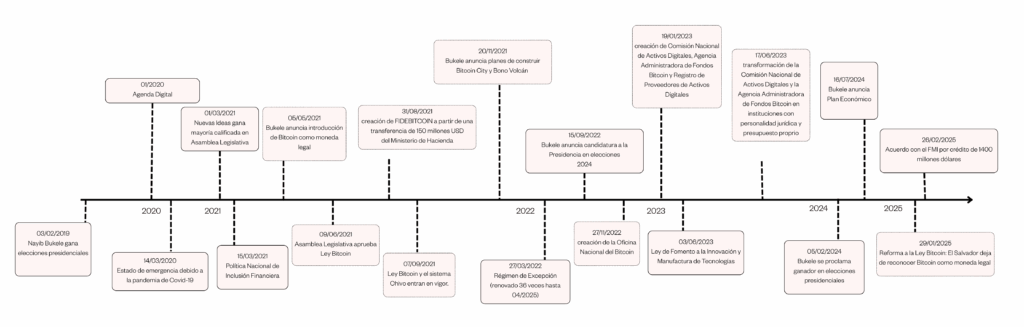
    Aunque su anuncio fue súbito, la adopción de Bitcoin encuentra sus antecedentes en la Agenda Digital de 2020. Un programa propuesto por Bukele para impulsar la transformación digital en el país y como una “salida de la situación que nos llevaba cada vez más hacia la pobreza, la exclusión y el poco desarrollo tecnológico”. Según su visión, esta transformación incluye la modernización y digitalización de la administración estatal, así como el incremento de la innovación y competitividad de la economía salvadoreña. Entre las medidas concretas a implementar, se encuentran el desarrollo de parques tecnológicos, la creación de fondos de capital de riesgo para facilitar la generación de nuevos emprendimientos basados en las tecnologías de la información y comunicaciones (TIC) y el desarrollo de un marco regulatorio para el Fintech que fortalezca los servicios financieros electrónicos, tal como la inclusión financiera. 

    Con la publicación de la Política Nacional de Inclusión Financiera en marzo de 2021, se dio prioridad a la ampliación del acceso a servicios financieros para personas con recursos limitados. Esta estrategia contempló la creación de productos innovadores, la digitalización de los servicios financieros, el fortalecimiento de la educación financiera, así como el financiamiento y empoderamiento de empresas salvadoreñas. De tal forma, la Agenda Digital proporcionó el marco estratégico para una iniciativa que convertiría a El Salvador en el “Singapur de América Latina”.

    Cronología de las políticas de Bitcoin impulsadas por Nayib Bukele

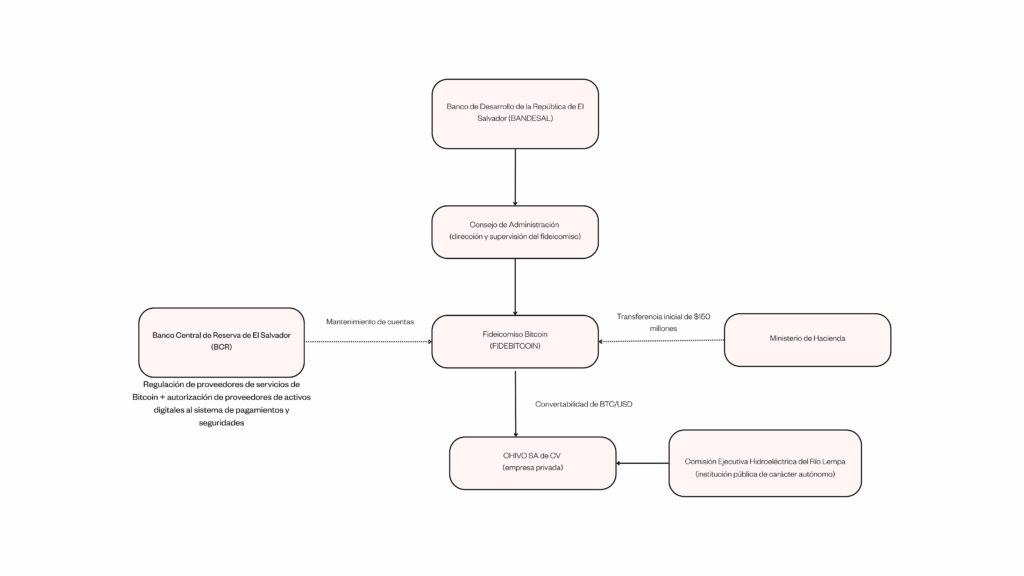
    En ese mismo año la Asamblea Legislativa, en la que el partido Nuevas Ideas que encabeza Bukele ya contaba con mayoría absoluta, dio luz al proyecto Bitcoin. Una transferencia inicial de 150 millones de dólares inauguró el FIDEBITCOIN, un fideicomiso que respalda la conversión de dólares-Bitcoin. Subvencionado por fondos públicos y facilitado por empresas privadas extranjeras, también se lanzó el sistema oficial Chivo,3Chivo, en El Salvador, es una expresión coloquial que refiere a algo “genial, bueno, positivo”. El sistema (<)em(>)Chivo(<)/em(>), lanzado en 2021 como parte del experimento Bitcoin en El Salvador, fue concebido como una herramienta clave para promover la inclusión financiera a través del uso de criptomonedas. el cual incluía una billetera digital y cajeros habilitados para operar con Bitcoin. Este sistema buscaba facilitar el acceso de la población al mundo de criptomonedas, prometiendo transacciones rápidas, baratas y sin complicaciones. Incluso, se ofreció una bonificación de treinta dólares a quienes descargaran la aplicación.

    A solo dos meses de su adopción en nombre de los no-bancarizados, Bukele anunció en el marco de la Conferencia Latinoamericana de Bitcoin y Blockchain (LABITCONF, por sus siglas en inglés) su intención de construir una Bitcoin City. Definida como una zona económica especial dedicada a la innovación en tecnologías informáticas y de comunicación (TIC), inversión directa extranjera y minería de Bitcoin con energía volcánica. También reveló la propuesta del Bono Volcán—un bono estatal respaldado por Bitcoin, que buscaba financiar el proyecto con atractivas tasas de interés.4Los Bonos Volcán se refieren a títulos de deuda emitidos por el Estado salvadoreño en formato digital respaldados por tecnología (<)em(>)blockchain(<)/em(>). Su nombre deriva del hecho de que estarían respaldados por la energía geotérmica generada por los volcanes del país, como el volcán Conchagua, donde se planeó la construcción de la llamada (<)em(>)Bitcoin City(<)/em(>). En noviembre de 2022, Bukele anunció en sus redes sociales que el gobierno compraría un Bitcoin al día, creando una reserva estatal tan gigante como volátil.5 El gobierno de El Salvador no ha divulgado datos oficiales sobre estas compras. En marzo de 2024, Bukele reveló la(<)a href='https://mempool.space/address/32ixEdVJWo3kmvJGMTZq5jAQVZZeuwnqzo'(>) dirección de blockchain(<)/a(>) donde supuestamente se guarda todo el Bitcoin del país. Según estas cuentas públicas de BTC, El Salvador tendría hoy en día alrededor de 6237 BTC. Esta cantidad difiere significativamente de la cantidad rastreada en base a los(<)a href='https://x.com/nayibbukele/status/1767323587071947195'(>) anuncios(<)/a(>) de compra de Bukele, donde se atribuyen otras fuentes de entrada de BTC, como la minería estatal. Sin embargo, es difícil determinar cuántos dólares se gastaron en la compra de Bitcoin, ya que los rastreadores estiman los precios medios de mercado del día o los tuits que mencionan el precio pagado.

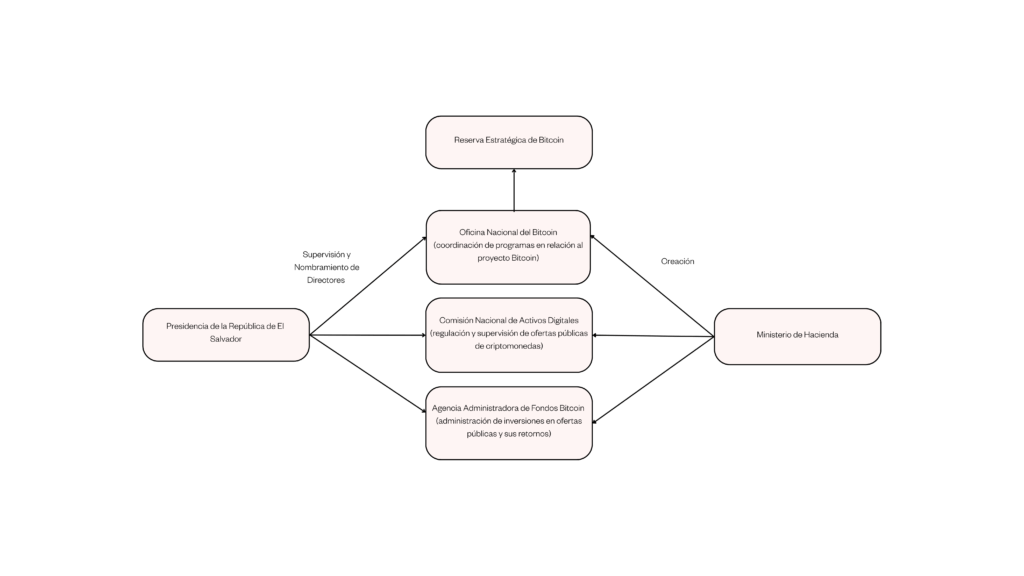
    La adopción de la criptomoneda vino acompañada de la creación de un nuevo marco institucional para administrar las nuevas herramientas financieras. Se creó la Oficina Nacional del Bitcoin—encabezada por los cripto-entusiastas estadounidenses Stacy Herbert y Max Keiser—; la Comisión Nacional de Activos Digitales (CNAD), responsable de la regulación y supervisión de ofertas públicas de criptomonedas; y la Agencia Administradora de Fondos Bitcoin (AAB), encargada de la administración de inversiones en ofertas públicas y sus retornos, como los Bonos Volcán. 

    Estas instituciones, dotadas de personalidad jurídica y un presupuesto propio, están bajo la supervisión de la Oficina presidencial, conformando así una estructura administrativa y financiera paralela dentro del propio Estado. Este marco institucional le otorga gran opacidad al proyecto Bitcoin, ya que el público no tiene acceso a información sobre las empresas que manejan el sistema Chivo, datos de los fondos y gastos, ni tampoco existen cifras oficiales sobre el uso de la criptomoneda.

    Instituciones del sistema Bitcoin en El Salvador 
    Relación entre el Banco Central de Reserva de El Salvador y el fidecomiso Bitcoin 

    En términos generales, las regulaciones para el sector de criptomonedas son imprecisas y garantizan beneficios fiscales. Un ejemplo de ello es la Ley de Fomento a la Innovación y Manufactura de Tecnologías (2023), que promete privilegios fiscales a industrias tecnológicas competitivas certificadas. Con respaldo institucional, el experimento Bitcoin de Bukele intentó crear un entorno atractivo para las inversiones y las empresas cripto.

    Al tratarse de una economía ya dolarizada, y dada la forma en que se adoptó el Bitcoin como moneda de curso legal, el riesgo sistémico fue relativamente bajo. El Bitcoin no buscaba reemplazar al dólar como moneda de curso legal sino convertirse en una divisa opcional. Desde el comienzo, el uso de Bitcoin en El Salvador fue voluntario—la Ley Bitcoin de 2021 aclaraba que las empresas que contarán con los medios podían aceptarlo. Por lo tanto, cuando la Asamblea Legislativa revocó el estatus de Bitcoin en 2025 como moneda de curso legal, las novedades legales se limitaron a dejar de aceptarlo para el pago de impuestos (que nadie pagaba en esta moneda por otra parte).

    Con excepción de los gastos del gobierno para iniciar e incentivar la política Bitcoin, todos los costos y riesgos relacionados con la renuncia de una moneda de curso legal propia, no eran aplicables. Según estimaciones, el gasto público ascendió a 329 millones de dólares, equivalente al 0.7 por ciento del PBI. Sin embargo, la falta de transparencia en los datos relativos a las empresas involucradas y la infraestructura de la criptomoneda genera sospechas de que los costos reales podrían haber superado significativamente las estimaciones. En todo caso, su “adopción blanda” en el contexto salvadoreño no supuso un riesgo sistémico para la economía nacional.

    La paradoja de Bitcoin 

    La moneda digital surge en 2008 a partir de una propuesta publicada bajo el pseudónimo de Satoshi Nakamoto en el whitepaper “Bitcoin: A Peer-to-Peer Electronic Cash System”. La propuesta fue concebida como una alternativa al sistema financiero que generó la crisis financiera de ese momento y apuntaba contra los rescates gubernamentales de las entidades bancarias y la política monetaria de los bancos centrales como parte fundamental del problema.

    En sus propios términos, el Bitcoin se entiende a sí mismo como un sistema monetario descentralizado, basado en la tecnología de registro distribuido o cadena de bloques (blockchain), en contraste con un sistema monetario basado en la fiabilidad de autoridades centralizadas (como el Estado o el Banco Central) y la intermediación por parte de bancos comerciales. Como sistema descentralizado, las transacciones son aprobadas mediante el mecanismo de “prueba de trabajo” (proof-of-work). Lo que significa que los participantes del sistema facilitan capacidad computacional para resolver funciones de cálculo y de este modo, confirmar las transacciones y encadenarlas en el registro de blockchain. Este trabajo de cómputo se retribuye con una cantidad de Bitcoin que se crea en este proceso, conocido como la “minería de Bitcoin”.6Para una crítica de esta analogía, ver Zac Zimmer, “Bitcoin and Potosí Silver: Historical Perspectives on Cryptocurrency,” (<)em(>)Technology and Culture (<)/em(>)58, no. 2 (2017): 307–34, https://doi.org/10.1353/tech.2017.0038

    En combinación con el suministro limitado por diseño de 21 millones de “monedas,” y la reducción progresiva del ritmo de su emisión, conocida como halving, el proceso de minería asegura, en teoría, la tendencia deflacionaria del valor del Bitcoin. De esta manera, según su propia estimación, el Bitcoin se desengancha de la política monetaria de los bancos centrales que imprimen dinero “a su antojo” y que causan irresponsablemente la inflación. Sin embargo, el experimento de Bitcoin en El Salvador reveló los límites de esta narrativa anti-sistema: para que sea efectivo como medio de intercambio global, la criptomoneda debe integrarse a infraestructuras existentes, lo que contradice su propia “ventaja comparativa”.7Nigel Dodd, “The Social Life of Bitcoin,” (<)em(>)Theory, Culture & Society (<)/em(>)35, no. 3 (2018): 35–56, https://doi.org/10.1177/0263276417746464. Al considerar la infraestructura que posibilita los flujos de remesas a gran escala, la paradoja Bitcoin revela como su “adopción blanda” le permitió a Bukele hacer un experimento de bajo riesgo.

    Las remesas privadas adoptan formas muy variadas, que incluyen desde bienes materiales o pago de servicios de telecomunicaciones, hasta valores monetarios directos. En El Salvador, las transferencias monetarias representan la mayor proporción de las remesas registradas (95 por ciento), pero las vías que toman son muy heterogéneas y los actores, servicios e infraestructuras involucrados son diversos y varían en la forma en que se imbrican en las distintas etapas de la transferencia. Se pueden distinguir tres etapas: 1) la de on-ramp (entrada), 2) transacción, y 3) off-ramp (salida). La fase de transacción, es decir el “flujo” de dinero del punto de envío hacia el punto de recepción, puede tomar formas distintas: por corresponsalía bancaria, por transporte físico de efectivo, o transacciones internas de Money Transfer Operators (MTO) como Western Union y el sistema Bitcoin a través de la tecnología blockchain.

    Si bien cabría esperar que las etapas on-ramp y off-ramp fueran gestionadas por bancos tradicionales, en El Salvador esta expectativa se ve limitada por el bajo nivel de bancarización. En 2021 solo un 35,9 por ciento de la población mayor de 15 años tenía una cuenta bancaria, y apenas el 27 por ciento de las remesas se canalizaban por la vía bancaria. Es aquí donde entran en juego  las empresas de remesas, las cuales ofrecen una variedad de servicios para facilitar la transferencia. Estas entidades solucionan a menudo la cuestión de on-ramp y off-ramp mediante sistemas de circuito cerrado (closed-loop) y contratos con agentes locales (farmacias, supermercados, etc.), las cuales proporcionan la infraestructura local, necesaria para la entrega de la transferencia en efectivo. Al facilitar un gran volumen de remesas, los MTOs se han insertado en un sector lucrativo de los servicios financieros tanto en El Salvador como en otras partes del mundo.

    En toda la región centroamericana más del 90 por ciento de las remesas se convierten en efectivo, reflejando la importancia del efectivo en la economía diaria. Con el sistema Chivo, que incluía la billetera digital, terminales de punto de venta, cajeros y la conversión gratuita de Bitcoin a dólares, el Gobierno salvadoreño intentó crear un “circuito cerrado” (closed-loop). La billetera digital Chivo permite realizar transferencias hacia otras billeteras y efectuar diversos pagos dentro del sistema, como el envío de remesas, transacciones comerciales o el pago de impuestos. No obstante, su infraestructura no aclara cómo se integran o se retiran las remesas del ecosistema Chivo.

    El mismo sistema para ser interoperable tiene que “enchufarse” en el sistema financiero existente. Aquí las opciones para insertar y retirar dinero del sistema Chivo se reducen a dos. La primera corresponde a los cajeros Chivo que se han instalado tanto en El Salvador como en Estados Unidos, en sitios como el Consulado de San Francisco o Chicago, así como en varios restaurantes. 

    Aunque en teoría esto posibilita el cambio de efectivo a Bitcoin, los cajeros son escasos (alrededor de 50 para todo el territorio estadounidense y unos 150 en El Salvador) y registran varios problemas técnicos—lo que significa que a menudo estos cajeros no son utilizables—. La segunda opción son las transferencias digitales, lo que requiere una cuenta bancaria. Así, para los “no bancarizados” el problema se vuelve circular. 

    Por su parte, los bancos se han mostrado reacios a interoperar con el sistema Chivo. Por un lado, el presidente dispuso que los bancos que prestan servicios de intercambio con la billetera digital ofrecida por el Estado debían garantizar que no se le cobre comisión al usuario (Decreto Ejecutivo n.º 27, artículo 7). Por otro lado, los bancos aludieron a dificultades para cumplir con las normas internacionales del Grupo de Acción Financiera Internacional (GAFI). Entre ellos, la falta de claridad para su implementación dentro del sistema Chivo, lo que constituía un riesgo para el conjunto de las operaciones de la institución. La falta de transparencia y confianza, tanto como la falta de funcionalidad del sistema, resulta en un uso promedio muy bajo: apenas el uno por ciento de las remesas fueron operadas por servicios cripto.

    La sumisión a regulaciones internacionales como anti-money-laundering y countering the financing of terrorism (AML/CFT) y know-your-customer, también entra en conflicto con la propia visión del sector cripto. La multitud de instituciones y empresas involucradas en el ecosistema Chivo rompe con el mito de “peer-to-peer” o sistema de pares y la autonomía ficticia del Bitcoin. Mientras tanto,  los costos de transferencia de remesas no desaparecen, sino que son transferidos, en última instancia, al Estado, lo cual resulta evidente cuando se consideran aspectos como la provisión de billeteras digitales, la instalación de los cajeros y el proceso de conversión e intercambio de Bitcoin a dólares.

    Frentes de fracaso

    A pesar de las magnánimas promesas tecno-solucionistas–entre ellas “generar oportunidades de empleo, promover una verdadera inclusión financiera y generar dinamismo económico”–,  los resultados de la adopción de Bitcoin han sido limitados en todos los frentes, como se ha señalado en varios estudios e investigaciones independientes.

    Sin embargo, esto no ha limitado la repetición sistemática de la misma justificación: las nuevas tecnologías digitales proveerán servicios financieros a quienes carecen de acceso a ellos–que en el caso de El Salvador no son pocos–. La política nacional de El Salvador está inscrita dentro del paradigma global de inclusión financiera como medida de reducción de pobreza que, paradójicamente, las agencias de desarrollo promueven desde la crisis financiera de 2008. No obstante, solo alrededor de un tercio de la población adulta posee una cuenta bancaria, cifra que se reduce al 23 por ciento entre el 40 por ciento más pobre. 

    En este contexto, la adopción de Bitcoin como moneda de curso legal no ha generado cambios significativos en los niveles de bancarización. Los escasos datos disponibles muestran que el uso de Chivo y otras billeteras cripto es mínimo y aquellos que lo utilizan tienden a estar ya bancarizados, ser jóvenes, escolarizados y de género masculino. Tras el pico inicial de uso durante los meses posteriores al lanzamiento de Chivo, menos del diez por ciento continuó utilizando la aplicación después de haber retirado el bono de treinta dólares. En el ámbito empresarial, la adopción de Bitcoin como medio de pago se ha concentrado principalmente en las grandes empresas internacionales, equivalente al veinte por ciento del total de las empresas en el país, excluyendo el sector informal. 

    En El Salvador, la promesa de la inclusión financiera está estrechamente vinculada a la esperanza de reducir los costos asociados al envío de remesas privadas. Como se ha mencionado, las remesas desempeñan un papel determinante en la economía salvadoreña, representando al 24 por ciento del PBI en 2024. A pesar de que los costos para facilitar remesas a El Salvador son bajos, en comparación regional y en parte debido a la dolarización, éstas aún representan hasta un nueve por ciento del monto enviado. Aunque dentro del sistema Chivo el envío en teoría debería ser gratuito, ya que el Estado subvenciona la transferencia, los datos disponibles no muestran un volumen relevante de remesas que hubiesen pasado por billeteras digitales entre 2021 y 2025. Al analizar los montos enviados por agentes liquidadores, se evidencia que el envío de fondos a través de billeteras cripto no contribuye de manera significativa al incremento gradual de remesas durante los últimos años.

    La mayor parte de estos fondos (alrededor del 56 por ciento del volumen total en 2024) es liquidada por agentes remesadoras (como Western Union), seguido por el sector bancario (cerca del 37 por ciento del volumen total en 2024). El volumen enviado por billeteras cripto alcanzó su punto máximo en 2021 y 2022, representando aproximadamente el 1,7 por ciento del volumen total. Desde entonces se ha visto un receso: representó únicamente el uno por ciento del total de las remesas enviadas en 2024.En cuanto a su función como parte de una estrategia de transformación digital que atraería inversiones extranjeras del sector tecnológico, más allá de anuncios espectaculares y fotos con empresarios, no hay evidencia de que las inversiones extranjeras directas en este sector hayan experimentado un aumento significativo. Si bien entre 2019 y 2024 se registra un incremento en el volumen de IED,  los volúmenes anuales y por sector han experimentado fluctuaciones. Los sectores que han recibido los mayores incrementos de inversiones son el de comercio, las actividades financieras y de seguros. Las inversiones provienen sobre todo de las regiones centro y norteamericanas (Costa Rica, Panamá, Guatemala, México y Estados Unidos), así como de España.8Los datos existentes no permiten extraer conclusiones definitivas sobre los efectos concretos de la medida y deben ser interpretados en el contexto de la retracción y la vuelta de inversiones debido a la pandemia de la Covid19.

    Si la adopción de Bitcoin supuso una apuesta para explorar alternativas a los mecanismos de financiación tradicionales en un contexto desfavorable para el Gobierno en su momento, cuatro años después es evidente que la posición del Salvador no se ha modificado. 

    El FMI se había opuesto a la conversión del Bitcoin en moneda de curso legal desde sus inicios. La reacción de los mercados fue la misma: rechazaron la medida, lo que complicó aún más el acceso a créditos internacionales, ya que bajaron la calificación crediticia del país. Mientras que un swap de deuda de 2021 con China le dio un respiro temporal al gobierno, la situación se agravó tanto que Bukele finalmente cedió a finales de 2024 para destrabar las negociaciones con el FMI y posibilitar el desembolso de 1,4 mil millones de dólares. El posterior informe de 2023, que el gobierno de Bukele todavía había vetado, confirma que la política de Bitcoin fue una de las causas de fricción entre ambos.

    El acuerdo entre el FMI y El Salvador tiene una vigencia de cuarenta meses, e incluye además desembolsos de 3,5 mil millones por organismos internacionales como el Banco Mundial y el Banco Interamericano de Desarrollos. Entre las condiciones del acuerdo figura el retiro de la participación estatal en criptomonedas—es decir, el fin del sistema Chivo—, así como la exigencia de transparencia en las operaciones del sector. Por lo tanto, el Bitcoin ya no tendrá el estatus de moneda de curso legal (aunque se mantiene su uso voluntario) y debería concluir con la compra estatal de Bitcoin.9La Oficina Nacional de Bitcoin está (<)a href='https://x.com/bitcoinofficesv/status/1933574580867854782'(>)publicando(<)/a(>) que El Salvador todavía sigue comprando Bitcoin por la cuenta estatal. Debido a la falta de transparencia, no se puede evaluar el estado de cumplimiento. El acuerdo puede que haya beneficiado al gobierno doblemente: por un lado le dio acceso a créditos internacionales—no solamente del FMI, sino de un amplio mercado de crédito—. Por otro lado, otorgó una salida “elegante” (en tanto que puede presentarse como víctima) del fallido experimento de Bitcoin.

    ¿Qué queda entonces del proyecto en El Salvador? Buena parte de la literatura sobre el proyecto Bitcoin salvadoreño se ha centrado en aspectos generales de la criptomoneda, efectuando una crítica genérica a sus deficiencias, como su falta de idoneidad intrínseca como unidad de cuenta, medio de intercambio y volatilidad como reserva de valor. Sin embargo, la experiencia empírica de El Salvador ofrece una lección general que parece contraponerse a esta perspectiva.

    Lejos de establecer sistemas autónomos e independientes creados desde cero, estos sistemas de finanzas digitales forzosamente se insertan en jerarquías (globales) existentes. Es decir, aunque puedan intentar construir capas, subsistemas o apéndices nuevos sobre (o conectados a) infraestructuras o instituciones existentes, estos no escapan de los legados que estos conllevan.10Beaumier, Guillaume/Kalomeni, Kevin (2022): Ruling through technology: politicizing (<)em(>)blockchain (<)/em(>)services. In: (<)em(>)Review of International Political Economy(<)/em(>), Routledge, 29 (6), 2135–2158;Bernards, Nick/Campbell-Verduyn, Malcolm (2019): Understanding technological change in global finance through infrastructures. In: (<)em(>)Review of International Political Economy(<)/em(>), Routledge, 26 (5), 773–789; Westermeier, Carola/Campbell-Verduyn, Malcolm/Brandl, Barbara (Hrsg.) (2025): The Cambridge Global Handbook of Financial Infrastructure. Cambridge: Cambridge University Press. En términos económicos, esta jerarquía se manifiesta en el carácter dependiente y dolarizado de la economía salvadoreña, marcada por un alto nivel de endeudamiento y dependencia de Estados Unidos y de remesas privadas. El fracaso del experimento de Bitcoin como moneda de curso legal debe interpretarse como la manifestación de estos “límites duros”.

    Contornos económicos del modelo Bukele

    En América Latina, así como también en otras partes del mundo, se hace referencia al concepto del “modelo Bukele” en relación con su política de mano dura. Aunque en términos generales este se inscribe en el surgimiento de la nueva derecha global, se ha dedicado poca atención a destacar relación entre autoritarismo y sus intervenciones en términos de desarrollo económico del país. Es decir, ¿es posible identificar un modelo económico que sustente el proyecto político de Bukele?Aunque es temprano para aventurar una carac­terización definitiva, sí es posible identificar rasgos preliminares de este modelo. En primer término hay una profundización de la dependencia financiera, es decir que sigue siendo sostenido en gran medida por las remesas que representan una forma de sustituto de las concesiones materiales de un desarrollo interno. En este contexto, el proyecto de Bukele intenta profundizar y explorar nuevas fronteras para el avance del capital sobre tierras y recursos naturales, de los que esperan beneficiarse las (nuevas) élites locales e internacionales en torno al presidente y su familia.11Gutiérrez, J. (2023). Real estate oligarchs: elites and the urbanization of the land question in El Salvador. (<)em(>)The Journal of Peasant Studies(<)/em(>), (<)em(>)51(<)/em(>)(2), 489–511. (<)a href='https://doi-org.uaccess.univie.ac.at/10.1080/03066150.2023.2252758'(>)https://doi-org.uaccess.univie.ac.at/10.1080/03066150.2023.2252758(<)/a(>); Wolf, S. (2024) ‘El Salvador under Nayib Bukele: The Turn to Electoral Authoritarianism’, (<)em(>)Revista de ciencia política (Santiago)(<)/em(>) (Aug. 2024). Available at: (<)a href='https://doi.org/10.4067/s0718-090x2024005000122'(>)https://doi.org/10.4067/s0718-090×2024005000122(<)/a(>); Meijering, T. and Rosales, A. (2025) ‘Bitcoin as Tool for Financial Inclusion in El Salvador: The Perils of Authoritarian Governance’, (<)em(>)Journal of Politics in Latin America(<)/em(>), p. 1866802X251316902. Available at: (<)a href='https://doi.org/10.1177/1866802X251316902'(>)https://doi.org/10.1177/1866802X251316902(<)/a(>).

    El agotamiento del modelo agrario-exportador y el legado de los conflictos armados, en particular las brutales campañas de contrainsurgencia, subyacen tras el limitado desarrollo productivo que explica altos niveles de informalidad y precariedad económica. Desde los ‘90 las condicionalidades de los créditos internacionales y el compromiso de las elites locales han confluido en programas de ajuste estructural que reiteraron el mantra de la liberalización de mercados, privatizaciones y el rol del sector financiero privado como única alternativa. La deuda externa y la exportación de mano de obra como fuente de un cuarto de los ingresos del pais via remesas señalan el carácter fuertemente dependiente de la economía salvadoreña.

    Se estima que alrededor de dos millones de beneficiarios, lo que equivale a un tercio de la población, experimentan un alivio en su situación económica por las remesas. Este sustento es crucial para una economía que carece de la capacidad necesaria para satisfacer las necesidades de su población debido a un déficit en su desarrollo productivo, o dicho de otra manera: que no posee capacidad auto-reproductiva. Las remesas así funcionan como mecanismo de subvenciones privadas (desde los bolsillos de la diáspora salvadoreña) a las concesiones materiales necesarias para mantener la cohesión social (y con eso estabilidad política) en el país. Eso viene aún más claro considerando que para el 30 por ciento de los receptores las remesas representan el ingreso principal, y que más del 90 por ciento de las remesas se destinan al sustento diario y al consumo.

    Como ya hemos señalado la infraestructura que gestiona estos flujos masivos de remesas está compuesta por una red compleja que se entrelaza con el sistema financiero, MTOs transnacionales y agentes remesadoras locales. Este entramando constituye un componente crucial para comprender la relevancia de los servicios financieros en la economía salvadoreña. La operación de remesas representa un ámbito atractivo para el sector financiero, no solo por su capacidad directa para manejar los flujos, sino también por proveer una base para proporcionar otros servicios financieros, como por ejemplo créditos privados. Así también el mercado interno de consumo aprovecha del influjo masivo de remesas.

    Esta lógica subyacente a la economía salvadoreña no ha cambiado bajo Bukele y no hay indicios que sugieran que su proyecto político conllevaría cambios estructurales en este patrón, ni que el mismo esté en crisis. Las políticas del modelo Bukele apuntan más bien a una profundización de este patrón de desarrollo dependiente, con ajustes tendientes a buscar nuevas fuentes de financimiento.

    Nuevas fronteras 

    Aunque en julio de 2024 Bukele presentó el llamado ‘Plan Económico’ como la piedra angular de su segundo mandato, un análisis más detallado revela la falta de propuestas concretas que expliquen cómo pretende romper con la trayectoria histórica del país, tal como lo promete. De las seis fases anunciadas, solo tres han trascendido públicamente, y en ellas se alude de manera vaga a los sectores de alimentación, tecnología y logística. Además, sigue sin esclarecerse cómo se llevará a cabo la construcción de parques industriales e infraestructuras destinadas a impulsar el sector de tecnologías de la información y la comunicación (TIC).

    Lo que ofrece algunas pistas es el presupuesto estatal para el año 2025. Ya antes del ajuste fiscal acordado con el FMI del 3,5 por ciento para los próximos tres años, se preveía reducir el presupuesto por un diez por ciento, lo que implica un recorte de recursos en catorce de los dieciséis ministerios. Las únicas dos excepciones que cuentan incluso con aumentos son el presupuesto destinado a las fuerzas armadas y la oficina de la Presidencia de la República—explícitamente la oficina de prensa y la secretaría de comunicaciones—. Caben pocas dudas de que la coerción y la propaganda seguirán siendo elementos clave en el modelo Bukele.

    Contrario a los anuncios públicos, las previsiones no contemplan grandes inversiones en “lo digital” ni en las infraestructuras necesarias. A pesar de algunas inversiones del sector tecnológico (acuerdos con Google y Rumble), actualmente el sector digital no desempeña ningún rol significativo en la economía. La tecno-utopía, en suma, no es más que una promesa carente de dirección estratégica.

    Mientras se anuncian grandes cambios en el escenario político, se profundiza y despliega el modelo existente hacia nuevas áreas. Aunque la famosa Bitcoin City no está en marcha y los Bonos Volcán no fueron promulgados, es importante señalar que estos son más un reflejo de los procesos en curso que de las tecnoutopías que evocan. La especulación de tierras—y con ella el auge del sector inmobiliario—encuentra condiciones favorables, especialmente a partir de proyectos de ‘desarrollo’ a gran escala. Por ejemplo, en la Playa El Zonte, conocida también como Bitcoin Beach, los precios por metro cuadrado desde el anuncio de la Ley Bitcoin crecieron más de 130 por ciento, como consecuencia de proyectos inmobiliarios de lujo.

    Entre La Unión y Conchagua, cientos de hogares fueron desplazados para dar paso a la construcción del nuevo aeropuerto del Pacífico y facilitar el acceso al “crypto hub” Bitcoin City. Los precios de la tierra incrementaron hasta un tres mil por ciento, una tendencia que ya ha sido evidente en la región  en los últimos 20 años. Así, estos procesos implican los consabidos procesos de capitalización de tierra: expulsión y desalojo de la población local, en beneficio de pocas manos—en este caso una clase dominante altamente insular aliada con capitales transnacionales de cripto—.

    El ecosistema regulatorio cripto-friendly habilita al sector FinTech a profundizar su clásico modelo de negocios: acumulación y especulación financiera. Los márgenes legales y las excepciones tributarias son múltiples y la base por la “inclusión financiera” es amplia en El Salvador. A la falta de transparencia del sistema nacional de Bitcoin, se agregan las oscuras ganancias de las empresas privadas que operaron el sistema Chivo y las operaciones de las instituciones paralelas. Así como el mercado cripto que se beneficia de las reservas monumentales de Bitcoin, ahora inseguras en su destino.12La falta de datos limita estimaciones exactas en este ámbito, pero queda claro que por medio del sistema (<)em(>)Chivo (<)/em(>)grandes sumas de dinero público va a manos privadas. Estimaciones sobre los costos por instalar el sistema (<)em(>)Chivo (<)/em(>)alcanzan cerca de 330 millones dólares, o 0,7 por ciento del PIB, sin los costos corrientes de las transacciones por la red Bitcoin o Lightning, ni los costos del mantenimiento de la infraestructura. De las empresas que operan el sistema Chivo, solo algunos han confirmado la colaboración con el Estado salvadoreño: Alphapoint Corporations (Chivo app), River Financial (Lightning), Athena Bitcoin (cajeros), NETKI (KYC/AML, validación de registros), Genesis Coin (conexión cajeros-Lightning). Según la Oficina Nacional de Bitcoin, en 11/07/2025 la reserva de Bitcoin llegó a  (<)a href='https://www.criptonoticias.com/comunidad/adopcion/elsalvador-bitcoin-700-millones-dolares/'(>)6234 monedas(<)/a(>) lo que en este día equivale a más de 700 millones de  dólares.

    Además de su estrategia de valorización financiera mediante mecanismos modernos como el uso del Bitcoin, el gobierno de Nayib Bukele parece estar apostando también por la explotación tradicional de recursos naturales. Así se demuestra en el norte de El Salvador, en donde las tierras alcanzan un valor cercano a los tres mil millones de dólares en metales y minerales. La presión sobre la tierra y los recursos, que son fundamentales para la población local, ha ido en aumento. La aprobación de la nueva Ley de Minería Metálica a finales del año pasado, que derogó la histórica prohibición de 2017, evidencia el renovado impulso del gobierno hacia la minería metálica.

    Estas instancias permiten intuir quiénes se benefician con el “modelo Bukele”. Desde la década de 1990 las élites han estado marcadas por su carácter transnacional y su impulso hacia los sectores de comercio y servicios. Aunque, como señalamos, en términos estructurales los patrones de desarrollo económico muestran grandes continuidades, la llegada de Bukele al poder introdujo algunos matices, reforzando los elementos especulativos y clientelistas. Por un lado, la familia Bukele y personas con vínculos personales han ganado influencia política y logrado ensanchar sus posesiones.  

    Desde el 2019, y según la información disponible, su entorno personal ha multiplicado su terreno por doce veces, comprando propiedades en valor de 1,4 mil dólares. Por otro lado, la nueva alianza cripto introduce nuevas élites. Por ejemplo, en la junta directiva de la empresa Chivo (la que era apuntada directamente por la presidencia), se compuso por personas cercanas a Bukele. De modo similar, en la Oficina Nacional de Bitcoin (ONBTC) se encuentran nombres conocidos como el de Stacy Herbert y Max Keiser. O en Bitcoin Beach nombres como el de Mike Peterson y Roman Martínez Centeno. El nexo en todos los casos es el mismo: especulación en tierras e inmuebles, y buenas relaciones con la Oficina de la Presidencia de la República.

    La adopción del Bitcoin como moneda legal ha despertado, sin duda, la atención mundial sobre El Salvador y su presidente, Nayib Bukele. El proyecto llegó con muchas promesas pero cumplió con pocas. La aprobación y revocación de su estatus como moneda de curso legal, en el marco de los reducidos márgenes de acción de una economía dependiente muestra que el ensayo no pasó de un experimento sin mayor impacto. El Salvador mostró que aunque pretenda lo contrario, el Bitcoin no funciona como una esfera financiera autónoma, sino que en última instancia, debe integrarse en las infraestructuras y jerarquías existentes.

    Adicionalmente, el reciente acuerdo con el presidente Donald Trump sobre la “recepción” de personas (ilegalmente) expulsadas desde Estados Unidos en el Centro de Confinamiento del Terrorismo (CECOT) puede interpretarse como un acto de diplomacia autoritaria que confirma cómo el modelo Bukele en última instancia se sostiene por la promesa de seguridad, en detrimento de la democracia y los derechos humanos. 

    Esta política se inscribe en la construcción de estructuras paralelas de poder marcadas por la confianza en las fuerzas armadas y el círculo personalista del presidente. En este sentido, el proyecto Bitcoin no es una excepción, pero confirma la regla: a pesar de reiterar su transparencia, representa fondos de manejo presidencial sin control público, con gran influencia de los sectores privados, como lo representan las nuevas elites.

  3. Nuevas relaciones triangulares

    Comentarios desactivados en Nuevas relaciones triangulares

    En medio de una compleja e impredecible “guerra arancelaria” global impulsada desde la Casa Blanca, que alcanza particulares proporciones entre Estados Unidos y China, el equipo de economía de la presidenta de México, Claudia Sheinbaum, reveló en el mes de septiembre el contenido de un proyecto de decreto que establece más de 1,400 nuevas fracciones arancelarias de hasta 50 por ciento en las compras provenientes de China. Estas medidas expresan la fuerte presión por parte de la segunda presidencia de Donald Trump sobre México, orientadas a la confrontación con China a través de medidas concretas, y ante la amenaza latente de ser excluido del mercado estadounidense y de cara a las próximas negociaciones del Tratado de Libre Comercio México-Estados Unidos-Canadá (T-MEC). 

    Las recientes acciones adoptadas por los Estados Unidos representan una forma de security-shoring, que se ha convertido en una herramienta central para subordinar las relaciones con China y terceros países a su seguridad nacional, ante una creciente exigencia de exclusividad hacia terceras regiones y países. 1 Esta estrategia se basa en tres pilares definidos por la administración Biden: inversión en sectores estratégicos; alineamiento con países aliados; competencia con China en áreas tecnológicas como semiconductores, inteligencia artificial y tecnologías cuántica. Ver Enrique Dussel Peters, “Security-shoring y la nueva relación económica triangular China-Estados Unidos-México,” (<)em(>)Revista de Economía Mexicana. Anuario UNAM(<)/em(>), núm. 9 (2024: 163): 157–188 y Enrique Dussel Peters, (<)em(>)Latin America, China and Great Power Competition. New Triangular Relationships(<)/em(>).  (Boulder, CO: Lynne Rienner Publishers, 2005). Ante la abierta confrontación entre Estados Unidos y China al menos desde 2017-2018, terceros países como México se enfrentan al reto de lograr relaciones pragmáticas tanto con Estados Unidos como con China bajo el concepto de “nuevas relaciones triangulares”.

    La creciente confrontación entre las dos principales economías globales, sin embargo, hacen altamente compleja esta “nueva relación triangular”. La profunda relación entre México y Estados Unidos a nivel histórico, geográfico y económico, diferente a la gran mayoría de los países, incluso en América Latina y el Caribe (ALC), así como la reciente presencia masiva de China en el país, hacen particularmente sensible la posición mexicana. Pero un análisis sobre las nuevas relaciones triangulares también implica reconocer el proceso de globalización con características chinas, impulsado desde el año 2013, cuya prioridad se concentra en construir una interconectividad global a través de proyectos de infraestructura–como la Iniciativa de la Franja y la Ruta–y el establecimiento de nuevas instituciones para promover su visión, en lugar de la liberalización comercial y de capitales. 2 China busca ofrecer tecnología, financiamiento, empresas, proveeduría, construcción, fuerza de trabajo y múltiples servicios vinculados a estos proyectos de infraestructura –de puertos a carreteras, hidroeléctricas, conexión internet– a los países interesados en adherirse e integrarse a esta propuesta de cooperación. La propuesta no solo incluye una mayor interconectividad, sino que favorece una intensificación del comercio, la inversión y el financiamiento. Además, apunta a acrecentar los vínculos sociales, políticos y económicos que exceden el ámbito comercial. Enrique Dussel Peters, “Una globalización con características chinas,” (<)em(>)Nueva Sociedad(<)/em(>), febrero de 2018, https://nuso.org/articulo/una-globalizacion-con-caracteristicas-chinas/

    La actual competencia sistémica entre Estados Unidos y China no sólo se lleva a cabo desde la perspectiva de la guerra comercial, sino también desde dimensiones estratégicas como la cultura, la academia, el turismo, la tecnología, proyectos de infraestructura, etc.

    México requiere considerar una estrategia de comercio exterior que reconozca su posición estructural en la actual relación triangular con Estados Unidos y China, y que defina una agenda general y específica frente a ambos países. La ausencia de una política clara en este ámbito podría generar impactos negativos sobre las empresas especializadas en comercio exterior, particularmente aquellas de origen extranjero y, en especial, las estadounidenses establecidas en territorio mexicano.

    Estrategia de desarrollo y comercio exterior de México

    Existe un amplio análisis sobre la socioeconomía mexicana desde finales de los 1980s con una perspectiva macro, meso, micro y territorial. 3 Enrique de la Garza, “Nota crítica. El regulacionismo en México”, Estudios Sociológicos VII, no. 19 (1989): 139–157. Enrique Dussel Peters, (<)em(>)Polarizing Mexico. The Impact of Liberalization Strategy(<)/em(>) (Boulder, CO: Lynne Rienner Publishers, 2000). Gary Gereffi, Nearshoring en México. Opciones diversas para el escalamiento industrial (México: CEPAL, 2025). Juan Carlos Moreno-Brid y Jaime Ros, (<)em(>)Development and Growth in the Mexican Economy. A Historical Perspective(<)/em(>) (Oxford: Oxford University Press, 2009). Si bien la rápida y profunda estrategia de la industrialización orientada hacia las exportaciones (IOE) implementada por Salinas de Gortari desde 1988 generó importantes efectos en el control de la inflación, del déficit fiscal y, particularmente en un incremento significativo de su comercio exterior (como se verá abajo a detalle), en otros rubros su desempeño fue decepcionante hasta 2018. El crecimiento del PIB fue muy reducido con respecto al dinamismo histórico, las tasas de inversión con respecto al PIB no aumentaron y los salarios mínimos reales fueron reducidos en comparación con los inicios de la década de los ochenta del siglo XX. Múltiples promesas de la IOE no se realizaron hasta 2018. 4 Para un análisis estadístico de un grupo de variables sobre México en las últimas décadas, véase: Comisión Económica para América Latina y el Caribe (CEPAL), (<)em(>)América Latina y el Caribe ante las trampas del desarrollo: transformaciones indispensables y cómo gestionarlas(<)/em(>) (Santiago de Chile: CEPAL, 2024).

    Desde una perspectiva de organización industrial, México se caracterizó desde la década de 1960 y hasta 2018 por una profunda y generalizada polarización socioeconómica (a nivel de empresas, sectores y territorios) con base en una orientación exportadora de un grupo muy reducido de empresas extranjeras y mexicanas con mínimos encadenamientos hacia adelante y hacia atrás. Los históricos incentivos a las exportaciones—como la exención de aranceles, del impuesto sobre la renta (ISR) y del impuesto al valor agregado (IVA)—se convirtieron en desincentivos con el paso del tiempo. Es decir, se crearon masivos incentivos para importar (partes y componentes) y permitir exportar. 

    A diferencia de lo ocurrido en varios países asiáticos, en México estos mecanismos no lograron integrar a las empresas exportadoras al aparato productivo nacional desde mediados del siglo XX, lo que evidencia una falta de “endogeneidad territorial”. 5 Enrique Dussel Peters, Polarizing Mexico. The Impact of Liberalization Strategy (Boulder, CO: Lynne Rienner Publishers, 2000). Como resultado, y hasta 2025, los procesos de exportación en México se especializan en procesos y productos de bajo valor agregado, principalmente bajo el concepto de “importaciones temporales para su exportación”. 6 La orientación exportadora de México requiere de masivas importaciones de partes y componentes. Este es el caso incluso de la cadena global de valor autopartes-automotriz (CGVAA), la más emblemática de México. El Instituto Nacional de Estadística Geografía e Información (2023) publicó en 2022 que el (<)a href='https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2024/VAEMG/VAEMG2023.pdf'(>)Valor Agregado de Exportación de la Manufactura Global (VAEMG)(<)/a(>): a. cuenta con 2.4 millones de empleos (o apenas el 4 por ciento de la población económicamente activa) y la CGVAA con el 24.09 por ciento; el segmento automotriz apenas representa el 4.71 por ciento y el de autopartes 19.39 por ciento en 2021, b. el VAEMG de la CGVAA es superior a la manufactura, pero particularmente en su segmento automotriz, del 39.76 por ciento en 2021 (y de 33.48 por ciento en 2003); para su principal proveedor, el segmento de autopartes, el coeficiente fue de apenas 17.14 por ciento en 2021 (y de 10.26 por ciento en 2003). Hasta 2018, la diferencia entre aumentos de productividad y de salarios reales (la “ecuación fordista”) se ha ensanchado y esta brecha produce generalizadas tensiones y problemas de estabilidad en todas las escalas.

    La economía mexicana enfrenta múltiples problemáticas estructurales, entre ellas: el bajo crecimiento, una limitada capacidad fiscal—especialmente en la generación de ingresos—, niveles ínfimos de inversión en ciencia y tecnología, una débil estructura de proveeduría nacional para las exportaciones, y salarios reales reducidos. Estas condiciones son comprensibles si se considera la organización industrial del país, en la cual los procesos y productos manufacturados dependen en gran medida de la importación de partes y componentes. La “nueva relación triangular” de México en el siglo XXI implica considerar diversas dimensiones. 7 Ver Enrique Dussel Peters, (<)em(>)Latin America, China, and Great Power Competition(<)/em(>) (Boulder, CO: Lynne Rienner Publishers, 2025).

    La propuesta de un “proceso de globalización con características chinas” desde el año 2013 se ha basado en la interconectividad y en proyectos de infraestructura como eje central de su cooperación internacional. A diferencia del proceso de globalización derivado de los Acuerdos de Bretton Woods después de la Segunda Guerra Mundial—fundamentado en la liberalización de capitales y bienes y servicios, beneficiando particularmente al 1 por ciento/10 por ciento de la población y liderado por Estados Unidos, la Unión Europea y Japón—8  Dani Rodrik, The Globalization Paradox: Democracy and the Future of the World Economy (Nueva York: W. W. Norton, 2011). Joseph Stiglitz, (<)em(>)Globalization and Its Discontents(<)/em(>) (Nueva York: W. W. Norton, 2016) . La propuesta china busca concentrarse en la mejoría de la calidad de vida del “Sur global”. Para lo cual impulsa proyectos de infraestructura que beneficien al restante 99/90 por ciento de la población global, también resultado de su propia experiencia en las últimas décadas. Desde esta perspectiva, la propuesta de globalización china es una directa y explícita alternativa al proyecto global liderado por Estados Unidos y sienta las bases para su actual confrontación.

    La competencia sistémica9Estados Unidos reconoció por primera vez a su relación con China como una “competencia entre grandes potencias” ((<)em(>)great power competition(<)/em(>)) (NSS 2017:27). Desde entonces las administraciones de Trump, Biden y la segunda presidencia de Trump en 2025 -también con base en crecientes percepciones negativas de la población estadounidense hacia China (Pew 2025)- han permitido profundizar una generalizada confrontación con China y respectivas respuestas por parte del sector público chino. entre Estados Unidos y China—explícita desde la segunda década del siglo XXI con sistemas políticos y económicos contrastantes—se refiere a la posibilidad histórica de que terceros países y regiones entablen relaciones socioeconómicas estratégicas. El concepto de “nuevas relaciones triangulares” permite un análisis histórico para comprender los matices de la competencia sistémica entre las dos principales economías del mundo en la actualidad. No se trata únicamente de una “guerra comercial” 10 Chad P. Bown, (<)em(>)US-China Trade War Tariffs: An Up-to-Date Chart(<)/em(>) (Washington, D.C.: Peterson Institute for International Economics, 2025). como suele simplificarse en el discurso público, sino de una disputa mucho más profunda y estructural. Además, el concepto subraya que para terceros países y regiones—como América Latina y el Caribe, y en particular México—los desafíos socioeconómicos presentes y futuros estarán determinados por su relación simultánea con ambas potencias. En este contexto, prescindir de una u otra no es una opción viable en la actualidad.

    El concepto de “nuevas relaciones triangulares” busca distanciarse de debates actuales sobre la (nueva) Guerra Fría. 11 Daniel Green, “The New Cold War with China”, (<)em(>)The Daily Signal(<)/em(>), 25 de mayo de 2025; Jisi Wang, “America and China Are Not Yet in a Cold War”, (<)em(>)Foreign Affairs(<)/em(>), 23 de Novembre, 2023. Más allá de la carrera espacial, en materia de tecnología militar y nuclear entre Estados Unidos y la URSS, la competencia sistémica actual entre Estados Unidos y China es incomparable. Con un presupuesto en Ciencia y Tecnología cercano al 2.5 por ciento de su PIB en la actualidad, y en un monto absoluto comparable al de Estados Unidos, la Comisión Económica y de Seguridad de Estados Unidos-China, del Congreso estadounidense (2024), resalta su preocupación ante los avances tecnológicos de China, particularmente en semiconductores avanzados, energía, computación en la nube, inteligencia artificial y datos para la propia AI, tecnología cuántica, biotecnología y baterías avanzadas. En varios rubros China ya cuenta con múltiples ventajas, incluso antes de que se dieran a conocer los avances de DeepSeek. Para el reporte, la competencia con China es un tema de “seguridad nacional” que debería encarar con aliados o unilateralmente debido a que China ya cuenta con ventajas, o ha logrado cerrar las brechas tecnológicas en forma significativa, con respecto a Estados Unidos.12 United States–China Economic and Security Review Commission, (<)em(>)2024 Report to the Congress(<)/em(>) (Washington, D.C.: US-China Economic and Security Review Commission, 2024). Recientes estudios del Instituto Australiano de Política Estratégica (2024) destacan que las empresas chinas en la actualidad ya lideran 57 de 64 “principales tecnologías” en 2020-2024, siendo que en 2003-2007 las empresas estadounidenses lo hacían en 60 de 64 tecnologías (y China en apenas en 3). 13 Australian Strategic Policy Institute (ASPI), (<)em(>)ASPI’s Two-Decade Critical Technology Tracker: The Rewards of Long-Term Research Investment(<)/em(>) (Australia: ASPI, 2024): https://ad-aspi.s3.ap-southeast-2.amazonaws.com/2024-08/ASPIs%20two-decade%20Critical%20Technology%20Tracker_1.pdf?VersionId=1p.Rx9MIuZyK5A5w1SDKIpE2EGNB_H8r

    Security-shoring

    La seguridad nacional se ha convertido en el eje central de las relaciones entre los Estados Unidos y China desde 2022, con implicaciones profundas para terceros países y regiones. La administración de Biden, desde 2021, definió su estrategia con respecto a China bajo el enfoque de “inversión, alineamiento, competencia” (invest, align, compete), complementado por la noción de «competencia administrada» 14Antony J. Blinken, (<)em(>)The Administration’s Approach to the People’s Republic of China(<)/em(>) (Washington, D.C.: The George Washington University, 2022); Jake Sullivan, (<)em(>)Remarks and Q&A by National Security Advisor Jake Sullivan on the Future of U.S.-China Relations(<)/em(>) (Washington, D.C.: Council on Foreign Relations, 2024). Esta estrategia ha dado lugar a la implementación de políticas masivas orientadas a enfrentar a China, entre ellas inversiones que, solo en 2022, representaron cerca del 15 por ciento del PIB estadounidense. 15 Se trata de las (<)em(>)Inflation Reduction Act(<)/em(>), (<)em(>)CHIPS and Science Act(<)/em(>) y de la Ley de Infraestructura (McNeece 2023). A diferencia de la primera presidencia de Trump, que buscaba una solución bilateral entre Estados Unidos y China, la estrategia actual busca integrar a terceros países en esta dinámica. La competencia se concentra en sectores tecnológicamente estratégicos, con el objetivo de preservar el liderazgo estadounidense en innovación.

    En 2023, la Secretaría del Tesoro de Estados Unidos planteó en forma categórica que la estrategia de Estados Unidos hacia China tendría como prioridad a la seguridad nacional.16 Janet Yellen, (<)em(>)Remarks by Secretary of the Treasury Janet L. Yellen on the U.S.-China Economic Relationship at Johns Hopkins School of Advanced International Studies(<)/em(>) (Washington, D.C.: Johns Hopkins School of Advanced International Studies, 2023). Por esto, las relaciones socioeconómicas con China, y con terceros países, se subordinan a la prioridad de la seguridad nacional estadounidense. Atrás quedaron temas como el desarrollo de las contrapartes, el libre comercio, el multilateralismo e incluso la reciprocidad. 

    Por el momento, Estados Unidos ha concentrado su estrategia de security-shoring en los semiconductores de alta tecnología. Las diversas secretarías estadounidenses han reiterado sus esfuerzos en contra de China a través de restricciones masivas con sus aliados, limitando la inversión extranjera directa (IED) china, las exportaciones y la IED hacia China. En este rubro, Estados Unidos todavía cuenta con un liderazgo ante China y este último busca, desde hace más de un lustro, reducir su dependencia de Estados Unidos y sustituir importaciones.

    En el resto de los sectores—incluyendo “fuerzas multiplicadoras” como en la inteligencia artificial, transporte eléctrico y salud—, Estados Unidos no está en condiciones de imponer un liderazgo tecnológico y propone una competencia con China. Siempre bajo la supremacía del security-shoring, la cual se ha convertido en la principal estrategia internacional de la segunda presidencia de Trump desde el 20 de enero de 2025. La totalidad de las órdenes ejecutivas emitidas desde entonces hacen explícita referencia a la seguridad nacional de Estados Unidos en su relación con otros países—como Canadá, Colombia y Panamá—, y de manera particular con México en diversos ámbitos: fentanilo, migración, superávit comercial, agua y su vínculo con China.

    Esta nueva estrategia nacional ha sido promovida desde 2022, incluso antes de una eventual segunda presidencia de Trump, y representa un cambio estructural en la política exterior estadounidense. Para terceros países, implica el surgimiento de “nuevas relaciones triangulares”, en las que deben gestionar simultáneamente sus vínculos con Estados Unidos y con China, en un contexto marcado por tensiones geopolíticas y económicas.

    Para el caso de México el security-shoring ha generado significativas implicaciones socioeconómicas. Una generalizada presión por parte de Estados Unidos para sumarse a las diversas estrategias de Estados Unidos en contra de China, incluyendo propuestas para restringir las inversiones chinas en México. 17 Durante la visita de Janet Yellen, secretaria del Tesoro de Estados Unidos, a México en diciembre de 2023, se propuso un grupo de trabajo conjunto para que México monitoreara la trazabilidad del origen de los recursos de las empresas, y particularmente las chinas (Dussel Peters, 2024). Este grupo de trabajo con la Secretaría de Hacienda y Crédito Público en México, por el momento no ha generado resultados específicos. Pero con la nueva presidencia de Trump las múltiples y erráticas órdenes ejecutivas han generado una importante incertidumbre socioeconómica en México. Los anuncios de masivos aranceles desde el 2 de abril de 2025, y anteriormente para el hierro, el aluminio y las autopartes-automotriz permiten establecer que, hasta inicios de septiembre de 2025, México pagaría un arancel del 25 por ciento con excepción de todos aquellos productos beneficiados por el T-MEC (Tratado entre México, Estados Unidos y Canadá) firmado en la primera presidencia de Trump en 2020. 

    No obstante, y más allá de la generalizada incertidumbre para México ante las erráticas e impredecibles medidas en la segunda presidencia de Trump desde enero de 2025, el T-MEC se encuentra profundamente cuestionado. Esto se debe tanto a las medidas unilaterales del presidente estadounidense—tales como la imposición de aranceles a las importaciones mexicanas, en abierta contradicción con el propio tratado—y a la revisión del T-MEC prevista para 2026, la cual se anticipa sumamente compleja, ya que estará marcada por las amenazas de Trump en torno al déficit comercial de Estados Unidos. Así como por otras problemáticas bilaterales como el tráfico de fentanilo, el acceso al agua y diversas agendas compartidas.

    Estructura del comercio exterior de México con China y Estados Unidos (2000-2024)

    La “nueva relación triangular” del comercio de México con China y Estados Unidos se expresa en distintas dimensiones. En primer lugar, destaca la industrialización orientada hacia las exportaciones (IOE), la cual generó en México condiciones extraordinarias comparadas con su propio desarrollo histórico y en comparación con otras economías. Para el período 2010-2022 el comercio exterior de bienes y servicios representó el 72.42 por ciento del PIB de México, muy por encima de los coeficientes alcanzados entre 1980 y 1989 (de apenas el 28.38 por ciento e incluso por debajo del 10 por ciento hasta inicios de 1980). 

    La orientación exportadora y la dependencia del comercio exterior de México, además, es significativamente superior que para ALC (de 48.06 por ciento durante 2010-2022, incluyendo a México), y muy por encima de China (41.46 por ciento) y Estados Unidos (27.86 por ciento). El comercio exterior de México se convirtió en una efectiva palanca de crecimiento desde finales de la década de 1980—considerando su profunda polarización y pocos vínculos en términos del valor agregado y del empleo generado—y particularmente con respecto al resto del mundo. El comercio exterior es fundamental para la economía mexicana contemporánea como para ninguna otra de las comparadas. Profundos cambios en el orden internacional y particularmente en el flujo comercial global podrían impactarle significativamente.

    Como resultado de la confrontación en el ámbito comercial (“guerra comercial”), el profundo desacoplamiento (decoupling) en el ámbito comercial entre Estados Unidos y China, resultado de múltiples medidas arancelarias y no-arancelarias en el comercio con China, así como fuertes restricciones al comercio de productos de alta tecnología. Como resultado, la participación de China en el comercio de Estados Unidos cayó de su máximo en 2017 (con el 16.34 por ciento y siendo el principal socio comercial) al 10.92 por ciento en 2024 (convirtiéndose en el tercer socio comercial después de México y Canadá).

    La explícita amenaza de Estados Unidos para evitar que terceros países—particularmente México—se conviertan en una “puerta trasera” para las importaciones chinas ha puesto en evidencia varios aspectos relevantes. Recientes estudios 18 Enrique Dussel Peters y Lesbia Pérez-Santillán, “Chinese Value-Added in Latin American and Caribbean Exports. Conditions and Challenges”, en (<)em(>)Latin American Exports to China. Local Experiences and Challenges(<)/em(>), coord. Enrique Dussel Peters (México: Red ALC-China, UDUALC y UNAM/Facultad de Economía, 2025), 9–28. han examinado a detalle, con base en matrices de insumo producto, las estructuras de las exportaciones de ALC a Estados Unidos, con significativos resultados. Por un lado, reflejan que el valor agregado doméstico de ALC en sus exportaciones hacia Estados Unidos ha venido disminuyendo continuamente desde 1995, del 73.3 por ciento en 1995, al 68.77 por ciento en 2020. Las diferencias entre países son notables: mientras Brasil alcanzó un 82.3 por ciento de valor agregado doméstico en sus exportaciones a Estados Unidos en 2020, México se ubicó en el extremo opuesto con un 64.3 por ciento. Este dato permite analizar con mayor precisión el peso del valor agregado externo en las exportaciones mexicanas. Aunque el valor agregado de origen extranjero sigue siendo el principal componente externo, su participación ha disminuido: pasó del 24.96 por ciento en 1999 al 13.13 por ciento en 2020, según los últimos datos derivados del análisis de matrices insumo-producto.19 Las matrices insumo-producto permiten estudiar cómo los diferentes sectores de una economía están interconectados, es decir, cómo los productos de un sector (insumos) son utilizados por otros sectores como materias primas o componentes para producir bienes o servicios (productos finales).

    Como contraparte, el valor agregado chino en las exportaciones mexicanas a Estados Unidos ha aumentado continuamente hasta alcanzar el 7.5 por ciento en 2020. Es primordial considerar que el 70 por ciento de las importaciones de México son realizadas por empresas extranjeras y particularmente estadounidenses. Esta compleja estructura del valor agregado externo de las exportaciones mexicanas a Estados Unidos refleja las implicaciones del concepto de “nuevas relaciones triangulares” y una nueva organización industrial exportadora desde México, orientada hacia Estados Unidos y con un creciente valor agregado chino. Además, esta dinámica implica la sustitución de importaciones directas de Estados Unidos desde China por productos exportados desde México, que incorporan insumos chinos.

    Exportaciones de ALC a Estados Unidos: valor agregado doméstico (1995–2020)
    ArgentinaBrasilChileColombiaCosta Rica
    199589.887.984.788.579.1
    199689.68884.188.478.5
    19978986.983.688.478.6
    199889.686.982.689.178.3
    199990.28583.39278.8
    200090.784.681.587.778.5
    200191.282.979.686.779
    200289.983.679.586.779.3
    200389.384.278.28779.1
    200487.18479.187.578.2
    200587.28577.388.476.9
    20068785.57988.675.2
    200786.18678.588.676.1
    200885.385.475.588.276.1
    200987.48779.390.779.1
    201087.386.48091.379.6
    201186.985.677.790.979
    201287.184.878.591.179.3
    20138783.778.391.280.6
    201488.784.379.888.181
    201588.8838287.383.2
    201687.284.383.686.883.6
    201787.184.483.287.582.3
    201886.582.481.687.181.1
    201986.582.181.786.782.2
    202088.482.382.288.181.8
    Fuente: elaboración propia con base en Dussel Peters y Pérez-Santillan (2025)

    Por su parte, la estructura comercial de México ha transitado por importantes cambios durante el siglo XXI. Como se ha mostrado, Estados Unidos sigue siendo por mucho el principal socio comercial de México, incluso ante el importante crecimiento de la participación de China. En 2024 México alcanzó una de sus máximas participaciones en el siglo XXI en sus exportaciones a Estados Unidos (del 83.06 por ciento) y, al mismo tiempo el máximo histórico en las importaciones desde China (del 20.76 por ciento). Las nuevas relaciones triangulares expresan su máximo esplendor en el caso mexicano México para 2024: una máxima concentración exportadora en las exportaciones de Estados Unidos y también en las importaciones desde China.

    El siguiente cuadro presenta los principales cinco capítulos importados por México desde China en 2024. Estos concentraron el 75.05 por ciento del total importado desde China en 2024. Además de la interesante composición de las importaciones chinas—concentradas significativamente en electrónica, autopartes y, crecientemente, en el sector automotriz—, destaca la competencia en las importaciones mexicanas entre China y Estados Unidos. 

    México: importaciones de Estados Unidos y China (1995–2024)

    Importaciones de China

    19952000201020172018
    Electrónica0.811.9630.1735.5035.82
    Autopartes0.381.6423.6822.6924.11
    Automotriz0.060.233.337.408.99
    Clasificaciones Especiales0.170.0016.5020.7619.19
    Plástico0.540.975.899.059.03
    Total0.721.5415.1317.6417.99
    Con base en principales importaciones de China en 2025, porcentaje sobre las importaciones totales en respectivo capítulo. Fuente: elaboración propia con base en Cechimex (2025)

    Importaciones de Estados Unidos

    19952000201020172018
    Electrónica79.201.9626.7424.7723.39
    Autopartes61.6376.5540.1438.4637.27
    Automotriz80.0972.1858.8748.3748.62
    Clasificaciones especiales67.760.0026.8735.0636.57
    Plástico89.7089.1474.6866.8465.51
    Total74.4970.3248.2546.3846.58
    Con base en principales importaciones de EEUU en 2025, porcentaje sobre las importaciones totales en respectivo capítulo. Fuente: elaboración propia con base en Cechimex (2025)

    Históricamente la presencia estadounidense en estos tres capítulos era significativa y, por mucho, la más relevante en las importaciones mexicanas: en 1995, por ejemplo, las importaciones mexicanas en la electrónica y autopartes desde Estados Unidos representaron el 79.2 por ciento y 35.5 por ciento del total de las importaciones mexicanas en estos rubros. La participación china era secundaria (lo cual también indica la presencia de otros países de la Unión Europea y asiáticos, entre otros). Esta estructura de las importaciones mexicanas, sin embargo, ha cambiado radicalmente: en 2024, por ejemplo, en el sector de la electrónica, las importaciones chinas participaron con el 33.6 por ciento del total de las importaciones electrónicas de México. Estas han venido creciendo en forma significativa desde inicios del siglo XXI y desplazaron a las estadounidenses desde 2006 (las cuales apenas representaron el 21.7 por ciento). 

    Se aprecian también tendencias similares de competencia en autopartes y particularmente en el sector automotriz. En este rubro por primera vez las importaciones mexicanas desde China fueron superiores a las estadounidenses. Cada cadena global de valor requeriría de un detallado análisis a nivel macro, meso, micro y territorial, siendo que en muchos casos las importaciones mexicanas no necesariamente reflejan una competencia entre China y Estados Unidos. En todo caso, las empresas transnacionales se proveen de partes y componentes de plantas propias o de terceras empresas establecidas en diversos países. 20 Para la cadena autopartes-automotriz en México, véase, por ejemplo: Jorge Carrillo y Humberto García, “La paradoja del TLCAN: alta productividad y bajos salarios en la industria automotriz”, en (<)em(>)La reestructuración de Norteamérica a través del libre comercio: del TLCAN al TMEC(<)/em(>), eds. Óscar F. Contreras, Gustavo Vega Cánovas y Clemente Ruiz Durán (México: El Colegio de México y El Colegio de la Frontera Norte, 2020), 163–184. Enrique Dussel Peters, “The New Triangular Relationship between the US, China, and Latin America. The Case of Trade in the Autoparts-Automobile Global Value Chain (2000–2019)”, (<)em(>)Journal of Current Chinese Affairs(<)/em(>) (noviembre 2021): 1–23. (<)em(>)Mexico News Daily(<)/em(>) (MND), “Boom of Chinese Car Sales in Mexico Could Be Ending After Growth Slowed in 2024”, MND, 13 de enero de 2025.

    Hacia una triangulación no excluyente con Estados Unidos y China

    La “nueva relación triangular” ha generado una sofisticación durante el siglo XXI. Las negociaciones comerciales de Estados Unidos con la totalidad de sus socios comerciales—incluyendo a China y a México—probablemente se definirán en el transcurso de 2025 y con enormes repercusiones para México. Los procesos de importación temporal para su exportación en México sufrirán importantes cambios, aunque por el momento no es posible entrever si estos impactos serán positivos o negativos para México en el corto y mediano plazo.

    Las condiciones específicas de esta nueva relación triangular variarán según el tercer país y tópicos específicos (inversiones, turismo, proyectos de infraestructura, etc.). Con certeza esta nueva relación triangular resultará en configuraciones diversas; en algunos países y tópicos Estados Unidos pudiera jugar un papel significativo, en otros, China contará con una mayor presencia.

    Para el caso de México y su comercio exterior la confrontación entre Estados Unidos y China es sustantiva y trastoca su especialización comercial desde hace varias décadas, generando una profunda incertidumbre para el país y, en el corto plazo, para miles de empresas extranjeras y mexicanas especializadas en la descrita organización industrial fomentada explícitamente desde los finales de los 1980s. Es relevante destacar que la nueva relación triangular del comercio exterior de México se ha gestado a lo largo del siglo XXI. Es decir, no es resultado del security-shoring desde 2022; la creciente presencia de China en el comercio exterior de México (y la caída por parte de Estados Unidos) se ha gestado durante más de dos décadas, teniendo como actor principal a las empresas extranjeras establecidas en México y particularmente a las estadounidenses. 

    La acusación de que México se convirtiera en la “puerta trasera” de valor agregado chino es paradójica y no comprende la organización industrial y nueva relación triangular generada: son las empresas transnacionales establecidas en México las que importan masivamente partes y componentes para sus exportaciones a Estados Unidos. Seguramente se pudieran revertir algunos de estos procesos, aunque tomó décadas crear estos vínculos intra e interempresa. En la actualidad existen propuestas precisas de política ante esta nueva relación triangular de México con Estados Unidos y China. 21 Liljana Arsovska, Eugenio Anguiano Roch y Enrique Dussel Peters (coord.), (<)em(>)Aspectos para una agenda estratégica México-China. Nuevas relaciones triangulares(<)/em(>) (México: Universidad Nacional Autónoma de México, Facultad de Economía y Centro de Estudios China-México, 2024).  En el ámbito del comercio exterior de México y con propuestas hacia organismos empresariales. Entre ellas, la creación de una agenda estratégica integral entre el Senado de la República y otros sectores responsables, como la Secretaría de Relaciones Exteriores, de Hacienda y Crédito Público y de Economía, así como el sector académico, que reconozca la necesidad de diversificación económica y que dote a México de una política coherente y proactiva frente a los desafíos y oportunidades que representa China. La creación de una Subcomisión sobre México y China dentro del Senado para coordinar temas económicos, comerciales y de infraestructura. Iniciar una nueva etapa en la relación comercial bilateral con China, enfocada en temas como la transferencia tecnológica y la participación en cadenas globales de valor, así como el fomento de la IED china en sectores estratégicos.

    Estas propuestas destacan la importancia de reconocer las nuevas relaciones desde una perspectiva no excluyente para México. Lo cual implica una agenda general y específica para tratar con Estados Unidos y con China. Por el momento los sectores responsables (públicos y privados) no han reconocido estos nuevos retos y sólo se han concentrado en Estados Unidos. La falta de definición de una clara agenda estratégica de corto, mediano y largo plazo con China tendrá enormes costos para México, y afectará a las empresas especializadas en el comercio exterior del país, particularmente a las extranjeras y estadounidenses establecidas en México.

  4. El sentido común anti-climático

    Comentarios desactivados en El sentido común anti-climático

    Mientras que las condiciones que llevaron a los demócratas a priorizar una acción climática audaz en 2021 ya se estaban erosionando antes de la elección de Trump, el actual ataque amenaza con llevarnos a un desmoronamiento total. A lo largo de la década de 2010 y entrando en los años 2020, los activistas climáticos lograron conectar creencias sobre el futuro con la construcción de coaliciones que hicieron de la acción climática una prioridad ineludible para el gobierno de Estados Unidos. Se había construido un nuevo sentido común en torno a una sola premisa: el futuro está condicionado por las restricciones del carbono. Esta premisa cohesionó un vasto pero frágil ecosistema de intereses a veces en competencia, alrededor del imperativo de responder con una descarbonización a escala de toda la economía.

    Sin embargo, desde 2023 ha venido creciendo el escepticismo sobre los tiempos en que esas limitaciones al carbono serán vinculantes, y se han sembrado dudas sobre la capacidad de la acción climática para cumplir con sus beneficiarios. En todas sus formas, el ataque de Trump a las políticas climáticas busca convencer a los estadounidenses de que las iniciativas climáticas los perjudicarán y, al hacerlo, hacer estallar las coaliciones cuidadosamente construidas que en su momento hicieron posible las acciones climáticas en Estados Unidos. La erosión tanto de la confianza pública en la acción climática como de sus cimientos coalicionales ya está ralentizando el ritmo de la descarbonización. El riesgo es que se consoliden bucles de retroalimentación negativa que desordenen los incentivos y refuercen la demora y la inacción.

    Para encontrar una manera de avanzar, hay que comprender cómo se forjó el consenso sobre la acción climática, y cómo tanto las coaliciones de interés como la creencia en un futuro limitado por el carbono están siendo desmanteladas por un sentido común anti-climático.

    La creación del nuevo sentido común sobre el cambio climático

    Desde el Acuerdo de París de 2015 y el informe del Panel Intergubernamental sobre Cambio Climático de 2018 —que predijo consecuencias desastrosas si el calentamiento global superaba los 1,5 grados Celsius—, los activistas climáticos moldearon una comprensión del futuro que reconfiguraría el interés propio de los actores en el presente. Entre los parámetros de ese futuro imaginado estaban los siguientes: el calentamiento global es real y antropogénico; a medida que las emisiones se acumulan y las temperaturas aumentan, los sistemas ecológicos y económicos se desestabilizan, anticipando un futuro mucho peor para la civilización humana; la perspectiva de ese futuro, junto con las crecientes señales de él en el presente finalmente obligará a los gobiernos a actuar para restringir las emisiones de carbono de una u otra forma. En otras palabras, el futuro implicaba una forma de limitación del carbono. Al conjunto de estas creencias podemos llamarlo el Nuevo Sentido Común Climático —New Climate Common Sense (NCCS) en el inglés original.

    La estrategia y la solución que se derivan del NCCS se enfoca en la descarbonización rápida. La transición hacia una economía baja en carbono está en el interés de casi todos, pues los costos de mitigación y adaptación crecen con la demora, la obsolescencia de activos amenaza tanto a los balances públicos como privados, los primeros actores en un sistema poscarbono tendrán ventaja en un mundo limitado por el carbono, y las perspectivas de vida de la gente común mejorarían drásticamente con un sistema climático más estable. Mientras que consensos previos en la comunidad climática entendían el problema principalmente como uno de acción colectiva, el nuevo sentido común avanzó hacia una teoría de la competencia entre formuladores de políticas públicas, empresas y países por ser los primeros en resolver el futuro poscarbono.

    El establecimiento de esta visión en los centros de poder de las élites se difundió rápidamente a mediados de la década pasada. En los niveles más altos de coordinación —juntas corporativas, organizaciones multilaterales, gobiernos nacionales y subnacionales—, el nuevo sentido común se tradujo en nuevas formas de compromiso y, en algunos casos, de acción. Los compromisos de cero emisiones netas proliferaron en el sector corporativo y financiero, siguiendo las Contribuciones Determinadas a Nivel Nacional —Nationally Determined Contributions en el inglés original— del Acuerdo de París. Surgieron ideas para trasladar el poder financiero hacia actividades bajas en carbono, como los criterios ESG —environmental, social, and corporate governance en el inglés original— o la Alianza Financiera de Glasgow para Cero Neto —Glasglow Financial Alliance for Net Zero en el inglés original—. Los gobiernos emprendieron políticas para impulsar la transición energética, incluyendo subsidios a renovables, mercados de carbono, etc. Estas políticas funcionaron como prueba de que el futuro estaba limitado por el carbono, como acelerador de una acción adicional tanto corporativa como gubernamental, y como una apuesta de que el liderazgo produciría seguidores. 

    Traducir el NCCS en acción climática concreta exigió imponerse en una lucha política contra todos los intereses opuestos a la descarbonización, cuyo núcleo son poderosos modelos de negocio organizados en torno a la energía y la producción intensivas en carbono. Surgió un nuevo florecimiento de estrategias para trazar un camino, basado en el objetivo de construir una coalición lo suficientemente poderosa como para superar el poder político de este bloque del carbono. Entre una amplia gama de actores, la estrategia emergente fue la de los “cobeneficios”: la producción de alineamientos entre muchas bases sociales que podían perseguir múltiples objetivos a través de la descarbonización. Movimientos sociales, líderes corporativos y formuladores de políticas públicas actuando en el interés nacional podían todos encontrar un punto de convergencia.

    Los movimientos sociales juveniles, principalmente Viernes por el Futuro —Fridays For Future en el inglés original— y el Sunrise Movement, acapararon enorme atención mediática al centrarse de lleno en la cuestión de su propio futuro. Nuevos grupos laborales y climáticos promovieron políticas y procesos de organización para proteger a los trabajadores afectados por la descarbonización industrial —la transición justa— y para organizar a los trabajadores en industrias bajas en carbono. El activismo por un Nuevo Pacto Verde —Green New Deal en el inglés original— orientó las demandas discursivas y de movimiento hacia una visión de renovación social, en la que las luchas generacionales contra la desigualdad de ingresos y la estratificación racial podían articularse con la batalla existencial contra el colapso climático.

    El interés corporativo se forjó a través de la acción combinada de formuladores de política pública y del activismo empresarial. Aquellos con ciertos activos de carbono que podían volverse plausiblemente verdes —como las compañías eléctricas y los fabricantes de automóviles— podían recibir “acuerdos de descarbonización” en forma de subsidios, mercados garantizados, etc. Estos podían aceptar el trato siempre y cuando actuaran en línea con el nuevo sentido común —que describía un futuro inevitable de desarrollo tecnológico, creciente demanda de consumidores y regulación gubernamental—. Adicionalmente, los gigantes multinacionales de la industria del petróleo y el gas comenzaron —aunque de manera cuestionable— a apostar por dejar los combustibles fósiles y orientarse a tecnologías de transición como la captura de carbono, el hidrógeno, etc. Mientras tanto, la caída de los costos de las energías renovables —el costo nivelado de la energía solar cayó a la mitad entre 2010–2015, y de nuevo a la mitad entre 2015–2020— alentó el despliegue y reforzó el argumento del sentido común de que la transición no se trataba tanto de sacrificios como de quién cosecharía los beneficios de una era inevitable de energía abundante y asequible. La acción climática pasó a ser vista, cada vez más, como el preludio de un inminente auge de inversiones.

    Mientras tanto, las élites de política exterior del Partido Demócrata —absorbiendo el rechazo electoral al establishment liberal con la victoria de Trump en 2016— se fueron inclinando cada vez más hacia el clima como una pieza clave de una estrategia de renovación liberal. El líder tecnológico mundial, siendo el mayor emisor histórico y el país más poderoso, podía estimular a otros países a actuar y proveer la tecnología y el financiamiento necesarios para la transición. Los miembros de esta comunidad llegaron a la conclusión de que el cambio climático representaba el mayor desafío del mundo, pero también una oportunidad para que Estados Unidos demostrara un liderazgo constructivo en el escenario global y posicionara su economía a la vanguardia de una próxima revolución tecnológica. En esa línea, estos países comenzaron a vincular la inversión pública en la lucha climática con un ataque a la desigualdad económica interna, con el fin de revertir los daños económicos y políticos de la desindustrialización. Cabe destacar que, en su ensayo programático de febrero de 2020 sobre este tema, Jake Sullivan y Jennifer Harris argumentaron que una transformación en la política económica doméstica era fundamental para el éxito de la política exterior estadounidense, y que la acción climática era un factor clave que conectaba ambas dimensiones.

    La teoría coalicional era la de bucles de retroalimentación positiva. Al reducir el costo de la transición de modelos económicos y empresariales basados en el carbono hacia otros no carbonizados, al generar beneficios sociales que hicieran de la acción climática algo electoralmente popular, y al persuadir a los actores de que el futuro estaría efectivamente limitado por el carbono, todos tendrían mayores incentivos para prepararse a esa realidad. Cada paso dado en respuesta solidificaba la creencia de que el futuro sería bajo en carbono y aumentaba los costos percibidos de la inacción. Esta teoría del cambio contribuyó a la centralidad sin precedentes del clima en las elecciones de 2020. Para el inicio de la temporada de primarias en 2019, este sentido común era hegemónico dentro del Partido Demócrata, al punto de que uno de los factores principales de debate entre los candidatos presidenciales era cuán agresivos serían en la lucha contra el cambio climático.

    Sentido común y consenso

    El nuevo sentido común afirmaba el imperativo de la descarbonización y avanzaba una teoría de transformación basada en cobeneficios. No obstante, en un nivel más fundamental, el consentimiento y la acción de actores influyentes se basaban en el reconocimiento de tres macrotendencias: el ascenso de China como potencia económica y tecnológica, las perturbaciones económicas y políticas en las economías avanzadas desde la Gran Crisis Financiera, y la inevitabilidad del cambio climático mismo. Todos estos desarrollos —China, las crisis del capitalismo democrático y el clima— interactuaban y se moldeaban entre sí. Por ejemplo, el “choque chino” fue culpado de la desindustrialización y del ascenso del populismo entre los trabajadores manuales. Adicionalmente, la acción climática fue enmarcada ya sea como un espacio de cooperación entre Estados Unidos y China, o, cada vez más, como una razón para priorizar la política climática en clave de competencia con China.

    Estas tendencias sentaron las bases para romper con la ortodoxia política entre los demócratas líderes. La idea de que la rectitud fiscal había perjudicado sus perspectivas políticas —en particular, que la limitada respuesta fiscal de 2008 había contribuido a la elección de Trump— era ampliamente compartida. Impulsados (sorprendentemente) por el propio Larry Summers, quien en 2013 resucitó la idea keynesiana liberal de la “estancamiento secular”, y por la ausencia de inflación en respuesta a la laxa política fiscal del primer mandato de Trump, los demócratas empezaron a preguntarse si no habían sobredimensionado las lecciones de la década de 1970.

    La radicalización del Partido Republicano —y el ascenso de Bernie Sanders y un ala “populista” entre los demócratas— sugirió que el bipartidismo tibio y la teoría del votante mediano ya no eran políticamente ganadores. Adicionalmente, el extraordinario desarrollo económico de China desató un pánico competitivo, y un renovado interés en la política industrial que, a la luz del fracaso anterior del comercio de emisiones de carbono —carbon emission trading o cap-and-trade en el inglés original—, pasó a ser vista como un vector central para la acción climática.

    La crisis del Covid-19 generó un nuevo sentido de urgencia y de posibilidad. Los atascos en las cadenas de suministro y la súbita visibilidad de las redes de producción globales confirmaron los argumentos sobre política industrial y resiliencia económica doméstica. La reacción frente a la depresión económica causada por el Covid-19 hizo comunes los llamados a estímulos fiscales masivos y revitalizó la posibilidad política de gasto público en todo tipo de necesidades sociales. Luego, el 6 de enero de 2021, la toma del Capitolio logró convencer temporalmente a los demócratas nacionales de que podían y debían actuar de manera partidista para abordar las crisis presentes: Covid, clima, desigualdad y justicia racial, según lo anunció Biden en su discurso inaugural.

    Para los primeros días de la administración Biden, los líderes demócratas estaban persuadidos de que algo parecido a una “política industrial verde” —con disposiciones a favor del trabajo y de la justicia ambiental, junto con un conjunto de expansiones clave del Estado de bienestar— sería la llave maestra para enfrentar un conjunto de crisis que iban mucho más allá del cambio climático. Reflejando los deseos de las partes constitutivas de la coalición, se pensaba que un gran gasto fiscal verde podría revitalizar la economía estadounidense, reducir la desigualdad, avanzar en la equidad racial y apuntalar la democracia americana.

    La trayectoria desde el American Jobs Plan hasta Build Back Better y finalmente la Ley de Reducción de la Inflación —Inflation Reduction Act (IRA) en el inglés original— es, a estas alturas, bien conocida. No obstante, vale la pena retomar el hecho de que la magnitud y el número de crisis que los demócratas creían que la acción climática podía abordar —respaldados por la alineación dramática en torno al nuevo sentido común climático— los llevó a priorizar el clima por encima de prácticamente cualquier otra prioridad, cuando sus ambiciones iniciales fueron recortadas por Manchin y Sinema a finales de 2021.

    Gobernar con el sentido común

    El diseño de políticas de la IRA reflejaba la teoría del nuevo sentido común climático. Se desarrollaron intervenciones alineadas con las metas de París, la más significativa centrada en créditos fiscales para electricidad limpia neutrales en tecnología, fijados hasta que las emisiones cayeran un 75 por ciento respecto a los niveles de 2022. El gobierno asumió un papel amplio en la planificación de financiamiento, tecnología e inversión en infraestructura —a través de créditos fiscales de inversión y producción sin tope, y de la expansión masiva de la autoridad crediticia del Departamento de Energía— con el objetivo de direccionar la transformación de todo el sistema energético de Estados Unidos. Se adjuntaron bonificaciones por salario prevaleciente y programas de aprendizaje a los créditos fiscales de la IRA, incorporando por primera vez estándares laborales en el código tributario y conectándolos con la inversión baja en carbono. Se ofrecieron acuerdos de descarbonización no solamente al sector automotriz y eléctrico, sino también a la industria y la agricultura, conteniendo en parte la oposición de esos sectores. Se promovió la manufactura doméstica, al igual que la idea de certeza empresarial a largo plazo, respaldada por la garantía de que se estaban realizando inversiones sostenidas para enfrentar el problema climático.

    Estas políticas estaban diseñadas para afianzarse en una economía política hostil al cambio climático. Las regiones centrales de la coalición del carbono recibieron la mayoría de los nuevos flujos de inversión, bajo la convicción de que futuros congresos y administraciones republicanas serían poco propensos a revertir políticas que estaban apoyando directamente la inversión y los empleos en sus distritos. Los impactos iniciales fueron considerables: el capital parecía efectivamente “concentrarse” en sectores de energía limpia, y la utilización de subsidios superó las estimaciones de la Oficina de Presupuesto del Congreso —Congressional Budget Office en el inglés original—, lo que sugería que, a pesar de los esfuerzos de Manchin, el “gran gasto fiscal verde” estaba efectivamente en marcha. Junto con las acciones regulatorias estatales y federales que señalaban un nuevo impulso hacia la descarbonización tras los subsidios de la IRA, el NCCS estaba siendo afirmado y fortalecido, y los bucles de retroalimentación positiva parecían listos para activarse.

    La Nueva Farsa Verde

    La derecha política y el núcleo duro del bloque del carbono arremetieron contra el nuevo sentido común. Proliferaron campañas poderosas y puramente ideológicas. El impulso fue especialmente fuerte en los estados controlados por republicanos, donde se dieron medidas para anular leyes climáticas locales y boicots contra actores del sector privado, representando la amenaza del llamado “capital woke”, que supuestamente discriminaba contra sus estados, y campañas de desinformación de base para desacreditar toda la agenda. Encontrando su terreno en la guerra cultural, la derecha enmarcó la acción climática cada vez más como un ejercicio de ingeniería social coercitiva de “lunáticos de la izquierda radical” que odian a Estados Unidos.

    Entre los demócratas, los acontecimientos que comenzaron ya en 2022 plantearon dudas sobre si la descarbonización era realmente la jugada maestra económica, política y geopolítica que parecía ser en 2021. La primera incomodidad surgió tras la invasión rusa de Ucrania, cuando disminuir los precios de la energía se convirtió en un imperativo político interno y el gas natural licuado —liquefied natural gas (LNG) en el inglés original— estadounidense apareció para muchos como fuente tanto de poder como de abundancia en el escenario mundial. El empleo pleno, la inflación más alta en cuarenta años y el fin de la política de tasas de interés cero de la Reserva Federal cuestionaron parte de las justificaciones económicas y político-económicas para un gasto verde masivo, especialmente en el orden de prioridades entre creación de empleo y asequibilidad entre las principales preocupaciones del electorado, al tiempo que hacían más difíciles las cuentas de muchas inversiones en descarbonización. La irrupción de la inteligencia artificial generativa a finales de 2023 estalló la percepción general sobre lo que haría falta para descarbonizar la red eléctrica. En conjunto con una ansiedad creciente respecto a la competencia con China, la IA apareció cada vez más como una causa de “realismo” en relación con el ritmo de la descarbonización. El éxito de BYD subrayó la creciente brecha con China en tecnología limpia y alimentó el temor de un “segundo shock chino”, esta vez directamente vinculado a la descarbonización.

    Mientras tanto, crecían las dudas sobre si se estaban materializando los cobeneficios prometidos de la acción climática. La administración hablaba consistentemente de “buenos empleos sindicales”, pero relativamente pocos de los empleos manufactureros, en particular, estaban encaminados a ser sindicalizados. Comentaristas y activistas se preguntaban si los problemas de procedimiento y los esfuerzos por vincular beneficios locales directos a los proyectos estaban ralentizando el ritmo de inversión y, por lo tanto, dilatando el plazo en que un conjunto más amplio de personas experimentaría los cobeneficios (“todo en uno”) de la acción climática. Si Harris hubiera derrotado a Trump, estas preguntas habrían marcado el terreno de la política climática durante su administración. Con la victoria de Trump, se convirtieron en las fisuras que la nueva administración explotaría en su intento de deshacer lo que habían logrado los activistas climáticos, la administración Biden y los demócratas en el Congreso.

    La campaña presidencial de Trump en 2024 hizo de la “Nueva Farsa Verde” —Green New Scam en el inglés original— un tema central. Cuando Trump y el Partido Republicano conquistaron la Casa Blanca y el Congreso quedó claro que habría luchas y retrocesos. Sin embargo, había factores contrapuestos anclados en la IRA: cientos de miles de millones de dólares en inversiones y cientos de miles de empleos, en su mayoría ubicados en distritos republicanos y dependientes de créditos fiscales de la IRA. El auge de la IA estaba disparando la demanda de electricidad: eliminar los créditos fiscales a las energías limpias encarecería la energía precisamente en el momento en que tanto las grandes empresas como la gente común la querían abundante y barata. Adicionalmente, el compromiso bipartidista con la competencia frente a China exigiría apoyo estatal a posibles empresas competidoras en Estados Unidos. 

    Nada de esto ha impedido hasta ahora que la administración Trump cancele unilateralmente cientos de contratos de subvenciones vinculados a programas de la IRA, en línea con las primeras órdenes ejecutivas del presidente dirigidas contra la diversidad, la equidad y la inclusión —Diversity, Equity and Inclusion (DEI) en el inglés original—. Los créditos fiscales de la IRA —por lejos la mayor fuente de músculo fiscal verde— quedaron atrapados en la lucha por renovar los recortes tributarios de Trump de 2017 y el resto de la agenda legislativa doméstica del presidente durante la primera mitad de este año. Más de dos docenas de congresistas republicanos expresaron públicamente su deseo de mantener la mayoría o todos los créditos fiscales. Su oposición a recortarlos estaba respaldada por grandes lobbies empresariales, sindicatos, funcionarios locales electos y más. No obstante, la combinación del fiscalismo radical de grupos como el House Freedom Caucus, la animadversión personal de Trump, la inclusión de muchas otras medidas que esos mismos republicanos deseaban (entre ellas, incluso mayores regalos fiscales para los más ricos que los de la ley de 2017), y el férreo control de Trump sobre todo el Partido Republicano significó que todos esos republicanos que hubieran querido mantener los créditos simplemente cedieron y votaron por un proyecto de ley que los desmanteló en gran medida, aun sabiendo que la pérdida de los créditos infligiría un dolor económico real a trabajadores y empresas en sus distritos.

    La devastación del sentido común

    Desde las últimas semanas de la batalla por Una Gran y Hermosa Ley —One Big Beautiful Bill (OBBB) en el inglés original—, cuando radicales como Chip Roy se aliaron con charlatanes como Alex Epstein para montar un ataque frontal contra las energías renovables, el otrora consenso republicano del “todo vale” en materia energética ha sido reemplazado por un asalto total contra todo lo relacionado con el clima, incluida una política de discriminación activa contra la energía solar y eólica en particular. Con el respaldo del secretario de Energía Chris Wright, la posición espuria pero oficial de la administración Trump es ahora que la energía solar y eólica dañan activamente la red eléctrica al requerir costosas inversiones en transmisión y respaldo. Además, se sostiene que el despliegue de energías limpias juega a favor del dominio sectorial de China, debilitando la posición de Estados Unidos. En un movimiento que recuerda a una versión distorsionada del activismo anti-oleoductos, la administración Trump ha revocado permisos a proyectos eólicos que estaban completados en un 80 por ciento. 

    Actualmente existen pocas contrafuerzas significativas. La amplia coalición de sociedad civil, sectores importantes del capital y el Partido Demócrata que se unió para aprobar un programa de apoyo público a gran escala para la descarbonización no ha logrado, hasta la fecha, montar una respuesta eficaz a este ataque. Parte de esa incapacidad refleja el miedo agudo que Trump ha infundido en todo tipo de actores poderosos, quizá especialmente —y, de forma más chocante, dado que aún hablamos de Estados Unidos— en los líderes de grandes corporaciones estadounidenses y multinacionales. Otra parte refleja un cambio de prioridades entre algunos actores que antes eran puntales de la coalición. Los gigantes tecnológicos, por ejemplo, todavía preferirían apoyo federal a una energía limpia más barata. Sin embargo, los compromisos de cero emisiones netas de Silicon Valley ya les estaban creando problemas a medida que el auge de la IA disparaba su demanda eléctrica. A medida que estas firmas enfrentan una competencia cada vez más intensa con empresas chinas, están ansiosas por mantenerse en buenos términos con la Casa Blanca y no ven alternativa a incrementar su consumo de energía basada en carbono, mientras su demanda total de electricidad crece en un asombroso 25 por ciento cada año. La NCCS se debilita inevitablemente cuando incluso los sectores del capital más dispuestos a una economía post-carbón demuestran con sus decisiones de inversión y compra que el ritmo de descarbonización difícilmente alcanzará sus metas anteriores.

    A un nivel más profundo, sin embargo, las acciones emprendidas por Trump y el Partido Republicano parecen calibradas precisamente para destruir el nuevo sentido común climático. El gobierno de Estados Unidos declara ahora, con seguridad y orgullo, que el país no se descarbonizará. Empresas, estados y gobiernos locales estadounidenses, así como gobiernos extranjeros, enfrentan discriminación abierta y económicamente perjudicial si su actitud hacia el carbono diverge de la visión de la Casa Blanca. ¿Cómo no habría de convencer esto a muchos actores dentro y fuera de Estados Unidos de que, como mínimo, el ritmo de descarbonización será mucho más lento de lo que se creía apenas unos pocos años atrás? Ante esa transformación de percepciones sobre cuándo se restringirá el carbono, es de esperarse que muchos actores busquen protegerse. Y en esas coberturas se encuentra un grave debilitamiento de la coalición climática. Por supuesto, cuanto más débil sea la coalición, más se erosionará la NCCS, a medida que se activen los bucles de retroalimentación negativa.

    Vaivenes de la acción climática

    En la situación actual, veremos ritmos de descarbonización más lentos en todos los sectores que los que habríamos visto en un mundo donde se mantenía el statu quo de política de 2024. Ya estamos viendo cancelaciones de proyectos —como la fábrica de baterías e hidrógeno de la empresa australiana Fortescue que, irónicamente, iba a instalarse en la antigua planta de Fisher Body en Detroit— y seguramente habrá más. Habrá menos empleos en energía limpia y, lo más probable, mayores precios para la electricidad.

    La eliminación de créditos fiscales de la IRA significa que todos deben considerar la probabilidad de nuevos vaivenes, lo que socava los bucles de retroalimentación que consolidaban el nuevo consenso. Mercados domésticos más reducidos para tecnología baja en carbono dificultarán el liderazgo empresarial en sectores clave; las compañías que estaban optando por estrategias mixtas de descarbonización se cubrirán aún más, especialmente en un entorno político de discriminación hiperactiva contra la energía limpia. Además, empresas en sectores descarbonizables podrían decidir apostar directamente por un futuro sin restricciones de carbono, particularmente aquellas que no buscan ventas fuera del mercado estadounidense.

    ¿Qué sucede en los estados? La década de 2010 vio cómo la acción climática estatal contribuía a bucles de retroalimentación política positivos. Sin embargo, el retiro del apoyo federal a la descarbonización a mediados de la década de 2020 exacerbará las presiones ya existentes para dar marcha atrás en las metas climáticas. La eliminación de créditos fiscales llevará a las empresas de servicios públicos a presionar por planes de recursos integrados menos ambiciosos, lo que añadirá aún más presión sobre los estados para relajar mandatos. Los recortes catastróficos a Medicaid y el Programa Asistencial de Nutrición Suplementaria —Supplemental Nutrition Assistance Program (SNAP) en el inglés original— en la ley OBBB probablemente tendrán prioridad sobre llenar los vacíos de financiamiento federal a la energía limpia para los legisladores estatales demócratas. Así como las políticas estatales ambiciosas ayudaron a construir el nuevo sentido común climático, un retroceso en políticas estatales, si ocurre, lo debilitará.

    Podrían avecinarse más espirales negativas. Por ejemplo, los responsables de la política climática han recurrido cada vez más al uso de la intensidad de carbono en el comercio como una forma de proporcionar incentivos para la descarbonización. El Mecanismo de Ajuste en Frontera por Carbono de Europa —Carbon Border Adjustment Mechamism (CBAM) en el inglés original— impondrá un arancel sobre la intensidad de carbono de las importaciones para igualar los costos que los productores europeos deben pagar por los certificados de emisiones en su Sistema de Comercio de Emisiones. Y se cita con frecuencia como una razón por la que conviene a las empresas estadounidenses descarbonizar. En las recientes “negociaciones” comerciales entre Estados Unidos y la UE, la parte estadounidense presionó por exenciones al CBAM para los productores nacionales, y parece haber obtenido al menos una concesión retórica. En lugar de utilizar el comercio como un vector para avanzar en la descarbonización, la administración Trump está convirtiéndolo en un arma para usar contra la descarbonización. Ya las fortunas de los productores de combustibles fósiles de Estados Unidos se ven ampliadas por la imposición de Trump de compras energéticas en acuerdos comerciales con Japón y la UE.

    La IRA fue promulgada justo después del punto álgido de la ruptura de los demócratas con la ortodoxia de la política fiscal. La idea de usar el poder fiscal del gobierno federal para una acción climática agresiva era un punto de consenso notable. Incluso antes de la aprobación de la OBBB, las tasas de interés más altas hacían imposible ignorar el costo fiscal de déficits presupuestarios anuales equivalentes al 6 por ciento del PIB. Casi con toda seguridad, la OBBB empeorará ese panorama fiscal, asegurando tasas de interés más altas en el futuro y una enorme presión por consolidación fiscal sobre cualquier futura administración demócrata y sobre el Congreso. Usar el poder fiscal para la descarbonización será probablemente más difícil de vender en 2029 que lo fue en 2021. Quienes hoy deben apostar por la dirección futura de la política tendrán eso en cuenta.

    Incluso antes de la aprobación de la OBBB, partes del establishment demócrata de política exterior comenzaron a cuestionar si la descarbonización servía realmente al poder estadounidense. Varun Sivaram, que trabajó con el enviado climático John Kerry y más recientemente en asuntos gubernamentales de la gigante danesa de energía eólica marina Ørsted, publicó un llamativo artículo en Foreign Affairs titulado “Realismo climático”, y fue citado en el NY Times diciendo: “La transición energética es en realidad muy mala para Estados Unidos, porque cedemos terreno geopolítico y económico a un rival como China”. La pérdida del establishment de política exterior como parte de la coalición de defensa del clima puede significar un compromiso más débil con la descarbonización en un futuro momento de gobierno demócrata, y podría erosionar aún más la NCCS.

    Todo esto está ocurriendo mientras la administración Trump incinera la credibilidad de Estados Unidos como contraparte con la que empresas, países o incluso el propio Congreso estadounidense puedan firmar acuerdos confiables. El daño de esta forma de gobernar mediante la extorsión probablemente será duradero, porque, tras haber elegido a Trump no una sino dos veces, no hay actores en Estados Unidos que puedan prometer de manera creíble a sus contrapartes que una futura administración no volverá a hacer exactamente lo mismo.

    Los sectores descarbonizables quieren que el gobierno pague tanto como sea posible por su descarbonización. Sin embargo, esto nunca resulta gratis para las empresas. Estas quieren asociarse con el gobierno de Estados Unidos porque las condiciones son atractivas y por la NCCS; ven la descarbonización como un valor que contribuye a su interés propio a largo plazo. No obstante, ¿qué sucede cuando el gobierno estadounidense no solamente zigzaguea en la política, sino que abiertamente cancela acuerdos de reparto de costos? ¿Querrían estas empresas asociarse con el gobierno en el futuro? ¿Qué nivel de subsidio y de garantías exigirían para participar, dado que, nuevamente, Estados Unidos en su conjunto no puede prometer que no volverá a elegir presidentes como Trump? ¿Podría nuestro sistema político aceptar los términos que podrían exigir? Incluso si de alguna manera la NCCS no se estuviera erosionando en todos los demás aspectos, la evisceración trumpista de la credibilidad de Estados Unidos frente a su propio capital elevará el precio de futuros pactos de descarbonización, ya de por sí más costosos debido a las restricciones fiscales, a la reducción de mercados y al tiempo perdido. Pactos de descarbonización más caros significan menos pactos y, por ende, menos descarbonización. Este es otro modo en que se erosiona la NCCS.

    Terreno quebrado

    Los tres años transcurridos desde 2022 han servido para debilitar las creencias sobre cuán restringido estará el carbono en el futuro y, por lo tanto, cuán rápido avanzará la descarbonización. Para algunas empresas y responsables políticos, el riesgo de quedarse atrás en un mundo restringido por el carbono ahora se sopesa frente a los riesgos de perder en un mundo que se descarboniza mucho más lentamente. Cuanto más se retrasan, más retienen activos de carbono, menos tienen que ganar con políticas de descarbonización adicionales, y menos apoyan la acción climática. Estos desarrollos constituirán obstáculos significativos para una renovación de la política climática ambiciosa incluso si el actual “anti-sentido común” climático se rompe en unos pocos años. Todos los que deseamos ver tal renovación debemos idear estrategias resilientes frente a estos obstáculos.

    Al mismo tiempo, existen algunos factores que pueden constituir vientos de cola para una renovación de la acción climática. Un breve balance de estos factores atenuantes podría sugerir algunos caminos hacia adelante.

    El primero es el costo: la energía limpia es barata. El gas se está volviendo más caro, especialmente a medida que Estados Unidos redobla su compromiso con el gas natural licuado y los fabricantes de turbinas son reacios a aumentar capacidad. Un gas más caro significa que la energía eólica —y especialmente la solar— resultan más atractivas para cubrir la demanda marginal de energía, sobre todo cuando se combinan con almacenamiento, para el cual sobrevivieron los créditos fiscales neutrales en tecnología. Diseñar y vender políticas climáticas con un fuerte enfoque en cómo pueden abordar el alto costo de vida podría mantener o aumentar el apoyo a la acción climática. El costo de la energía también probablemente será un punto débil para la administración Trump, y podría abrir espacios para persuadirla de moderar al menos parcialmente su política de discriminación desenfrenada.

    El segundo son los mercados. Incluso mientras la política estadounidense paraliza el crecimiento de los mercados domésticos de tecnologías limpias, muchas empresas estadounidenses creen que su éxito a largo plazo depende de su capacidad para competir en los mercados de donde se espera que provenga la gran mayoría del crecimiento futuro. En esos mercados, la política no está girando contra la energía limpia, y las empresas chinas parecen bien posicionadas para dominar. Esta realidad probablemente limitará la medida en que, por ejemplo, los fabricantes de automóviles estadounidenses se retiren de los vehículos eléctricos.

    El tercero son las cadenas de suministro, cuya vulnerabilidad fue un poderoso motor detrás de la IRA. En la medida en que los actores estadounidenses crean que las tecnologías limpias tendrán algún papel en la futura matriz energética, es probable que persista el impulso de relocalizar esas cadenas de suministro. Cualquier asociación de la energía limpia con empleos manufactureros atenuará los esfuerzos por penalizarla y limitará la medida en que se erosione la NCCS. El hecho de que el crédito fiscal 45X para manufactura avanzada (que otorga un subsidio por unidad a los componentes solares, eólicos y de baterías producidos domésticamente, así como a los minerales críticos) sobreviviera en gran parte al intento de derogación de la IRA es una fuerte evidencia de esta afirmación, y la supervivencia del 45X brindará cierto alivio a la manufactura de tecnologías limpias en el futuro previsible.

    El cuarto es la “empresa limpia” —clean firm en el inglés original—. Los créditos fiscales “tecnológicamente neutros” para energía limpia sobrevivieron en su mayoría, salvo para la solar y la eólica. Si la fuerte demanda de energía y el debilitamiento de la ventaja de costos de la energía solar ayudan a estimular la demanda por “empresas limpias” (geotermia, nuclear, gas con captura y almacenamiento de carbono —carbon capture and storage (CCS) en el inglés original—) entonces quizá veamos una disminución de las emisiones y algunos bucles de retroalimentación positiva para una mayor acción climática, especialmente si Estados Unidos logra mantener una ventaja tecnológica en al menos algunas de estas fuentes de energía. Parece haber una actividad continua de empresas emergentes y apoyo de capital de riesgo para nuevas tecnologías energéticas. Si hay algún potencial de contar con el gobierno estadounidense actual como socio en energía libre de carbono, está aquí.

    El quinto es el propio cambio climático, que no se preocupa por el sentido común que guía a los formuladores de políticas públicas. Los fenómenos meteorológicos extremos ocurrirán con mayor frecuencia y causarán más daños. La realidad y la probabilidad futura de estos fenómenos solamente repercutirán más en los mercados de seguros, y a través de ellos en los precios de la vivienda, los impuestos prediales, los servicios de los gobiernos locales y los presupuestos estatales. (Por supuesto, nunca podemos asumir de manera sencilla que experimentar los efectos adversos del cambio climático convertirá a las personas en partidarios más firmes de la acción climática. Que lo haga o no es una suposición política que la derecha política está preparada para disputar, por supuesto).

    El sexto es la política industrial, cuyo regreso no parece estar desapareciendo, aunque los objetivos hacia los cuales se está orientando cambien. El acuerdo con MP Materials, que convirtió al Departamento de Defensa (¿de Guerra?) en el mayor accionista de la empresa de tierras raras, es una fuerte señal de que el gobierno de Estados Unidos seguirá utilizando herramientas de política industrial de maneras nuevas y creativas, algunas de las cuales, quizá, podrían aprovecharse en el futuro.

    Finalmente, está Trump mismo; está constantemente rompiendo acuerdos prestablecidos. Con su estridente retórica en torno a los aranceles y los precios, bien podría haber contribuido a cierta contención de precios y reducción de márgenes por parte de las empresas estadounidenses. Como en el caso del acuerdo de MP Materials, y aún más llamativamente con Intel, ha roto las normas que rodean la propiedad pública. Algún día el zapato de la “acción de oro” —golden share— estará en el otro pie, y los defensores de una acción climática agresiva podrían tener herramientas que antes no creían posibles para dirigir la inversión hacia los fines deseados.

    No obstante, estos factores se enfrentarán a poderosas fuerzas centrífugas que amenazan con dividir aún más la coalición. En particular, quienes buscamos maneras de frenar y, en última instancia, revertir el ataque de la era Trump contra la acción climática, probablemente enfrentaremos las disyuntivas que el gran gasto verde fiscal nos permitió aplazar en 2021–2022.

    Grietas en el Nuevo Sentido Común Climático

    La pérdida de subsidios aumentará significativamente las presiones de costos sobre los desarrolladores de energía solar y eólica y sobre los fabricantes de tecnología limpia (ya que todos competirán por mercados más pequeños, y habrán perdido disposiciones como los requisitos de ensamblaje y minerales críticos en los créditos fiscales para vehículos limpios y el bono de contenido nacional en los créditos de electricidad limpia, que estaban diseñados para nivelar el campo de juego para los productores estadounidenses). La forma final de un nuevo régimen arancelario aún es completamente desconocida, al igual que sus efectos sobre los precios internos. Los aranceles podrían brindar un colchón frente a la presión de costos para algunos fabricantes de tecnologías limpias, pero probablemente asfixien a otros.

    Ante estas presiones de costos, se espera que las empresas busquen maneras de reducir estándares laborales y limitar la sindicalización, presionen con más fuerza por la desregulación y se retiren de compromisos de “beneficios comunitarios”. Un sector de capital verde más despiadado, que ofrezca menos cobeneficios junto con las inversiones de descarbonización, aumentará la ansiedad de muchos trabajadores respecto a que la transición será mala para la calidad del empleo, y la preocupación de muchas comunidades de que el desarrollo económico ocurre a su costa. Será más difícil lograr un acuerdo de unidad entre un sector así y la coalición social y electoral que ganó sus subsidios.

    Las tensiones en la red eléctrica por los centros de datos y otras nuevas fuentes de demanda de energía ya estaban generando presión para relajar los objetivos legales de energía limpia a nivel estatal. La pérdida de subsidios federales y regulaciones federales probablemente exacerbe esas tensiones, ya que las empresas de servicios públicos buscarán trasladar el costo de la energía solar y eólica más cara a los usuarios, y las industrias buscarán alivio de los requisitos estatales sobre el esquema de comercio de emisiones. Los presupuestos estatales más ajustados, previamente mencionados, aumentarán la probabilidad de conflictos del tipo “economía vs. medio ambiente” incluso en bastiones de acción climática, con usuarios, trabajadores industriales, beneficiarios de Medicaid y otros enfrentados contra el gasto climático en una lucha por recursos escasos.

    ¿Qué hacer?

    La acción climática va camino a ser más lenta, menos capaz de ofrecer cobeneficios y más plagada de disyuntivas y conflictos distributivos. Cada uno de estos factores es una amenaza para la acción climática futura y erosiona el nuevo sentido común climático. Puede ser imposible que la comunidad climática evite que alguno de estos desarrollos ocurra en los próximos años; casi con certeza es imposible evitar que ocurran todos.

    Vamos a lidiar con una política de la escasez. En tal entorno, minimizar las divisiones dentro de la coalición que forjó el NCCS y ampliar la base de apoyo político para la acción climática es imperativo. Sin embargo, hacerlo puede significar aceptar un ritmo más lento de acción climática en algunas circunstancias, lo que plantea la tarea de garantizar que un ritmo más lento de progreso a corto plazo no se traduzca en conductas de resguardo que dificulten una acción más ambiciosa en el mediano plazo. Esto puede implicar buscar enfoque y eficiencia en nuestras intervenciones políticas. ¿Qué políticas ofrecen el mayor impacto al menor costo? ¿Hay ciertas inversiones relacionadas con el clima que sean especialmente populares o políticamente significativas, alrededor de las cuales se pueda priorizar una acción defensiva? ¿Existen oportunidades no solamente para atraer capital, sino para obligarlo a invertir de ciertas maneras? ¿Podemos ser más creativos con el financiamiento? ¿Podemos mejorar en la integración de la acción climática en otras áreas de política más relevantes para la gente común (por ejemplo, vivienda)? ¿Qué oportunidades existen para aprovechar la escala, mediante acciones coordinadas entre estados alineados con el clima? ¿Qué tipo de coordinación transnacional puede ayudar a evitar que se establezcan bucles de retroalimentación negativa (ya que muchos otros países enfrentan presiones similares)?

    Es improbable que la comunidad climática se alinee en torno a una sola respuesta a todas estas preguntas. No obstante, y quizá con algo de suerte, un análisis compartido de los desafíos que enfrentamos puede ayudar a forjar una mayor unidad de propósito. Más allá del diseño de políticas, parece urgente volver a comprometerse con la construcción de movimientos como condición previa para la acción climática. Lo que las corporaciones y las élites políticas creen que son sus incentivos no es algo directo, sino que está modelado por los movimientos. El mundo ha cambiado de muchas maneras, pero la necesidad de que las personas en Estados Unidos y en todo el mundo se levanten por un futuro en el que todas las personas puedan prosperar nunca ha sido mayor.

    La postura presentada acá pertenece al autor y no representa a BlueGreen Alliance o sus aliados.

  5. Paradojas reformistas 

    Comentarios desactivados en Paradojas reformistas 

    La reforma pensional en Colombia se convirtió en ley el 16 de julio de 2024. Sin embargo, más de un año después de su aprobación, su vigencia sigue en vilo. La Corte Constitucional aún estudia una demanda presentada por los partidos de oposición alegando vicios de procedimiento en el trámite legislativo incompatibles con la constitución colombiana. Mientras decide definitivamente sobre la demanda, la Corte suspendió la entrada en vigor de la norma.

    En el momento de su aprobación en la Cámara de Representantes, el presidente Gustavo Petro celebró el resultado como una victoria de la izquierda, que —según él— cumple la promesa de ampliar la red de seguridad social y combatir la pobreza y la desigualdad. “Hemos triunfado, que vivan las abuelas y abuelos de Colombia” escribió en Twitter, su red social preferida. La noticia de la aprobación resonó en toda la región como un éxito de una agenda socialdemócrata. Sin embargo, esta escena deja una pregunta incómoda: ¿Cómo explicar que una de las reformas bandera de un gobierno progresista adopte una arquitectura típicamente neoliberal?

    La reforma pensional busca corregir un sistema regresivo, costoso y segmentado.1 Fundación Cisoe, Cecilia López Montaño y María Claudia Holstine, ‘La Reforma Pensional En Colombia. El Debate Pendiente. Lecciones de América Latina’ (Banco de la República de Colombia, 2019); Stefano Farné and Alejandro Nieto, ‘¿ A Quiénes y Cuánto Subsidia El Régimen Pensional de Prima Media En Colombia’, (<)em(>)Bogotá: Universidad Externado de Colombia(<)/em(>), 2017; Leonardo Villar y David Forero, ‘Elementos para una propuesta de reforma del sistema de protección económica para la vejez en Colombia’, Cuadernos de Fedesarrollo, no. 58 (2018): 82; Francisco Azuero, ‘El sistema de pensiones en Colombia: institucionalidad, gasto público y sostenibilidad financiera’, (<)em(>)CEPAL(<)/em(>), Macroeconomía del Desarrollo 206, 2020, 61; Juan Pablo Córdoba y Gabriel Piraquive, ‘Escenarios de ajuste al sistema pensional colombiano’, Documentos CEDE, 2019.Pero lejos de la expectativa de algunos sectores radicales, la reforma no supuso un quiebre con el sistema privado de pensiones colombiano. Por el contrario, mantuvo su lógica siguiendo un patrón heredado de las reformas neoliberales de los años noventa: un sistema multipilar que combina varios componentes solidarios con un esquema complementario de capitalización administrado por fondos privados. 2Mitchell A Orenstein, (<)em(>)Privatizing Pensions: The Transnational Campaign for Social Security Reform(<)/em(>) (Princeton University Press, 2008)

    Para explicar esta paradoja hay que mirar en dos direcciones. Por un lado, el contexto internacional de reformas pensionales en la última década en el Sur global ha buscado revertir las secuelas fiscales de la ola privatizadora de los noventa. Por otro lado, los equilibrios políticos e institucionales que hicieron posible su aprobación en Colombia y las razones que llevaron a que el gobierno Petro — en línea con otros proyectos de la izquierda latinoamericana contemporánea — tendiera a aumentar la cobertura de los ancianos más pobres, sin abolir totalmente el mercado previsional privado.

    La reforma aprobada muestra los límites del reformismo progresista en contextos políticos fragmentados. Además, refleja una vieja disputa sobre el tipo de Estado social que debería tener un país del Sur global como Colombia. Interrogar las concesiones y aciertos de la reforma, así como las tensiones que surgieron en torno a su aprobación, permite comprender la visión que el nuevo sistema ofrece del Estado colombiano.

    Reformas pensionales en el mundo

    En las últimas tres décadas, la mayoría de países del mundo han transformado sus sistemas de pensiones respondiendo a presiones demográficas, económicas e institucionales. 3 OECD, (<)em(>)Pensions at a Glance 2023; OECD and G20 Indicators(<)/em(>) (Paris: OECD, 2023); OECD, (<)em(>)Pensions at a Glance 2015(<)/em(>), 2015, https://doi.org/10.1787/pension_glance-2015-en; Hervé Boulhol, Maciej Lis, and Monika Queisser, ‘Trends in Pension Reforms in OECD Countries 1’, in (<)em(>)The Routledge Handbook of the Economics of Ageing(<)/em(>) (Routledge, n.d.), 262–84. Sin embargo, la trayectoria de esas reformas no ha sido uniforme. Mientras que en Europa y el ‘Norte Global’ las reformas responden a las tensiones que provoca el envejecimiento poblacional —por el aumento en la longevidad y la caída en las tasas de fertilidad— 4Boulhol, Lis, and Queisser, ‘Trends in Pension Reforms in OECD Countries 1’; Giuseppe Carone et al., ‘Pension Reforms in the EU since the Early 2000’s: Achievements and Challenges Ahead’, (<)em(>)European Economy Discussion Paper(<)/em(>), no. 042 (2016). en el ‘Sur Global’, las razones son distintas. Allí, el foco está más bien en tres factores. Primero, las secuelas fiscales de la ola privatizadora de los noventa. Segundo, la persistente alta informalidad laboral que excluye de protección social a la mayoría de la población ocupada. Tercero, la pobreza generalizada de la población mayor que requiere de mecanismos asistenciales para subsistir. 5 Alberto Arenas de Mesa, (<)em(>)Los sistemas de pensiones en la encrucijada. Desafíos para la sostenibilidad en América Latina(<)/em(>), Libros de la CEPAL 159 (CEPAL, 2019); Isabel Ortiz et al., ‘Reversing Pension Privatization: Rebuilding Public Pension Systems in Eastern European and Latin American Countries (2000-18)’, (<)em(>)Available at SSRN 3275228(<)/em(>), 2018.

    Desde la década de los 80, América Latina vivió una ola de reformas estructurales a sus sistemas previsionales. En su concepción y objetivos, esta orientación reformista se inscribía en la agenda neoliberal, entendida no sólo como un conjunto de políticas económicas sino como un proyecto político que reconfigura la relación entre Estado, mercado y ciudadanía. 6Dag Einar Thorsen, ‘The Neoliberal Challenge. What Is Neoliberalism?’, (<)em(>)Contemporary Readings in Law and Social Justice(<)/em(>) 2, no. 2 (2010): 188–214. Este proyecto parte de la premisa de que la libertad y el bienestar se maximizan cuando la actividad económica se organiza sobre la base de la propiedad privada, la competencia y la libre circulación de capitales, limitando la acción estatal a garantizar la estabilidad macroeconómica, proteger los derechos de propiedad y crear mercados allí donde no existen. 7 Thorsen, ‘The Neoliberal Challenge. What Is Neoliberalism?’

    A nivel provisional, esta lógica se tradujo en la reducción deliberada del pilar público de reparto a funciones asistenciales mínimas, y abrir un espacio dominante para regímenes de capitalización gestionados por entidades privadas, canalizando el ahorro forzoso hacia los mercados financierosy transfiriendo los riesgos de inversión y longevidad a los trabajadores. 8 Leokadia Oręziak, (<)em(>)Pension Fund Capitalism: The Privatization of Pensions in Developed and Developing Countries(<)/em(>) (Routledge, 2022); Mitchell A Orenstein, (<)em(>)Privatizing Pensions: The Transnational Campaign for Social Security Reform(<)/em(>) (Princeton University Press, 2008); Mitchell A Orenstein, ‘Pension Privatization in Crisis: Death or Rebirth of a Global Policy Trend?’, (<)em(>)International Social Security Review(<)/em(>) 64, no. 3 (2011): 65–80; Mitchell A Orenstein, ‘Pension Privatization: Evolution of a Paradigm’, (<)em(>)Governance(<)/em(>) 26, no. 2 (2013): 259–81. Con ello, la seguridad social pasó a estructurarse según los principios de la rentabilidad y la acumulación financiera, desplazando su fundamento original de solidaridad intergeneracional. 9 Robin Blackburn, (<)em(>)Banking on Death: Or, Investing in Life: The History and Future of Pensions(<)/em(>) (Verso Books, 2002).

    El impulso de esta agenda reformista fue liderado por organismos multilaterales. 10 Orenstein, (<)em(>)Privatizing Pensions: The Transnational Campaign for Social Security Reform(<)/em(>); Carmelo Mesa-Lago, (<)em(>)Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades(<)/em(>), Friedrich Ebert Stiftung (Ciudad de México: FES, 2020). El Banco Mundial, con su informe seminal Averting the Old Age Crisis (1994), ofreció una estructura de aseguramiento denominada “multipilar” que combina un pilar público básico de asistencia social financiada por impuestos, uno obligatorio de capitalización (colectivo o individual) y otro voluntario (también de capitalización).11 World Bank, (<)em(>)Averting the Old Age Crisis: Policies to Protect the Old and Promote Growth. Summary(<)/em(>) (The World Bank, 1994). Bajo este diseño subyace la idea de que las soluciones de mercado deben ocupar el centro del sistema, relegando al Estado a un papel residual, limitado a cubrir los espacios donde el mercado no llega. El referente más extremo de esta concepción es el modelo chileno impuesto por la dictadura del general Pinochet desde 1981.

    El reporte del Banco Mundial fue muy influyente. 12Orenstein, (<)em(>)Privatizing Pensions: The Transnational Campaign for Social Security Reform(<)/em(>). La tipología ‘multipilar’ se constituyó en un verdadero paradigma en las discusiones sobre reformas pensionales en el mundo. De hecho, a partir de ese informe, la mayoría de instituciones internacionales adoptó su propio esquema de ‘pilares’. 13 International Labour Office, ‘The ILO Multi-Pillar Pension Model: Building Equitable and Sustainable Pension Systems’ (International Labour Conference, 2018) Además, esa arquitectura sirvió como base conceptual para pensar varias reformas pensionales en el mundo que sucedieron en las siguientes dos décadas. Gracias a conferencias, asistencia técnica y condicionalidades crediticias del Banco Mundial, el modelo se expandió rápidamente, tal como se puede observar en la gráfica 1.

    Casi todos los países de Europa del Este introdujeron mecanismos de capitalización a finales de los noventa. En América Latina varios países como México, Argentina o República Dominicana siguieron la misma senda.14Orenstein, (<)em(>)Privatizing Pensions: The Transnational Campaign for Social Security Reform(<)/em(>); Robert Holzmann, ‘Global Pension Systems and Their Reform: Worldwide Drivers, Trends and Challenges’, (<)em(>)International Social Security Review(<)/em(>) 66, no. 2 (2013): 1–29. El caso colombiano y peruano es particulares. A pesar de que también introdujeron sistemas de capitalización, no sustituyeron sus sistemas públicos de pensiones. Lo que hicieron fue mantenerlos en competencia con los sistemas privados por la cobertura en el aseguramiento básico de la vejez. Lo anterior dio origen al exótico sistema “paralelo”, único en el mundo.15 Mesa-Lago, (<)em(>)Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades(<)/em(>); Arenas de Mesa, (<)em(>)Los sistemas de pensiones en la encrucijada. Desafíos para la sostenibilidad en América Latina(<)/em(>).

    La premisa de las reformas de los noventa era la misma en todas partes: la gestión privada de los fondos, basada en la capitalización individual, mejoraría la eficiencia y sostenibilidad del sistema. Subyacía la convicción de que los sistemas de reparto estaban condenados al fracaso por su “naturaleza política” y que eran incapaces de mantener una relación transparente entre aportes y beneficios. 16Oręziak, Pension Fund Capitalism: The Privatization of Pensions in Developed and Developing Countries. Nikola Altiparmakov and Milan Nedeljković, ‘25 Years of Averting the Old Age Crisis in Eastern Europe’, Global Social Policy 22, no. 1 (2022): 84–102; Marek Naczyk, ‘Agents of Privatization? Business Groups and the Rise of Pension Funds in Continental Europe’, Socio-Economic Review 11, no. 3 (1 July 2013): 441–69, https://doi.org/10.1093/ser/mws012; Carmelo Mesa-Lago, Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades, Friedrich Ebert Stiftung (Ciudad de México: FES, 2020). Solo un régimen basado en la propiedad individual del ahorro, operado en competencia por entidades privadas, podía garantizar simultáneamente libertad personal y prosperidad colectiva. 17Oręziak, Pension Fund Capitalism: The Privatization of Pensions in Developed and Developing Countries. Nikola Altiparmakov and Milan Nedeljković, ‘25 Years of Averting the Old Age Crisis in Eastern Europe’, Global Social Policy 22, no. 1 (2022): 84–102; Marek Naczyk, ‘Agents of Privatization? Business Groups and the Rise of Pension Funds in Continental Europe’, Socio-Economic Review 11, no. 3 (1 July 2013): 441–69, https://doi.org/10.1093/ser/mws012; Carmelo Mesa-Lago, Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades, Friedrich Ebert Stiftung (Ciudad de México: FES, 2020).

    En América Latina y Europa del Este, los promotores de este modelo no se limitaron a exponer las supuestas ventajas que traía consigo la privatización del aseguramiento previsional. Hicieron también una serie de promesas destinadas a fortalecer su legitimidad política. Por ejemplo, sugirieron que privatizar las pensiones impulsaría el ahorro interno, dinamizaría los mercados de capitales, elevaría el crecimiento económico, reduciría la evasión, eliminaría los déficits fiscales, mejoraría la eficiencia administrativa y permitiría a los trabajadores adaptar su pensión a sus preferencias individuales mediante el ahorro voluntario.18Mesa-Lago, (<)em(>)Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades(<)/em(>); Altiparmakov and Nedeljković, ‘25 Years of Averting the Old Age Crisis in Eastern Europe’.

    Con el cambio de siglo se empezó a discutir críticamente las ideas subyacentes a la agenda de privatización.19 Peter R Orszag and Joseph E Stiglitz, ‘Rethinking Pension Reform: Ten Myths about Social Security Systems’, (<)em(>)New Ideas about Old Age Security(<)/em(>), 2001, 17–56. Se puso de presente cómo el enfoque de este tipo de reformas conllevaba una transferencia significativa (e injustificada) de una serie de riesgos (inversión, inflación y longevidad) del Estado al individuo.20 Orenstein, (<)em(>)Privatizing Pensions: The Transnational Campaign for Social Security Reform(<)/em(>); Oręziak, (<)em(>)Pension Fund Capitalism: The Privatization of Pensions in Developed and Developing Countries(<)/em(>). También se empezaron a evaluar los enormes costos implícitos que implicaba transitar hacia la privatización de los sistemas previsionales y que no estaban suficientemente estimados al momento de promover la adopción de ese tipo de sistemas. Producto de estas discusiones, el propio Banco Mundial reconsideró la arquitectura del modelo multipilar original, admitiendo la necesidad de incorporar en su arquitectura ideal un pilar de reparto, pero limitado a funciones redistributivas básicas.21 Robert Holzmann, Old-Age Income Support in the 21st Century: An International Perspective on Pension Systems and Reform (World Bank Publications, 2005)

    Hacia finales de los años 2000 los países en donde se reformaron los sistemas de pensión siguiendo el recetario de la agenda multipilar empezaron a constatar el incumplimiento de las promesas. Las tasas de cobertura no aumentaron como se esperaba, los beneficios resultaron insuficientes para grandes sectores de la población, los costos de transición fueron más elevados a lo previsto, y la evasión no se redujo de forma significativa.22 Ortiz et al., ‘Reversing Pension Privatization: Rebuilding Public Pension Systems in Eastern European and Latin American Countries (2000-18)’; Mesa-Lago, Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades. Finalmente, la crisis financiera global puso a prueba los límites de ese modelo, mostrando los riesgos financieros a los que están expuestos los ahorradores. 23 Mitchell A Orenstein, ‘Pension Privatization in Crisis: Death or Rebirth of a Global Policy Trend?’, International Social Security Review 64, no. 3 (2011): 65–80. Lo anterior erosionó la legitimidad del modelo y llevó a reconsiderar su alcance. En ese momento se dio paso a una segunda ola de reformas pensionales en el mundo.

    Esa segunda ola estuvo marcada por una mayor sensibilidad a la necesidad de incorporar mecanismos robustos no contributivos como base de los sistemas de pensiones.24Larry Willmore, ‘Universal Age Pensions in Developing Countries: The Example of Mauritius’, (<)em(>)International Social Security Review(<)/em(>) 59, no. 4 (2006): 67–89; David E Bloom and Roddy McKinnon, ‘The Design and Implementation of Pension Systems in Developing Countries: Issues and Options’, in (<)em(>)International Handbook on Ageing and Public Policy(<)/em(>) (Edward Elgar Publishing, 2014), 108–30; Gibrán Cruz‐Martínez, ‘Older‐age Social Pensions and Poverty: Revisiting Assumptions on Targeting and Universalism’, (<)em(>)Poverty & Public Policy(<)/em(>) 11, no. 1–2 (2019): 31–56.(<)br(>) Estos mecanismos servirían para tres objetivos. Primero, expandir la cobertura a la población mayor en mercados laborales con alta informalidad, cumplir con el alivio de la pobreza en la vejez25 Cruz‐Martínez, ‘Older‐age Social Pensions and Poverty: Revisiting Assumptions on Targeting and Universalism’. y servir como dispositivo de adecuación respecto a las bajas pensiones entregadas por el sistema de pensiones. Ese fue el caso de Chile en su reforma de 2008. 26 Mesa-Lago, (<)em(>)Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades(<)/em(>).

    Es en este contexto que surge la reforma pensional propuesta y aprobada en Colombia, entre 2023 y 2025, por el gobierno de Gustavo Petro. 27Es importante anotar que actualmente han vuelto a emerger algunos (<)a href='https://www.facebook.com/watch/?v=605110215610206'(>)discursos libertarios radicales(<)/a(>) que vuelven a cuestionar los sistemas públicos de reparto y la idea misma de la seguridad social colectiva. Estos sectores sostienen narrativas similares a las de la primera ola de reformas neoliberales, pero que son más agresivos con los sistemas públicos de pensiones y cuestionan la misma idea de solidaridad de la seguridad social. Esta propuesta es, de cierta manera, producto de las tendencias en el mundo pensional del ‘Sur Global’. Esto es, países comprometidos con revertir las privatizaciones de los sistemas de pensión y, al tiempo, constituir sistemas de asistencia social para los adultos mayores más pobres. La reforma de Petro estuvo lejos de representar una ruptura con la agenda privatizadora. En lugar de desmantelarla, como hicieron Argentina y otros países que eliminaron sus regímenes de capitalización, optó por reconfigurar el equilibrio entre reparto y ahorro del sistema pensional cambiando el sistema heredado por la Ley 100.

    Los fallos de la Ley 100

    La propuesta de reforma pensional en Colombia impulsada por el gobierno de Gustavo Petro reformó la Ley 100 de 1993. Esa ley fue promulgada durante el gobierno liberal de César Gaviria, cuyo mandato estuvo marcado por la apertura económica y la adopción de reformas organizadas a través de principios de mercado. La ley 100 representó una transformación significativa en el sistema de seguridad social colombiano y buscó modernizar el sistema pensional. Esa modernización implicaba crear un único sistema que cobijara a todos los trabajadores del sector público y privado. Antes de 1993, los trabajadores del sector público y privado estaban fragmentados en más de 900 subsistemas de pensión, cada uno con sus reglas y requisitos, haciendo que fuese prácticamente imposible garantizar su coordinación y correcta vigilancia. 28 Ana María Muñoz Segura, (<)em(>)La Pensión de Vejez En Colombia. El Recorrido Histórico Entre La Exclusión y La Universalidad(<)/em(>), Historia y Materiales Del Derecho (Bogotá: Universidad de los Andes, 2019). Además, la ley buscaba ampliar la cobertura de afiliados y pensionados, que, en ese entonces, apenas llegaba al 21 por ciento 29 Mauricio Santa María et al., ‘El Sistema Pensional En Colombia: Retos y Alternativas Para Aumentar La Cobertura’ (Fedesarrollo, n.d.), 7. y tenía como objetivo garantizar la sostenibilidad financiera del sistema pensional.

    En su componente pensional, la ley 100 estuvo inspirada en el modelo pensional chileno adoptado en 1981. De hecho, el proyecto original presentado al Congreso de ese entonces buscaba copiar aquel sistema y privatizar por completo el sistema de pensiones. Sin embargo, debido a la resistencia de diversos sectores, incluidos sindicatos y empleados públicos, se acordó establecer un sistema “paralelo” o “dual” que permitía la competencia (y coexistencia) entre un régimen público de reparto (administrado por el Instituto de Seguros Sociales, hoy conocido como Colpensiones) y un régimen privado de capitalización individual (RAIS, gestionado por Administradoras de Fondos de Pensiones, AFP). 30 José Daniel Saade Figueroa, ‘El Sistema Pensional Colombiano a La Luz Del Concepto de Financiarización’, (<)em(>)Papel Político(<)/em(>) 26 (2021): 1–28.

    Este sistema dual les permitía a los trabajadores una cierta libertad de elegir entre regímenes. No obstante, siguieron varios desafíos. El primero de ellos se refiere a la educación financiera necesaria para tomar una buena decisión. Cuando los primeros afiliados al nuevo sistema privado empezaron a pensionarse, se dieron cuenta de que las promesas de la capitalización no se traducían en mejores pensiones. De hecho, sus pensiones terminaban siendo muy inferiores a las del sistema público. Lo anterior llevó a una serie de reformas sobre los límites y las garantías para poder escoger qué sistema era más conveniente para cada afiliado.31 Para 2024 había más de 25 mil casos pendientes de solución de personas que buscaban salir del régimen privado y regresar al régimen público de pensiones.

    En términos generales el sistema de la Ley 100 no logró sus propósitos. Para 2023, la cobertura efectiva del sistema apenas mejoró en un 10 por ciento. Hoy en día, apenas un tercio de los adultos mayores reciben una pensión de vejez contributiva. 32 Diego Alejandro Chaves Martínez et al., ‘Estudio Intersectorial. Reforma Pensional En Colombia: Antecedentes y Elementos Para Su Discusión’ (Contraloría General de la República, Diciembre de 2023), 43 En otras palabras, dos tercios de los adultos mayores quedan desprotegidos. Además, persisten desequilibrios financieros que representan un costo del 4 por ciento del PIB anual, equivalente al 30 por ciento de la recaudación tributaria.33 Oscar Becerra et al., ‘Regresivo, Excluyente e Ineficiente ¿qué Hacer Con El Sistema de Pensiones?’ (Universidad de los Andes, 2022), 2.(<)br(>) Por lo demás, la coexistencia de dos regímenes distintos y la competencia por atraer afiliados ha generado descoordinación, inequidades y costos elevados.34Azuero, ‘El sistema de pensiones en Colombia: institucionalidad, gasto público y sostenibilidad financiera’; Mesa-Lago, (<)em(>)Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades(<)/em(>); Farné y Nieto, ‘¿ A Quiénes y Cuánto Subsidia El Régimen Pensional de Prima Media En Colombia’; Cisoe, Montaño, y Holstine, ‘La Reforma Pensional En Colombia. El Debate Pendiente. Lecciones de América Latina’.

    Mientras el sistema público enfrentó un déficit fiscal creciente y problemas de regresividad, el sistema privado no logró proporcionar pensiones adecuadas a todos sus afiliados.35Farné y Nieto, ‘¿ A Quiénes y Cuánto Subsidia El Régimen Pensional de Prima Media En Colombia’. Por todas estas razones, desde hace una década existe un consenso técnico en Colombia sobre la necesidad de abandonar el esquema paralelo y adoptar un sistema de pilares.36 Villar y Forero, ‘Elementos para una propuesta de reforma del sistema de protección económica para la vejez en Colombia’; Córdoba and Piraquive, ‘Escenarios de ajuste al sistema pensional colombiano’.

    La mayoría de países, tanto desarrollados (Suecia, Bélgica, Holanda, Estados Unidos, Reino Unido) como latinoamericanos (Uruguay, Costa Rica, Panamá), estructuran sus pensiones con modelos multipilares.37Holzmann, (<)em(>)Old-Age Income Support in the 21st Century: An International Perspective on Pension Systems and Reform(<)/em(>); Mesa-Lago, (<)em(>)Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades(<)/em(>) En dichos modelos mixtos suele existir un primer pilar público robusto que cubre a todos con un nivel básico, complementado por un segundo pilar de ahorro obligatorio (administrado privadamente o de manera mixta) para quienes tienen ingresos mayores, y finalmente un pilar voluntario. La reforma del gobierno Petro retoma exactamente esta misma fórmula.

    Los cálculos de posibilidad

    La reforma de Petro no surgió en el vacío, sino que recoge el trabajo de comisiones y propuestas anteriores. Ya en 2015, durante el gobierno de Juan Manuel Santos, el Ministerio de Trabajo presentó un anteproyecto de reforma pensional que no prosperó en el Congreso y contemplaba una pensión social no contributiva ampliada, un sistema de pilares y sugería realizar fuertes ajustes paramétricos como aumentar las edades de jubilación. En Colombia, 62 años hombres/57 mujeres, consideradas muy bajas para el promedio de la OCDE que es 64 años. 

    Desde hacía casi una década existía una hoja de ruta técnica más o menos consensuada hacia un sistema multipilar. Incluso el movimiento sindical respaldó ese modelo, aunque proponiendo ajustes en su diseño. 38 Cisoe, Montaño, and Holstine, ‘La Reforma Pensional En Colombia. El Debate Pendiente. Lecciones de América Latina’. La reforma de la administración Petro decidió inscribirse en esa tendencia nacional, proponiendo una reforma con las mismas características, cuyos detalles cambiaban para priorizar la integración y la cobertura universal, aunque –vale destacarlo– sin acoger algunas recomendaciones impopulares como el aumento de la edad de retiro.

    Un cambio radical que nacionalizara todos los fondos privados y expropiara los ahorros individuales, tal como ocurrió en Argentina en 2008, habría sido políticamente inviable y jurídicamente imposible. El partido de gobierno apenas cuenta con una mayoría relativa en el Congreso. Además, la primera coalición de gobierno, integrada por algunos partidos de centro y que logró impulsar una reforma tributaria ambiciosa, implosionó en los primeros meses de gobierno. Por tanto, el gobierno enfrentaba un Congreso fragmentado que requería de apoyo de varios partidos para aprobar su reforma. Por ello, optó por una fórmula moderada: ni dejar intacto el sistema dual heredado de los años 90 ni eliminar de un plumazo a las AFP. Adicionalmente, existen límites constitucionales: la jurisprudencia colombiana protege los derechos adquiridos y la propiedad sobre los ahorros pensionales. Una estatización completa de los fondos individuales habría sido imposible en la práctica.

    En suma, Petro y su equipo asumieron una posición más bien pragmática: impulsar una reforma estructural, pero gradualista, que recogiera consensos técnicos y sorteara obstáculos políticos. En América Latina, varios gobiernos de centro-izquierda han realizado reformas pensionales en busca de mayor equidad, sin eliminar del todo el componente privado. Uruguay, por ejemplo, incorporó pilares solidarios y revirtió parcialmente el sistema de capitalización en los 2000. En el caso de Chile, desde 2008 se añadió un componente asistencial no contributivo. México en 2020 (bajo un gobierno progresista) incrementó notablemente la contribución patronal y amplió la pensión mínima garantizada, pero conservó las cuentas individuales administradas por las Afores.39 Mesa-Lago, Evaluación de cuatro décadas de privatización de pensiones en América Latina (1980-2020): Promesas y realidades. Es decir, la izquierda latinoamericana contemporánea ha tendido a reformar buscando sistemas mixtos más solidarios que enfoquen sus esfuerzos en aumentar la cobertura de los ancianos más pobres y no a abolir totalmente el mercado previsional privado.

    La reforma pensional colombiana de Gustavo Petro busca lograr, especialmente, dos objetivos de política pública: reducir la pobreza en la tercera edad garantizando un ingreso básico para todos los mayores, y redefinir el gasto social en pensiones, corrigiendo desequilibrios y repartiendo mejor las cargas.

    El ámbito de la reforma

    Colombia enfrenta una marcada brecha de protección en la vejez. Solo un tercio de las personas mayores de 60 años recibe una pensión contributiva, y en 2020 apenas el 23 por ciento de los adultos mayores estaban pensionados por los regímenes contributivos. 40Azuero.

    El resultado es que la tercera edad es uno de los grupos con mayor incidencia de pobreza: En 2020, el 45 por ciento de los mayores urbanos vivía bajo la línea de pobreza monetaria y el 18 por ciento en pobreza extrema. Ante este panorama, la reforma pensional impulsada por el gobierno Petro planteó como prioridad cerrar esa brecha de protección. 

    El nuevo modelo incorpora un Pilar Solidario destinado a garantizar un ingreso básico a los adultos mayores sin pensión. Sin embargo, el reconocimiento legal del derecho no garantiza su cumplimiento. La experiencia de Colombia Mayor, el programa anterior de asistencia social en vejez, ilustra los riesgos de estructurar estos programas como gastos flexibles: sin seguridad presupuestal, las transferencias quedan sujetas a las restricciones fiscales y a la voluntad del presidente de turno. Por ejemplo, durante más de la mitad de los últimos veinte años, el Estado incumplió sus compromisos de cofinanciación con Colombia Mayor tal como se ve en la gráfica.

    El segundo gran objetivo es garantizar la equidad del sistema pensional tratando de aliviar paso la pesada carga fiscal que el esquema actual representa para el Estado. El gasto público en pensiones creció de 1,4 por ciento del PIB en el año 2000 a 4,5 por ciento en 2017, un aumento explosivo que llevó a la CEPAL a clasificar a Colombia como el cuarto país latinoamericano con mayor presión fiscal pensional.41 Arenas de Mesa, Los sistemas de pensiones en la encrucijada. Desafíos para la sostenibilidad en América Latina. Además, estos recursos beneficiaban principalmente a un grupo reducido de pensionados relativamente de mayores ingresos (muchos de ellos ex-funcionarios con pensiones altas), lo cual hacía el esquema muy regresivo: en 2019, el 20 por ciento más rico de los hogares captaba el 75 por ciento del gasto en pensiones, mientras los adultos mayores más pobres recibían migajas o nada.42Azuero, ‘El sistema de pensiones en Colombia: institucionalidad, gasto público y sostenibilidad financiera’. Esta situación era socialmente injusta e insostenible financieramente.

    La reforma ataca este problema mediante la creación de un Pilar Contributivo, en el cual una parte de las cotizaciones obligatorias se encauza al sistema público para financiar las pensiones básicas, disminuyendo así la salida de recursos del erario. El elemento central aquí es el umbral de cotización: la nueva ley determina que Colpensiones, el sistema público, recibirá todas las cotizaciones de los primeros 2,3 salarios mínimos de ingreso de cada afiliado, mientras que las AFP privadas recibirán las cotizaciones sobre la porción del ingreso que exceda esos 2,3 salarios mínimos.43 En otras palabras, hasta $2,3 salarios mínimos (unos 2,6 millones de pesos hoy) cada trabajador aportará al régimen público, construyendo con ello el derecho a una pensión en Colpensiones; solo si gana por encima de ese nivel, el excedente irá a su cuenta individual en una AFP, para aportar a una pensión complementaria. Según estimaciones oficiales, más del 80 por ciento de los cotizantes gana menos de 2,3 salarios mínimos. Con más cotizantes aportando al fondo público, se reduce la necesidad de transferencias del presupuesto general para pagar las pensiones actuales. El Ministerio de Hacienda calcula que la reforma ahorrará al Estado cerca de 0,6 por ciento del PIB anualmente en el corto plazo, al disminuir el déficit operacional de Colpensiones.44 Proyecto de Ley Reforma al Sistema Integral de Protección a la Vejez.

    Uno de los ejes de debate en la reforma fue cuánto cambiaría el poder de las AFP en el nuevo sistema. Antes de la reforma, las AFP –entidades financieras privadas con ánimo de lucro– administraban los ahorros pensionales de unos 18 millones de afiliados, manejando un colosal capital que rondaba el 26 por ciento del PIB. Estos recursos las convertían en actores económicos de primer orden, inversionistas importantes (aproximadamente un 34 por ciento de los fondos estaba invertido en deuda pública colombiana y otro 36 por ciento en instrumentos extranjeros) y con fuerte influencia política a través de su gremio, Asofondos. 45 Azuero

    El diseño del umbral de cotización determinaba el equilibrio entre sostenibilidad pública y participación privada. Petro argumentó públicamente que “lo mejor para la estabilidad del nuevo sistema de pilares era subir el umbral” a 4 salarios, de modo que Colpensiones recibiera más contribuciones y pudiera garantizar las pensiones básicas por más décadas. 46 Inicialmente, el gobierno Petro planteó un umbral relativamente alto (se discutía la cifra de 4 salarios mínimos); esto habría implicado que solo quienes ganaran más de 4 salarios mínimos cotizaran a las AFP, concentrando la gran mayoría de aportes en Colpensiones. Según datos presentados por el presidente, con un umbral de 4 SM el fondo público de reparto tendría solvencia proyectada hasta el año 2074, mientras que con umbrales menores la reserva se agotaría antes (hasta 2070 con umbral de 3 SM, y mucho antes con 2 SM). Sin embargo, esa posición chocó con los intereses del sector financiero y con la posición de varios congresistas que no hacían parte de la coalición de gobierno y cuyos votos eran determinantes en el destino de la reforma pensional (Partido Liberal, Partido de la U). 47 Las AFP y sus partidarios preferían un umbral bajo, como 1 o 1,5 salarios, que les permitiera seguir captando una porción mayor de cotizaciones obligatorias. Un umbral muy alto, desde su perspectiva, sepultaría su negocio, reduciendo drásticamente los fondos que administran. Al final, en el trámite legislativo prevaleció un acuerdo político: el Senado aprobó fijar el umbral en 2,3 salarios mínimos, y aunque Petro intentó luego elevarlo en la Cámara, su propia coalición lo disuadió para no poner en riesgo la votación.

    El umbral acordado implica un balance: Colpensiones recuperará una porción importante de cotizantes, pero las AFP conservarán una parte de las cotizaciones de todos aquellos que ganan por encima de $2,3 salarios mínimos. Dado que el flujo de aportes bajará (muchos aportes irán a Colpensiones), se decidió que las AFP pudieran cobrar una comisión sobre el saldo acumulado de los fondos que administren. En el Senado se aprobó una norma que autoriza a las AFP a percibir hasta un 0,7 por ciento anual del valor de los activos bajo su administración.

    Esto generó controversia, ya que consolidaría una fuente de ingresos estable y elevada para las AFP, independiente del número de nuevos cotizantes: Asofondos (el gremio de las AFP) calculó que podrían recaudar unos $1,3 billones de pesos adicionales al año en comisiones gracias a este cambio (aprox. USD 340 millones). Se puede leer como parte de la “letra menuda” acordada para que el sector financiero aceptara la reforma.

    Los futuros de la reforma

    La reforma pensional colombiana de 2023, materializada en un sistema multipilar se inscribe dentro de las tendencias globales de reformas pensionales en el Sur Global. De cierta manera, puede verse como una reversión a la agresiva privatización del sistema de pensiones de los años 90s. Del mismo modo, puede leerse como una reforma que acoge los consensos a nivel internacional sobre la importancia de mantener un sistema con un fuerte componente redistributivo a nivel asistencial y en el primer pilar de reparto y, a la vez, garantizar una forma de capitalización complementaria.

    De cierta manera, la reforma representa la apuesta de varios países del ‘Sur Global’ por revertir las secuelas fiscales de la ola privatizadora de los noventa, sumadas a la persistente alta informalidad laboral y a la necesidad de introducir mecanismos asistenciales para la vejez. Con este nuevo sistema pensional, Colombia se acerca a países como Bélgica, Reino Unido o Uruguay, que estructuran sus pensiones con modelos multipilares, como recomendó el Banco Mundial, razón por la que no es extraño que anunciaran desde 2022 su apoyo a la reforma. 

    Aunque la reforma no modificó ciertos aspectos estructurales del régimen privado, pues se mantiene la administración por entidades con fines de lucro, la competencia entre ellas para atraer afiliados y la libertad de inversión de los fondos, sí reduce el dominio absoluto que tenían las AFP sobre la previsión social, pues el Estado recupera protagonismo en responsabilizarse por garantizar una pensión básica para todos. 

    Ahora bien, la reforma es imperfecta porque deja abiertos importantes desafíos que deberán ser atendidos en el futuro cercano. En primer lugar, la sostenibilidad de largo plazo del sistema y la tarea de modificar sus parámetros. No se introdujeron cambios en la edad de jubilación (62 hombres, 57 mujeres) ni en las semanas exigidas para pensión completa (1.300) 48 La reducción de las semanas en el caso de las mujeres se dio por virtud de dos sentencias de la Corte Constitucional. Sentencia C-197 de 2023 y Sentencia C-054 de 2024.. Estas edades siguen siendo bajas en comparación con la esperanza de vida y en comparación con los parámetros de países de la región.

    Igualmente, Colpensiones deberá incorporar a millones de afiliados que hoy cotizan en fondos privados, especialmente a los de menores ingresos. Esto exige una transformación operativa profunda y un desarrollo tecnológico robusto.49 Cisoe, Montaño, and Holstine, ‘La Reforma Pensional En Colombia. El Debate Pendiente. Lecciones de América Latina’. También tiene que ser un sistema que se perciba como legítimo. Casos como el de Chile, cuyas protestas en 2019 tuvieron como catalizador el descrédito del sistema de capitalización individual, muestran que, sin legitimidad social, cualquier arquitectura institucional está condenada al fracaso.

  6. Clima para los negocios

    Comentarios desactivados en Clima para los negocios

    Desde la firma del Protocolo de Kioto en 1997, la idea de comprar y vender derechos de emisión de carbono —el llamado mercado de carbono— es la principal apuesta de la ONU para combatir la crisis climática. Impulsados en 2005, cuando un número suficiente de países ratificó el protocolo, los mercados de carbono estuvieron en el centro del Acuerdo de París en 2015 y de la COP 29, celebrada en 2024 en Bakú, Azerbaiyán.

    En Bakú, el proyecto de administrar un mercado global de carbono, impulsado por los países ricos, finalmente se logró. Con él, los objetivos de reducción de emisiones de carbono que los países ricos se comprometen a alcanzar pueden obtenerse no mediante la reducción de sus propias emisiones, sino mediante la compra de los resultados de proyectos de reducción de emisiones realizados en lugares donde los costos de mitigación son más bajos, normalmente países más pobres y que emiten menos.

    Sin embargo, el debate sobre los mercados de carbono nos distrae de lo que realmente funciona en la lucha contra la crisis climática: la planificación pública orientada a hacer que los sistemas energéticos, productivos y de infraestructura sean independientes de los combustibles fósiles. Dado que la descarbonización de estos sistemas implica tomar decisiones de inversión con impactos futuros interdependientes que no pueden reflejarse en los precios de mercado en el presente, estos precios no son capaces de orientar y encadenar las decisiones de inversión necesarias. Por lo tanto, la estrategia que promueve cambios marginales en el sistema de precios relativos vigente —en forma de aumento del precio de las emisiones de carbono y reducción de los precios de las alternativas sostenibles— para inducir decisiones descoordinadas no está logrando la descarbonización a la velocidad y profundidad necesarias a escala global.

    El clima va al mercado

    Los mercados de carbono forman parte de la estrategia de mitigación preferida de la gobernanza climática global desde hace décadas: la fijación del precio del carbono para cobrar el coste social de las emisiones. Esta solución parte del diagnóstico (controvertido) de que las emisiones descontroladas serían un fallo del mercado.

    En general, un fallo del mercado se produce cuando una transacción comercial genera beneficios o daños económicos colaterales a partes no involucradas, lo que hace que ese efecto colateral no se refleje en el precio del bien o servicio negociado; según esta hipótesis, el precio dependería únicamente de la oferta y la demanda de los actores involucrados en cada mercado. Dado que no se internalizan en los precios y, por lo tanto, no se traducen en ingresos o costes para el agente generador, los beneficios y daños colaterales se denominan externalidades positivas y negativas. Cuando existe una externalidad positiva (negativa), la contribución social es mayor (menor) que los ingresos obtenidos por el agente privado que ofrece el bien o servicio. Esto sería una falla del mercado si suponemos que el mercado es normalmente un mecanismo que maximiza la contribución social de los agentes privados, es decir, que iguala la contribución social y privada de cada oferente de bienes o servicios a través de la variación de los precios para equilibrar la oferta y la demanda. Si la explicación del problema se limita al hecho de que los precios de mercado no transmiten a los oferentes la información exacta sobre su contribución social, la solución es incorporar (o internalizar, en la jerga económica) las externalidades a los precios, corrigiendo así la falla.

    Para corregir esta falla, según la lógica de los mercados de carbono, basta con fijar el precio del costo social del carbono y cobrarlo: si las emisiones cuestan tanto como los daños económicos que causan, su precio será igual al costo social del carbono, cuyo cobro igualará la contribución social y privada del agente económico contaminante. Una vez calculado, el costo social del carbono, que antes era “externo” a las actividades económicas de los agentes oferentes, podría cobrarse a cada uno de ellos. El encarecimiento de las emisiones llevaría a los agentes económicos a revisar los patrones de producción y consumo para reducirlas. Como resultado, el consumo y la inversión privados se dirigirían gradualmente hacia actividades y productos bajos en carbono, limitando o incluso revirtiendo el calentamiento global y mejorando el bienestar social.

    La fijación de precios y el cobro del coste social del carbono pueden ser puestos en práctica tanto por el gobierno (a través de impuestos) como por la iniciativa privada. Todas las formas de fijación de precios e internalización de los costes sociales del carbono, voluntarias u obligatorias, conllevan costes para las empresas implicadas, tanto para supervisar y notificar sus emisiones como para mitigarlas. Como resultado, buscan formas de reducir o compensar sus emisiones al menor costo posible. La reducción de las emisiones implica inversiones denominadas verdes (como ganancias en eficiencia energética y tecnologías limpias). La compensación, por su parte, abarca proyectos de mitigación, incluidos proyectos de conservación ambiental, o la participación en mercados de carbono, regulados o voluntarios. En los mercados regulados, una unidad política (región, país, estado) establece un límite general de gases de efecto invernadero y distribuye cuotas, permisos o licencias de emisión a determinados agentes económicos que pueden utilizarlas o, si logran emitir menos, vender sus excedentes. En los mercados voluntarios, se establece una línea de base de emisiones para cada tipo de proyecto económico, premiando a las empresas capaces de emitir menos con créditos de carbono que pueden vender a las empresas que emiten más.

    Si la compensación es más barata, viable y rápida que la inversión verde, existen fuertes incentivos para que las empresas compensen sus emisiones “externamente” en lugar de cambiar las tecnologías para reducirlas “internamente”. El pecado original de la compensación como forma de pago del coste social del carbono es que, en última instancia, este mecanismo contribuye a posponer las inversiones verdes.

    El argumento a favor de los mercados de carbono es que serían la estrategia más rápida y rentable para combatir las emisiones: más fácil de implementar que las estrategias reguladoras restrictivas o punitivas, más barata para la sociedad —al movilizar recursos del sector privado— y más ágil en producir resultados de mitigación —al ofrecer oportunidades de lucro favorables a las empresas y sectores que desarrollan soluciones bajas en carbono—.

    Ya sea a través de impuestos o de los mercados, el cobro del coste social del carbono depende del aumento periódico de su precio para que los agentes se vean incentivados a seguir reduciendo las emisiones, incluso después de haberse ajustado a subidas de precios anteriores. En la práctica, sin embargo, el aumento de los precios, cuando se produce, es bastante gradual e inestable (y, por lo tanto, reversible en plazos impredecibles), tanto porque la inestabilidad de los precios es una característica de los mercados financieros que negocian cuotas o créditos, como debido a las eficaces presiones políticas corporativas para subordinar el ritmo de la degradación ecológica y el calentamiento climático a la viabilidad económica de las empresas contaminantes, cobrando impuestos bajos y ofreciendo muchas licencias. Para intentar conciliar la acumulación de capital y la solución gradual de la emergencia climática, los defensores de los mercados de carbono alegan que los precios cobrados por las emisiones no deben ser ni muy altos ni muy bajos, y deben progresar a un ritmo compatible con los plazos en los que los países se han comprometido a alcanzar sus objetivos climáticos. Los niveles de precios muy bajos pueden desincentivar a los agentes a emitir menos, manteniendo o incluso elevando la trayectoria de emisiones de la economía. Por otro lado, los precios muy altos pueden afectar de manera desproporcionada tanto a los consumidores finales, a quienes se les repercute parte de los costos de mitigación, como a los sectores exportadores, que compiten con bienes y servicios producidos en geografías que no necesariamente adoptan las mismas restricciones de emisión.

    Hay pruebas claras del fracaso de los mercados y los impuestos sobre el carbono a la hora de asignar a las emisiones precios compatibles con los objetivos de mitigación climática previstos en el Acuerdo de París. En 2017, la Comisión de Alto Nivel sobre la Fijación de Precios del Carbono del Banco Mundial calculó que el precio por tonelada de emisiones entre 2020 y 2030 tendría que ser de entre 50 y 100 dólares (63-127 dólares, en valores de 2024) para mantener el calentamiento global muy por debajo de los 2 °C. Sin embargo, en 2024, sólo siete mecanismos de fijación de precios del carbono en todo el mundo —que, en conjunto, cubrían menos del 1 por ciento de las emisiones globales— alcanzaban ese precio mínimo. Además, los precios de los 75 mecanismos de fijación de precios del carbono en vigor se situaron por debajo del límite mínimo establecido por el Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC). En 2015, el IPCC estimó que, para limitar el calentamiento global a 1,5 °C, la tonelada de emisiones debería costar entre 170 y 290 dólares (entre 226 y 385 dólares en 2024). El impuesto sobre el carbono de Uruguay fue el que más se acercó a esta cifra, al fijar el precio de la emisión de una tonelada de gases de efecto invernadero en 167,17 dólares. En el extremo opuesto, sin embargo, el mercado de carbono de Indonesia cobraba solo 0,61 dólares por la misma tonelada.

    La competencia internacional por la reducción de costes es una característica sistémica que crea un problema de coordinación para las acciones colectivas e imposibilita la formación de un precio internacional único para el carbono (y aún más un precio único creciente), problema que no se superará con el mercado global de carbono aprobado en Bakú. La divergencia internacional de los precios del carbono es suficiente para hacer inviable un sistema eficaz de reducción de las emisiones globales, ya que induce a realizar operaciones de arbitraje que buscan menores costes en lugar de una mayor eficiencia en el uso del carbono.

    La cuenta no cuadra

    La hipótesis que justifica el cobro del coste social del carbono es que su encarecimiento llevaría a los agentes económicos a sustituir las tecnologías intensivas en emisiones de carbono por tecnologías verdes. En términos técnicos, la suposición es que la elasticidad-precio de la demanda de tecnologías “sucias” es alta, es decir, que esta demanda tiende a caer más que proporcionalmente al aumento de su precio.

    El problema es que la hipótesis de la fácil sustitución de tecnologías no se verifica en el mercado energético. Por el contrario, varios estudios empíricos demuestran que la elasticidad-precio de la demanda de tecnologías “sucias” es extremadamente baja. Un estudio que analiza cinco sectores para un panel de 39 países de la OCDE entre 1990 y 2016, estimando un “precio del carbono ponderado por las emisiones”, demuestra que la introducción de la fijación de precios del carbono redujo el crecimiento de las emisiones de CO2 en solo un 0,6 por ciento a un 1,5 por ciento de media, en relación con las emisiones contrafactuales (en caso de que no se hubiera aplicado la tarificación). Esto se debe precisamente a que la elasticidad-precio de la demanda es muy baja: hay una reducción del 0,06 por ciento en el crecimiento de las emisiones por cada aumento medio de 1 USD/tCO2. Para alcanzar una reducción media prevista del 50 por ciento para 2030 (en relación con 2020), de conformidad con el Acuerdo de París, sería necesario un precio global del carbono ponderado por las emisiones en toda la economía mundial superior a 175 USD/tCO2, un valor muy alejado de los precios actuales y políticamente inviable debido a los efectos inflacionistas y a la resistencia de los grupos de interés.

    En la práctica, la inelasticidad de la demanda con respecto al precio significa que, aunque los precios suban, los usuarios de tecnologías contaminantes y combustibles fósiles siguen demandándolos, aunque se empobrezcan, porque no encuentran sustitutos viables: no hay tecnologías e infraestructuras sustitutivas fácilmente accesibles, y mucho menos con costes comparables a los de las alternativas fósiles. Por lo tanto, la estrategia de transición hacia las energías renovables no puede comenzar con el aumento de los precios del carbono, esperando que el mercado ofrezca una solución alternativa a corto plazo. Debe pasar, sí, por la planificación gubernamental de la oferta de nuevas tecnologías verdes e infraestructuras sustitutivas basadas en la energía sostenible. Solo después de que estas tecnologías e infraestructuras sean accesibles, el aumento del precio del carbono podrá inducir una rápida sustitución. Antes de eso, los consumidores y las empresas usuarias son rehenes de las opciones contaminantes. Dado que la vía principal de descarbonización en la mayoría de los países pasa por la electrificación de los sistemas y la conversión de las energías sostenibles en la principal fuente de electricidad, los gobiernos no deben confiar en el poder mágico del sistema de precios para ofrecer redes alternativas de la nada. Por el contrario, deben contribuir a la creación de tecnologías e infraestructuras sostenibles para la electrificación y, a continuación, crear incentivos de precios para acelerar la transición energética hacia la red sostenible.

    Un problema central que impide la rápida descarbonización mediante la ampliación de las inversiones es la baja rentabilidad observada y esperada de las empresas de energía renovable. Mientras que la rentabilidad anual de la energía verde oscila, en promedio, entre el 6 por ciento  y el 8 por ciento, los bancos privados buscan financiar proyectos con una rentabilidad superior al 10 por ciento, cifra que suelen alcanzar las empresas productoras de combustibles fósiles. La razón fundamental de la escasa rentabilidad tiene que ver con la estructura del mercado eléctrico, cada vez más separado en mercados de generación, transmisión y distribución. Mientras que las empresas de petróleo y gas operan en mercados oligopolísticos, protegidos por la OPEP y con un conjunto significativo de inversiones ya amortizadas, las barreras de entrada a la producción de energías renovables son muy pequeñas, ya que los bienes de capital necesarios están disponibles en el mercado internacional. Por lo tanto, los breves auges de inversión descoordinada son seguidos por largos períodos de sobreproducción, precios bajos y tasas de beneficio reducidas.

    En vista de la feroz competencia, los generadores de energía renovable no tienen poder de mercado para imponer precios y elevar los márgenes de beneficio frente a las empresas que dominan la infraestructura de transmisión, viéndose obligados a trasladar la reducción de costes a los precios, lo que mantiene bajas las tasas de beneficio. Para empeorar la situación de la estructura del mercado, la producción de energías renovables (solar y eólica) es más abundante cuando la demanda de energía es menor, lo que tiende a limitar aún más los precios: mientras que la oferta es mayor en momentos de iluminación natural durante el día y en las estaciones cálidas, la demanda es mayor en las estaciones frías y en los momentos oscuros del día inmediatamente antes y después de la jornada laboral. Dado que el coste del almacenamiento de la energía renovable es elevado, las empresas tienen que despachar la energía cuando se genera, aceptando precios desfavorables. Además, la generación renovable es muy intensiva en tierra, lo que lleva a los productores a buscar zonas donde la tierra es más barata, generalmente alejadas tanto de las redes de transmisión existentes como de las zonas más densamente pobladas donde se concentra la demanda.

    Todo ello limita la creación de redes alternativas a las fósiles a través de mecanismos de mercado, lo que retrasa la descarbonización y reduce la elasticidad-precio de la demanda de combustibles sucios. Y la inercia estructural no se limita al sistema eléctrico. Los combustibles fósiles se integran en un sistema sociotecnológico con enormes interdependencias que articulan los sistemas energéticos, productivos, científicos, educativos, infraestructurales y políticos, lo que da lugar a externalidades positivas que “bloquean” a los usuarios en la red existente y, si no imposibilitan, dificultan enormemente la transición a un sistema alternativo mediante señales de precios.

    Escasez de bosques

    Debido a la enorme rentabilidad y al arraigo económico y político de los sistemas energéticos, productivos y de infraestructura basados en combustibles fósiles, las empresas productoras y comercializadoras de estos combustibles se resisten a la transición sistémica, mientras que las empresas y los consumidores no tienen alternativas en el precio y la escala necesarios para inducirlos a la descarbonización. Desde el año del Protocolo de Kioto (1997) hasta 2024, el consumo de combustibles fósiles aumentó un 58 por ciento (poco menos de la mitad del crecimiento acumulado del PIB mundial, alrededor del 120 por ciento).

    Como resultado, las ganancias en eficiencia energética y el uso de tecnologías limpias solo han reducido marginalmente la participación de los combustibles fósiles en la matriz energética mundial. En el año del Protocolo de Kioto, la participación de los combustibles fósiles en la matriz energética mundial era del 85,8 por ciento , cayendo solo al 81 por ciento en 2024.

    En vista de este fracaso, la escala necesaria para que los proyectos de compensación de los mercados de carbono —a través de la conservación ambiental, la regeneración de bosques o la reforestación— garanticen emisiones netas cero es absolutamente inviable. La compensación no puede funcionar como alternativa a la descarbonización de los sistemas energéticos, productivos y de infraestructura, simplemente porque no hay suficiente tierra para replantar bosques.

    Shell, la cuarta empresa de petróleo y gas más grande del mundo por capitalización bursátil, anunció un proyecto de compensación de sus emisiones mediante la compra de créditos de carbono a través de la protección de bosques y la reforestación que requeriría, entre 2020 y 2030, un territorio tres veces mayor que el de los Países Bajos, donde se encuentra la sede de la empresa. La propia Shell afirmó que sería necesario reforestar 700 millones de hectáreas —un territorio equivalente al de Brasil— hasta finales de siglo para evitar un calentamiento superior a 1,5 ºC, junto con otras iniciativas de mitigación (como la transición a la energía sostenible y la restauración forestal). Aún creyendo que las demás iniciativas tengan éxito, la estimación de Shell sobre el impacto de la reforestación es bastante poco realista: supone una tasa anual de secuestro de 17 toneladas de carbono por hectárea, cifra cercana a la alcanzada durante el crecimiento de los bosques tropicales nativos y biodiversos. Dado que la mayor parte de las oportunidades de reforestación se encuentran en zonas de bosques templados del hemisferio norte, no hay espacio para replantar bosques tropicales a esa escala. En este caso, la tasa anual de secuestro de carbono podría reducirse a la mitad (en un escenario optimista) o incluso a menos de un tercio de la estimación de Shell (en un escenario realista), lo que haría necesario reforestar quizás más de tres Brasil, suponiendo el éxito de las demás iniciativas de mitigación imaginadas por la empresa.

    Incluso teniendo en cuenta las estimaciones de estudios entusiastas con la opción de la reforestación y la restauración de bosques nativos, la compensación forestal no puede funcionar como alternativa para la descarbonización de los sistemas energéticos, productivos y de infraestructura. Según Bastin et al. (2019), dada la degradación de los suelos que antes albergaban bosques y los usos concurrentes de la tierra, sería posible reforestar como máximo 900 millones de hectáreas en todo el mundo. Según sus cálculos, esa superficie absorbería 205 mil millones de toneladas de carbono en las décadas necesarias hasta que los bosques alcanzaran la madurez. El problema es que el efecto de décadas de reforestación equivale a solo cinco años de emisiones al ritmo anual actual. Es decir, el sistema sociotecnológico basado en la emisión de carbono agotaría en poco tiempo todo el potencial existente de compensación de emisiones mediante la reforestación y la restauración forestal. Además, sin restricciones en el nivel de emisiones, la cobertura forestal podría reducirse en 223 millones de hectáreas en 2050 debido al impacto del calentamiento global en los bosques tropicales, incluso sin tener en cuenta la deforestación asociada al avance de la frontera agrícola, la minería y la urbanización, principales responsables de la reducción de 178 millones de hectáreas de bosques en el mundo entre 1990 y 2020.

    Este impacto del calentamiento global en los bosques tropicales significa que la búsqueda de compensaciones (net zero) a través de la reforestación no solo es una alternativa inviable a la descarbonización, sino también autodestructiva, si sirve como cortina de humo para permitir que las empresas sigan lucrando más tiempo con el negocio de las energías sucias mientras aparentan compensar sus emisiones. Incluso si los bosques que albergan proyectos específicos de “compensación” no desaparecen en cien años (llevándose consigo los proyectos que autorizaron las emisiones), existe una disparidad de duración que hace inviable una verdadera compensación: los proyectos de mitigación forestal tienen un plazo relativamente corto (como máximo cien años), pero el 40 por ciento  del carbono emitido permanece en la atmósfera durante más de un siglo, y entre el 20 y el 35 por ciento de las emisiones permanecen entre dos y veinte milenios.

    Además, la compensación mediante inversiones en “capital natural” es comúnmente criticada por la dificultad de verificar técnicamente la “adicionalidad” —la contribución efectiva— de los proyectos de mitigación forestal. Todos los tipos de compensación forestal conllevan riesgos, pero estos son menores cuando los proyectos implican “emisiones negativas”, asociadas a la restauración o la reforestación, y mayores cuando sólo incluyen “emisiones evitadas”, tomando como referencia una trayectoria contrafactual de emisiones que supuestamente se produciría sin el proyecto.

    En la práctica, se han vendido innumerables proyectos sin la debida comprobación de su contribución efectiva a la conservación de los bosques, y otros tantos no han conservado los bosques que prometían conservar debido a problemas de administración o incluso de fraude. En 2016, un estudio financiado por la Dirección General de Acción por el Clima de la Comisión Europea concluyó que el 85 por ciento de los proyectos de mitigación forestal tenían una probabilidad baja de reducciones de emisiones “adicionales” (no sobreestimadas), frente a sólo un 2 por ciento con alta probabilidad. En 2023, un estudio del periódico The Guardian y Corporate Accountability analizó los 50 principales proyectos de compensación de emisiones del mundo y concluyó que el 78 por ciento eran inútiles, el 16 por ciento eran problemáticos, el 6 por ciento no contaban con información transparente que permitiera evaluarlos y ninguno demostraba una contribución efectiva inequívoca. Además, independientemente de que demuestren o no la “adicionalidad”, la reforestación suele implicar monocultivos forestales que perjudican la seguridad alimentaria de las comunidades tradicionales dedicadas a la agricultura familiar y la agroecología, teniendo en cuenta que las tierras destinadas a la agroindustria son mucho más caras y, en general, están protegidas legalmente.

    La inversión pública compensa más

    Entre las empresas líderes en emisiones, muchas financiaron campañas políticas e ideológicas destinadas a desacreditar la existencia y subestimar los riesgos del calentamiento global, así como a desacreditar las políticas públicas destinadas a revertir o prohibir las emisiones y planificar estrategias de inversión, coordinar decisiones y asignar recursos directa o indirectamente en busca de un cambio estructural. Si esto es un síntoma de sistemas políticos nacionales injustos, en los que el poder económico desinforma y manipula la opinión pública y las decisiones gubernamentales y legislativas, la injusticia internacional es aún mayor. Después de todo, la inmensa mayoría de las 90 instituciones responsables del 63 por ciento de las emisiones de gases de efecto invernadero entre 1751 y 2010, así como de las 57 responsables del 80 por ciento de las emisiones entre 2016 y 2022, son corporaciones globales con sede en regiones templadas menos afectadas por el calentamiento global, aunque también dirigen empresas filiales y subcontratadas que producen con menores costes salariales y medioambientales en las zonas del sur global, que serán las más perjudicadas por los efectos del cambio climático.

    Estas empresas se han apropiado y han abusado de un bien común mundial: la capacidad de absorción de gases de efecto invernadero de la atmósfera, los suelos y los océanos. Algunas de ellas pretenden seguir apropiándose sin límites, hasta el punto de destinar 445 millones de dólares a la financiación de campañas electorales en 2024 en Estados Unidos para elegir a Donald Trump y otros políticos favorables a las energías sucias. Otras acuerdan “compensar” sus emisiones futuras —pero no las pasadas— mediante proyectos de mitigación que tienen una escala minúscula frente a las emisiones totales y cuya contribución efectiva, cuando existe, es muy menor que la propagada, más aún si consideramos la escala temporal multisecular en la que los gases de efecto invernadero, en especial el dióxido de carbono, siguen impactando en la atmósfera y los océanos. De una forma u otra, ambos grupos prolongan la duración de un sistema sociotecnológico que les asegura beneficios extraordinarios mientras se acumulan catástrofes climáticas cada vez mayores.

    Esto no significa que el aumento del precio del carbono y los proyectos de compensación forestal de emisiones deban descartarse. Una vez que se haya establecido un sistema eléctrico alternativo, el aumento del precio del carbono podrá finalmente contribuir a acelerar la sustitución sistémica. Siempre que estén subordinados a una estructura de “mando y control” de los bosques tropicales, algunos proyectos de compensación forestal de emisiones pueden autorizarse, siempre que no estén exclusivamente bajo la supervisión de los certificadores privados de los mercados voluntarios de carbono y, especialmente, si apoyan la bioeconomía de la sociobiodiversidad. Lo que debe descartarse es la idea, dominante en la gran prensa mundial e incluso en la ONU, de que el cobro del coste social del carbono y su “compensación” puedan sustituir a la planificación pública de la transición sociotecnológica.

    El ensayo es una adaptación de la Nota n. 12 del proyecto Transforma, grupo de investigación del Instituto de Economia da Unicamp.

  7. Green Dreams

    Comentarios desactivados en Green Dreams

    “Industrial policy is suddenly fashionable again; even those who once condemned it now claim they always supported it.” —Ha-Joon Chang

    Por décadas, México se apartó del camino de la política industrial, confiando en que los mercados y la apertura comercial bastarían para impulsar una trayectoria de desarrollo deseable. El resultado ha sido un crecimiento lento, una estructura productiva dual y una baja capacidad de innovación. Hoy, con el lanzamiento del Plan México y un nuevo gobierno que promete alinear productividad, sostenibilidad y justicia social, se abre una gran ventana de oportunidad para sentar las bases de una política industrial verde como proyecto de Estado que trascienda en el tiempo.

    La crisis de la deuda de 1982 marcó el giro hacia una agenda de reformas neoliberales derivadas del Consenso de Washington que abogaban por la liberalización comercial, la apertura a la inversión extranjera, la privatización y la disciplina fiscal. Bajo esta lógica, se asumió que el Estado no debía intervenir para promover sectores estratégicos y que las políticas industriales generaban distorsiones, por lo que se instaló la idea de que “la mejor política industrial es no tener política industrial”. En contraste, entre 1940 y 1970, el país había aplicado políticas industriales activas bajo un modelo de sustitución de importaciones que promovió la industrialización mediante instrumentos como la protección arancelaria, la banca de desarrollo y las empresas públicas, logrando un crecimiento promedio real del 6 por ciento anual para este periodo.1Banco de México, Crecimiento Histórico del PIB en México (1901-2020) https://www.banxico.org.mx/TablasWeb/informes-trimestrales/octubre-diciembre-2020/99B59D58-4537-4A19-A036-81D90F013EF1.html

    El Tratado de Libre Comercio de América del Norte (TLCAN), firmado en 1994, consolidó este enfoque al priorizar la apertura comercial, la facilitación de la inversión extranjera directa (IED) y el crecimiento orientado a la exportación. Esta estrategia se basó en los bajos salarios como ventaja competitiva y careció de políticas coordinadas para generar mayor valor agregado, articular encadenamientos productivos locales, impulsar la adopción tecnológica y fortalecer capacidades nacionales. El TLCAN fue un mecanismo clave para consolidar la integración de México con la economía estadounidense, profundizando la dependencia estructural del país respecto a su vecino del norte. 

    Derivado de este proceso, se produjo un desplazamiento de los sectores tradicionales —como textiles, calzado, muebles y agricultura a pequeña escala— hacia industrias como la automotriz, aeroespacial, electrónica y agroexportadora. Generando una estructura productiva dual: por un lado, complejos exportadores integrados a las cadenas globales pero concentrados en procesos de ensamblaje con bajo contenido nacional de ingeniería y diseño; y, por otro, un amplio tejido de micro y pequeñas firmas, atrapadas en la informalidad y con acceso limitado a financiamiento, tecnología y capital humano calificado. La ausencia de políticas activas para articular proveedores locales, fomentar la innovación y escalar la sofisticación de las exportaciones impidió que las ganancias de competitividad de los “nuevos” sectores se extendieran al resto de la economía. En consecuencia, la productividad total de los factores se estancó y el país registró tasas de crecimiento del PIB inferiores al 2 por ciento anual entre 1990 y 2014 2 Claudia Schatan, Transformación productiva, empleos y retos para la formación de capital humano en México, Fundación Friedrich Ebert Stiftung, México, diciembre de 2018, disponible en: https://library.fes.de/pdf-files/bueros/mexiko/15311.pdf muy por debajo de lo necesario para reducir la pobreza, cerrar brechas salariales y sostener un proceso de convergencia con economías de ingreso medio alto.

    ¿Realmente no hubo políticas productivas?

    En ausencia de una estrategia federal coherente, varios estados —entre ellos Querétaro, Nuevo León, Guanajuato, Jalisco y Aguascalientes— desarrollaron iniciativas propias que articularon clústeres, atrajeron inversión extranjera y promovieron la formación de capital humano especializado. Como bien lo ha documentado Tijerina, Nuevo León y Querétaro se convirtieron en dos destacados laboratorios de política industrial en el país: el primero, a través de una ley estatal de fomento y una red de clústeres que hoy explican casi una décima parte de las exportaciones manufactureras mexicanas; el segundo, gracias a dieciocho años de continuidad institucional en su Secretaría de Desarrollo Sustentable, que le permitió escalar del sector automotriz al liderazgo nacional en aeronáutica. La lección parece clara: los gobiernos estatales y municipales, más cercanos a las empresas, universidades y trabajadores, desempeñan un papel crucial en articular proveedores, fomentar la innovación y aumentar el contenido nacional de las exportaciones. Esta experiencia sugiere que una política industrial verde para México debe diseñarse con una perspectiva subnacional, fortaleciendo las capacidades técnicas y financieras de los gobiernos locales y coordinando las políticas e incentivos en torno a una visión nacional de largo plazo.

    Mientras esto sucedía en México y en la mayoría de los países latinoamericanos, en otras regiones del mundo, países como Corea del Sur, Vietnam y China pusieron en marcha políticas industriales sólidas y bien coordinadas que les permitieron transformar sus aparatos productivos, desarrollar empresas nacionales exitosas y competitivas a nivel global, así como generar capacidades tecnológicas propias. Entre 1980 y 2020, China registró un crecimiento anual real promedio de 9.2 por ciento , Vietnam de 6.6 por ciento y Corea del Sur de 5.5 por ciento 3 Banco Mundial, (<)a href='https://data.worldbank.org/indicator/NY.GDP.MKTP.KD.ZG?end=2020&locations=CN-VN-KR&start=1980'(>)https://data.worldbank.org/indicator/NY.GDP.MKTP.KD.ZG?end=2020&locations=CN-VN-KR&start=1980(<)/a(>) mientras que México apenas alcanzó un 2.2 por ciento. Hoy, frente a una nueva ola de reindustrialización verde, potencias como la Unión Europea, Estados Unidos y Brasil han comenzado a movilizar cientos de miles de millones de dólares en inversión pública, marcos regulatorios favorables e innovación tecnológica para liderar la transición ecológica.

    Consecuencias del modelo mexicano

    En los últimos 24 años el PIB mexicano creció, en promedio, apenas 1.7 por ciento anual, mientras que la manufactura —históricamente considerada motor de expansión— lo hizo a un ritmo aún menor de 1.5 por ciento entre 2000 y 2023. En consecuencia, el PIB por habitante se mantuvo prácticamente estancado, con una variación promedio de sólo 0.5 por ciento anual. 

    Entre 1990 y 2022, la productividad total de los factores (PTF) de la economía mexicana disminuyó, en promedio, un 0.57 por ciento anual. Esto se explica en buena medida por la alta incidencia de la informalidad laboral. En el 2021, el 55.8 por ciento de la población ocupada trabajaba en la informalidad y generaba apenas el 23 por ciento del PIB, mientras que el 44.2 por ciento restante —empleo formal— aportaba el 76.3 por ciento. 

    Este bajo dinamismo productivo limita la generación de empleo de calidad, perpetúa la pobreza y amplía las brechas salariales. En 2022, el 36.3 por ciento de la población (46.8 millones de personas) estaba en pobreza multidimensional, y el 7.1 por ciento (9.1 millones) en pobreza extrema; además, el 43.5 por ciento no alcanzaba el ingreso mínimo necesario para cubrir la canasta básica. Con un crecimiento tan débil, México no genera ni la base fiscal ni el impulso inversor necesario para transitar hacia una economía más sofisticada y sostenible. Con una recaudación equivalente al 17.3 por ciento del PIB en 2022, la más baja de la OCDE, el Estado carece de margen para financiar programas sociales e inversiones estratégicas. En particular, la inversión pública en ciencia, tecnología e innovación (CTI) alcanzó apenas el 0.27 por ciento del PIB en 2022, frente a un promedio de la OCDE del 2.73 por ciento, y muy por debajo de economías como Corea del Sur (5.21 por ciento), Alemania (3.13 por ciento) o Brasil (1.15 por ciento en 2020).

    Los tiempos están cambiando

    Con la llegada de Andrés Manuel López Obrador (AMLO), la narrativa oficial se alejó decididamente del neoliberalismo y comenzó a reconocer la importancia del papel del Estado en la economía y de las políticas industriales. En los seis años de la administración, cada una de las tres titulares de la Secretaría de Economía presentó su propia propuesta de política industrial. Paralelamente, el gobierno promovió proyectos emblemáticos de infraestructura, y reforzó el papel de empresas estatales como PEMEX y CFE. Sin embargo, estas iniciativas carecieron de un marco integral que las vinculara con el impulso de sectores estratégicos, el desarrollo de clústeres tecnológicos o la implementación de incentivos a la innovación que generaran efectos de arrastre sobre el resto de la economía. El fortalecimiento de las empresas públicas se logró con resultados dispares y sin una estrategia clara para transitar hacia sectores de mayor valor agregado y sostenibilidad.

    Por otro lado, el Ejecutivo federal priorizó una agenda social y laboral que logró avances significativos, particularmente en la reducción de la pobreza (del 41.9 por ciento en 2018 al 36.3 por ciento en 2022) y el aumento del empleo formal, impulsados por el incremento sostenido del salario mínimo y la regulación de la subcontratación. Sin embargo, las políticas sociales —que éste y otros gobiernos progresistas latinoamericanos han priorizado en las últimas décadas— tienen límites definidos en gran medida por la estructura de la matriz productiva, así como por las capacidades fiscales e institucionales de los estados. En este caso, estos logros no se tradujeron en una estrategia de transformación productiva capaz de revertir la baja productividad, reducir la alta informalidad o ampliar de forma sustancial la base fiscal. 

    Este giro en la narrativa —que se alejaba decididamente del enfoque neoliberal— no vino acompañado de un fortalecimiento institucional del aparato económico del Estado. El caso de la Secretaría de Economía resulta particularmente ilustrativo: sus capacidades operativas y técnicas se han visto significativamente erosionadas en los últimos años. Su presupuesto se redujo de representar el 0.5 por ciento del gasto federal en 2013 a solo el 0.2 por ciento en 2019, y se eliminaron unidades importantes en el ámbito de normatividad, promoción de exportaciones, la atracción de inversión extranjera y el apoyo al emprendimiento sin que se destinaran recursos o estructuras alternativas para suplir esas funciones. Como resultado, la Secretaría quedó limitada para articular e implementar una política industrial robusta y de largo plazo.

    La agenda ambiental también fue relegada durante esta administración. El presupuesto real de la Secretaría del Medioambiente cayó de alrededor de 82 mil millones de pesos en 2017, a 39 mil millones de pesos en 2019. A la par, se extinguieron fideicomisos que eliminaron fuentes estables de financiamiento para mitigación y adaptación. Los proyectos emblemáticos (Tren Maya, Refinería Olmeca) avanzaron con evaluaciones de impacto exprés y consultas sociales cuestionadas, mientras que en el sector eléctrico la cancelación de subastas de renovables y la reforma a la Ley de la Industria Eléctrica, que prioriza el despacho fósil de la CFE, detuvieron nuevas inversiones solares y eólicas. Esta combinación de recortes, proyectos fósiles prioritarios y vacíos regulatorios ha minado la capacidad del Estado para cumplir sus metas climáticas y sentar las bases de una transición sostenible. En conjunto, estas decisiones demuestran la ausencia de un enfoque transversal que integre las esferas energética, económica, laboral y ambiental en una política industrial verde y de alto valor agregado.

    ¿El inicio de una política industrial verde?

    Con la llegada de Claudia Sheinbaum a la presidencia, la transformación productiva ha comenzado a tener un mayor protagonismo tanto en el discurso oficial como en la formulación de políticas públicas. Esta administración reconoce explícitamente la necesidad de articular el crecimiento económico, la sostenibilidad ambiental y la justicia social mediante una estrategia de desarrollo productivo de largo plazo, orientada a una prosperidad compartida. El Plan México, concebido como la política marco para avanzar en esta dirección, se perfila como el eje articulador de esta visión: busca impulsar la industrialización, fortalecer el contenido nacional en las cadenas de valor y reorientar el modelo económico hacia sectores de mayor valor agregado.

    Con Claudia Sheinbaum, científica de formación y exintegrante del Panel Intergubernamental sobre Cambio Climático (IPCC), la agenda medioambiental también ha cobrado mayor importancia. Durante su gestión como Jefa de Gobierno de la Ciudad de México, impulsó iniciativas destacables, entre ellas el proyecto Ciudad Solar, la construcción de dos plantas de reciclaje consideradas entre las más modernas de América Latina, y un modelo de movilidad sustentable avanzando hacia el transporte eléctrico y la expansión de la infraestructura ciclista. 

    Ahora, desde la presidencia, ha elevado la agenda ambiental a una prioridad estratégica. Entre las acciones recientes destacan la promoción de trenes eléctricos, la aprobación de reformas legales secundarias para acelerar la transición energética, el impulso del primer autobús eléctrico mexicano, y un programa piloto de economía circular en Tula, Hidalgo. También se han empezado a articular iniciativas como la creación de la primera armadora nacional de vehículos eléctricos —en el marco del proyecto Olinia — y el lanzamiento del programa Sol del Norte en Mexicali, que contempla la instalación de 5,500 paneles solares en viviendas con una inversión de 200 millones de pesos. En este nuevo enfoque, el Estado vuelve a posicionarse como un actor estratégico del desarrollo, utilizando a las empresas públicas —en particular CFE y LitioMX— no solo como operadoras, sino como instrumentos clave de planeación e inversión en la transición energética y productiva.

    La llegada de funcionarios con sólida formación técnica y experiencia internacional a posiciones clave del gabinete —como Alicia Bárcena (ex Secretaria Ejecutiva de la CEPAL) en Medio Ambiente, Marcelo Ebrard en Economía, Luz Elena González en Energía, Rosaura Ruíz en Ciencia y Tecnología, Julio Berdegué en Agricultura y Vidal Llerenas en la Subsecretaría de Industria y Comercio— sienta bases prometedoras para la consolidación de una estrategia de transformación productiva sostenible. A esto se suma la creación del Consejo Empresarial liderado por Altagracia Gómez, que introduce un mecanismo institucional para articular al sector privado con las prioridades del nuevo modelo de desarrollo. Los primeros meses de esta administración ya muestran señales de una coordinación entre dependencias más fluida —una condición indispensable— en comparación con el sexenio anterior, lo cual representa un avance significativo hacia una política industrial más coherente, adaptable y con proyección de largo plazo.

    A diferencia de otros países de la región, México cuenta con una base productiva relativamente sofisticada, lo que le brinda una plataforma realista y ambiciosa para impulsar una transformación verde. Dispone de abundantes recursos renovables, una proximidad estratégica a Estados Unidos y una base manufacturera consolidada. Sectores como el automotriz, el aeronáutico, el emergente ecosistema digital y segmentos clave de la cadena de semiconductores ofrecen un punto de partida concreto para avanzar hacia una mayor complejidad económica sostenible. Sobre estos cimientos, el país tiene la oportunidad de diseñar una nueva generación de políticas industriales verdes que respondan simultáneamente a los desafíos del contexto geopolítico y climático, así como a la urgencia de un desarrollo más justo, resiliente y con visión de futuro.

    En este contexto, impulsar una política industrial verde exige cambiar el enfoque hacia la acción climática y la sostenibilidad: dejar de pensarlas como una condición restrictiva y asumirlas como palancas estratégicas —capaces de desencadenar ciclos virtuosos de inversión, innovación, creación de empleo y competitividad—. El giro acelerado de los mercados internacionales hacia estándares verdes, tecnologías limpias y cadenas de valor bajas en carbono pueden convertir la sostenibilidad en ventaja competitiva. Retrasar esta transición no solo implicaría riesgos ecológicos y sociales sino también económicos, pues amenazaría el acceso a mercados estratégicos y expone al país al rezago tecnológico en sectores intensivos en carbono con bajo valor agregado.

    México cuenta con ventanas de oportunidad en industrias emergentes, por lo que su estrategia debe anclarse en principios de viabilidad ecológica desde el inicio, lo que implica priorizar sectores basados en energía limpia, promover esquemas de upgrading ambiental y consolidar la economía circular. Sin embargo, llevar todo esto a la práctica exige más que recursos, pues demanda coaliciones políticas sólidas, hojas de ruta orientadas por misión y estructuras institucionales capaces de aprendizaje continuo. En este marco, el Estado debe ir más allá de la regulación y actuar como inversionista de primera instancia, orientando tecnológicamente las trayectorias productivas y diseñando políticas con criterios de equidad territorial, inclusión social y justicia ambiental. Sólo así la política industrial verde podrá reconfigurar, en lugar de reproducir, las actuales estructuras de poder y desigualdad.

    El Plan México 

    El Plan México ofrece buenos motivos para ser optimistas sobre la posibilidad de implementar, por fin, una política industrial robusta y sostenible. Además de ser un documento técnicamente sólido y bien estructurado, se ha convertido en una referencia para articular políticas clave orientadas a una transformación productiva y enfrentar las tensiones derivadas de los aranceles anunciados por Donald Trump. Entre sus características más relevantes, destaca la participación activa del Estado, que recupera un rol protagónico en la definición de una visión de largo plazo y en la coordinación interinstitucional. Incorpora una visión más amplia que las propuestas presentadas en años anteriores, incluyendo estrategias en áreas clave como energía, infraestructura, comunicaciones, educación e innovación, articuladas bajo una visión productiva común. Asimismo, apuesta por un enfoque territorial diferenciado, que reconoce las desigualdades regionales y busca enfrentarlas mediante políticas específicas.

    Como objetivos centrales, plantea la creación de empleo de calidad, el fortalecimiento del mercado interno, el impulso del contenido nacional y la sustitución de importaciones. También establece metas concretas en materia de formación y empleo, como la capacitación anual de 150 mil técnicos y la creación de 1.5 millones de empleos en los sectores estratégicos. En términos de inversión pública, se contempla la ejecución de 145 proyectos energéticos a cargo de la CFE (Comisión Federal de Electricidad), la creación de un fondo para financiar PYMES y el desarrollo de infraestructura clave como trenes de pasajeros, carreteras, aeropuertos y 100 parques industriales. Como lo señala el secretario de Economía, Marcelo Ebrard en un reciente artículo: “La prioridad es enfocarse en la transformación productiva del país. Esto implica diseñar e implementar una política industrial que fortalezca el contenido nacional de las exportaciones, reduzca la dependencia de importaciones fuera de la región y desarrolle capacidades productivas más avanzadas.”

    Para impulsar los sectores estratégicos, el Plan prioriza un conjunto de herramientas de política pública, incluyendo el uso de compras públicas, los incentivos fiscales, la digitalización de trámites, el financiamiento vía banca de desarrollo, y una política energética coherente con la transición verde. Entre los sectores definidos como prioritarios se encuentran la industria automotriz y de electromovilidad, semiconductores, farmacéutica y biotecnología, agroindustria sostenible, química y petroquímica, textil y calzado, aeroespacial, tecnologías digitales y gestión del agua.  

    A pesar del momento político favorable y del diseño ambicioso del Plan México, persisten obstáculos estructurales que podrían comprometer la viabilidad de una política industrial verde, inclusiva y sostenida en el tiempo. A continuación se presentan algunos de los más relevantes.

    México enfrenta una fuerte presión fiscal que se ha ido acrecentando en años recientes. Al cierre de 2024, el déficit fiscal alcanzó un nivel del 5.7 por ciento del PIB 4(<)a href='https://www.gob.mx/shcp/prensa/comunicado-no-4-informes-sobre-la-situacion-economica-las-finanzas-publicas-y-la-deuda-publica-al-cuarto-trimestre-de-2024?idiom=es&utm_source=chatgpt.com'(>)https://www.gob.mx/shcp/prensa/comunicado-no-4-informes-sobre-la-situacion-economica-las-finanzas-publicas-y-la-deuda-publica-al-cuarto-trimestre-de-2024?idiom=es&utm_source=chatgpt.com(<)/a(>) algo no visto en muchos años, lo que obligó a un proceso de consolidación basado en recortes de gasto en lugar de una reforma fiscal integral. Esta debilidad fiscal limita severamente la capacidad del Estado para impulsar la inversión pública, entre 2000 y 2023, la formación bruta de capital fijo en México promedió apenas 22.7 por ciento del PIB, frente al 39.1 por ciento observado en el Este de Asia en el mismo periodo.

    El diseño e implementación de una política industrial verde requiere capacidades estatales complejas y especializadas. Sin embargo, la estructura institucional actual presenta importantes debilidades. Ejemplos ilustrativos son los casos de la Secretaría de Economía y la Secretaría de Medio Ambiente y Recursos Naturales (SEMARNAT) que han sufrido recortes de personal y presupuesto importantes en los últimos años. Las políticas industriales modernas requieren de amplios equipos de personas especializadas en una diversidad de temas que el país debe formar, atraer y retener para poder implementarlas de manera efectiva. 

    La debilidad institucional no es solo técnica, sino también política. México enfrenta una economía política marcada por coaliciones de élites que históricamente han operado bajo esquemas de captura del Estado, privilegios fiscales, contratos públicos a modo y baja competencia. Esta es una de las críticas más comunes que se han hecho a la poca eficacia de las políticas industriales en América Latina y debe ser abordada de forma explícita para evitarlos errores del pasado y no convertir estas políticas en mecanismos de extracción de rentas para grupos económicos cercanos al poder político. 

    La política proteccionista de Estados Unidos bajo la administración de Donald Trump debilitó la integración económica que México había construido durante tres décadas. La imposición de aranceles al acero, los autos y los electrónicos, así como la presión para relocalizar cadenas de suministro, pusieron en evidencia la vulnerabilidad que implica depender de un solo mercado que absorbe más del 80 por ciento de las exportaciones mexicanas. La próxima renegociación del T-MEC será un proceso clave para definir la posición estratégica de México en América del Norte y explorar nuevas oportunidades de integración productiva. Resulta particularmente preocupante el caso del sector automotriz, estratégico para la economía nacional, que enfrenta de forma simultánea presiones arancelarias, un proceso acelerado de electrificación y una creciente automatización.

    Una condición indispensable para movilizar inversión —nacional y extranjera— es la certeza jurídica. Sin embargo, diversos actores del sector privado han expresado preocupación por el debilitamiento de los contrapesos institucionales y la ambigüedad normativa en sectores clave. La recientemente aprobada reforma al Poder Judicial ha intensificado las inquietudes sobre el respeto al Estado de derecho, la autonomía judicial y la previsibilidad regulatoria. A ello se suman antecedentes como la cancelación de proyectos renovables, cambios retroactivos en contratos públicos y la incertidumbre en el sector eléctrico. Estos factores han deteriorado el ambiente de negocios y pueden frenar inversiones de largo plazo, especialmente en sectores intensivos en capital y tecnología. Reconstruir la confianza exigirá una estrategia permanente y compromisos para fortalecer el Estado de derecho, brindar certeza a las reglas, garantizar la autonomía de los reguladores y abrir espacios de diálogo con el sector productivo. 

    De la ambición al aterrizaje: lo que está en juego

    El éxito de una política industrial verde no dependerá únicamente del impulso presidencial o del volumen de recursos disponibles, sino de la capacidad del Estado para diseñar, coordinar y ejecutar estrategias complejas de manera consistente en un entorno cambiante. En la historia de México abundan los ejemplos de planes bien intencionados que naufragaron por falta de capacidad operativa. Para evitar ese destino, se requiere una arquitectura de gobernanza que combine liderazgo central al más alto nivel, coordinación intersecretarial y articulación territorial, además de una estructura capaz de dar continuidad más allá de los ciclos políticos, evitar capturas y responder a los desafíos técnicos y políticos del proceso de transformación productiva. 

    Gobernar esta agenda implica superar tres obstáculos históricos: la fragmentación institucional, la debilidad fiscal y la desconexión entre políticas públicas y capacidades territoriales. En este marco, el reto no es solo diseñar nuevas instituciones, sino fortalecer las existentes, dotarlas de personal calificado, estabilidad presupuestal y capacidad técnica. La experiencia mexicana y la evidencia internacional muestran que sin capacidades estatales sólidas, incluso las estrategias mejor diseñadas terminan desdibujándose.

    En el caso de México, esto implica articular de manera efectiva al Ejecutivo federal con tres ámbitos fundamentales: el sector privado, los gobiernos estatales, la academia y la ciudadanía. Esta articulación requiere mecanismos estables, reglas claras y canales de diálogo permanentes, yendo más allá de encuentros simbólicos. En esta línea, comienzan a surgir iniciativas que buscan generar conocimiento aplicado y fomentar el diálogo multiactor sobre las políticas industriales sostenibles, como el Co-Lab de Política Industrial Oxford-México, una plataforma que busca promover la colaboración entre investigadores, el sector público y actores del sector productivo.

    También está en juego la posibilidad de transformar el músculo fiscal del Estado. Con una recaudación de apenas 17 por ciento del PIB —la más baja de la OCDE— México no cuenta hoy con los recursos necesarios para sostener un proceso ambicioso de transformación productiva. Si bien el contexto obliga a prudencia fiscal, también abre una discusión impostergable: ¿cómo alinear una estrategia de industrialización con un nuevo pacto fiscal progresivo que permita financiar bienes públicos estratégicos? La intención de fortalecer la banca de desarrollo, movilizar fondos verdes y diseñar nuevos instrumentos de financiamiento no será suficiente sin un horizonte fiscal que asegure recursos estables, previsibles y asignados estratégicamente. 

    El fortalecimiento institucional es otra condición indispensable. La política industrial verde no puede implementarse con estructuras debilitadas ni con equipos técnicos limitados. Revertir el proceso de erosión institucional en áreas clave como economía, ciencia, energía y medio ambiente es tan urgente como complejo. Implica reconstruir capacidades técnicas, reactivar la cooperación interinstitucional y conectar los sistemas de conocimiento con las prioridades del desarrollo productivo. Sin esta base, el riesgo es que la política se fragmente, sea inconsistente o se concentre únicamente en objetivos de corto plazo.

    A nivel territorial, el reto principal es construir una política industrial que reconozca y potencie las capacidades y vocaciones productivas de cada región. El Plan México ha dado un primer paso en esta dirección al identificar sectores estratégicos diferenciados por región; sin embargo, su éxito dependerá de la capacidad de los gobiernos estatales y municipales para apropiarse de la estrategia y traducirla en acciones concretas. Replicar, adaptar y escalar estas experiencias podría fomentar una cultura de transformación productiva descentralizada, basada en la colaboración, el aprendizaje institucional y la innovación desde los territorios. Para ello, es indispensable definir de forma clara y estratégica los criterios para seleccionar sectores prioritarios, considerando factores como el potencial de encadenamientos locales, el desarrollo de capacidades tecnológicas, la generación de empleo formal, el impacto ambiental, la geopolítica y la inclusión social. Cuando las estrategias se diseñan desde los territorios y responden a sus condiciones específicas, las políticas dejan de ser impuestas y empiezan a ser apropiadas. 

    Finalmente, la inversión extranjera directa, que históricamente se ha tratado como un fin en sí misma, debe ser reconsiderada como una palanca para el desarrollo estratégico. Atraer capital es necesario, aunque no suficiente. Lo fundamental es canalizar esa inversión hacia objetivos bien definidos, como el desarrollo de proveedores, la transferencia tecnológica, la formación de talento y la sostenibilidad ambiental. Para lograrlo, es indispensable construir una nueva institucionalidad que reemplace la lógica pasiva del pasado por una estrategia activa, con enfoque sectorial y prioridades claras. La experiencia internacional demuestra que esto puede lograrse cuando el Estado tiene claridad sobre el tipo de inversión que busca, las condiciones bajo las cuales se acepta y las contrapartidas que exige.

    En última instancia, lo que está en juego es la posibilidad de construir un nuevo contrato productivo, basado en capacidades propias, inclusión social y sostenibilidad. Esta transformación no puede descansar exclusivamente en el diseño técnico ni en la coyuntura política actual. Requiere liderazgo estratégico, institucionalidad fuerte y una comunidad amplia que la respalde. Si México logra articular esa base, esta vez la política industrial podría dejar de ser una promesa inconclusa y convertirse, por fin, en una palanca para un desarrollo transformador y duradero.

    Entre las oportunidades y el riesgo

    México se encuentra en un momento excepcional para reorientar su modelo de desarrollo hacia una política industrial verde, inclusiva y de largo plazo. La combinación de legitimidad política, alineación institucional y activos productivos en marcha crea una ventana de oportunidad que no se había visto en más de cuatro décadas. La presidenta Claudia Sheinbaum no solo llegó al poder con un respaldo contundente —61 por ciento de los votos—, sino que ha mantenido niveles históricos de aprobación ciudadana y cuenta con el respaldo legislativo suficiente para avanzar reformas estructurales sin bloqueos significativos. A esta legitimidad se suma un gabinete técnico que ha comenzado a operar de manera coordinada. Sin embargo, esta ventana de oportunidad es limitada.

    El verdadero desafío ya no es si debe existir una política industrial verde, sino cómo gobernar su ejecución con eficacia, transparencia y visión transformadora. El país ha sido testigo de múltiples estrategias que, por falta de coordinación, financiamiento o capacidades institucionales, terminaron desdibujándose. Hoy, hay una hoja de ruta en gestación—el Plan México— que puede convertirse en el eje articulador de esta transformación, siempre y cuando se sienten las bases con acciones contundentes en los próximos meses.

    Asegurar el éxito de esta agenda implica actuar simultáneamente sobre tres palancas clave: una arquitectura de gobernanza estratégica y participativa, un sistema financiero sólido y progresivo que garantice inversión sostenida, y un Estado con capacidades técnicas e institucionales para liderar procesos de transformación complejos. Sobre esta base, será posible territorializar la estrategia, coordinar con gobiernos subnacionales, seleccionar sectores con criterios de impacto estructural y canalizar la inversión extranjera hacia los objetivos nacionales.

    Pero incluso con estos ingredientes, la captura de las políticas por intereses particulares, la fragmentación burocrática y el cortoplacismo político podrían desactivar el potencial de la reindustrialización verde. A ello se suma la posibilidad de choques externos —cambios en la política comercial de Estados Unidos o crisis energéticas— que exigen resiliencia institucional. Por eso es fundamental construir mecanismos de rendición de cuentas, participación ciudadana y evaluación constante, que garanticen que esta transformación responda al interés público y no a agendas privadas.

    Lo crucial ahora es contar con liderazgo estratégico, capacidades técnicas y talento político para combinar estos ingredientes en una receta propia: una política industrial verde hecha en México. Para lograr esto se necesitarán aliados con una visión común y la construcción de una comunidad amplia que involucre a universidades, sector privado, centros de investigación, sindicatos, sociedad civil, organismos multilaterales y cooperación internacional. Solo con un ecosistema plural y colaborativo será posible sostener esta agenda transformadora en el tiempo, blindarla frente a los vaivenes políticos y convertirla en una política de Estado con legitimidad social.5 Lebdioui, A. (2024). (<)em(>)Survival of the greenest: Economic transformation in a climate-conscious world(<)/em(>). Cambridge University Press

    El reto, en el fondo, es transformar una coyuntura favorable en una política de Estado, con proyección multianual y vocación estructural. Si México logra consolidar esta visión —anclada en la sostenibilidad, la innovación y la inclusión—, no solo avanzará hacia un modelo de desarrollo más justo y resiliente, sino que podría convertirse en un referente regional y global de cómo un país de ingreso medio puede reindustrializarse sin repetir los errores del pasado.

  8. De la dominación al exterminio

    Comentarios desactivados en De la dominación al exterminio

    Israel es uno de los países más militarizados del mundo. Las Fuerzas de ‘Defensa’ de Israel (FDI), y el abanico más amplio de las fuerzas de seguridad israelíes, son el núcleo alrededor del cual se han desarrollado las instituciones, las estructuras financieras y la economía del país desde que David Ben-Gurion ordenó la fundación de las FDI el 26 de mayo de 1948. A lo largo de las décadas siguientes, la economía política del régimen se ha desarrollado en torno a este principio de organización central de la guerra, evolucionando a medida que la naturaleza de la guerra cambiaba con la política exterior de los Estados Unidos en Medio Oriente.

    En la década de 1940, las milicias coloniales descentralizadas de colonos supremacistas se consolidaron en una empresa estatal y administrada públicamente para la producción de bienes militares. El régimen israelí limitó las exportaciones de esta industria, un patrón que continuó después de la independencia a medida que los fabricantes de armas estatales producían armas para objetivos expansivos. Durante los primeros años de la Guerra Fría, la estrategia militar israelí reflejó este modelo económico. En lugar de perseguir la guerra convencional, el asentamiento colonial se promovió a través de pequeñas unidades militares que llevaban a cabo campañas de limpieza étnica con armas ligeras. A pesar de que Israel importó armas, principalmente de Francia, equipó a estas milicias principalmente a través de la producción nacional.

    Fue después de la Guerra Árabe-Israelí de 1973, con el aumento de la financiación militar estadounidense, que las prácticas de adquisición del ejército israelí cambiaron. La nueva fase de la Guerra Fría inició un período de cambio sectorial dentro de la industria de defensa de Israel. La guerra expuso graves debilidades en la defensa israelí, que había luchado contra los ejércitos armados de países árabes armados por la Unión Soviética. La respuesta del régimen israelí fue un rápido y pronunciado aumento en las importaciones de sistemas de armas estadounidenses. Pero esta decisión requería un ajuste estructural: para fortalecer sus vínculos con la industria de defensa estadounidense, Israel privatizó y liberalizó su aparato militar nacional. A lo largo de las últimas décadas del siglo XX, las FDI se transformaron en una fuerza policial colonial de alta tecnología, controlando a las poblaciones palestinas de Gaza y Cisjordania por medio de vigilancia y control. A medida que las importaciones de armas de los Estados Unidos seguían llegando, Israel reorientó su propia producción hacia nuevas tecnologías especializadas de vigilancia y encarcelamiento. Se formó así una nueva división global del trabajo en la producción de equipos militares, moldeada por la «Guerra contra el Terror» y la industria de defensa global liderada por Estados Unidos hasta 2023.

    La campaña genocida que Israel está librando en la Franja de Gaza marca una interrupción de un status-quo de décadas. Desde el 7 de octubre, la industria militar de Israel ha tratado cada vez más de complementar su abrumadora dependencia de las importaciones militares con su propia producción nacional, un retorno a sus orígenes como nación de milicias movilizadas para constantes hostilidades. El cambio ha sido cualitativo y cuantitativo. Al producir para el consumo doméstico, el complejo militar-industrial israelí ha comenzado a recomponer su perfil de producción en torno a armas de baja tecnología diseñadas para la destrucción y el desplazamiento, para productos y prácticas más similares a su estrategia fundacional.

    Un Estado colonial de asentamiento

    Las raíces de la industria de armas de Israel son anteriores a la fundación del propio Estado. Las Industrias Militares Israelíes, la compañía detrás del Desert Eagle y el Uzi, se estableció en 1933 como fabricante de armas pequeñas para abastecer a las primeras milicias sionistas. Sus armas fueron producidas en secreto, contrabandeadas y escondidas ilegalmente para su uso por estos grupos sionistas armados. Las milicias que más tarde formaron las FDI estaban armadas principalmente con ametralladoras Sten, morteros y vehículos blindados ligeros, armas adecuadas para intimidar a los civiles y, en última instancia, efectivas en la limpieza étnica de Palestina. Estas armas favorecieron las tácticas de unidades pequeñas y la guerra irregular en terrenos difíciles, alineándose con la doctrina inicial de Israel de alta movilidad y mando descentralizado, y ejemplificando lo que los generales israelíes a menudo describían como el ideal de «un ejército pequeño e inteligente».

    La mentalidad colectivista de los colonos fue esencial para dar forma al militarismo de los movimientos sionistas, las estrategias de armamento y la relación con la población indígena palestina. Bajo el liderazgo del ex primer ministro israelí David Ben Gurion, líder del Partido Laborista y los sindicatos, el Estado monopolizó la fabricación de armas israelíes. Ese monopolio sobre la producción de armas impulsó el sector público del país, con los ingresos canalizados de nuevo hacia la I+D.1Ya’akov Lifshitz, Security Economy, the General Theory and the Case of Israel, Jerusalem: Ministry of Defense Publishing and the Jerusalem Center for Israel Studies (2000). Este tipo de actitud bélica también influyó en la política de reclutamiento militar. Para mantener la cohesión, la lealtad y la unidad, Israel eximió a grandes segmentos de la población del servicio militar obligatorio: palestinos, judíos ultraortodoxos y, más tarde, un número creciente de judíos seculares. La estrategia demostró tener éxito en 1948, 1956 y 1967, cuando las unidades ágiles y ligeramente armadas pudieron superar a fuerzas árabes menos organizadas. Sin embargo, con el estallido de la guerra en 1973, las limitaciones de esta estrategia se manifestaron rápidamente.

    La infraestructura de la dominación

    Mientras que el éxito militar de Israel contra Egipto, Siria y Jordania en la Guerra de los Seis Días de 1967 generó un exceso de confianza entre las élites militares israelíes, la derrota en la guerra de Yom-Kippur de 1973 hizo añicos esta concepción de autosuficiencia, incluso en la fabricación de armas. Las grandes compras de equipamiento militar ruso por parte de los gobiernos de Irak y Siria, así como la explosión de los ingresos por petróleo árabe y la afluencia de armas que compraron, señalaron la llegada de una acumulación de armas regionales a través de muchos ejes diferentes de conflicto. Cuando la guerra comenzó en octubre, las pequeñas unidades israelíes e incluso la superioridad aérea no lograron detener el avance de las divisiones sirias y egipcias. En medio de la guerra, Israel recurrió a la importación de armas de fabricación estadounidense, lo que requirió nuevas tácticas y, en última instancia, una nueva estrategia.

    La dependencia de la financiación militar estadounidense comenzó en medio de la guerra de Yom-Kippur y rápidamente se convirtió en una característica clave de la industria armamentística israelí. La hostilidad estructural de Israel hacia los gobiernos socialistas árabes financiados por los soviéticos lo convirtió en un aliado natural para los intereses de la Guerra Fría de los Estados Unidos. Al rescatar a Israel del borde de la destrucción, Estados Unidos obtuvo un nuevo activo estatal para proyectar su propio poder en Oriente Medio, y una oportunidad para reestructurar la industria militar de Israel en torno a sus propias prioridades económicas y geoestratégicas.

    En los años siguientes, Estados Unidos utilizó la financiación militar para ejercer presión sobre el tipo de tecnologías y equipos que Israel podría producir en casa. El Pentágono identificó proyectos de investigación militar israelíes que podrían entrar en competencia con las empresas de defensa estadounidenses y negoció su eventual desmontaje. Entre ellos, un misil antitanque para competir con el misil LAU fabricado en Estados Unidos, así como el proyecto de armas insignia de Israel: el caza a reacción Lavi, desarrollado en la década de 1980 y diseñado para superar al caza F-16 de Lockheed Martin.2Sharon Sadeh, “Israel’s Beleaguered Defense Industry,” Middle East Review of International Affairs Journal, Vol. 5, No. 1, March 2001, pp. 64–77. El Pentágono también monitoreó las exportaciones de armas israelíes de sistemas que contenían tecnología estadounidense, prohibiendo su venta a países como Rusia y China.

    Desde 1973, Israel se ha convertido en el mayor receptor de asistencia militar extranjera estadounidense en el mundo, y desde la Revolución Iraní de 1979, el mayor comprador de equipamiento militar estadounidense de la región con diferencia. Desde la Guerra de Yom-Kippur, Estados Unidos ha dado a Israel una suma total de más de $171 mil millones de dólares en asistencia militar, no ajustada por la inflación y sin intereses. 3Jeremy Sharp, “US Foreign Aid to Israel: Overview and Developments since October 7, 2023,” https://www.congress.gov/crs-product/RL33222, accessed August 2025. Este cambio en la base de las adquisiciones militares israelíes ha reorientado profundamente el papel de los propios fabricantes de armas nacionales de Israel. Mientras que Estados Unidos es el mayor exportador de armas del mundo por un amplio margen, Israel se ha convertido en un importante exportador de armas por derecho propio, con la tasa más alta de exportaciones de armas per cápita del mundo. Si bien las exportaciones de armas de Estados Unidos priorizan a los miembros de la Organización del Tratado del Atlántico Norte (OTAN), la mayor parte de la exportación de armas de Israel está dirigida a países que no son de la OTAN.

    El matrimonio entre los intereses militares estadounidenses e israelíes tendría dos resultados. En primer lugar, bajo la influencia de los Estados Unidos, las empresas de armas privadas ganaron prominencia sobre las empresas estatales en las adquisiciones de las FDI a medida que el país experimentó un período más amplio de intensa privatización al asumir las premisas neoliberales. Las presiones para la privatización aumentaron como resultado de los dolorosos ajustes impuestos por Estados Unidos a la producción de armas, así como los recortes de gasto militar que reflejaban el final de la Guerra Fría. En 1993, un comité gubernamental encabezado por el profesor Israel Sadan se reunió para estudiar el futuro de las adquisiciones militares israelíes, recomendando la privatización de las funciones «periféricas», desde el almacenamiento y la distribución hasta las adquisiciones logísticas e incluso la propia seguridad. La competencia entre los vendedores privatizados se presentó como una medida de ahorro de costos que, se aseguró a los israelíes, no comprometería la seguridad. La eficiencia fue la consigna del día, un principio asumido por el entonces jefe de las FDI, Ehud Barak, quien declaró que «todo lo que no dispara o ayude directamente a disparar será cortado».4Nadir Tzur, “The Third Lebanon War,” Reshet Bet, July 17th, 2011 http://www.iba.org.il/bet/?entity=748995&type=297, accessed December 2013.

    La privatización no se limitó a la industria de las armas. Con el Plan de Estabilización Estructural de 1985, Israel se embarcó en un proceso de privatización a gran escala de su infraestructura y servicios de telecomunicaciones, la aerolínea nacional de Israel, el sector bancario y la privatización parcial del agua, la salud y los puertos.5Yael Hason, Three Decades of Privatization [Shlosha Asorim Shel Hafrata], Tel-Aviv: Adva Center (November 2006). Además de apelar a las preferencias de Estados Unidos, la privatización proporcionó a los miembros de la élite de seguridad israelí oportunidades lucrativas en la gestión de empresas de armas privadas.

    En segundo lugar, estas empresas privadas se integrarían cada vez más en la «Guerra Mundial contra el Terror» liderada por Estados Unidos. La privatización fue de la mano con una especialización en tecnologías utilizadas en la guerra cibernética, drones de ataque y sistemas electrónicos avanzados para vehículos militares.6Sadeh, 2001. Tras la Segunda Intifada y los ataques del 11 de septiembre de 2001, Israel y Estados Unidos compartieron interés en el desarrollo de sistemas de alta tecnología para la vigilancia, la regulación y el control.

    Desde 2001, entre el 70 y el 80 por ciento de las armas fabricadas en Israel se han vendido como exportaciones. Las empresas de armas israelíes han desarrollado una reputación por vender armas a clientes que de otro modo quedarían al margen: países bajo embargo militar, grupos rebeldes, milicias, Estados sin vínculos diplomáticos con otros productores de armas importantes, e incluso clientes que más tarde volvieron estas armas contra Israel. 7Jonathan Cook, “Israel Maintains Robust Arms Trade with Rogue Regimes,” Al-Jazeera, October, 2017 https://www.aljazeera.com/news/2017/10/23/israel-maintains-robust-arms-trade-with-rogue-regimes, accessed December 2024. Israel desarrolló esta reputación durante la década de 1960, en el pico de la Guerra Fría, exportando armas a países derechistas o con dictaduras, como Uganda, Angola, Chile, Sudáfrica, Singapur, Taiwán, Nicaragua, Guatemala e Irán anterior a la revolución. Más tarde, a medida que la geografía de las guerras calientes se modificó, sus exportaciones cambiaron a Ruanda, Croacia, Turquía, Azerbaiyán e India. En las últimas décadas, los Estados del Golfo comenzaron cada vez más a importar armas israelíes. Mientras que Israel va por detrás de la escala de los principales exportadores de armas mundiales como Estados Unidos, Rusia, Reino Unido, Francia y Alemania, alcanzó el estatus de mayor exportador de armas per cápita del mundo alrededor del 2009, después de que la invasión de la Franja de Gaza en 2008 matara a unos 1.400 palestinos.8United Nations, “5. Estimates of Mid-Year Population: 2002–2011,” Demographic Yearbook, 2013 http://unstats.un.org/unsd/demographic/products/dyb/dyb2011.htm, accessed December 2024; Richard F. Grimmett and Paul K. Kerr, “Conventional Arms Transfers to Developing Nations, 2004–2011, “Congressional Research Service, 7–5700, August 24, 2012; Amnesty International, “Israel/Gaza: Operation ‘Cast Lead’ – 22 Days of Death and Destruction, Facts and Figures,” July, 2009 https://www.amnesty.org/en/wp-content/uploads/2021/07/mde150212009eng.pdf, accessed December 2024.

    En 2003 George Bush, creó el Departamento de Seguridad Nacional (DHS) con un presupuesto que superaba los 59 mil millones de dólares. El DHS y el clima de guerra global ‘antiterrorista’ presentaron la oportunidad perfecta para que las empresas militares y de seguridad israelíes capitalizaran su experiencia en los territorios ocupados. Esas empresas presentaron los territorios palestinos ocupados como un campo de pruebas para desarrollar productos adecuados para un proyecto de seguridad nacional en evolución de Estados Unidos, y Tel Aviv pronto se convirtió en la capital mundial del sector de seguridad de la industria de armas9Jonathan Cook, “Israel’s Booming Secretive Arms Trade,” Al-Jazeera, August, 2013 https://www.aljazeera.com/features/2013/8/16/israels-booming-secretive-arms-trade, accessed December 2024. Neve Gordon, “The Political Economy of Israel’s Homeland Security/Surveillance Industry,” The New Transparency, Working Paper (April 28, 2009). La serie de operaciones militares israelíes dentro de Gaza, Líbano y otros lugares han impulsado las empresas de armas del país, lo que les ha permitido comercializar sus productos como «probados en batalla» en las diversas ferias de armas que siguen a cada operación.10Sophia Goodfriend, “Gaza War Offers the Ultimate Marketing Tool for Israeli Arms Companies,” +972 Magazine, January, 2024 https://www.972mag.com/gaza-war-arms-companies/, accessed December 2024. A este punto, estos productos militares se han convertido en grandes empresas y en un sector clave de la economía israelí. En 2012, aportó 7.500 millones de dólares al régimen gracias a las exportaciones militares; ese mismo año, el ex ministro de Defensa israelí, Ehud Barak, informó que 150 mil hogares israelíes dependen de la industria militar para obtener ingresos.

    La relación especial entre Israel y los Estados Unidos es clave en todo esto. Una relación fundamentalmente militar, el intercambio de dinero y armas juega un papel estructurante en la economía israelí. Mientras que alrededor del 75 por ciento de los miles de millones de dólares de ayuda militar estadounidense a Israel deben gastarse en armas estadounidenses, el resto puede hacerse en armas producidas a nivel nacional. Este fortalecimiento de la alineación diplomática ha facilitado la integración industrial, como cuando Magnum Research, con sede en Estados Unidos, trasladó la producción de sus pistolas Magnum y Desert Eagle a Israel. Hoy en día, incluso cuando Israel compra armas de fabricación estadounidense, a menudo se construyen con componentes israelíes. Los fondos de investigación asignados por el régimen y los programas de investigación universitarios conjuntos han dado un aire de legitimidad científica a las tecnologías de represión.11Maya Wind, Towers of Ivory and Steel: how Israeli Universities Deny Palestinian Freedom, Verso (2023). En 2018, la ola de privatización y la nueva demanda de exportaciones culminaron con la compra de Industrias Militares Israelíes, de propiedad estatal, por parte de Elbit Systems; esta última, en consecuencia, se convirtió en la compañía de armas más grande de Israel y la vigésima octava empresa de armas más grande del mundo para 2019. Suministra mercancías y servicios militares no sólo directa, sino indirectamente como subcontratista a empresas más grandes como General Dynamics y Airbus.12Stockholm International Peace Research Institute (SIPRI) “The SIPRI top 100 Arms-Producing and Military Service Companies, 2020,” SIPRI, December, 2020 https://www.sipri.org/sites/default/files/2021-12/fs_2112_top_100_2020.pdf, accessed December 2024. Elbit Systems encarna claramente la nueva cara de la industria de armas de Israel: tecnologías de opresión, líneas de productos complementarias en lugar de competitivas con las armas estadounidenses, y exportaciones globales que capitalizan el valor que los gobiernos de todo el mundo confieren a la experiencia de Israel en la ocupación.

    En las cinco décadas posteriores a la guerra de 1973, las milicias coloniales de asentamiento de Israel respaldadas por el régimen se habían transformado en un sistema de alta tecnología para la opresión palestina. En su ejército ahora intensivo en capital, las empresas de armas demuestran su tecnología avanzada a través de asaltos militares a los palestinos y la vigilancia y control diario de la ocupación.13Yagil Levy, Israel’s Death Hierarchy: Casualty Aversion in a Militarized Democracy, New York: NYU Press (2012).14Esto es referido ampliamente como el «laboratorio» palestino, un término usado en la literatura crítica así como por las mismas compañías de armas israelíes.

    Este «laboratorio», especializado en sistemas de vigilancia, equipo antidisturbios e infraestructura de encarcelamiento, produjo herramientas ideales para mantener la ocupación, pero inadecuadas para la guerra convencional. Las FDI ya no son una fuerza de combate, se han transformado en un ejército de policía colonial, priorizando la disuasión, la humillación y la supresión de la resistencia palestina sobre la supremacía en el campo de batalla. Decenas de miles de guardias de seguridad privados han sido capacitados en el desarrollo y mantenimiento de estas tecnologías.

    La estrategia del exterminio

    La dependencia durante décadas de Israel de este modelo de vigilancia de alta tecnología sobre las poblaciones palestinas encerradas entró en crisis por los ataques reivindicativos del 7 de octubre. Las investigaciones internas filtradas de marzo de 2025 revelan que los oficiales descartaron la posibilidad de un ataque palestino, creyendo que su régimen de disuasión era irrompible. Cuando Hamas rompió esta ilusión, el gobierno de extrema derecha de Israel volvió a lo que hasta entonces había parecido una forma obsoleta de guerra: armas pesadas suministradas por Estados Unidos (artillería, tanques, grandes drones armados, bombardeos navales y aviones de combate) para usar en un asedio prolongado de toda una población.

    El genocidio que está llevando a cabo Israel en Gaza, junto con la invasión del Líbano y los ataques aéreos en Siria, Yemen e Irán, comparten una característica importante: se llevan a cabo principalmente con armas importadas. La mayoría están subsidiados por los contribuyentes estadounidenses, aunque Israel paga una prima por las armas de Alemania, Serbia y cada vez más «países con los que no tenemos relaciones diplomáticas, incluidos los estados musulmanes en todos los continentes», dijo un funcionario del establecimiento de defensa israelí a Ynet en noviembre de 2024. A medida que las FDI agotaron las municiones y el equipo en su campaña posterior al 7 de octubre, los traficantes de armas israelíes se han convertido en carroñeros en un comercio global de armas cuyos precios se inflan por la demanda de armas para Ucrania, intercambiando sistemas de armas de alta tecnología como vehículos aéreos no tripulados y equipos computarizados a cambio del material básico de proyectiles, pólvora y otros explosivos.15Hussein, 2024. Yoav Zitun, “From deals in the Third World to dubious brokers: a glimpse into the IDF arms race,” Ynet, November 22nd, 2024, (<)a href='https://www.ynetnews.com/article/h1tefly71g'(>)https://www.ynetnews.com/article/h1tefly71g(<)/a(>); Cf. https://www.haaretz.com/israel-news/2024-09-27/ty-article-magazine/.highlight/retired-israeli-general-giora-eiland-called-for-starving-gaza-does-he-regret-it/00000192-33f5-dc91-a1df-bffff4930000, accessed January 2025.

    Según el Wall Street Journal, a diciembre de 2023 Estados Unidos había entregado a Israel más de 5.000 bombas no guiadas Mk82, 5.400 Mk84 bombas no guiadas de 2.000 libras, 1.000 GBU-39, más de 1.000 bombas de 1.000 libras y aproximadamente 3.000 kits JDAM. Desde el 7 de octubre, Estados Unidos proporcionó aproximadamente 17.900 millones de dólares en armas y municiones a Israel, además de la financiación militar extranjera anual de 3.800 millones de dólares y las importaciones pagadas de 8.200 millones de dólares de empresas de armas estadounidenses. 16Ellen Knickmeyer, “US spends a record $17.9 billion on military aid to Israel since last Oct. 7,” AP, October 9th, 2024, https://www.ap.org/news-highlights/spotlights/2024/us-spends-a-record-17-9-billion-on-military-aid-to-israel-since-last-oct-7/, accessed August 2025; Hagai Amit, “89 Billion NIS in two years: the numbers behind the buying binge of the IDF in the war,” The Marker, July 27, 2025. https://www.themarker.com/allnews/2025-07-27/ty-article/.highlight/00000198-4735-deec-ab9e-e73f8bc40000, accessed August 2025.

    La transición a una estrategia de maximización de la destrucción también ha desencadenado un retorno a la fabricación de armas nacionales. En la conferencia de accionistas de Elbit Systems de 2025, la tendencia fue clara: Israel sigue dependiendo de las importaciones de armas, pero está intentando adquirir todo lo posible de las empresas nacionales para evadir el impacto del creciente embargo militar en su contra. La participación de Elbit Systems en las exportaciones cayó del 79 por ciento en el primer trimestre de 2023 al 58 por ciento en el cuarto trimestre de 2024. Pero esta recomposición de la demanda en torno al comprador nacional fundador de la empresa no ha reducido las ventas. Los recientes informes financieros de Elbit Systems revelan que los ingresos y el beneficio operativo de la compañía habían aumentado no debido a las exportaciones, sino gracias a «un aumento material en la demanda de sus productos y soluciones del Ministerio de Defensa de Israel en comparación con los niveles de demanda anteriores a la guerra». Para el año que terminó en diciembre de 2024, la compañía obtuvo 1.600 millones de dólares en ganancias sobre 6.800 millones de dólares en ingresos, en comparación con 1.500 millones de dólares en ganancias sobre 6 mil millones de dólares en ingresos para 2023. Su acumulación de pedidos ha aumentado de 17,800 a 23.800 millones de dólares. En todos los ámbitos, las empresas de armas israelíes han visto una avalancha de pedidos del ejército nacional.
    17Yuval Azulay, “Israel’s Arms Industry Profits Soar as Wars Fuel Billion-Dollar Contracts,” Calcalist, August, 2024 https://www.calcalistech.com/ctechnews/article/hkuwdfkic, accessed December 2024. En mayo de 2025, Elbit emitió 588 millones de dólares en capital nuevo, suscrito por Bank of America Securities, J.P. Morgan, Jefferies y Morgan Stanley.y.

    Como en períodos anteriores, este cambio económico ha venido con cambios en la estrategia militar. Un ejemplo es el nuevo cañón Sigma (Ro’em) de 155 mm de Elbit Systems. A primera vista, su desarrollo parece paradójico: Israel se enfrenta a una escasez crítica de proyectiles de 155 mm, así que ¿por qué invertir en un cañón que duplique la velocidad de disparo? Las innovaciones del Sigma revelan las prioridades más profundas de las FDI: su cargador automático robótico reduce los requisitos de la tripulación de siete soldados a solo dos, lo que permite a las unidades más pequeñas operar con una coordinación o disciplina mínima. Con las bombas estadounidenses fluyendo, y la ayuda estadounidense financiando las compras israelíes de proyectiles en todo el mundo, el nuevo equipo puede facilitar una reorganización de la estrategia de las FDI.

    El Sigma es un arma para el bombardeo de milicias, maximizando la destrucción por soldado mientras institucionaliza la misma falta de disciplina que ha caracterizado la campaña en Gaza del régimen. Encarna la transformación de las FDI: un ejército tecnológicamente avanzado que regresa a la artillería, donde la potencia de fuego sustituye a la estrategia, y la aniquilación reemplaza a la ocupación.

    Estas herramientas se están usando con la mentalidad de las milicias de colonos. «La artillería y el fuego de tanques directos son más efectivos que las costosas armas de precisión», dijo un oficial de las FDI en noviembre. «Asesinar a un terrorista usando un proyectil de tanque o francotirador, en lugar de un misil disparado desde un UAV, se considera más ‘profesional'».18Zitun, “From deals in the Third World to dubious brokers: a glimpse into the IDF arms race,” Ynet, November 22nd, 2024, (<)a href='https://www.ynetnews.com/article/h1tefly71g'(>)https://www.ynetnews.com/article/h1tefly71g(<)/a(>) Los tanques bombardean los campamentos de refugiados a quemarropa; los ataques aéreos aplanan bloques enteros para matar a militantes aislados. La doctrina estadounidense de armas combinadas y golpes de precisión es ignorada, reemplazada por la aniquilación indiscriminada. La industria de armas creada para vigilar las zonas de ocupación en todo el Sur global a finales de la Guerra Fría se ha vuelto hacia adentro, para ser parte de una flota moderna de equipos fabricados en Estados Unidos que garantizan una máxima destrucción.

  9. Los dolores del crecimiento

    Comentarios desactivados en Los dolores del crecimiento

    Figueruelas, un pequeño pueblo cerca de Zaragoza, está a punto de triplicar su población. A lo largo de 2026, llegarán 2.200 trabajadores chinos para construir la mayor fábrica de baterías de litio-hierro-fosfato de la Unión Europea. Respaldado por una inversión de 4.100 millones de euros de una asociación entre CATL y Stellantis, así como por la financiación del programa de inversión estratégica Next Generation EU (PERTE) de España, el proyecto creará 3.000 puestos de trabajo a partir de 2027. En una ironía geopolítica, fue General Motors quien se instaló por primera vez en Figueruelas, abriendo una planta de montaje de Opel hace cuarenta años.

    El proyecto CATL-Stellantis ejemplifica las ambiciones de desarrollo de España. En el poder desde 2018, el primer ministro de centroizquierda Pedro Sánchez ha supervisado un impresionante despegue de la energía eólica y solar en todo el país. Las energías renovables generaron cerca de 150 GWh en 2024, un 10 por ciento más que en años anteriores, lo que representa el 57 por ciento de la matriz energética del país. La energía barata es clave para atraer inversión extranjera, lo que a su vez reorienta la economía española hacia sectores de valor añadido: baterías eléctricas y vehículos eléctricos, semiconductores, centros de datos y, quizás, hidrógeno verde. Con el tiempo, este proceso puede servir para sustituir o, al menos, equilibrar el histórico modelo de crecimiento del país, que depende en exceso del turismo, el sector inmobiliario y el empleo temporal y mal remunerado en pymes de baja productividad.

    Esta vía de desarrollo tiene implicaciones internacionales y nacionales. El «Día de la Liberación» coincidió con la reunión de Sánchez con Xi Jinping durante su tercera visita a China en tres años. Hasta ahora, Sánchez ha evitado la relación de sumisión que otros líderes europeos han desarrollado con Donald Trump y exige a la UE que reconsidere sus aranceles sobre los vehículos eléctricos chinos. El Gobierno español también ha reconocido la condición de Estado de Palestina, apoya los esfuerzos de la Corte Internacional de Justicia y la Corte Penal Internacional para juzgar los crímenes de guerra israelíes y sigue presionando para que se imponga un embargo de armas en toda la UE. Ha desafiado la presión de la OTAN para aumentar el gasto militar al 5 por ciento del PIB, lo que provocó una airada reacción de Trump durante la reciente cumbre de la Alianza en La Haya. Las prioridades internacionales del Gobierno se encuentran en otro lugar: en una reciente cumbre de las Naciones Unidas celebrada en Sevilla, Sánchez se comprometió a alcanzar el umbral del 0,7 por ciento del PIB para la ayuda al desarrollo en 2030.

    A nivel nacional, el Gobierno también nada contra la corriente de la reacción global. La migración es un buen ejemplo de ello. España ha recibido casi 1,5 millones de migrantes —en su mayoría procedentes de América Latina y Marruecos— en los últimos tres años. Estos recién llegados, una vez integrados en el mercado laboral, impulsan cerca de cuatro quintas partes del crecimiento económico. Se está llevando a cabo una iniciativa legislativa para regularizar y, en última instancia, conceder la ciudadanía española a casi medio millón de migrantes indocumentados. Su historial en materia de derechos civiles también es impresionante, con leyes que amplían los derechos de las personas trans y regulan la eutanasia.

    Una campaña simultánea para ampliar y profundizar los derechos sociales en todo el país ha dado lugar a un aumento del salario mínimo del 61 por ciento en seis años (hasta algo más de 16.500 euros al año), así como a la aplicación de un plan de renta mínima en 2020. Los límites máximos de los precios de la energía, aprobados a nivel europeo, han desempeñado un papel fundamental en la reducción de la inflación a partir de 2022. La licencia de paternidad se ha ampliado a diecinueve semanas para cada progenitor, frente a las cinco de 2018. La propuesta clave del Ministerio de Trabajo en esta legislatura consiste en reducir la semana laboral a 37,5 horas.

    En conjunto, estas políticas reflejan la decisión de no afrontar una era de crisis cada vez más intensas con más austeridad. Algo que, desde la crisis financiera de 2008, ha provocado un estancamiento del crecimiento, un aumento del desempleo y del malestar social. También indican que España, liderada por el Partido Socialista Obrero Español (PSOE), se posiciona como el último gobierno progresista de Europa, sin contar los de países más pequeños (Malta, Islandia) o los que cortejan activamente a los votantes de derecha (Eslovaquia, Dinamarca, Reino Unido). Es importante destacar que, para reforzar su base electoral, el PSOE ha recurrido a alianzas con varios partidos más pequeños y con la izquierda radical. Actualmente, el PSOE forma parte de una coalición de gobierno con Sumar, una alianza de pequeños partidos unidos en un acuerdo inestable, liderada por la ministra de Trabajo y viceprimera ministra Yolanda Díaz, artífice de una ley de reforma laboral que ha logrado reducir el desempleo temporal. El socio minoritario de la coalición desempeña un papel secundario pero fundamental a la hora de orientar al ejecutivo para que adopte posiciones más audaces, tanto a nivel nacional como internacional.

    Este acuerdo heterodoxo de gobierno ha demostrado su eficacia incluso según los parámetros ortodoxos. Aunque el impacto del Covid fue dramático en una economía con un gran sector de servicios y un predominio de pequeñas empresas, el crecimiento español se ha recuperado desde entonces: por encima del 6 por ciento del PIB en 2021 y 2022, y entre el 2,5 por ciento y el 3 por ciento en 2023-2025, muy por delante de la mayoría de las demás economías europeas. En diciembre, The Economist defendió a España como ejemplo para la UE y la situó a la cabeza de su clasificación de rendimiento de la OCDE. El Wall Street Journal, el Financial Times, Goldman Sachs y Bloomberg han expresado elogios similares.

    Sobre el papel, el modelo parece una respuesta de izquierdas tanto al trumpismo como a la austeridad europea. Los logros de Sánchez destacan aún más si se comparan con los decepcionantes resultados de los líderes de centroizquierda contemporáneos, como François Hollande, Olaf Scholz o Keir Starmer. Sin embargo, en la práctica, el Gobierno español se enfrenta a una coyuntura difícil tanto en el ámbito nacional como en el internacional. Las encuestas otorgan regularmente al Partido Popular (PP) conservador y a la coalición de extrema derecha Vox una mayoría parlamentaria absoluta. Aún no está claro si el actual Gobierno será capaz de sobrevivir hasta el final de la legislatura, que debería durar hasta mediados de 2027.

    ¿Cómo es posible que un Gobierno que aplica con éxito una agenda progresista —y un partido que mantiene e incluso aumenta su cuota de votantes mientras gestiona una sucesión de crisis sin precedentes— se haya vuelto tan frágil electoralmente? Para comprender el alcance de esta vulnerabilidad, es necesario entender la trayectoria de la coalición y los dilemas de gobierno, los límites de los modelos de crecimiento nuevos y antiguos de España, y los cambios en las prioridades de seguridad y macroeconómicas de la UE.

    Entre la redistribución y la descentralización

    Las dificultades actuales del Gobierno están entrelazadas con las de su partido líder. Cabe señalar que los socialistas españoles, a diferencia de otras fuerzas europeas de centroizquierda, han seguido siendo competitivos electoralmente tanto cuantitativamente (en el poder durante veintiocho de los cuarenta y siete años transcurridos desde la restauración de la democracia) como cualitativamente, ya que siguen contando con el apoyo fundamental de los votantes con bajos ingresos. La clave de su primacía electoral reside en estrategias electorales y de gobierno que consolidan la continuidad en el estilo del partido, al tiempo que le otorgan flexibilidad en momentos críticos.

    Un elemento central de estas estrategias es la relación del PSOE con otros partidos de izquierda, que en ocasiones han desafiado su hegemonía. Dado que la división entre izquierda y derecha sigue siendo muy marcada en España y está históricamente correlacionada con los niveles de ingresos, liderar un bloque progresista es clave para establecer una posición dominante dentro del sistema de partidos español. Esto puede lograrse cooptando a los rivales de izquierda de forma retórica y táctica, oponiéndose a ellos o desarrollando una combinación de tácticas cooperativas y adversarias.

    La estrategia del PSOE durante los años de Felipe González (1982-1996) se basó en desplazar a las fuerzas de su izquierda y alinear a la sociedad española con un amplio proyecto de modernización. La adhesión a la UE en 1986, así como los Juegos Olímpicos de Barcelona de 1992 y la Exposición Universal de Sevilla, se presentaron como ejemplos paradigmáticos de lo que significaba convertirse en una sociedad abierta y superar el aislamiento retrógrado de la dictadura. Este impulso algo apolítico hacia el progreso social vino acompañado de la liberalización económica, lo que enfrentó a los socialistas con la izquierda en general, incluida su propia rama sindical, que rompió con el partido durante la huelga general de 1988.

    El Primer ministro José Luis Rodríguez Zapatero, en el poder entre 2004 y 2011, trató de recalibrar este modelo con una agenda inclusiva de derechos civiles (con un impresionante avance de los derechos LGBTQ+) y una relación más cooperativa con las fuerzas de la izquierda del partido y los partidos regionalistas vascos y catalanes. Pero este experimento se vio truncado por la crisis financiera de 2008 y la sucesiva adopción de políticas de austeridad, que Zapatero emprendió por su compromiso con el proceso de integración europea.

    Durante su primera etapa (2014-2016) al frente del PSOE, Sánchez, con el PP en el poder, siguió un guion ortodoxo. Intentó marginar al populista partido de izquierda Podemos, que amenazaba con convertirse en el principal partido progresista de España, y luego intentó, sin éxito, gobernar con un partido centrista, ahora desaparecido. Sin embargo, cuando Sánchez se negó a abstenerse y permitir que Mariano Rajoy, del PP, continuara gobernando, fue expulsado de la dirección del partido por la vieja guardia socialista que lo había puesto allí en un principio.

    Reinventándose a sí mismo como un agitador, Sánchez ganó las primarias de 2017 contra toda la cúpula del partido. Un año más tarde, ganó una moción de censura, tras una sentencia judicial sobre un escándalo de corrupción que se prolongó durante décadas y en el que estaba implicada una parte considerable de la dirección del PP, incluido Rajoy. Desde entonces, ha gobernado no solo con el apoyo de la izquierda en general, sino también de los partidos regionales independentistas. Además de una agenda económica de izquierdas, Sánchez ha aplicado políticas sociales progresistas y ha impulsado la descentralización de poderes, especialmente en Cataluña y el País Vasco. Esta combinación de redistribución y descentralización permitió al Gobierno superar las elecciones de julio de 2023 —en las que las encuestas daban casi invariablemente la mayoría al bloque de derecha— uniendo la tradicional base de bajos ingresos del centroizquierda con los votantes más ricos de Cataluña y el País Vasco, entre los que el PSOE obtuvo importantes avances.

    Sin embargo, desde entonces, conseguir el apoyo parlamentario se ha convertido en una tarea complicada. La razón es que, aunque el Gobierno logró una victoria inesperada, ahora depende del apoyo de los partidos vasco y catalán de centro-derecha. Estos toleran al ejecutivo porque temen una campaña de recentralización por parte del PP y, especialmente, de Vox, pero, a diferencia de sus rivales regionales de izquierda, no aprobarán una legislación económica progresista. Cabe señalar que, si bien la descentralización es fundamental para mantener el apoyo de los partidos regionales, las políticas redistributivas del Gobierno cuentan con un apoyo público mucho más amplio y le permiten reforzar la mayor parte de su base electoral.

    La postura conciliadora de Sánchez con respecto a los nacionalistas catalanes ha reducido, de forma algo paradójica, el sentimiento independentista desde su cenit a mediados de la década de 2010. La cooperación del PSOE con la apuesta por la devolución contrasta fuertemente con el enfoque medio desdeñoso y medio conflictivo del Gobierno de Rajoy, que provocó enfrentamientos entre la policía antidisturbios y manifestantes pacíficos, un fortalecimiento del bloque independentista y un intento unilateral de secesión a finales de 2017, seguido de una breve suspensión del autogobierno catalán. Pero conciliar la redistribución y la descentralización se ha vuelto cada vez más difícil. A cambio de su apoyo actual, los líderes independentistas han recibido una amnistía por su participación en los acontecimientos de 2017, una demanda que Sánchez se había negado a considerar anteriormente, lo que galvaniza a la derecha española y divide al electorado socialista. El acuerdo fiscal entre el Gobierno español y el catalán, que aumentaría la capacidad de este último para recaudar impuestos y reduciría su contribución al primero, refuerza la impresión de que Sánchez persigue ahora la descentralización a expensas de la redistribución y es rehén de las demandas de los líderes independentistas. El hecho de que Cataluña y el País Vasco se encuentren entre las regiones más ricas de España facilita que la derecha adopte este discurso, aunque en gran medida no esté interesada en la redistribución.

    Al mismo tiempo, Podemos ha roto filas con Sumar y se ha mostrado muy crítico con los vínculos económicos del Gobierno con Israel. El partido incluso se ha unido al PP y a Vox en varias votaciones parlamentarias para debilitar al ejecutivo. El principal efecto de estos ataques ha sido hacer que tanto Podemos como Sumar se hundieran en las encuestas y afianzar el estancamiento parlamentario. El Gobierno no ha podido aprobar un nuevo presupuesto desde 2023 y su agenda legislativa está en gran medida paralizada.

    Este círculo vicioso se ve agravado por los constantes enfrentamientos con el poder judicial español. Mientras que varios jueces de derecha han tratado de presionar al Gobierno con acusaciones espurias, otras revelaciones han puesto de manifiesto las enormes responsabilidades del círculo más cercano a Sánchez. La clave aquí es un amplio plan de corrupción que implica sobornos del gigante de las infraestructuras Acciona a dos exsecretarios de la organización socialista (el segundo cargo más importante del partido), uno de ellos ministro de Transporte entre 2018 y 2021 y el otro en prisión preventiva. La sordidez del asunto —que incluye audios filtrados en los que debaten sobre sus escorts preferidas— y el hecho de que el ascenso al poder de Sánchez fuera acompañado de un compromiso para erradicar el tipo de corrupción partidista que había derribado a Rajoy, han puesto al presidente en una posición vulnerable. Los rivales desplazados del partido están aprovechando ahora la oportunidad para contraatacar y exigir elecciones anticipadas.

    Esta vulnerabilidad se ve agravada por la difusión de información errónea en las redes sociales. Vox se dedica cada verano a avivar las llamas de la xenofobia en un intento de provocar disturbios. Dos emergencias recientes (una inundación en Valencia, gestionada de forma dramáticamente deficiente por las autoridades regionales y que dejó 228 muertos, y un apagón eléctrico que afectó a todo el país durante un día entero) fueron inmediatamente aprovechadas por los agitadores de extrema derecha para criticar al PSOE. En ambos casos, la lenta respuesta comunicativa del ejecutivo abrió la puerta a una mayor radicalización. La decisión del PP de seguir a Vox por la senda de la polarización, describiendo recurrentemente al presidente del Gobierno como un «autócrata», echa más leña al fuego.

    Tal y como están las cosas, la economía sigue siendo el salvavidas de Sánchez. Pero incluso en este ámbito, el Gobierno se enfrenta a importantes obstáculos y concesiones.

    Los límites de los modelos de crecimiento español

    El relativamente buen rendimiento económico de España en los últimos años ya no sustenta la base electoral del Gobierno. La razón tiene que ver con el hecho de que España, al igual que Estados Unidos, parece estar atrapada entre su nuevo y su antiguo modelo de crecimiento. Si se mantiene la trayectoria actual de energía solar más asequible y de inversión extranjera sostenida en sectores de valor añadido, España puede convertirse en un exportador energético fundamental dentro de la UE, al tiempo que desarrolla una mano de obra más dinámica y diversa. Pero esta transformación aún se encuentra en una fase incipiente. Mientras tanto, la economía española no ha logrado superar las disfunciones de su modelo de crecimiento tradicional, excesivamente dependiente del turismo y el sector inmobiliario.

    La primera de estas disfunciones es el desempleo. Aunque el mercado laboral está ahora más ajustado que en cualquier otro momento desde la crisis de 2008, España sigue liderando la UE en desempleo juvenil, que es la mitad de lo que era en el punto álgido de la crisis de la zona euro, pero sigue siendo un enorme 25 por ciento para los jóvenes de entre 16 y 24 años. El desempleo estructural se mantiene por encima del 10 por ciento de la población activa, al igual que la proporción de trabajadores pobres.

    Esta situación se ve agravada por un mercado inmobiliario sobrecalentado. La combinación del aumento de la demanda, junto con la insuficiencia de la oferta —por parte del sector privado, pero más concretamente del sector público, que en las últimas décadas ha renunciado a su papel de proveedor de viviendas sociales— y las prácticas especulativas tanto de las aplicaciones de alojamiento doméstico como de los propietarios locales y los fondos de cobertura transnacionales ha provocado un aumento vertiginoso de los precios de los alquileres: casi un 80 por ciento en una década y más del 100 por ciento en grandes ciudades como Madrid y Barcelona.

    Esta coyuntura plantea dilemas críticos para el Gobierno. Cerca de tres cuartas partes de los españoles son propietarios de una vivienda y se benefician en parte del alza de los precios inmobiliarios. Pero esta dinámica hace imposible que los españoles más jóvenes accedan a una hipoteca, la vía tradicional para alcanzar el estatus de clase media. También ejerce una presión extraordinaria sobre los inquilinos, cada vez más organizados y combativos.

    El Partido Socialista obtiene votos de todos estos grupos y, por lo tanto, se enfrenta a los dilemas electorales generados por una economía de activos. El Ministerio de Vivienda se muestra ambiguo entre tomar medidas drásticas contra la especulación y adoptar políticas favorables a los propietarios, sin satisfacer plenamente las demandas ni de los inquilinos ni de los propietarios. Además, la política de vivienda es en gran medida una prerrogativa de los gobiernos regionales, la mayoría de los cuales están en manos de las alianzas PP/Vox y, por lo tanto, poco interesados en regular el sector. Así pues, se culpa al Gobierno de un problema que tiene una capacidad y una voluntad limitada para resolver.

    Junto con el sector inmobiliario, el turismo es el pilar del crecimiento económico actual. Representa el 13 por ciento del PIB, con la impresionante cifra de 100 millones de visitantes previstos para 2025: el doble del número total de turistas en el año 2000 y de la población española actual. Además de estar asociado a la dinámica rentista, la baja productividad y los empleos temporales, agrava el problema de la vivienda. Más de 400 mil apartamentos y casas están actualmente destinados a los turistas. Los intentos del Gobierno de regular este sector se enfrentan tanto a la hostilidad de las plataformas de alojamiento como a la resistencia de los gobiernos municipales conservadores de ciudades clave como Málaga y Madrid. En Barcelona, las multas a AirBnB y los intentos de controlar los precios de los alquileres han logrado reducir las tarifas estándar, pero también han provocado un aumento de los alquileres de temporada, que en gran medida eluden la normativa vigente.

    Por último, la distribución limitada del crecimiento económico reduce su rentabilidad electoral. Si durante los años de Rajoy el crecimiento fue casi en su totalidad captado por las rentas más altas, en la actualidad refleja en gran medida el aumento de la población activa española debido a la inmigración, que ocupa hasta el 90 por ciento de los nuevos puestos de trabajo e impulsa el 80 por ciento del crecimiento económico. Como señala la economista política Margarita León, «estamos creciendo porque somos más, no porque vivamos o trabajemos mejor». Al mismo tiempo, el estado del bienestar español no está diseñado para proporcionar una cobertura inclusiva y universal, y la reducción de la desigualdad de ingresos se ha debido más al éxito de las políticas laborales que a un rediseño de la protección social. Este progreso podría revertirse si la crisis de la vivienda sigue sin resolverse y los trabajadores migrantes no se incorporan al estado del bienestar.

    En resumen, el antiguo modelo de crecimiento no puede dar cabida a un mercado laboral inclusivo y a una reducción muy necesaria de los precios de la vivienda. También se ve amenazado por las emergencias climáticas a las que ya se enfrenta España, empezando por el calor extremo durante la temporada turística principal (junio-septiembre). Pero aún no se ha desarrollado un modelo de crecimiento alternativo que pueda estabilizar la base electoral del Gobierno. Como señala Paolo Gerbaudo, el ritmo de la transformación económica de España «ofrece una perspectiva sobre las posibilidades y limitaciones de una política industrial productivista orientada al mercado y centrada en la regulación y el aprovechamiento de la inversión privada».

    Es poco probable que los modelos de crecimiento nacionales cambien si no se producen crisis profundas, intervenciones externas o ambas cosas. En este sentido, la dinámica a nivel de la UE es fundamental. Si bien los fondos europeos durante los años posteriores a la pandemia impulsaron el cambio hacia el modelo de crecimiento verde, el actual giro de la Comisión Europea hacia el rearme y la sumisión a Estados Unidos no ofrece oportunidades comparables. Por el contrario, supone una amenaza considerable para la agenda del Gobierno.

    De la NGEU al rearme

    Hasta hace poco, la orientación de la UE reforzaba los objetivos progresistas del Gobierno. La respuesta activista a la pandemia del Covid, caracterizada por una inversión coordinada en vacunas y ambiciosos planes de recuperación (Next Generation, SURE y el programa de compras de emergencia por pandemia del Banco Central Europeo), así como una suspensión de cuatro años de las normas fiscales, garantizó una sólida recuperación en toda la UE, en marcado contraste con la crisis de 2008.

    No se trató de una ganancia exógena, sino del reflejo del equilibrio de poder dentro de los Estados miembros de la UE. En las semanas críticas que siguieron al brote del Covid, los gobiernos del sur de Europa, apoyados por las fuerzas antiausteridad que habían surgido a lo largo de los años de austeridad (Podemos, el Movimento 5 Stelle de Italia, el Bloco de Esquerda de Portugal), lograron unir fuerzas con Francia y convencer al Gobierno alemán de que apoyara una respuesta coordinada y mutualizada a la crisis sanitaria y económica. Sánchez combinó sus credenciales como líder progresista con la ortodoxia de su ministra de Economía, Nadia Calviño (2019-2023), para conseguir un generoso paquete NGEU, con cerca de 80 mil millones de euros en subvenciones no reembolsables.

    En el ámbito nacional, el programa de recuperación estabilizó la alianza entre la izquierda y el centroizquierda. En el extranjero, permitió a Sánchez desarrollar una sólida relación con la presidenta de la Comisión, Ursula von der Leyen. En 2024 consiguió una poderosa vicepresidencia para la exvicepresidenta del Gobierno, Teresa Ribera, actualmente responsable de las políticas climáticas y de competencia de la UE.

    No obstante, las elecciones al Parlamento Europeo del año pasado, así como el posterior giro reaccionario en varios Estados miembros, han consolidado una deriva hacia la derecha en toda la Unión. La actual campaña de rearme, reflejada tanto en el plan de preparación de la UE como en la reciente cumbre de la OTAN, agrava este problema. Por primera vez en su mandato, Sánchez se encuentra desfasado con respecto a las prioridades de la corriente dominante de la UE. Para la izquierda, oponerse a nuevos aumentos del gasto en defensa —que se prevé que alcance el 2,1 por ciento del PIB— es una cuestión de principios. En palabras de Pablo Bustinduy, ministro de Derechos Sociales, Consumo y Agenda 2030 de Sumar, «la batalla dentro de la coalición gira en torno a impulsar la agenda redistributiva del Gobierno y rechazar la reorientación de nuestro modelo de crecimiento hacia la ortodoxia europea de competitividad y militarismo, con austeridad incorporada».

    Por lo tanto, oponerse a las exigencias de la OTAN es esencial para que Sánchez salvaguarde su alianza con la izquierda. Cuenta con una sólida base de apoyo popular, ya que la opinión pública española es en gran medida contraria al MAGA. Sin embargo, enfrentarse a la UE es una cuestión totalmente diferente. La sociedad española sigue siendo proeuropea y es poco probable que se vincule a una hipotética disputa con el Consejo, la Comisión o el eje franco-alemán.

    Por lo tanto, las dificultades actuales de España también pueden entenderse como un caso de estudio del grado en que el plan de rearme de la UE —en contraste con la agenda de recuperación de la pandemia o el régimen de austeridad de 2010— configura las opciones disponibles para los gobiernos progresistas europeos. Si bien una concepción amplia de la seguridad, que abarque objetivos militares, pero también sociales, climáticos y económicos, podría fácilmente obtener el apoyo del Gobierno español, la actual decisión de aumentar el gasto militar siguiendo las directrices de Trump y sacrificando el bienestar social es difícilmente conciliable con una agenda de izquierdas.

    Un gobierno en la encrucijada

    Resistir es vencer. Un adagio que se remonta a la Guerra Civil afirma que la resistencia trae la victoria. Queda por ver si Sánchez —que en 2019 publicó un libro acertadamente titulado Manual de resistencia— puede seguir encarnando este axioma. Una formidable alineación de fuerzas, tanto en España como en el extranjero, se ha alineado actualmente contra el último gobierno progresista de la UE.

    Sánchez tiene una última flecha en su carcaj. A lo largo de su carrera, se ha visto rescatado en repetidas ocasiones por la ineptitud de sus oponentes de derecha, que adoptan un tono tan exagerado que acaban provocando una reacción adversa. Esto es lo que ocurrió durante la cumbre de la OTAN celebrada en junio. Tras las nuevas acusaciones de corrupción dentro de su antiguo círculo más cercano, «Sánchez estaba contra las cuerdas», señala Ángel de la Cruz, estratega político de izquierdas, «pero Trump, [Mark] Rutte, el PP y Vox, con la ayuda de Podemos, se unieron una vez más para rescatarlo».

    El presidente también es artífice de su propia suerte. Bajo una presión extrema, su instinto suele llevarle a asumir riesgos considerables, a menudo, como durante la cumbre de la OTAN, adoptando posiciones mucho más audaces que las voces más conservadoras de su partido y del ejecutivo. El intento continuo de Sánchez de impulsar la agenda redistributiva sigue este patrón. Establecer una agenda transformadora, en lugar de limitarse a expresar frustración ante la oposición de la derecha, es la mejor línea de actuación que puede adoptar el Gobierno en la actualidad. También es la única viable. Si no consigue el apoyo legislativo, al menos servirá para expresar el compromiso de la coalición de profundizar la redistribución económica, así como los partidos y fuerzas que se oponen a esta agenda.

  10. ¿Qué es el Estado?

    Comentarios desactivados en ¿Qué es el Estado?

    En los últimos años 1Texto adecuado para (<)em(>)Phenomenal World(<)/em(>) con base en la Conferencia inaugural del Seminario sobre teorías del Estado, Universidad Nacional de San Martín, Buenos Aires, impartida por el autor en abril de 2025. estamos presenciando un renacer de las discusiones sobre la importancia del Estado en la organización de la vida económica de todos los países. Hay hechos que sostienen su relevancia. El 2008 fue la intervención de los bancos centrales la que impidió que la crisis de las hipotecas subprime se convirtieran en el mayor cataclismo financiero global. El 2020, fueron los Estados quienes encerraron en sus domicilios a más de 3 mil millones de personas durante semanas o meses para protegerlas del Covid y, luego, los que emitieron billones de dólares para reflotar una economía planetaria paralizada. Por todas partes hoy los gobiernos hablan de “políticas industriales”, “nacionalismo económico”, “subvenciones” y “endeudamiento sin límite” para garantizar la “seguridad nacional”, en tanto que los Estados más fuertes hacen gala de su soberanía para reconfigurar drásticamente el comercio mundial mediante una guerra abierta de aranceles. 

    Del “libre comercio” como espíritu de los tiempos neoliberales hemos pasado al proteccionismo como bandera de un híbrido neoliberalismo soberanista que apela al poder descarnado del Estado para hacer valer sus propósitos internos y detener el declive de un “Occidente” desafiado por el ascenso económico de Asia. Sea cual sea el resultado del nuevo ciclo de acumulación y legitimación global que emergerá después de este convulso tiempo liminal, está claro que el Estado es ya un protagonista central del venidero reordenamiento hegemónico del mundo.

    Pero, ¿de qué hablamos cuando mencionamos al Estado, sea este estadounidense, argentino, francés o chino? Las explicaciones que giran en torno al ordenamiento jurídico2Kelsen, Hans. (<)em(>)Teoría general del Estado(<)/em(>). México: Editora Nacional, 1959., la coerción 3 Weber, Max. Economía y sociedad. México: Fondo de Cultura Económica, 1998. o la manipulación ideológica 4 Althusser, Louis. (<)em(>)La reproducción(<)/em(>). España: Akal, 2015. olvidan que toda ley requiere previamente un acuerdo colectivo de su acatamiento y que la violencia o el engaño no son duraderos ni pueden cautivar la experiencia política de millones de personas a lo largo del tiempo. En realidad, estas externalidades pueden manifestarse porque hay una red de vínculos comunes subyacentes entre los miembros de una sociedad territorializada, a los que llamamos Estado. 

    Sin embargo, la mayoría de las investigaciones sobre el Estado, asumen su existencia como un dato axiomático, dedicándose a indagar los aspectos históricos de su comportamiento. Desde  Elias y Corrigan-Sayer 5Corrigan, Philip, y Derek Sayer.(<)em(>)The Great Arch: English State Formation as Cultural Revolution(<)/em(>). Oxford-New York: Blackwell Publishers, 1985. , que estudian la formación del Estado contemporáneo; Kosseleck y Skinner 6 Skinner, Quentin. El nacimiento del Estado. Buenos Aires: Gorla, 2014. que se abocan a los imaginarios; las acciones autónomas del Estado, con Skocpol 7 Skocpol, Theda. (<)em(>)Los estados y las revoluciones sociales(<)/em(>). México: Fondo de Cultura Económica, 1984.; las territorialidades, abordadas por Brenner 8Brenner, Robert. (<)em(>)New State Spaces(<)/em(>). Oxford: Oxford University Press, 2004. y Delaney 9 Delaney, David. (<)em(>)Territory: A Short Introduction(<)/em(>). Oxford: Blackwell, 2005. ; pasando por los discursos de soberanía, de Dardot-Laval 10 Dardot, Pierre, y Christian Laval. (<)em(>)Dominar: Estudio sobre la soberanía del Estado de occidente(<)/em(>). España: Gedisa, 2021. ; el debilitamiento de la forma-Estado, de Negri y Hardt 11 Negri, Toni, y Michael Hardt. (<)em(>)Imperio(<)/em(>). Argentina: Paidós, 2002. ; los efectos de la globalización en las instituciones gubernativas, de Sassen 12 Sassen, Saskia. (<)em(>)Una sociología de la globalización(<)/em(>). Buenos Aires: Katz, 2007.; la gestión de la población con Foucault y Pettit; el Estado profundo, con Glennon 13 Glennon, Michael. (<)em(>)National Security and Double Government(<)/em(>). New York: Oxford University Press, 2014. ; la arquitectura de los Estados durante el neoliberalismo, de Streeck 14 Streeck, Wolfgang. (<)em(>)Entre globalismo y democracia: Economía política en el neoliberalismo saliente(<)/em(>). España: Katz, 2024. ; o el declive de la representación política de Turchin 15 Turchin, Peter. (<)em(>)End Times: Elites, Counter-Elites, and the Path of Political Disintegration(<)/em(>). New York: Penguin Press, 2023. y Przeworsky 16 Przeworsky, Adam. (<)em(>)La crisis de la democracia: ¿A dónde puede llevarnos el desgaste institucional y la polarización? (<)/em(>)Argentina: Siglo XXI, 2022.; en todos los casos de investigación, el Estado se presenta como un presupuesto a partir del cual se estudia determinadas acciones particulares que realiza. 

    Pero lo que queremos saber es por qué el Estado es una institución política exitosa que perdura en el tiempo con el apoyo práctico de sus ciudadanos. ¿Donde reposa su fuerza histórica y su legitimidad? En definitiva, ¿qué es el Estado moderno? 

    Claramente no es una cosa. Las oficinas gubernamentales, la sede del parlamento, de los tribunales o servicios públicos son solo eso, edificios, cemento y acero que no tienen poder alguno. El Estado no es una suma de edificaciones inanimadas. El Estado funciona incluso sin edificaciones cercanas. Tampoco es un cúmulo de leyes, archivos, normas o disposiciones. Estas son solo tinta en papeles o bits de información en servidores. 

    Lo que importa de los edificios, independientemente de su forma arquitectónica, y de las normas legales, más allá de su enredada prosa, son las autorizaciones colectivas que todos los individuos de una sociedad entregan a las personas que trabajan en esos edificios y a los individuos que redactan las leyes, dando lugar a las instituciones. El Estado es, inicialmente, un tipo de creencias compartidas por toda una sociedad territorializada cuyo efecto es involucrarlas obligatoriamente en acciones prácticas emergentes de esas creencias. 

    De acá se desprende un segundo aspecto. El Estado no es solo el gobierno de un país, ni tampoco la suma de los tradicionales “tres poderes” del Estado: ejecutivo, legislativo y judicial. Esto es así porque también existen otras instituciones gubernamentales y vínculos sociales que los acompañan, como los gobiernos locales, los sistemas de enseñanza y salud pública, las empresas estatales, los bienes públicos (bosques, ríos, mares, espectro electromagnético, etc.). Pero, además, están el conjunto de derechos acumulados en décadas o siglos y compilados en constituciones, legislaciones, procedimientos, recursos, hábitos y memoria colectiva que trascienden a gobiernos, estando ellos obligados a ejecutar y gestionar. 

    También están el conjunto de saberes y conocimientos prácticos de la población sobre estos derechos y las correspondientes obligaciones colectivas para que se ejerzan esos derechos, como el pago de impuestos, y todos los dispositivos de sentido común que permiten a las personas de un país practicar el régimen de propiedad, reconocer la autoridad y cumplir con el carácter vinculante de las decisiones gubernativas. Tan importante como el ministerio encargado de certificar un título de escolaridad o de emitir la moneda de uso general, es el conocimiento tácito de las personas acerca del valor social de la certificación estatal, por ejemplo, en una empresa privada a la hora de verificar los méritos educativos de un contratado, o de un vendedor de alimentos a la hora de recibir un billete. 

    Lo que sobresale de todo ello, es que llamamos Estado a una manera homogénea y común de vincularse entre las personas de un territorio delimitado, de comportarse e imaginarse en torno a ciertos temas que regulan sus interacciones colectivas. 

    Con el tiempo, la práctica estatal se presenta tan inmanente al propio individuo que, por lo general, no requiere ni de la presencia de guardias armados, ni de abogados penalistas ni de edificios gubernamentales para hacer existir y funcionar al Estado. Por ello, no resulta sorprendente ver cómo en algunos países pueden pasarse meses sin gobierno pero con el Estado funcionando, como Bélgica e Irak en el 2010, Países Bajos el 2017 o el Líbano el 2021.

    Producción y expropiación de lo común

    Si uno se fija en los habitantes de un país, nos encontramos con personas absolutamente diferentes y distantes unas de otras. Tienen oficios disímiles; a excepción de algunos que viven en el mismo barrio, el resto vive en otros lugares; presentan preferencias culturales segmentadas por región, clase, lugar de procedencia o trayectoria educativa, etc. Incluso es posible que ni siquiera hablen el mismo idioma ni tengan una percepción del mundo compartida. La mayor parte de los habitantes de un país nunca se conocerán entre todos y sin embargo pertenecen a un “único país” que permite que desde que nacen carguen los efectos materiales de esa pertenencia.

    ¿Qué es lo que tienen en común millones de individuos tan diferentes y distantes unos de otros? En las condiciones básicas de su vida material, no trabajan como parte coordinada de un organismo colectivo, como en las antiguas comunidades agrarias. Hoy día cada uno participa en actividades individuales o privadas desvinculadas de las otras y, muchas veces, en competencia. Son propietarios privados que trabajan con condiciones laborales ajenas entre sí. De manera directa, los habitantes de un país no tienen algo en común dirigido y gestionado por ellos.

    Sin embargo, poseen vínculos comunes indirectos que hacen abstracción de la realidad singular y diferenciada de cada ciudadano: usan una misma moneda; pagan impuestos a una única institución gubernativa, en correspondencia con un porcentaje de ingresos o gastos. Registran su identidad personal en una única base de datos; apelan a un único compendio de leyes y de cuerpos de seguridad para hacer valer su propiedad, sus derechos laborales o sus infracciones. Disponen de un mismo marco educativo básico para sus aprendizajes; apelan a un único sistema de valoración de sus conocimientos; acuden a un unificado sistema primario de atención de salud y, por el solo hecho de nacer y vivir en ese territorio, tienen acceso garantizado de por vida a un ingreso mínimo de recursos económicos diferentes a los que otros países brindan. En conjunto, la inmensa mayoría de vínculos comunes entre los habitantes de un país son, todos ellos, efectos de Estado, indirectos y, por lo general, son lo único común que poseerán a lo largo de la mayor parte de su vida.

    Por ejemplo, para los habitantes que viven en Buenos Aires, Salta o la Patagonia, gran parte (no todo) de lo común que tienen como argentinos viene organizado por la pertenencia territorial al Estado. El ingreso salarial, educativo o de salud básico que como ciudadanos tienen garantizados, es un derecho estatalmente garantizado. El idioma común que utilizan es un producto estatal, dada la diversidad de idiomas que tenía cada región siglos atrás y que, gradualmente, fue relativamente unificado por la educación pública y las normas estatales. Pasa lo mismo con el «santoral” de héroes cívicos, los hechos memorables o los calendarios recordatorios del destino común, todos ellos producidos por acciones de Estado a modo de llenar el vacío moral y cívico que provoca la pérdida de las antiguas identidades locales.

    Ciertamente, hay otros vínculos comunes producidos directamente por la sociedad sin mediación estatal, como las revoluciones, las extensas luchas por derechos colectivos o las respuestas activas a grandes desastres naturales. Sin embargo, se tratan de unificaciones que el Estado busca subsumir bajo la forma de legislación de prerrogativas ciudadanas, de presupuestos, de instituciones garantes, etc. Es como si el Estado solo pudiera consolidarse “alimentándose” de esa energía social común bajo la forma de expropiación constante de lo común para crear un común corrupto de y en el Estado.

    Sin embargo, esta unificación de los miembros de una sociedad que genera el Estado es una unificación abstracta. Lo común entre las personas en el Estado está al margen de su situación real de vida, de sus ingresos monetarios, de su propiedad. El Estado unifica a los ciudadanos en un conjunto de derechos, reconocimientos y protecciones, pero lo hace sin distinguir las enormes diferencias estructurales en sus condiciones materiales de vida, de trabajo, propiedad e ingresos. La ciudadanía estatal, que es donde se acumulan los efectos de Estado, no produce una comunidad de vínculos materiales de existencia, sino que enraíza esas diferencias objetivas al crear un común denominador (abstracto) de condiciones mínimas de existencia, garantizando y consagrando así la continuidad de la estructura de las diferencias reales en la vida material. En ese sentido, el Estado no produce a la sociedad, sino que es un efecto de la sociedad que unifica a la sociedad.

    Ciertamente, el Estado puede atenuar las desigualdades económicas de los integrantes de una sociedad, lo que no es poca cosa para la vida diaria de gran parte de los miembros de un país. Y hay que luchar para que así sea, pues el Estado también puede aumentarlas, incrementando el sufrimiento colectivo. Pero lo que el Estado no puede hacer es extinguir estructuralmente las desigualdades porque no hay un soporte objetivo en la propia sociedad moderna que anule en la organización de la vida económica esas diferencias materiales. Imaginar un Estado con la fuerza de producir una realidad social estructuralmente diferente a la que existe y de la que emerge es una manera contemporánea de trasladar al Estado el poder prometeico que tienen los dioses de las religiones, lo que es muy inspirador, pero no deja de ser una falacia política.

    Ahora bien, la abstracción estatal no es como cualquier abstracción mental cotidiana. Al igual que el valor de las mercancías, el Estado es una «objetividad abstracta» 17 Marx, Karl. Capital, vol. 1. En Collected Works, vol. 35, por Karl Marx y Frederick Engels. London, 1996. una acción del intelecto colectivo de toda una sociedad que produce efectos materiales en la vida de todos los miembros de un país.

    En el caso del valor de una mercancía cualquiera, por ejemplo un teléfono, este ha sido producido por numerosos trabajos concretos articulados: el de los diseñadores de software, el de los productores de níquel y aluminio, el de los elaborados de los microchips, el de los ensambladores, etc. A su vez, este teléfono será cambiado por un dinero resultante de la venta de 1.000 kilos de trigo labrados por un pequeño productor agrario. Nada tienen en común el trabajo específico del campesino con el del diseñador de programas ni con el minero extractor de níquel. Pero al final se intercambian mediados por el dinero, ese representante general de la riqueza social. ¿Qué es lo que tienen en común el trabajo de producir trigo y el de un celular? Directamente nada. Son frutos de trabajos específicos absolutamente diferentes y de propietarios distintos. Pero pueden intercambiarse porque ambos son reducidos a una sustancia común abstracta, el trabajo «abstractamente humano» general promedio que contienen. El valor de las cosas es una abstracción colectiva que, a la larga, sostiene la trama molecular del capitalismo mundial.

    El Estado, al igual que el valor de las mercancías, es también una trama de vínculos comunes objetivamente abstractos que permite que los individuos de un país sean copartícipes de una comunidad política, igualmente abstracta, que produce efectos materiales en la vida diaria de las personas. El Estado es la segunda “objetividad abstracta” fundamental de la sociedad moderna.

    La base material de lo común abstracto

    Ahora bien, la “objetividad abstracta” con efectos prácticos en el conjunto de la sociedad no se sostiene por sí misma. Requiere de un soporte material que la mantenga y la valide. En el caso del valor de las mercancías, es la actividad laboral que se incorpora objetivamente en el proceso de trabajo específico de su producción. La objetividad abstracta no es solo una “idea”; siempre tiene un soporte material. En el caso del Estado, ese soporte material son el cúmulo de bienes y recursos públicos monopolizados y centralizados bajo la forma de propiedad pública.

    En los últimos 100 años, dependiendo de los países, los recursos públicos han abarcado entre el 20 al 50 por ciento del Producto Interno Bruto y entre el 5 al 30 por ciento del capital total de los países. Incluso en el llamado Estado de bienestar del siglo pasado, los Estados llegaron a administrar entre el 35 y el 40 por ciento de la renta nacional 18 Thomas Piketty, Capital e ideología (Argentina: Paidós, 2019), 726–733.. La carga fiscal extraída a los ciudadanos y que alimenta el fondo común del Estado se mueve entre el 20-50 por ciento respecto al PIB.

    El gasto público mundial anual oscila entre el 25 al 35 por ciento del PIB, en tanto que el Estado absorbe del 10 al 30 por ciento de la fuerza laboral. Esto hace de los Estados las estructuras políticas que, bajo la forma de “bienes públicos”, poseen el mayor poder económico en cada país. Pero, además, tienen la capacidad exclusiva de influir sobre el valor, montos o propiedad de todas las demás riquezas que poseen privadamente los individuos. Incluso pueden modificar la propia estructura de clases sociales al atenuar o ampliar las diferencias en ingresos y propiedad vía los regímenes tributarios.

    Los Estados, a nombre del beneficio de toda la sociedad, pueden endeudarse a mero compromiso de pago, incluso por encima del valor de toda la riqueza nacional producida anualmente. Pueden emitir dinero, retirarlo de la circulación y devaluar. Pueden revalorizar con inversión pública las propiedades privadas, transferir dinero a privados, subvencionar productos, servicios básicos, depreciar oficios, devaluar ahorros y subir o bajar las tasas de interés. Pueden confiscar propiedades privadas, regalar propiedad pública, regular y crear mercados, contener los salarios para aumentar ganancias empresariales o subir salarios para reducir esas mismas ganancias. Pueden bajar impuestos, subirlos o crear unos nuevos. Igualmente, poseen la facultad de declarar guerras a otros Estados, ceder territorios, etc.

    Los recursos materiales comunes (la riqueza y derechos públicos) son lo que sostienen objetivamente al Estado como institución histórica común a todos los miembros de una sociedad territorializada. Y son esos bienes públicos los que fundamentan objetivamente la eficiencia histórica de la unificación abstracta, bajo la forma de país o nación, de una sociedad materialmente fragmentada, diversa y abigarrada.

    Monopolizar y universalizar lo común

    Como la unificación social (abstracta) de lo que objetivamente no está unificado acontece solamente en el Estado, una parte de la sociedad es la que asume esa tarea que inevitablemente tiene que ser monopólica. Las burocracias son las encargadas de gestionar y dar regularidad en el tiempo a esta cohesión política territorial. Sus formas de selección han variado e hibridado con el paso de los años: por asamblea, por sorteo, por linaje, por herencia, por méritos guerreros, por golpes de Estado, por mandato religioso, por méritos de conocimiento, por selección oligárquica, por voto popular, etc. En todos los casos, unos pocos asumen la gestión de la organización política de todos. Es una característica de cualquier forma estatal. Pero también lo es su cualidad monopólica, tanto hacia fuera respecto a otros Estados, como hacia adentro, respecto a otras formas emergentes de producción de vínculos comunes.

    No pueden existir de forma duradera dos Estados o modos de cohesión general de la sociedad en un mismo territorio. La centralización de las formas de unificación de los miembros de una sociedad excluye por principio de existencia otras formas de centralización de lo común. Si no lo hiciera, corre riesgo de ser devorado por esas otras fuentes de centralización de lo común. La unicidad estatal en un territorio delimitado es una razón ontológica de cualquier Estado.

    La historia de cualquier Estado es la historia del proceso gradual de monopolización de vínculos comunes territorializados, comenzando por la tributación, la coerción, pasando por la legalidad, la moneda, la educación y su certificación, la gestión de la salud pública, los servicios básicos, la identificación, la regulación de la jubilación, la magnitud de los bienes públicos, el endeudamiento colectivo, el conjunto de las grandes ficciones colectivas, etc. Gran parte de estos bienes comunes han surgido de luchas colectivas, revueltas y huelgas. Y, ya sea por incrustación de los logros en las instituciones estatales o por la absorción de la demanda por esas mismas instituciones, finalmente el Estado las centraliza, transformando la energía social en energía estatal, dando lugar a un común envilecido, abstracto.

    El monopolio estatal tiene una cualidad paradójica, aunque vital para su sostenibilidad: centraliza, pero universaliza. Arrebata, pero generaliza lo común, obteniendo de ese doble movimiento la fuerza social y la legitimidad de sus aparatos para hacer de sus decisiones vinculantes, esto es, de aplicación obligatoria en toda el área geográfica de presencia del Estado.

    El monopolio de lo común de una sociedad es la energía social vinculante que garantiza, por lo general sin coacción, que las decisiones que toman los institutos estatales sean de cumplimiento por todas y para todas las personas que habitan el territorio estatal. Ninguna otra institución social posee esta capacidad de garantizar a una escala de millones de personas una equivalencia entre sus decisiones y el cumplimiento de las mismas por parte de todos los miembros que la componen. La irresistibilidad del Estado no solo es coerción. Es, principalmente, bienes y recursos comunes centralizados que habilitan consentimientos colectivos vinculantes a todos los habitantes de un país. Ese es el poder de Estado, esa es la fuente material de por qué las decisiones que toman los funcionarios gubernamentales son acatadas por todos.

    Los monopolios de la tributación, de las que nos habla Elias19Elias, Norbert. (<)em(>)El proceso de la civilización(<)/em(>). México: Fondo de Cultura Económica, 1989., de la violencia, a la que se refiere Weber, o del poder simbólico, que menciona Bourdieu 20Bourdieu, Pierre. Sobre el Estado. Barcelona: Anagrama, 2014. pueden ejercerse porque son públicos, porque son institutos comunes a toda y para toda la sociedad. Esto es, formalmente a disposición y cuidado de todos. La tributación puede monopolizarse porque, en abstracto, se trata de recursos que serán utilizados para apoyar las actividades rutinarias de todos (servicios básicos, educación salud, justicia, etc.) La violencia puede monopolizarse porque, en abstracto, se la usará para proteger a la sociedad de amenazas externas o violaciones de la legalidad internas de grupos minoritarios. La justicia puede monopolizarse porque, en abstracto, resguardará la propiedad y derechos que todos poseen o que desean poseer. El poder simbólico puede monopolizarse porque en principio instituirá lo que todos proponen instituir, etc. En todos los casos, los monopolios del Estado pueden realizarse porque están diseñados, de manera abstracta, para beneficiar a “todos” y ahí funda su legitimidad. El Estado es una “comunidad ilusoria”, sentenciaba Marx 180 años atrás.

    Todo ello permite, a la vez, replantear el fundamento de la legitimidad de los gobiernos y, en general, de los Estados. La forma tradicional, carismática y racional-legal de la que nos habla Weber, o el engaño de la ideología y la violencia simbólica de Althusser o Bourdieu no pueden fundamentar ningún consentimiento duradero. Y las elecciones, por sí mismas, sólo consagran al que dirigirá un aparato de legitimación que le es preexistente. Las tradiciones pueden alentar tanto la aceptación como el rechazo de la autoridad; el carisma no deja de ser una atracción pasajera si no resuelve unas angustias materiales colectivas. Y en tiempos rutinarios, no existe.

    La racionalidad legal puede cautivar a algunos lectores apasionados por la lógica, pero no garantiza ser aceptada por millones de personas. El engaño, ideológico o simbólico, supone una población embrutecida que no es capaz de darse cuenta del embuste. La legitimidad existe en tanto tolerable administración centralizada de un común denominador de intereses y recursos materiales compartidos (abstractamente) en el Estado por los miembros de la sociedad. La propia eficacia de las construcciones discursivas de la lucha política no se fundamenta en sí misma, lo que haría de la gramática y la sintaxis la fuente del poder político. Las palabras tendrán peso social o serán meramente sílabas lanzadas al viento dependiendo de cómo se vinculen efectivamente con esos comunes subyacentes.

    La lucha por los universales verosímiles

    Cuando definimos al Estado como el monopolio de lo común de una sociedad con efecto vinculante, regularidad en el tiempo y exclusividad en un área geográfica del planeta, salta inmediatamente a la vista su cualidad paradojal. Si es común a la sociedad no puede ser monopolio acaparado por unos respecto a otros. Y viceversa, si es monopolio centralizado para el manejo de unos cuantos, la burocracia ya no puede ser algo compartido y común a todos. Pero sucede así. El dilema político se resuelve en la abstracción de lo común, habilitando su monopolio como Estado. Y ahí radica también su carácter socialmente irresistible como forma de dominación. Por ejemplo, la protección de la propiedad es un tema necesario y requerido por todos. Ciertamente, la propiedad de acciones de empresas es distinta a la propiedad de la fuerza de trabajo. Pero la abstracción de esas diferencias sustanciales, que favorece a los que poseen más propiedad, y su igualación como mera “propiedad” es el núcleo de la abstracción estatal que realiza el monopolio de lo común. 

    La burocracia y las élites políticas no pueden apropiarse de todo lo público. No porque sean un florero de personas virtuosas, sino por la sencilla razón de que lo público dejaría de ser algo común a todos disolviéndose su fuerza vinculante y la legitimidad para exigir el aporte impositivo o el acatamiento colectivo de sus decisiones. La crisis estatal general estudiada por Gramsci sucede precisamente cuando el Estado abandona su cualidad general, abstractamente de todos, y se muestra como un patrimonio de una facción social. 

    La estabilidad del Estado radica en la coexistencia equilibrada entre lo común y el monopolio con “afinidad electiva” hacia una parte de la sociedad. Los propios procesos de privatización de lo público que cíclicamente se suceden en la economía mundial tienen unos límites para realizarse exitosamente. Aunque se apropie privadamente de riqueza pública común, lo debe hacer a nombre y bajo la experiencia del bienestar común. Si se trata de privatizar un servicio, por ejemplo, de electricidad, agua, transporte, etc., la privatización argumentará que busca mejorar el servicio, ampliarlo o abaratarlo temporalmente. De tal manera que algún tipo de beneficio general inmediato sea visible; aunque, más pronto que tarde, la rentabilidad privada del negocio se apropiará de recursos que pertenecían a todos. Y, aun así, pese a estas mutilaciones de lo común, nunca podrá ser absoluto. Como lo muestran las experiencias históricas, siempre habrá un común básico que permitirá mantener la adhesión social al Estado. Y, de hecho, hasta hoy, no ha surgido ninguna otra institución con capacidad de sustituir de manera duradera este monopolio estatal de la cohesión social.   

    Todos los sectores sociales que buscan dirigir el Estado han de intentar subordinar el monopolio del poder vinculante, y de los recursos materiales que lo sustentan, para colocarlos en beneficio propio. Pero para ello deberán hacerlo necesariamente articulando sus intereses particulares a la lógica estatal del “interés general” o beneficio colectivo. La administración del Estado requiere el uso y la liturgia de lo general, por más que el objetivo sea el uso particular de esos recursos comunes concentrados. A esta simulación del interés particular como interés general, Marx le llama el “interés general de clase”. Se trata ciertamente de una escenificación de lo universal pero que requiere de ámbitos de objetividad para poder efectivizarse. Y para ello, el interés individual de una fracción social o de una coalición de sectores sociales tiene que ser capaz de integrar verosímilmente fragmentos de los otros intereses sociales a fin de aparecer como interés general de todos.

    El interés de un sector o clase social ha de venir dominante no porque es capaz de imponerse a la fuerza o, el reverso de la misma lógica coercitiva, porque “embauca” al resto de los sectores sociales. La dominación política en el Estado sólo puede lograrse materialmente en tanto ese interés privado logra articular, integrar partes, retazos, fragmentos de los intereses de los otros sectores, de manera subordinada, de tal manera que adquiere la suficiente materialidad social para devenir universal y, por tanto, “interés general de clase” en el Estado.

    De esta manera, lo universal como objetividad política es una monopolización del interés general por una o unas clases sociales, que se produce mediante la incorporación-subordinación de los otros intereses de clase alrededor de un interés particular. Y aquel sector social que sea capaz de realizar esta obra, especialmente en los temas temporales que más afligen a las mayorías sociales, como por ejemplo hoy con la inflación, la inseguridad, la pérdida de estatus, la desigualdad, etc., necesariamente aparecerá como el sector o la clase temporalmente universal con liderazgo para dirigir al resto. En sociedades plurinacionales, el “interés general de clase” debe ser además un interés nacional-cultural capaz de reconocer, negociar y articular las otras identidades nacional-culturales de la diversidad social. En el caso de sociedades con presencia de comunidades agrarias tradicionales poseedoras de otras lógicas de autoridad y temporalidades históricas, como en Bolivia, Brasil o México, lo común con el resto de la sociedad es tangencial, intermitente a través del mercado, pero no por el sistema de autoridad política; por lo que existirán como “huecos” locales en el Estado o solo bajo la forma de dominación externa.

    En tiempos relativamente estables, con una economía en crecimiento y una sociedad pasiva, las propuestas que enmarquen con esta estabilidad aprovecharán las disposiciones colectivas prevalecientes. Que en esas circunstancias los partidos de los empresarios logren mayorías electorales no se debe a que el Estado es de ellos, sino simplemente las predisposiciones populares se mueven en el marco de un momento expansivo del capitalismo y no hay razón para esperar que las mayorías populares desearan o buscaran otra cosa diferente. El Estado moderno no es por definición ni capitalista ni de los capitalistas. Es el Estado en el capitalismo. Y si la sociedad entera desenvuelve sus actividades con relativa tolerancia en el capitalismo, es evidente que la unificación de la sociedad bajo la forma Estado tiene que expresar esa adherencia social a las formas de vida prevalecientes. 

    Solo en momentos de disfuncionalidad del antiguo orden y los antiguos universales, las izquierdas alternativas o las derechas con proyectos rupturistas pueden hallar posibilidades de amplios respaldos. Pero el solo malestar social no basta. Se requiere disponibilidad social a revocar los viejos horizontes predictivos. Se necesitan acciones colectivas que reconfiguren los protagonismos sociales. Dependerá de la intensidad y extensión de este protagonismo social para que se produzca una de las tres opciones: a) un recambio de las fracciones sociales que administran el Estado; b) una ampliación o una contracción sustancial de los comunes centralizados; c) en el caso extremo, un gradual proceso de disolución de los mismos monopolios. En todos los casos, son los cambios sociales los que subyacen a los cambios estatales. 

    La lucha por la dirección de universales verosímiles es la llave imprescindible para el acceso a la gestión monopólica del Estado. Cuando esa ilusión objetiva se agota, bajo la forma de corporativismo popular o de oligarquización empresarial del Estado, estamos ante la gubernamentalidad brutal de los comunes que antecede a un recambio de elites o, incluso, de la propia forma estatal.

    ¿Qué hacer con el Estado?  

     Hemos visto que el Estado es una manera de unificación política de la sociedad, a saber, la que resulta de constante monopolización de los recursos comunes que posee esa sociedad. La base objetiva de lo común en el Estado es el conjunto de bienes materiales y simbólicos que posee y puede movilizar. La maquinalidad del Estado es el monopolio de esos recursos públicos. El poder del Estado es su fuerza vinculante resultante de la centralización de los recursos comunes de una sociedad. Los bloques sociales que aspiran a utilizar ese poder de Estado para beneficio particular solo lo logran si incorporan fragmentos de los intereses del resto de la sociedad.

    Pero ahora, ¿cuál es el papel del Estado en los procesos de emancipación social?
    Por todo lo que hemos argumentado, y observado de las experiencias revolucionarias de los últimos dos siglos, está claro que el Estado, en cualquiera de sus formas contemporáneas y de gobiernos posibles, no es el sujeto decisivo de transformación revolucionaria de la sociedad, tal como cree la ilusión vanguardista. El Estado no puede cambiar el modo de producción capitalista por uno diferente.

    Pero tampoco se puede cambiar estructuralmente la sociedad sin el Estado, tal como cree la ilusión micro-autonomista, por la sencilla razón de que el Estado es una forma de unificación de la sociedad y dejarlo de lado es marginar a gran parte de la sociedad unificada precisamente bajo el Estado. Además, “desertar” de la lucha por el poder estatal, significa dejar el cúmulo de riquezas y bienes comunes de toda la sociedad que están en el Estado a la libre rapiña de los grandes propietarios privados. Antagonizar Estado versus sociedad como antípodas históricas es impotente idealismo absoluto.

    Estado o sociedad es un falso dilema pues ambos son parte de una misma realidad unificada en movimiento. Claramente la revolucionarización de la sociedad, cada vez que ha acontecido en la historia moderna, lo ha hecho como autodeterminación y protagonismo colectivos que reinventan en la vida cotidiana de la mayor parte de las personas nuevas formas de producir y organizar la vida en común. Pero a la vez, la manera que esa emancipación tiene para irradiarse como nuevo universal, para sostenerse como nuevo común directo, es apelando a la fuerza vinculante y los recursos comunes ya existentes en el Estado.

    Cotidianamente vemos esta tensión paradojal entre Estado y sociedad cuando se conquistan nuevos derechos y cómo la sociedad laboriosa pasa de la acción colectiva no estatal al Estado como derecho instituido, del protagonismo a la aceptación del monopolio y viceversa, sin establecer fronteras antagónicas entre uno y otro. Estado y acción no estatal masiva son dos formas diferentes de unificación de la misma sociedad.

    Hasta qué punto el contacto con los monopolios del Estado podrá neutralizar y subsumir el protagonismo social o, inversamente, que la autodeterminación colectiva desmonopolice lo común que está en el Estado, no puede ser definido de antemano. No hay solución teórica a esta bifurcación. Es un tema práctico. Monopolio y desmonopolización de lo común son dos momentos entrelazados de la misma sociedad en un impuro, pero real, estado de emancipación. La lucha, y solo la lucha práctica podrá dirimir si el Estado se reconstruye más potente por obra de quienes intentaron superarlo o si este irá pasando, en cámara lenta, al museo de las antigüedades.