Category Archive: Análisis

  1. Desenrola Brasil

    Comentarios desactivados en Desenrola Brasil

    Read article in English / Leia o artigo em português.

    Innovando en su tercer mandato, el presidente Luís Inácio Lula da Silva lanzó un ambicioso programa de renegociación de deudas con enfoque en la población morosa, que ha crecido de forma exponencial en los últimos años gracias a una expansión sin precedentes del mercado de crédito en Brasil. El Programa Desenrola Brasil, una promesa de campaña, surge como un salvavidas para decenas de millones de brasileños que han acumulado retrasos en sus pagos, alimentando niveles crecientes de morosidad. Atrapados en la negatividad, han perdido acceso al consumo financiado a través de endeudamiento con el sector financiero, así como a través del crediticio, una forma popular de financiar compras en el gran comercio minorista. Si el crédito en Brasil es caro, muy caro, en particular el crédito al consumo, la exclusión del mercado de crédito donde se pueden financiar necesidades básicas que los salarios no alcanzan representa una amenaza para la propia reproducción social de las clases trabajadoras.

    Este fenómeno insólito en el que el endeudamiento garantiza la supervivencia en una economía de mercado es reciente en Brasil. La bancarización masiva de las clases populares y su «inclusión financiera» señalan la generalización de la expropiación financiera que arrastra a los sectores populares hacia el sistema financiero, convirtiéndolos en piezas clave en la creación de riqueza financiera, la contrapartida de la deuda de la que se apropian las élites. 

    Por lo tanto, no sorprende el aumento acelerado y continuo del número de personas endeudadas y del grado de compromiso de los ingresos familiares disponibles con el pago de deudas. Según el Banco Central de Brasil 1Central Bank of Brazil, “Financial Citizenship Report,” (<)em(>)Cidadania Financeira, (<)/em(>)Brasília (2021). al final de 2020, había alrededor de 85 millones de personas endeudadas con el sector financiero, algo así como el 46% de la población adulta, siendo poco más de 8 millones designadas como «endeudados de riesgo» 2En Portugués: “endividados de risco.” According to the Central Bank (2023), the risk is characterized when two or more of the following criteria are present: i) default on payment of the credit installment; ii) monthly income commitment to pay debt services of more than 50 percent; iii) monthly disposable income after paying debt services below the poverty line; iv) when debts with overdrafts, personal credit without consignment, and credit card revolving credit prevail. La morosidad alcanzaba a 8.9 millones de personas.

    Sin embargo, en poco más de dos años, este panorama se deterioró significativamente en medio de la crisis de covid. Mientras que el número de prestatarios de crédito continuó expandiéndose a un ritmo esperado, superando la cifra de los 105 millones, el número de endeudados de riesgo prácticamente se duplicó y alcanzó los 15,1 millones en marzo de 2023 3Central Bank of Brazil, “Financial Citizenship Report,” (<)em(>)Cidadania Financeira, (<)/em(>)Brasília (2023). debido a la explosión de la morosidad, que afecta a varias decenas de millones de personas, acumulando una deuda por valor de $350 mil millones de reales ($70 mil millones de dólares) 4“Map of Default and Debt Negotiation in Brazil,” (<)em(>)Serasa, (<)/em(>)(<)a href='https://www.serasa.com.br/limpa-nome-online/blog/mapa-da-inadimplencia-e-renogociacao-de-dividas-no-brasil/'(>)https://www.serasa.com.br/limpa-nome-online/blog/mapa-da-inadimplencia-e-renogociacao-de-dividas-no-brasil/(<)/a(>). Los pobres por deuda 5Costa, Pedro Rubin. Pobres por dívida: o endividamento familiar e as estatísticas de pobreza entre 2008 e 2018 – uma análise a partir da Pesquisa de Orçamentos Familiares. Rio de Janeiro: Universidade Federal do Rio de Janeiro, 2023. (Dissertação de Mestrado).—esto es, aquellos que caen bajo la línea de pobreza oficial por comprometer una porción muy elevada de su renta al pago de préstamos, ya hacen parte del escenario cada día más complejo de lucha contra las desigualdades sociales. 

    Independientemente de las cifras y los montos estimados, está claro que se ha vuelto urgente no sólo medir y escuchar el universo de los endeudados, y las deudas impagadas o atrasadas, sino también formular alternativas para resolver el bloqueo que tal realidad provoca el recalentamiento del mercado interno, al inhibir el consumo de las familias trabajadoras. De ahí el lanzamiento, en julio de 2023, de un programa inédito por parte del gobierno federal, el Desenrola Brasil, cuya finalidad consiste en ofrecer condiciones para que las personas con deudas pendientes puedan renegociarlas y, así, reducir su grado de vulnerabilidad financiera, restableciendo su capacidad de endeudamiento, necesaria para la reanudación de un nuevo ciclo de expansión financiera. Esto es así porque el propio Banco Central 6Central Bank of Brazil, “Financial Citizenship Report,” (<)em(>)Cidadania Financeira(<)/em(>), Brasília (2023). ha reconocido que el elevado apalancamiento de las familias y las crecientes pérdidas que dicho apalancamiento impuso al sector financiero no solo provocaron una retracción en la oferta de crédito a las familias, sino también pusieron en jaque la rentabilidad de los bancos. 

    El objetivo de este artículo es triple. En primer lugar, contextualizar cómo tiene lugar el proceso de endeudamiento crónico de las familias brasileñas. En segundo lugar, situar y mapear el perfil de iniciativas pasadas que eligieron la deuda como objeto de tratamiento por parte del poder público, lo que ocurrió a gran escala durante la pandemia del coronavirus. Finalmente, reflexionar sobre lo que cambia con la gestión del endeudamiento familiar, que se convierte en una dimensión explícita e institucionalizada de las políticas públicas, con la creación del Programa Desenrola Brasil.

    De la financiarización masiva (1995 – 2015) a la crisis de rentabilidad (2016 – 2021)

    El proceso de financiarización en Brasil comienza después del fin del “milagro económico” (1967-1973) y puede dividirse en dos fases. La primera fase, conocida como “financiarización elitista”, ocurrió de 1981 a 1994 y estuvo marcada por el contexto de la crisis de la deuda externa y la inflación creciente. En esta fase, el sistema bancario implementó mecanismos de indexación que garantizaron la obtención de ganancias financieras para una pequeña clientela privilegiada. Durante estos años, en contraste con el crecimiento de los ingresos provenientes de títulos financieros, se observa un estancamiento de las inversiones productivas.

    La segunda fase, denominada “financiarización masiva”, dura de 1995 a 2015. En este periodo se produjo una reducción de la inflación y de los tipos de interés reales, acompañada de un notable aumento de las operaciones de crédito. En el plano institucional esta etapa está marcada por un régimen que concilia la ampliación de las políticas sociales, en particular las transferencias monetarias, como vector de expansión de la acumulación financiarizada. Durante estos años, el país pasa de una fase de estancamiento de las inversiones productivas, característica de la primera fase, a la consolidación de un proceso de desindustrialización y bajo crecimiento económico.
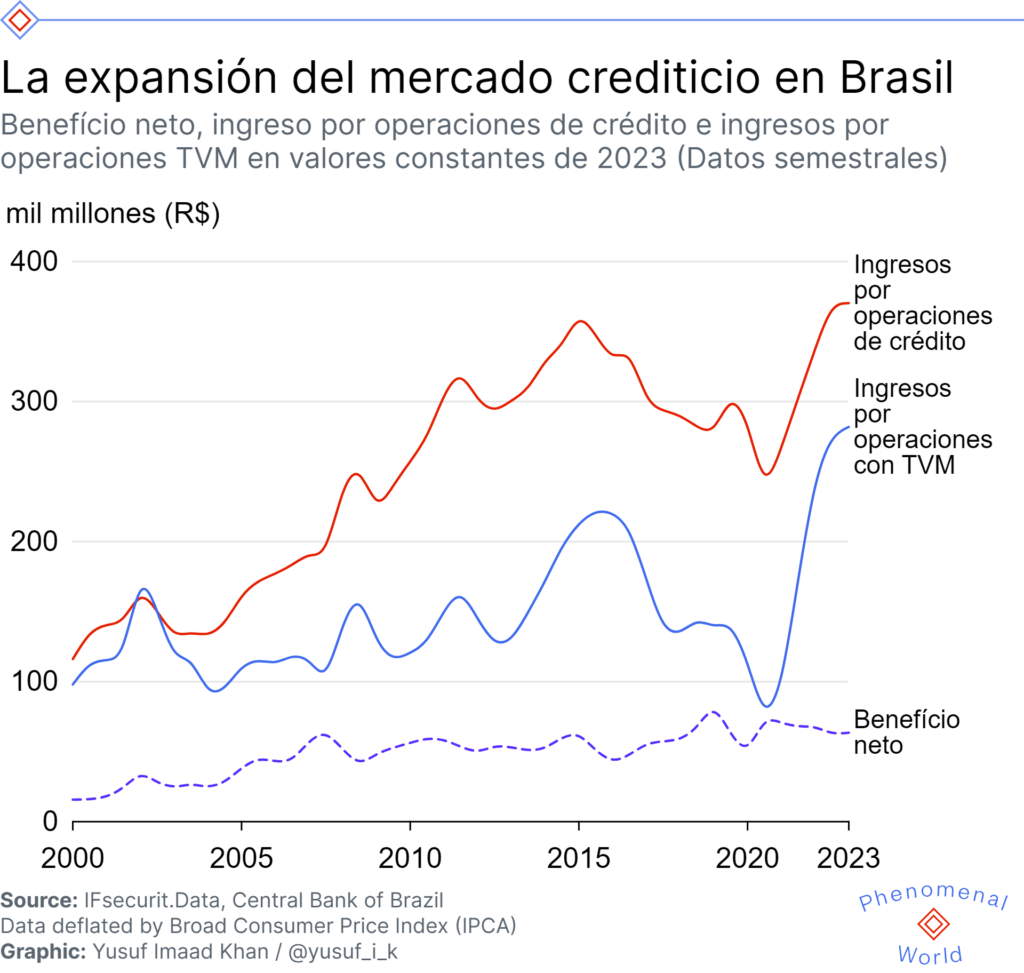
    Gráfico 1

    La fuerte expansión del mercado de crédito en la segunda fase se visualiza en el Gráfico 1, que recopila datos de una cesta representativa del sector financiero-bancario para el período de 2000 a 20237Metodológicamente, imitamos a Mader (2023): recogimos datos contables del sector financiero del sistema IF.Data del Banco Central de Brasil: son cuentas de resultados e informes trimestrales a partir de los cuales calculamos las cifras semestrales. Se seleccionó la categoría de negocio denominada B1 para representar al sector, que incluye bancos múltiples (con cartera comercial) y bancos comerciales. La categoría B1 representa aproximadamente entre el 70% y el 85% de los ingresos netos totales del sector financiero, dependiendo del año, y se analiza como una serie continua. Es importante agregar que las series históricas fueron deflactadas por el Índice Nacional de Precios al Consumidor Amplio (IPCA). El gráfico muestra las variables: beneficio neto (línea lila), ingresos por crédito (destacados por la barra naranja) e ingresos por Títulos de Valores Mobiliarios (TVM)8Los TVM son valores, tanto públicos como privados, siendo estos últimos indexados a la tasa básica Selic . que son los ingresos asociados a los títulos de deuda pública (representados por la barra azul). Los ingresos por crédito y por títulos de valores mobiliarios son las dos principales fuentes de ingresos del sector. Como se ilustra, el beneficio neto del sector continúa creciendo de manera casi ininterrumpida; y, a diferencia de la primera fase, en la que el mercado de títulos de deuda era central, se destaca cada vez más la importancia de los ingresos provenientes de las operaciones en el mercado de crédito.

    En relación con la tendencia de los dos ingresos, los datos respaldan la periodización que delimita la «financiarización masiva» de 1995 a 2015. El año 2015 marcó el agotamiento de los impulsores del crecimiento de la rentabilidad del sector. A partir del año siguiente, en medio de una profunda recesión, los ingresos comenzaron a caer. Ante este escenario, esta sección propone un análisis desde la perspectiva de los ciclos financieros. De este modo, discutiremos dos puntos. El primero destaca que la caída en los dos principales ingresos bancarios ya se estaba manifestando como tendencia incluso antes de la crisis del Covid y, por esta razón, podemos considerar que tiene una dimensión más estructural. El segundo punto llama la atención sobre el papel del Estado en la recomposición de la rentabilidad del sector.

    El análisis del periodo de crisis de rentabilidad también revelas aspectos interesantes. Según Mader 9Bruno Mader, “The Rentier Behavior of the Brazilian Banks,” (<)em(>)Brazilian Journal of Political Economy(<)/em(>) 43 (2023): 893-913. ante la disminución de las dos fuentes de ingresos a partir de 2016 y hasta mediados de 2021, la estrategia del sector bancario para impulsar el crecimiento del beneficio neto y estabilizarlo (línea lila) se basa en el aumento del margen aplicado en las operaciones de crédito, es decir, del spread. El spread es importante ya que representa el monto efectivamente retenido por el sector bancario en las operaciones de crédito (calculado por la diferencia entre los ingresos por crédito y los costos de captación). Los ingresos del spread actúan como un canal rentista. Los bancos han reaccionado a la caída de la rentabilidad utilizando su poder monopolístico en el mercado crediticio, aumentando el margen que cobran y trasladando la carga de la crisis a los prestatarios.

    Lavinas y otros 10Lena Lavinas, Lucas Bressan, and Pedro Rubin, “Brazil: How Policies to Tackle the Pandemic Have Ushered in a New Cycle of Family Indebtedness. (<)em(>)Brazil in Global Hell: Capitalism and Democracy Off the Rails(<)/em(>). Organizers: André Singer, Cicero Araujo, Fernando Rugitsky (São Paulo: FFLCH/USP, 2022): 249-292. observan que esta carga recayó principalmente sobre las familias. Al analizar el saldo de crédito a empresas no financieras y familias, los autores identifican que, a partir de finales de 2016, por primera vez en la serie histórica, el saldo de crédito a las familias superó al de las empresas no financieras, prevaleciendo de manera continua e ininterrumpida hasta la actualidad 11A principios de 2011, los préstamos a las familias representaban el 42%, superando, por primera vez, a partir de septiembre de 2016, a los préstamos a las empresas. A mediados de 2023, continuaban siendo predominantes, representando el 54% del total de nuevas concesiones de crédito. Y son ellas, por lo tanto, y en particular las de menores ingresos, las que soportan intereses prohibitivos. 
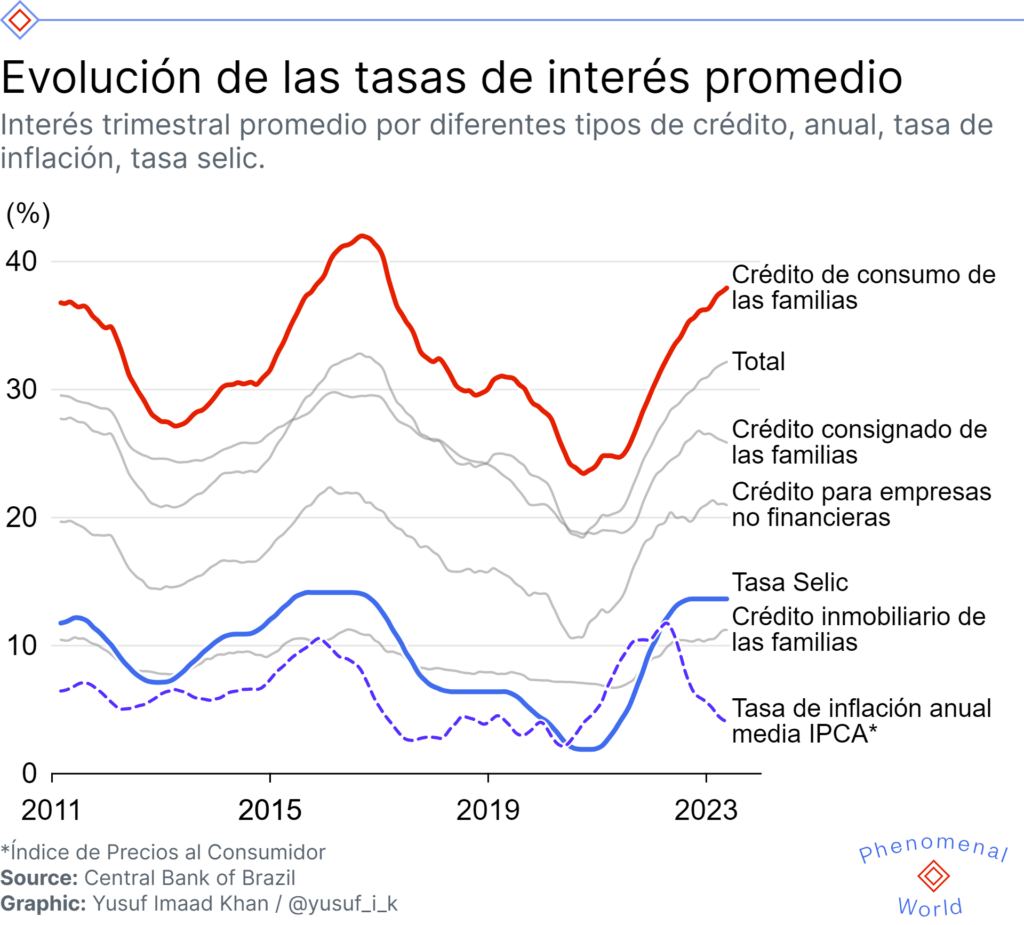
    Gráfico 2

    El gráfico de arriba muestra la evolución reciente de las tasas de interés medias cobradas por el sector financiero, comparando la tasa Selic y el IPCA. Destaca la centralidad de la Selic para comprender cómo se recupera la rentabilidad del sector bancario y el aumento del endeudamiento. Queda claro que, a partir de 2021, siguiendo el rápido aumento de la Selic, las tasas de interés practicadas en las modalidades de crédito a las familias experimentan un aumento significativo. El crédito consignado, con descuento automático en la nómina y de menor riesgo, aumenta en promedio del 19.98% anual en mayo de 2020 a más del 25.81% en mayo de 2023, mientras que el crédito de recursos libres, que agrupa todas las modalidades de préstamos a las familias, pasa del 25% al 38.22% anual en promedio en el mismo período. En el mes anterior al lanzamiento del Desenrola Brasil (mayo de 2023), con una inflación de alrededor del 4%, la tasa de interés del saldo de crédito a las familias se sitúa casi 7 puntos porcentuales por encima de la practicada en el saldo total de crédito.

    Por el lado de la oferta de crédito, a partir de 2012, el 90% de las nuevas concesiones de crédito corresponden a crédito no inmobiliario 12 Banco Central do Brasil, Séries Temporais, Brasília  es decir, crédito al consumo, que no se destina a la acumulación de activos en una estrategia de prevención de riesgos. 

    La tasa Selic también es una variable crucial para comprender la expansión del mercado de crédito brasileño. Esta relación se evidencia en el Gráfico 3, donde la relación entre los ingresos de Títulos de Valores Mobiliarios (TVM) y los de crédito (línea roja) presenta una correlación negativa con la tasa Selic nominal (línea punteada). Esta correlación indica que el sector bancario expandió sus operaciones de crédito de acuerdo con los cambios en la política monetaria: cuanto más bajaba la Selic, más dependía el sector de los ingresos por crédito.
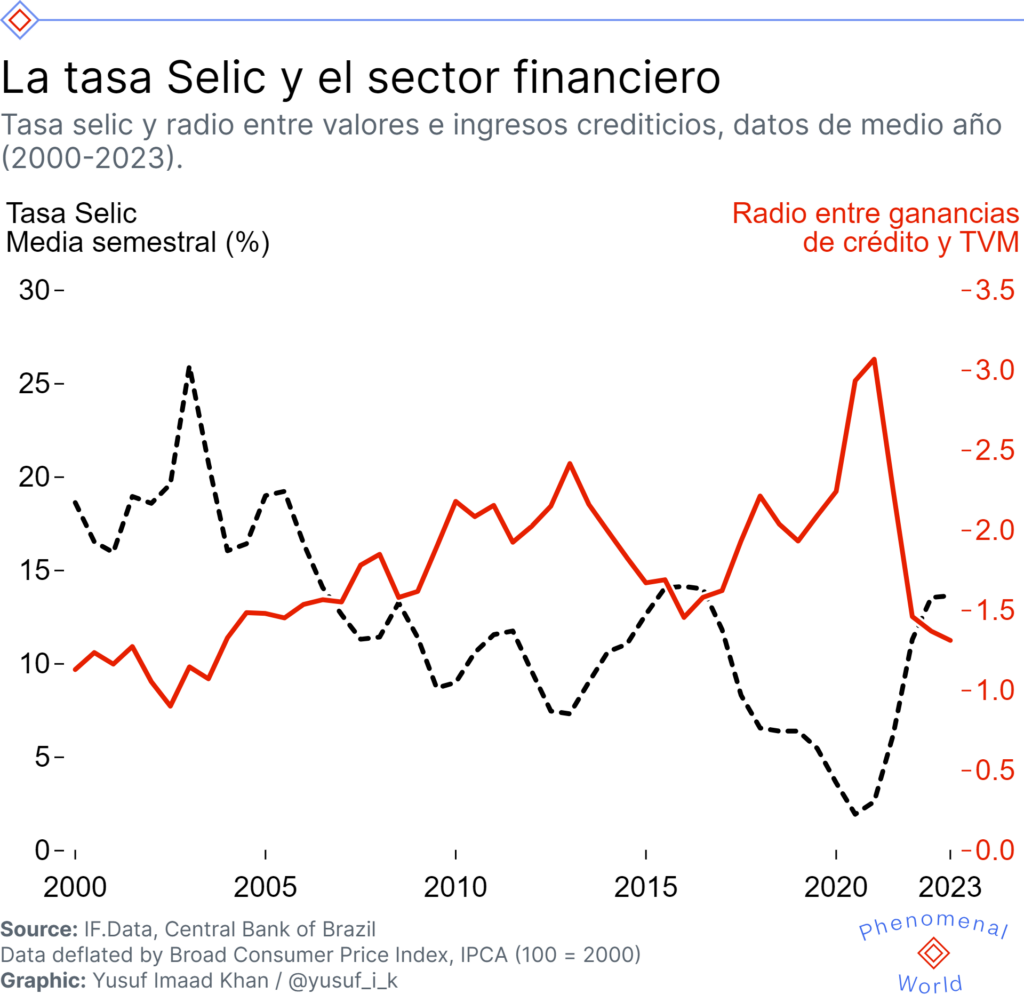
    Gráfico 3

    Según el eje representando a la izquierda en el Gráfico 3, el valor más bajo de esta relación fue más de 0.9 en 2002, cuando la tasa Selic nominal estaba en promedio por encima del 20% anual. El valor de 1 indica que ambos ingresos tienen el mismo peso para el sector bancario brasileño. El valor más alto registrado fue 3.1 en diciembre de 2021, cuando la Selic alcanzó su mínimo histórico (2% anual), siendo negativa en términos reales. Es importante destacar, además, que con el aumento de la tasa Selic en 2022, la relación volvió al nivel de 2004, alcanzando el valor de 1.3. 

    En comparación con 2021, como se muestra en el Gráfico 1, el año se destaca por revertir las tendencia de declive de los dos ingresos. Una explicación bastante plausible, a partir de la lectura combinada de los dos gráficos, es que la tasa Selic desempeñó un papel crucial en esta reversión. Como es ampliamente conocido, la política monetaria brasileña se diferenció de otros Bancos Centrales cuando, a partir de 2021, tras la salida de la crisis del covid, el BCB adoptó prematuramente un enfoque contractivo, elevando la tasa Selic al 13.75% en agosto de 2022, poniendo nuevamente al país en la cima de la lista de la tasa de interés reales más altas del mundo 13 “Leader in the world ranking of real interest rates, Brazil has more than double the rate of 2nd place,” (<)em(>)Globo, (<)/em(>)08/03/2022,(<)a href='https://g1.globo.com/economia/noticia/2022/08/03/lider-em-ranking-mundial-de-juros-reais-brasil-tem-mais-do-dobro-da-taxa-do-2o-colocado.ghtml'(>) https://g1.globo.com/economia/noticia/2022/08/03/lider-em-ranking-mundial-de-juros-reais-brasil-tem-mais-do-dobro-da-taxa-do-2o-colocado.ghtml(<)/a(>) Por lo tanto, otro aspecto importante a destacar es que, en 2022, el Estado, a través de la tasa Selic, fue crucial para recomponer la rentabilidad del sector financiero-bancario.

    Más específicamente, anclado en el marco de la coalición financiero-clase rentista14For analyses that elaborate this argument, see: Luiz Carlos Bresser-Pereira, “Rentier-Financier Capitalism,” (<)em(>)Estudos Avançados(<)/em(>) 32, no. 92 (2018); Luiz Carlos Bresser-Pereira, Luiz Fernando de Paula, and Miguel Bruno, “Financialization, Coalition of Interests and Interest Rate in Brazil.”(<)em(>) Revue de la Régulation. Capitalisme, Institutions, Pouvoirs(<)/em(>) 27 (2020); and Bruno Mader, 2023: 893-913. es posible inferir que la tendencia declinante de los ingresos hace que la hegemonía financiera, al borde de una crisis de rentabilidad, intensifique la predominancia de los canales rentistas que operan en el mercado de títulos de deuda, en favor del aumento de la Selic. Esto ocurre porque no solo se vuelve preferible, sino imperativo para el sector financiero tener al Estado como deudor (mercado de títulos de deuda, en lugar de familias y empresas (mercado de crédito). Esta necesidad surge debido a que el Estado es el único agente económico sin restricciones presupuestarias, a diferencia de familias y empresas, que son agentes no emisores. En comparación, estos últimos no tienen la capacidad de expandir y honrar su deuda de la misma manera que el Estado 15 Torres Filho, E.T., 2023. Fundamentos de Economia Financeira Moderna: Moeda, Restrição de Sobrevivência, Instabilidade, Regulação e Poder. Recuperado de(<)a href='https://www.ie.ufrj.br/images/IE/TDS/2023/TD_IE_005_2023_TORRES%20FILHO.pdf'(>) https://www.ie.ufrj.br/images/IE/TDS/2023/TD_IE_005_2023_TORRES%20FILHO.pdf(<)/a(>) .

    Es en este contexto, de un ciclo financiero en fase contractiva, y con el Estado en su formato de “garantía de ingresos de última instancia”, que nace el Programa Desenrola, interpretado aquí como uno de los pilares para inaugurar un nuevo ciclo expansionista financiero. 

    Sin embargo, antes de explicar el contexto que llevó a la creación e implementación del Programa Desenrola Brasil, interesa examinar los cambios provocados por la crisis de Covid-19 y cómo impactaron en la relación entre los deudores y el sistema financiero. 

    Covid-19 y la crisis social

    Durante la pandemia de coronavirus, que provocó bloqueos y otras formas de aislamiento social, se tomaron medidas de emergencias destinadas a aliviar el sufrimiento de las familias y evitar que las empresas cerraran definitivamente, dejando a muchas personas sin empleo. En este sentido, a diferencia de la gran crisis financiera de 2008, prevaleció el bailout a las familias en el marco de las iniciativas para hacer frente a la crisis económica, social y sanitaria provocada por el Covid-19 a escala global. Se observó, así, en todas partes, la implementación de diversos programas de garantía de ingresos y empleo, cuya característica común fue asegurar transferencias monetarias a una parte significativa de la población que no podía trabajar, en niveles superiores a los vigentes en los sistemas de protección social de cada país. 

    Brasil no escapó a esta regla y adoptó programas ad hoc de gran impacto en medio del Covid-19, entre los cuales se incluyen: ayudas de emergencia para personas en situación de vulnerabilidad; prestaciones de emergencia; prestaciones de emergencia para el mantenimiento del empleo y la renta; y la concesión de financiación para el pago de nóminas. Estos programas de garantía de ingresos consumieron el 63,5% del “presupuesto de guerra” efectivamente gastado en 202016A título informativo, conviene recordar que a este “presupuesto de guerra” excepcional, que escapó al techo de gasto, se destinó el 4,6% del PIB, con 524.000 millones de reales realmente gastados para hacer frente a la crisis sanitaria y económica, de los cuales 322.000 millones se gastaron directamente en Ayuda de Emergencia (Bahia et al 2021). Ver: Bahia Ligia, Jamil Chade, Claudio S. Dedecca, José Maurício Domingues, Guilherme Leite Gonçalves, Monica Herz, Lena Lavinas, Carlos Ocké-Reis, Maria Elena Rodriguez Ortiz, and Fabiano Santos, “The Brazilian Coronavirus Tragedy,” (<)em(>)Insight-Inteligência(<)/em(>) 93 (2021): 60-89..

    Los generosos paquetes de alivio fiscal por el Covid evidenciaron la insensatez de la ortodoxia fiscal y monetaria que anteriormente restringía el gasto público, reduciendo enormemente el poder redistributivo y de minimización de riesgos de las políticas sociales. Después de cuatro décadas de neoliberalismo, quedó claro que las políticas de austeridad habían desmantelado la provisión de servicios públicos, fomentando la privatización y la financiarización. Una de las evidencias de la dominancia financiera en el ámbito de la reproducción social, expresada en el endeudamiento crónico, surge precisamente con la adopción de otro conjunto de medidas con ocasión de la crisis del coronavirus: la suspensión temporal del pago de distintas modalidades de deudas asumidas por las familias, especialmente en la década anterior a la explosión de la pandemia. Esto se debe a que la deuda privada de las familias había alcanzado niveles alarmantes, comprometiendo una parte considerable de los ingresos disponibles del hogar. Con la violenta caída de los ingresos debido a la interrupción de la actividad económica, las tasas de incumplimiento, ya en constante aumento, corrían el riesgo de propagarse y empeorar aún más las condiciones de supervivencia de los grupos fuertemente endeudados, además de provocar inestabilidad en el sistema financiero. 

    Estados Unidos, Reino Unido, Argentina, España, Italia y muchos otros países adoptaron temporalmente medidas similares, combinando generosas transferencias monetarias con la suspensión temporal del reembolso de deudas y de las sanciones aplicadas hasta entonces a los morosos o con cuentas atrasadas. Una vez más, Brasil no fue una excepción. Paralelamente a la implementación del Auxilio Emergencia, que benefició a 67 millones de personas durante ocho meses, algunas deudas fueron suspendidas, como la deuda de los estudiantes con el FIES17 The Student Financing Fund, managed by the Ministry of Education, provides credit for students who, unable to get into free public universities, seek higher education at private institutions. In 2022, almost 77 percent of Brazilian university students were enrolled in private, fee-paying institutions: Semespe Institute, (<)em(>)Map of Higher Education(<)/em(>), 12th edition (São Paulo: Semespe, 2022) Sin embargo, la ley aprobada en el Congreso en julio de 2020 restringía dicho beneficio solo a los deudores al día con sus pagos o con un retraso inferior a 180 días 18This restriction in the eligibility criteria left out more than a million defaulting students (40 percent of those in debt with FIES).. Además, también ofrecía descuentos significativos para aquellos que aceptaran renegociar su deuda durante la vigencia de la ley. Sin embargo, no se aprobó ningún dispositivo federal para suspender el pago de deudas con hipotecas, alquileres o facturas pendientes. 

    Lo que vimos en pleno Covid, tanto en Estados Unidos19Lavinas, Lena. 2021. (<)em(>)Ad Hoc Generosity in Times of COVID: A Chronicle of Plights, Hopes, and Deadlocks, Pandemic Exposures: Economy and Society in the Time of Coronavirus(<)/em(>), edited by Didier Fassin and Marion Fourcade, Hau Books, 2021, pp 59-82. como en Brasil, fue una sorprendente y fuerte reducción de los niveles de incumplimiento y pagos atrasados como efecto de los paquetes de estímulo fiscal adoptados, que garantizaron una alta liquidez a las familias, al mismo tiempo que, a través de medidas de suspensión de deudas y otros instrumentos administrativos similares, estimularon una ola de renegociación de deudas con un liderazgo manifesto de los bancos privados.20Lavinas, Lena, Lucas Bressan y Pedro Rubin. 2022. Brasil: como as políticas de enfrentamento da pandemia inauguraram um novo ciclo de endividamento familiar. O Brasil no Inferno Global: capitalismo e democracia fora dos trilhos. Organizadores: André Singer, Cicero Araujo, Fernando Rugitsky, São Paulo: FFLCH/USP, pp. 249-292

    En Brasil, “las familias redujeron los montos en mora y los pagos atrasados, al mismo tiempo que el saldo de crédito aumentó, junto con el plazo medio de las carteras. De esta manera, se produjo un fortalecimiento de la dependencia con respecto al mercado financiero: por un lado, se otorgaron nuevos préstamos, renovando los vínculos que unen a estos dos agentes; por otro lado, estos serán pagados en un plazo más largo, lo que hace que esta relación de dependencia sea aún más duradera y estable”21 Idem, p. 280..

    No obstante, al comparar Estados Unidos y Brasil, observamos un modelo diferente de intervención estatal en el establecimiento de un marco regulador para los procesos de suspensión y renegociación de la deuda. En Brasil, este proceso de restablecimiento de la capacidad de endeudamiento de las familias tuvo lugar al margen de la acción coordinada del Estado, es decir, se produjo de forma espontánea, o sea, fue iniciativa del propio sector bancario. Como resultado, las familias y los trabajadores más vulnerables22 Se calcula que el 66% de las familias que solicitaron nuevos préstamos en noviembre de 2020 recibían prestaciones de Ayuda de Emergencia. y beneficiarios del programa de transferencias monetaria de emergencia empezaron a dirigirse a los bancos para renegociar sus deudas. Los bancos y otras instituciones financieras gastaron alrededor de 60.000 millones de reales (12.000 millones de dólares) en programas de ampliación de la deuda entre marzo y el 31 de diciembre de 2020, sin renegociar los tipos de interés que, en ese momento, como se sabe, estaban en caída libre23Estas extensiones (por 60 días) y renegociaciones de deudas fueron autorizadas para los cinco mayores bancos brasileños por el Consejo Monetario Nacional, donde tienen asiento los Ministros de Economía y de Planificación y el Presidente del Banco Central. Las deudas con tarjeta de crédito y sobregiro no fueron contempladas en este paquete. También se tomaron medidas paralelas de suspensión y prórroga de cobros por parte de la Receita Federal y, a nivel estatal, en el pago de facturas de luz y agua..

    En lo que respecta al reembolso de préstamos hipotecarios, el Consejo Monetario Nacional recomendó en ese momento a las instituciones financieras suspender los pagos de financiamiento inmobiliario hasta por 120 días, extendidos posteriormente a 180 días. Esto se aplicó a aquellos deudores al día o con un máximo de dos pagos atrasados (en el caso de los prestatarios de la Caixa Econômica Federal). No hubo condonación de intereses, que continuaron aplicándose sobre los demás pagos. En cuanto a los beneficiarios del programa Minha Casa Minha Vida 24 El programa Minha Casa, Minha Vida (MCMV) fue creado en 2009, durante el segundo mandato del Presidente Luís Inácio Lula da Silva, con el objetivo de ampliar el acceso a la vivienda en propiedad a gran escala para la población de bajos ingresos cuya categoría 1 es financiada en un 90% con recursos públicos, se requirió aprobar una ley específica para suspender estos pagos, ya que en diciembre de 2020 la morosidad superior a 360 días ya alcanzaba el 33,2% de los contratos25 Ver en https://www1.folha.uol.com.br/mercado/2023/03/inadimplencia-na-faixa-1-do-minha-casa-minha-vida-bate-recorde-e-atinge-45-dos-contratos.shtml.. Este proyecto de ley (795/2020) fue aprobado por la Cámara de Diputados, pero hasta el día de hoy sigue en trámite en el Senado, y su urgencia debido a la crisis provocada por el coronavirus ya no tiene sentido. Esta legislación nunca fue considerada en el Senado, pero el aumento en el porcentaje de morosos con atrasos superiores a un año ha aumentado regularmente desde entonces, alcanzando un récord en diciembre de 2022: el 45% de los beneficiarios de la categoría 1 del programa.26Hay que recordar que el principio de enajenación fiduciaria, que conlleva la pérdida de la vivienda a los tres meses de impago de la cuota, no se aplica a la banda 1 de la MCMV, sino a las bandas 2 y 3. Los datos sobre impagos de más de 360 días proceden del Ministerio de Desarrollo Regional (https://www1.folha.uol.com.br/mercado/2023/03/inadimplencia-na-faixa-1-do-minha-casa-minha-vida-bate-recorde-e-atinge-45-dos-contratos.shtml) .

    La reestructuración de las deudas individuales se realizó, por lo tanto, caso por caso, lo que sugiere que puede no haber sido totalmente favorable para el deudor, lo que, por lo tanto, no resultó en una reducción del capital y la tasa de interés. Se estima que en un contexto de desempleo extremadamente alto y niveles crecientes de inseguridad alimentaria grave durante la crisis del covid, la opción de la población con “deudas de supervivencia” 27Morvant-Roux, S., Bertoli, M.A., Clerc, S., Rees, M. and Saiag, H., 2023. Dettes de survie versus dettes d’accumulation: la financiarisation au prisme des inégalités sociales en Suisse. (<)em(>)Revue Française de Socio-Economie(<)/em(>), 30, pp.219-244. fue asegurar principalmente medios para seguir endeudados para hacer frente a sus necesidades más inmediatas y evitar la exclusión. Esto indica que la «inclusión financiera» se ha convertido en la base material ineludible de su inclusión social para un gran número, aunque con una alta vulnerabilidad financiera.

    En 2023, la renegociación de deudas reaparece, esta vez elevada a la condición de política pública federal, con un diseño formulado por el Ministerio de Hacienda y lanzada con pompa y circunstancia, como uno de los hitos fundacionales de la administración Lula 3. 

    ¿Se trata de rescatar una iniciativa puntual exitosa, implementada por los bancos durante el Covid, y ahora nuevamente activada, esta vez con la participación del Estado? ¿O se trata de una nueva estrategia de reestructuración dentro del espectro de mecanismos de regulación del mercado crediticio para apoyar un nuevo ciclo expansionista financiero, que podría adquirir rango de política pública?

    Centrarse en el moroso, no en la deuda

    Reelegido para gobernar el país a partir de 2023, el PT (Partido de los Trabajadores) presentó el proyecto de ley «Desenrola Brasil», que fue aprobado en septiembre en la Cámara de Diputados con una amplia mayoría. Su objetivo principal consiste en abrir un canal de renegociación de deudas entre deudores morosos y acreedores institucionales (bancos, financieras, proveedores de servicios públicos) bajo la tutela del Estado, a través de la oferta de garantías.

    Inicialmente, el gobierno estimaba atender hasta 32 millones de personas 28On the occasion of the launch of the program, Minister of Finance Fernando Haddad cited the figure of 70 million Brazilians, an estimate that combined different patterns of delayed payment, not all of which are associated with defaults. Later, the program was designed to serve 32 million. restringiéndose a aquellas con deudas incumplidas realizadas entre enero de 2019 y el 31 de diciembre de 2022 y registradas en las agencias de crédito. Dado el perfil bastante heterogéneo de los deudores morosos, el programa se estructuró en dos niveles. El Nivel 1 concentra a 21 millones de deudores morosos, aquellos con ingresos de hasta dos salarios mínimos mensuales, que predominan entre los tomadores de crédito (66%), lo que equivale a $2.824 reales ($656 dólares). El Nivel 2 abarca a aquellos con ingresos mensuales entre 2 salarios mínimos y $20.000 reales (hasta $4.036 dólares), lo que corresponde a un universo potencial de 11 millones de deudores morosos. 

    En cuanto al marco legal, en el Nivel 1, el Estado asume una parte significativa del riesgo: en caso de reincidencia de la morosidad, garantiza a los bancos el pago del principal (establecido después de la renegociación de la deuda), corregido por la tasa Selic. En el ámbito del Nivel 2, el riesgo es asumido íntegramente por las instituciones financieras. Es decir, en contraste con el Nivel 1, el incentivo a la renegociación del Nivel 2 es de naturaleza meramente regulatoria: las deudas renegociadas generan «crédito presumido», lo que reduce el capital mínimo requerido en las exposiciones de los bancos en sus activos, proporcionando una mayor liquidez. La renegociación del Nivel 2 comenzó en julio de 2023. El Nivel 1 comenzó a ser atendido en septiembre de 2023.

    En el Nivel 1, la renegociación se lleva a cabo a través de la Plataforma Digital «Desenrola Brasil», accesible desde el portal del gobierno (gov.br). Esta plataforma fue desarrollada por la empresa PdTec, vinculada a B3, con el objetivo de consolidar deudas y estrechar la relación entre acreedores y deudores. Esta empresa tiene experiencia en el área de cobros digitales, actuando en la recuperación de créditos morosos a través de notificaciones  electrónicas. En la plataforma, cuyo acceso es facilitado en el sitio web del gobierno, las empresas acreedoras participan en una subasta, ofreciendo descuentos sobre el valor de las deudas. Los parámetros que determinan el monto de los descuentos son definidos por los acreedores caso por caso, sin regla general. El pasivo de deudas morosas fue estimado inicialmente en $150 mil millones de reales ($30 mil millones de dólares). Según el Ministerio de Hacienda, las subastas organizadas por los acreedores terminaron promoviendo un descuento significativo, del orden de $126 mil millones de reales ($25,2 mil millones de dólares), reduciendo la deuda morosa a renegociar a solo $24 mil millones de reales (aproximadamente $ 5 mil millones de dólares). El descuento medio previsto para ser del 60% finalmente llegó al 83%.

    En cuanto a las deudas que pueden ser renegociadas, el programa abarca débitos provenientes de préstamos consignados y no consignados, incluyendo también deudas no bancarias. Las deudas que no son elegibles para renegociación son aquellas que están respaldadas por garantía real o que están vinculadas a crédito rural, financiamiento de viviendas y operaciones que implican funding o riesgo de terceros. En resumen, el programa prioriza los préstamos «persona física recursos gratuitos» (crédito al consumo).

    En el Nivel 1, el Estado otorga una garantía exclusivamente para las deudas con valores de negatividad que no superen los $5.000 reales ($1,000 dólares)  totalizando alrededor de $13 mil millones de reales ($2,6 mil millones de dólares). Por lo tanto, se estima que las principales deudas renegociadas son las relacionadas con servicios básicos, como agua, luz, teléfono, minoristas y obligaciones bancarias. Las reglas ofrecen la opción de pago al contado o mediante financiamiento bancario, sin necesidad de entrada. Los intereses en el Nivel 1 corresponden a un máximo de 1,99% mensual, equivalente a una tasa anual del 26,68%, con el primer pago venciendo después de un máximo de 60 días. El pago mínimo será de $50,00 reales ($10 dólares) y el plazo de pago es de 2 a 60 meses, con cuotas decrecientes. En términos reales, el techo para la cobranza de intereses es significativamente alto, lo que encarece la nueva deuda, dado que el IPCA fue del 4,68% en 2023. Para 2024, se prevé que la inflación sea aún menor, del 3,25%29(Gribel,(<)em(>) O Globo(<)/em(>), 22/11/2023, p. 13) .

    La garantía ofrecida por el Tesoro Nacional se realiza a través del Fondo de Garantía de Operaciones (FGO), un programa lanzado originalmente en 2009 en el contexto de la gran crisis financiera internacional. En términos de estructura legal, por lo tanto, el FGO de «Desenrola Brasil» no es una novedad, pero renueva al ampliar el marco existente de personas jurídicas a personas físicas. El gobierno inicialmente destinó $87,5 mil millones de reales ($ 17,50 mil millones de dólares) al Tesoro Nacional para completar el FGO del Nivel 1.

    En el Nivel 2, cada institución financiera tiene la autonomía para renegociar deudas a través de sus propios canales o en conjunto con sus socios, en un enfoque similar al adoptado durante la crisis de la Covid-19, entre 2020 y 2021. Para formar parte de este proceso, las personas con deudas susceptibles de renegociación en el Nivel 2 deben comunicarse directamente con la institución financiera con la que tienen deudas pendientes.

    A diferencia del Nivel 1, en el Nivel 2 no cuenta con un Fondo de Garantía de Operaciones (FGO) ni una plataforma digital, y la deuda debe pagarse a plazos con descuentos. Sin embargo, ante el lento crecimiento de la demanda, el gobierno decidió revisar las reglas del Nivel 2 y permitió el pago a plazos de la deuda morosa. Se ofrecen incentivos regulatorios para animar a las instituciones financieras a aumentar la oferta de crédito. Este incentivo se materializa en la generación de crédito presumido. El incentivo para el banco es tener el valor de la renegociación como crédito presumido con el gobierno. Si el descuento para la persona es de $ 7.000 reales ($1,400 dólares), el crédito [presumido] para el banco será de $7.000 reales», dijo el ministro Fernando Haddad 30https://exame.com/economia/haddad-sobre-desenrola-liberamos-r-50-bilhoes-para-que-bancos-facam-as-negociacoes/ Por lo tanto, al renegociar deudas, los bancos tienen un «crédito presumido», lo que significa que necesitan tener menos dinero inmovilizado en efectivo, disponiendo de más recursos para la inversión.

    En resumen, sintetizando las principales diferencias entre el Nivel 1 y la 2 tenemos: en el Nivel 1, un respaldo fiscal, a saber, el Fondo de Garantía de Operaciones (FGO), que recibe aportes del Tesoro Nacional para cubrir íntegramente el principal, corregido por la Selic, en caso de incumplimiento por parte del deudor en la deuda inicial renegociada. El Nivel 2, en cambio, fomenta las renegociaciones a través de un incentivo contable, permitiendo que los bancos alteren el monto de capital mínimo requerido en las exposiciones de riesgo: las deudas renegociadas generan crédito presumido, reduciendo el monto total de inmovilización del capital.

    Con el programa en marcha, el gobierno federal decidió ampliar el alcance de actuación de Desenrola. Ahora incluye como público objetivo tanto a los MEI (microemprendedores individuales) como a los estudiantes financiados por el FIES en situación de impago. En el caso de Desenrola FIES, se beneficiarán los contratos firmados hasta 2017 y en situación de mora hasta el 30 de junio de 2023, lo que debería beneficiar a alrededor de 1,2 millones de estudiantes. El plazo en este caso se extiende hasta mayo de 2024. Los canales para la renegociación son el Banco do Brasil, la Caixa Econômica y el Ministerio de Educación (FNDE), lo que indica que corresponde exclusivamente al gobierno, como acreedor del préstamo estudiantil, definir las reglas de renegociación sin la participación del sistema financiero privado. Se han creado tres perfiles distintos para refinanciar la deuda, que puede ser parcelada (de 15 a 150 meses), y se contempla con diferentes porcentajes de descuento del principal (variando entre el 77% y el 99%) o de los cargos (100%), dependiendo de la situación del deudor, si está inscrito en el CadÚnico y/o es un beneficiario anterior del Auxilio Emergencial, así como del tiempo de retraso acumulado 31Agência gov, “Conheça os canais de atendimento do Desenrola do Fies,” 2023, (<)a href='https://agenciagov.ebc.com.br/noticias/202311/conheca-os-canais-de-atendimento-do-desenrola-do-fies-1'(>)https://agenciagov.ebc.com.br/noticias/202311/conheca-os-canais-de-atendimento-do-desenrola-do-fies-1(<)/a(>)

    Descomplicándonos

    El Ministerio de Hacienda reconoció a finales de 2023 que las metas alcanzadas por el Programa Desenrola habían quedado por debajo de lo previsto, aunque alrededor de 11 millones de personas (Niveles 1 y 2) se beneficiaron (en comparación con estimaciones de más de 32 millones de potenciales deudores). Solo 1 millón de personas (5% del público objetivo) del Nivel 1 lograron renegociar y parcelar deudas por un monto de R$ 5 mil millones (US$ 1 mil millones), deudas principalmente contraídas con bancos y financieras. En cuanto el Nivel 2, 2,7 millones de personas liquidaron deudas de R$ 24 mil millones (US$ 4,8 mil millones) mediante negociaciones directas con las instituciones financieras. Hasta finales de 2023, se habían renegociado R$ 29 mil millones (casi US$ 6 mil millones). Lo mismo ocurrió con Desenrola FIES, donde apenas 14% de los estudiantes32 En 2023, habían 1,2 millones de estudiantes financiados por el FIES endeudados (53,7%) totalizando una deuda de $54 billones de reales ($10.8 billones de dólares).

    Sin embargo, el mayor número de personas eliminadas del registro de morosos a través del Desenrola – 7 millones – estaba en el registro de morosos con deudas insignificantes, inferiores a R$ 100 (US$ 20), que incluso podrían haber sido condonadas. Y no lo fueron porque sería incompatible con la moral de la deuda: la deuda debe ser pagada, sea cual sea su monto y las condiciones -abusivas o no- que la materializaron. A modo de ilustración, vale indicar que la renegociación de la deuda individual de R$ 100 (US$20) de 7 millones de morosos, si se mantuviera íntegramente sin descuento, equivaldría como máximo a R$ 700 millones (US$140 millones), lo que representa el 0,2% de los ingresos totales por créditos obtenidos por los bancos en 2022, según datos contabilizados por el Banco Central.

    Aunque es prematuro hacer una evaluación definitiva de un programa aún en desarrollo y sujeto a ajustes, como que su vigencia fue extendida dos veces, algunas consideraciones parecen dignas de notar. Comenzando por las razones que parecen justificar realmente el lanzamiento de una política pública por parte del gobierno federal para reducir la morosidad.

    El crédito a las familias emerge como una variable sensible y estratégica en la recuperación del crecimiento bajo la gestión de Lula 3, especialmente después de la aprobación por parte del Congreso en 2023 del Nuevo Marco Fiscal (NAF), que consiste en nuevas reglas en cuanto a la progresión del gasto público. En resumen, el gasto público primario (excluyendo el pago de intereses) sólo puede crecer hasta el límite del 70% de los ingresos fiscales del año anterior. En caso de que estos crezcan por encima del 3,57% anual, se impondrá un garrote adicional al gasto público, que quedará limitado a un aumento real de máximo el 2,5% anual. Aunque la salud, la educación y los gastos de pensiones se han quedado por ahora fuera del NAF, en respeto a la Constitución, otros gastos sociales serán fuertemente reprimidos, de lo contrario el NAF será inviable 33 En Brasil existe un piso constitucional para la salud y la educación. El piso de la salud establece que mínimamente el 15% de los ingresos corrientes líquidos de la Unión deben ser destinados a los SUS. En el caso de la educación se trata del 18% del recaudo. Ahora, para atender la exigencia del piso constitucional, que eleva el gasto en salud y educación de acuerdo con el aumento del recaudo y en desacuerdo, por tanto, con la regla del nuevo marco fiscal, otros gastos en el área social serán sacrificados. No es casualidad que el Ministerio de Hacienda y el Tesoro Nacional señalaran estar pensando en desinstitucionalizar esos pisos, lo que significaría mantener y agravar el desfinanciamiento de la salud y de la educación pública . Como señala Bastos 34 Bastos PPZ. 2023. Quatro tetos e um funeral: o Novo Arcabouço/Regra Fiscal e o Projeto Social-Liberal do Ministro Haddad. Nota 21 do CECON, São Paulo, Abril de 2023 si esta regla se incumple, «la sanción prevista es el crecimiento de los gastos en el año siguiente a una tasa un 50% inferior a la tasa de crecimiento de los ingresos». En este cuadro de austeridad fiscal donde se deja en manos del capital privado el impulso del crecimiento, el consumo de las familias depende aún más fuertemente de su financiamiento a través del acceso al crédito.

    Además del NAF que impone frenos a la expansión del gasto público, la Nueva Industria Brasil (NIB), una política lanzada en enero de 2024 para revertir el proceso de primarización de la economía, fomentando un ciclo de reindustrialización que eleve los salarios en función de los aumentos de productividad, demanda tiempo para surtir efectos positivos. Mientras tanto, el endeudamiento masivo de las familias sigue siendo un mecanismo indispensable para compensar la retracción del Estado y llenar la transición esperada hacia un ciclo virtuoso de crecimiento con salarios reales en aumento. Si no es la inversión pública la que impulsará el consumo de las familias, estas dependerán una vez más del acceso al mercado de crédito, que debe ser abierto, consolidando, se espera, el optimismo de los inversores privados.

    Por lo tanto, limpiar un cuadro de morosidad extremadamente alta es una tarea urgente. Incluso porque, como afirma el ministro de Hacienda, la recuperación del crecimiento se llevará a cabo privilegiando las asociaciones público-privadas (APP), cuyo alcance solo aumenta, por lo que es necesario reducir el riesgo de que la morosidad de las familias ponga en peligro el modelo de financiamiento al desarrollo que el gobierno ha estado diseñando. 

    Reducir la morosidad sin abordar el endeudamiento de alguna manera refleja una estrategia de reducción de riesgos, en la medida en que garantiza que, a través de préstamos, las familias puedan pagar los servicios cobrados por los inversores privados, en caso de que los ingresos familiares no cubran todas las necesidades. En su mayoría, estos son inversores institucionales que operan en el área de infraestructura social y urbana, especialmente en salud, energía y saneamiento. En estos sectores, el precio de las tarifas para el consumidor tiende a aumentar en términos reales para garantizar un «buen» retorno a la inversión privada. Esto, sin mencionar el nuevo marco regulatorio disponible para el sistema financiero para respaldar sin mayores incertidumbres un nuevo ciclo de expansión del mercado crediticio.

    Se observa que las causas de la morosidad no están siendo abordadas. El Desenrola no ha venido a ofrecer mecanismos de protección contra el endeudamiento crónico de las familias, que actualmente asciende a aproximadamente R$ 3,5 trillones (US$ 670 mil millones o el 32% del PIB) frente al sector financiero. Parece bajo en términos comparativos, pero es bueno recordar que se trata de una deuda contraída fundamentalmente con crédito de consumo de corto plazo para financiar la reproducción social. 

    Cabe recordar que, en 2021, ante un panorama de deterioro del grado de endeudamiento de las familias, con tasas de morosidad y retrasos alcanzando récords sucesivos, se aprobó la Ley del Sobreendeudamiento, que establece un marco legal extrajudicial para la renegociación de deudas. La Ley, fruto de una fuerte movilización de las entidades de defensa del consumidor durante varios años, abarca el mismo perfil de deuda cubierto por el Desenrola, es decir, deudas relacionadas con el consumo o vinculadas a instituciones financieras. Sin embargo, tiene como objetivo al superendeudado, moroso o no: toda persona de buena fe que ha acumulado deudas para satisfacer sus necesidades básicas y que no dispone de ingresos suficientes para pagarlas, sin comprometer su mínimo vital. La reserva del mínimo vital es una innovación importante porque constituye una salvaguardia para el deudor al definir que el pago mensual de las deudas no puede comprometer más del 35% de los ingresos del sobreendeudado. La ley también establece criterios que las instituciones financieras deben cumplir, como prevenir prácticas abusivas en la concesión de créditos y la cobranza de deudas que puedan amenazar a grupos sociales vulnerables.

    Por lo visto, la Ley de Superendeudamiento no ha dado los resultados esperados, ya que no fue suficiente para revertir, en dos años, una tendencia que se está extendiendo, vivir altamente endeudado, y que sugiere que fue necesario formular una política pública más ambiciosa, con un enfoque diferente, esta vez para abordar la morosidad.

    Es cierto que el gobierno federal marcó un gol al incluir en la Ley del Desenrola un límite al reembolso de las deudas refinanciadas en el crédito rotativo de la tarjeta de crédito. Según la ley, el interés acumulado no puede exceder el valor del principal, poniendo fin a porcentajes delirantes que alcanzaban tasas de interés superiores al 430% anual, como al final de 2023. Este es un paso importante, que se inscribe en la misma lógica de estimular el endeudamiento de las familias como impulso del rentismo, alejando, sin embargo, la amenaza de la morosidad esencial para la estabilidad del sistema financiero.

    La idea de hacer permanente el Programa Desenrola fue anunciada ofreciendo un marco legal y recurrente para la renegociación de deudas incumplidas para familias de bajos ingresos. Eso  sugeriría que también el FIES Desenrola debe llegar para quedarse, considerando que una nueva expansión del FIES para financiar el acceso a la educación universitaria privada y paga ya está sobre la mesa del Ministro de Educación. Sin mencionar la demanda del Ministro de Emprendimiento, Microempresa y Pequeña Empresa, que quiere un Desenrola para llamarlo propio. Es decir, el Desenrola, en las formas que pueda tomar, representa la adopción de un marco institucional y legal inédito para la gestión de la deuda, a través de políticas públicas, articulado entre el gobierno y las instituciones financieras, para redefinir el papel de la deuda de las familias en la actual fase de reestructuración de la economía brasileña, bajo la dominación financiera.

    Sin una decisión definitiva, lo que se ve es al gobierno renovando continuamente el plazo de vigencia del programa, del 31 de diciembre de 2023 al 31 de marzo de 2024, y ahora hasta el 20 de mayo de este año, exclusivamente para el público de Nivel 1. De la misma manera, con la intuición de volver más efectiva la adhesión al Programa por parte de los endeudados- que no llegaron como era esperado- el gobierno flexibilizó el acceso a la plataforma digital para la renegociación de deudas incumplidas a través de convenios con Correos, instituciones financieras y empresas como Serasa. Serasa Expedia es un conglomerado privado de recuperación de deudas, consulta y concesión de crédito que se consolidó en el mercado nacional prestando a endeudados excluidos del circuito financiero a tasas de interés prohibitivas, muchas veces superiores a las ya elevadas tasas puestas por los bancos. El balance en términos de cobertura mejoró, pero apenas llegó al 50% de la audiencia definida. Según los números más recientes del Ministerio de Hacienda: en Desenrola Brasil cerca de 14 millones de personas renegociaron R$ 50 billones en deudas en Nivel 1 y Nivel 2 hasta mediados de marzo de 2024.

    Resta explicar por qué un programa ambicioso y tan propagado por el gobierno no logró atraer a los grupos más pobres y endeudados de la población, para quienes el programa fue diseñado prioritariamente, y que se mostraran algo indiferentes a permanences endeudadas.    

    De esta manera, la retórica adoptada por el gobierno de que el Desenrola está reconfigurando los marcos de la política social al aliviar la carga de la deuda para los morosos pierde fuerza. ¿Cuánto pagaron previamente como servicio de la deuda antes del incumplimiento y cuáles son los criterios adoptados por el sector financiero para los descuentos y subastas? ¿Cómo ha intervenido el gobierno en esta regulación para que, más allá de aquellos que incumplen, las familias brasileñas altamente endeudadas, fuera de las tarjetas de crédito, pudieran escapar de la espiral de refinanciamiento persistente de deudas para sobrevivir? Esta parece ser una estrategia funcional que sustenta el consumo masivo a través del endeudamiento con fines de acumulación rentista. La novedad reside en el hecho de que el Estado asume la gestión de la deuda como forma de enfrentar las contradicciones que la propia acumulación rentista engendra, y así haciendo de esta política una dimensión de política social.  

    La financiarización en Brasil avanza articulando rentabilidad en el mercado de bonos (cuando es necesario) y en el de crédito. Una realidad que tiene un nuevo socio, el Programa Desenrola Brasil. De una sociedad sin crédito, Brasil se ha convertido en 20 años en una nación donde el refinanciamiento de deudas es parte de la lucha por la supervivencia, un rasgo que, por el rumbo de las cosas, parece estar aquí para quedarse.

    Este artículo fue traducido al español por Aminta Zea.

  2. El Estado desarrollista del vehículo eléctrico

    Comentarios desactivados en El Estado desarrollista del vehículo eléctrico

    Read article in English

    A finales de la década de 1970, los mercados occidentales se vieron inundados de automóviles japoneses de marcas poco conocidas en ese entonces, como Toyota, Mazda, Datsun y Honda. La combinación de un producto de alta calidad, un consumo eficiente de combustible y un precio bajo hizo que estas marcas fueran muy populares en los Estados Unidos y Europa tras la crisis del petróleo de los años 70, lo que provocó una disminución de la cuota de mercado de los fabricantes locales y quejas de empresarios y sindicatos por competencia desleal.

    El “impacto japonés” pronto generó una respuesta política proteccionista. Estados Unidos y Reino Unido negociaron con Japón cuotas de importación voluntarias para limitar la presión competitiva sobre sus industrias automotrices, y los países europeos adoptaron medidas similares. Pero este fue solo el primer paso de una transformación más profunda de la industria occidental. En la búsqueda desesperada de posibilidades para recuperar la competitividad internacional y apaciguar el creciente malestar laboral interno, las empresas del sector automotor mundial y de otros sectores empezaron a imitar a sus rivales japoneses. El “método Toyota”, descrito por el principal ingeniero industrial de la empresa, Taiichi Ohno, se convirtió en lectura obligada para cualquier administrador industrial serio, mientras que las escuelas de negocios del Atlántico Norte empezaron a enseñar los métodos kaizen y kanban de la producción “justo a tiempo”. Este cambio cultural, a veces descrito como parte de un proceso más amplio de “japonización”, sirvió para acelerar la adopción de lo que los sociólogos denominan estrategias de administración “posfordistas”, las cuales se centraban en la flexibilidad y la reducción de costos, al mismo tiempo que rechazaban los modelos de producción integrados verticalmente de los líderes automovilísticos estadounidenses y europeos de la década de 1950.

     Casi cincuenta años después del “impacto japonés”, la actual industria automotriz mundial se enfrenta a una transformación mucho más sistemática, que podríamos denominar “el impacto de los vehículos eléctricos [EV o Electric Vehicle] chinos”. Hasta hace poco, la industria automotriz china se desestimaba como una copia de baja calidad de los modelos occidentales o japoneses. Sin embargo, desde entonces ha logrado una impresionante competitividad en calidad y precios en el estratégico sector de los EV: en 2023, el gigante chino BYD superó a Tesla como el mayor productor de estos autos, con tres millones de vehículos de energía alternativa [NEV, también conocidos como New Energy Vehicles]. Ese año, las exportaciones chinas de NEV crecieron un 64%. Gracias a las buenas ventas de motores de combustión interna [ICE o Internal Combustion Engine] y la demanda rusa inducida por las sanciones de Occidente, China ya superó a Japón como el mayor exportador mundial de automóviles.

    Figura 1: Ventas trimestrales de EV (2018-2023)

    Es una cuestión primordial para el siglo XXI saber cómo responderán los gobiernos occidentales a la competencia en una industria considerada por mucho tiempo como la prueba mayor de destreza económica. Tanto en Estados Unidos como en la Unión Europea, el auge de los EV chinos se ha condenado como el resultado de prácticas desleales. Al anunciar en septiembre una investigación sobre los vehículos eléctricos chinos y la ayuda estatal, Ursula Von der Leyen afirmó que su competitividad era el resultado de la “manipulación del mercado”. De manera similar, Joe Biden se ha comprometido a impedir que los EV chinos “inunden nuestro mercado”, y Donald Trump describió el impacto de los EV chinos como una “masacre” económica.

    Sin embargo, tras esos comentarios incendiarios subyace una transformación industrial no menos significativa que la de los fabricantes de automóviles japoneses de la década de 1980. El auge de la industria china de vehículos eléctricos ha sido posible no solo por los generosos subsidios estatales, sino también por profundos cambios de estrategia y organización y, en particular, por un distintivo resurgimiento de la integración vertical, tanto a nivel de empresa individual como a nivel nacional. BYD ejemplifica perfectamente este enfoque, ya que ha intentado controlar prácticamente todos los aspectos de la cadena de valor: desde la tecnología de baterías—que inicialmente era su principal negocio—hasta los microchips, e incluso expandiéndose a la posesión de minas de litio y de buques de transporte de automóviles. Además, aprovechando los costos de mano de obra significativamente más bajos en China que en países como Japón, Alemania y Estados Unidos, la empresa se ha valido de un ejército masivo de trabajadores de fábrica con un proceso de producción mucho más intensivo en mano de obra que sus competidores. Este enfoque neofordista le ha permitido a BYD reducir costos al mismo tiempo que coordina y acelera la innovación de diferentes componentes claves durante una fase fundamental en la evolución de la industria. Así mismo, le ha permitido a la empresa mitigar incertidumbres operativas y enfrentar la escasez de varios factores de producción y servicios, como la escasez de chips que ha tenido lugar desde el año 2020.

    Paralelamente, el gobierno chino ha estado impulsando la integración vertical a nivel nacional, asegurando que el 80% de la cadena de valor de los EV esté contenida dentro del país a través del plan “Made in China 2025”, cuyo objetivo es minimizar los efectos de las interrupciones y establecer las condiciones para reforzar y mantener la supremacía tecnológica. Aunque es probable que el modelo cambie a medida que evolucionen las relaciones laborales, este giro hacia la “reintegración” y la “reinternalización” conlleva importantes lecciones sobre el futuro de la organización económica y la política industrial.

    La revolución del vehículo eléctrico

    Peter Drucker, el teórico estadounidense de la administración, llamó célebremente a la industria automotriz la “industria de las industrias”: durante más de un siglo, la fabricación de automóviles ha representado la prueba definitiva del desarrollo industrial, debido a la complejidad de los factores de producción, la variedad de industrias complementarias y los elevados requisitos de capital y conocimientos. Los automóviles dependen de los sectores minero, químico, siderúrgico y electrónico, así como de ejércitos de técnicos y trabajadores de producción, y de maquinaria e instalaciones costosas. La producción de automóviles tiene enormes barreras de entrada a un mercado e implica grandes riesgos empresariales; por eso, relativamente pocos países pueden reclamar una membresía en el exclusivo club de fabricantes de automóviles. Esos desafíos se vuelven incluso más exigentes en el caso de los EV. 

    Al igual que otras tecnologías limpias, como los paneles solares, los EV no son completamente nuevos. A principios del siglo XX, algunos de los primeros automóviles funcionaban con baterías primarias de plomo-ácido; así, un tercio de los automóviles de Nueva York en 1900 eran eléctricos. Pero en aquella época los vehículos de gasolina superaban a los eléctricos debido a su mayor autonomía y velocidad, así como a sus menores costos de operación gracias al petróleo barato y abundante. En los últimos años este equilibrio ha cambiado drásticamente.  Además de contar con un rendimiento más deportivo (contrario a la percepción popular), los EV ofrecen menores gastos de funcionamiento, mantenimiento y reparación; así como mayores ventajas en el uso diario y menos ruido. El ahorro en gastos de funcionamiento es particularmente impresionante, pues se estima que la recarga de los EV “reducirá los gastos energéticos de un vehículo entre un 50-80% hasta 2030, en relación con un vehículo de gasolina similar”. Por supuesto, mientras la tecnología y la infraestructura se desarrollan, persisten desventajas significativas en costos iniciales más elevados, una autonomía más limitada, mayores tiempos de carga y, en muchos países, la escasez de puntos de recarga.

    Las baterías eléctricas son lo que los economistas especializados en innovación describirían como la “tecnología facilitadora” de los EV, pero también son su cuello de botella estructural. La batería de iones de litio [LIB o lithium-ion battery], inventada en 1991, sustituyó a su predecesor de níquel-cadmio. Al ser más pequeñas, las LIB fueron capaces de impulsar todo tipo de productos alimentados por batería que antes eran impensables: desde teléfonos inteligentes hasta tabletas, aspiradoras robot y la llamada “micromovilidad” de las bicicletas eléctricas y scooters. Sin embargo, su aplicación automotriz promete tener las consecuencias más revolucionarias. Desde la invención de las LIB, su densidad energética se ha triplicado, mientras el costo por kilovatio-hora ha disminuido en más del 90%. De este modo, la misma tecnología que en la década de 1990 respaldó los teléfonos de Nokia y Motorola ahora puede impulsar automóviles e incluso buses. Adicionalmente, las mejoras en la variante de litio-hierro-fosfato [LFP o lithim-irion-phosphate], ya utilizada por BYD en sus baterías blade, y un cambio de electrolitos líquidos a sólidos en las LIB podría aumentar considerablemente la capacidad y proporcionar una carga más rápida.

    La trascendencia de la tecnología de las baterías para el sector de los EV también explica la importancia que se le atribuye a la construcción de las llamadas “gigafábricas” (enormes plantas de fabricación capaces de producir baterías cuyo almacenamiento total es de miles de millones de vatios-hora) y por qué el acceso al litio ahora se ha vuelto tan estratégico. Este metal alcalino no es escaso en la corteza terrestre; sin embargo, solo unos pocos lugares del mundo disfrutan de un grado de concentración suficiente para que la extracción de litio sea económicamente viable. Las naciones con mayor dotación de litio son Chile, Argentina y Australia. Para garantizar la seguridad del suministro, algunas empresas de EV están entrando directamente en el negocio de la extracción minera de litio, ya sea como accionistas o como propietarios únicos.

    El nuevo Henry Ford

    El auge de la industria automotriz china ha generado unas 140 marcas diferentes de EV, pero solo unas pocas están al nivel de BYD, que en 2023 superó a Tesla como el mayor productor de EV del mundo. La empresa fue fundada en Shenzhen en 1995 por Wang Chuanfu, un huérfano de la región rural pobre de Anhui quien estudió química y ciencia de materiales. En muchos sentidos, las operaciones de la compañía parecen ser el resurgimiento eléctrico de la lógica fordista de la producción en masa, con un proceso de producción altamente intensivo en mano de obra, un gran ejército de trabajadores de fábrica y métodos tayloristas de organización científica del trabajo.

    Sobre todo, BYD repite el énfasis fordista en la integración vertical. Así como Ford adquirió minas de hierro y carbón para producir acero; plantaciones de caucho en Brasil para producir neumáticos (antes de que la invención de la vulcanización eliminará la necesidad de caucho natural); minas de arena de sílice blanca para fabricar parabrisas, ventanas y espejos de los automóviles; y hasta bosques para la producción de las piezas de madera de los autos, BYD ha pasado a controlar la producción y el ensamblaje de celdas de batería, la fabricación de trenes de potencia eléctricos, los semiconductores y módulos electrónicos, y ahora, incluso, la minería de litio. También produce “en casa” los ejes de transmisión, las cabinas, los frenos y las suspensiones de los automóviles. A su vez, al igual que las gigantescas fábricas fordistas de Highland Park y River Rouge, BYD ha construido enormes plantas industriales para producir baterías y otros componentes esenciales, y otras para el ensamblaje de automóviles. Cuatro de ellas están ubicadas en la ciudad natal de BYD, Shenzen, veinte en otros lugares de China y, actualmente, se están construyendo nuevas plantas en el extranjero, desde Hungría hasta Brasil.  

    En la primera parte del siglo XX, la integración vertical le permitió a Ford y a otras empresas reducir los costos de intermediación, controlar la producción y coordinar la innovación en las diferentes etapas de fabricación, desde la adquisición de caucho y acero hasta la estandarización de piezas y proveedores. La alta productividad y los elevados salarios en un mercado oligopolístico garantizaron unas ganancias estables en un entorno macroeconómico expansivo, es decir, la época dorada del fordismo, que abarca desde el final de la Segunda Guerra Mundial hasta finales de la década de 1960. La crisis del petróleo de la década de 1970 reveló la rigidez de este modelo industrial, ya que la inflación salarial y la demanda de vehículos más eficientes hicieron que los fabricantes de automóviles estadounidenses fueran menos competentes. Los industriales occidentales se inspiraron entonces en la producción flexible del método “justo a tiempo”, implementado por empresas japonesas como Toyota, la cual se apoyaba en una red de proveedores externos y en mano de obra temporal para amortiguar las fluctuaciones del mercado, desligándose de la producción de componentes. Los fabricantes de automóviles japoneses dividieron la cadena de montaje en islas de producción manejadas por equipos de calidad, cooptando a los sindicatos en los objetivos corporativos. Esta lógica de organización empresarial condujo a una disciplina más eficiente de la mano de obra y a la desorganización de los sindicatos, cuyo poder de negociación colapsó cuando ya no pudieron amenazar con paros laborales en todas las etapas de la producción.

    La externalización, o outsourcing, fue de la mano de la deslocalización (o offshoring) de gran parte de la cadena de valor a países con costos salariales más bajos. El economista Raphäel Chiappini argumentó que “desde finales de la década de 1980, los fabricantes de automóviles en Europa, Japón y Estados Unidos, como General Motors, Ford, Toyota, Honda, Volkswagen, Audi y Daimler Chrysler, han externalizado una parte cada vez mayor de la producción automotriz a países emergentes para beneficiarse de los costos de producción más bajos”. Esto ha dado lugar a una “división internacional del trabajo” o, dicho de una manera más negativa, a una “fragmentación internacional”, es decir, una situación en la cual varios países se especializan en distintas etapas de la cadena de suministro en las que acumulan una ventaja competitiva. Aunque su intención es mejorar la calidad y reducir los costos, este cambio también contribuye a que los fabricantes de automóviles sean vulnerables a una interrupción en la cadena de suministro, lo cual se está convirtiendo en un riesgo cada vez mayor en estos tiempos inestables.

    El regreso de la integración vertical

    Las debilidades de las cadenas de suministro mundiales se han hecho cada vez más evidentes luego de la pandemia y en el contexto de una mayor competencia en materia de seguridad. Como resultado, los conceptos de “deslocalización” e “internalización” se han filtrado en los debates políticos. En este sentido, BYD presenta un ejemplo fascinante de la “reinternalización” contemporánea de la producción nacional y su relación con la tendencia más amplia de las nuevas políticas industriales. La empresa sigue la estructura típica del conglomerado integrado verticalmente: la empresa matriz (BYD Company) controla varias filiales: BYD Auto, BYD Electronics, BYD Semiconductors, BYD Transit Solutions y BYD FinDreams (el brazo responsable de la producción de baterías y de diversos componentes de automóviles). Aunque la integración vertical es común a otros competidores de EV como Tesla, BYD ha alcanzado un mayor grado de integración que la empresa de Musk, que le compró cerca del 90% de sus baterías a compañías como Panasonic y CATL.

    Inicialmente, la principal actividad de BYD era la producción de baterías, lo que garantiza una gran capacidad en la producción del componente más esencial y potencialmente innovador de los EV. A través de su filial BYD Semiconductors, la empresa también controla la producción de microchips, lo que supuso una importante ventaja durante la escasez de microchips posterior a 2020, derivada de la guerra comercial entre China y Estados Unidos. La empresa de Chuanfu también produce sus propias piezas de metal y plástico, ha comprado acciones de la principal minera china de litio (Shengxin Lithium Group) y está comprando minas en Brasil. De este modo, BYD ha alcanzado un control incomparable sobre su ciclo de producción: según la firma, solo los neumáticos y las ventanas se subcontratan por completo. Un artículo del New York Times destacó que, en la fabricación del Sedan Seal con puerta trasera BYD produce internamente nada más y nada menos que tres cuartas partes de todos los componentes, en comparación con solo un tercio en el caso de un auto eléctrico similar de Volkswagen, lo que le da una ventaja de costos del 35%.

    BYD también es cada vez más activa en la última etapa de la industria automotriz, es decir, las ventas y el servicio. Recientemente ha entrado en el sector del transporte marítimo con el BYD Explorer 1, un buque Ro-Ro capaz de transportar 5 mil autos y el cual se espera que sea el primero de una flota en expansión, lo que garantiza a BYD un mejor control de la entrega de sus productos. Al igual que el modelo fordista, la estrategia de integración vertical de BYD requiere mucha mano de obra. Los empleados de la empresa se han duplicado en solo dos años; en 2023 llegaron a 570.000 (justo por debajo de los 670.000 de Volkswagen y significativamente por encima de los 370.000 de Toyota). BYD ha descartado el modelo japonés de producción altamente automatizada que requiere maquinaria costosa; en su lugar, por mucho tiempo ha dependido de trabajadores manuales comparativamente baratos que realizan un sinnúmero de pequeñas tareas. Esta menor “intensidad de capital” ha demostrado hasta ahora ser una excelente fórmula para aumentar los ingresos y beneficios, pero esto puede cambiar a medida que aumenten los costos de mano de obra debido a la competencia entre las empresas automovilísticas.

    Figura 2: Activos totales y número de empleados de los mayores fabricantes de automóviles (2023)

    Aprendiendo de la política industrial china

    El éxito de BYD, sin embargo, es el producto de una política industrial sostenida. Aunque sus esfuerzos prolongados de conseguir un “desarrollo intensivo” en la industria automotriz ha terminado constantemente en decepciones, finalmente China ha logrado explotar lo que Alexander Gerschenkron llamó la “ventaja del atraso”. Siguiendo las lecciones de otros países de Asia oriental, como Japón y Corea, China ha aplicado políticas estatales de desarrollo para pasar de la producción de baja calidad a la de alta calidad, dándole una particular importancia a las “tecnologías limpias”.

    La primera vez que los vehículos de energía alternativa tuvieron una mención política fue en el décimo Plan Quinquenal (2001-2005); sin embargo, fue sólo después de la crisis financiera de 2007-2008 cuando “se designaron como una industria emergente estratégica, junto con la energía solar y la eólica”. Un importante punto de inflexión en la política industrial para los EV fue el lanzamiento, en 2015, del plan “Made in China 2025”, anunciado por Xi Jinping y el primer ministro Li Keqiang. El plan declaraba que “la fabricación es el núcleo de la economía nacional, la raíz sobre la que se establece el país, la herramienta para la revitalización nacional y la base de un país fuerte”. Los EV figuraron entre los diez sectores considerados como fundamentales para el futuro éxito del país, además de los circuitos integrados, los equipos aeroespaciales y los nuevos materiales. En especial, el plan recomendaba que el 80% de todos los factores de producción necesarios para la industria de los EV se adquirieran en China para garantizar un alto grado de “independencia” en su producción. Este impulso al abastecimiento nacional condicionó enormemente las estrategias de producción de las empresas nacionales.

    China se encuentra ahora en un lugar de supremacía aparentemente irrefutable en esta industria: 60% de todos los EV producidos en 2023 fueron fabricados en China. Además, las empresas chinas tienen una extraordinaria ventaja en términos de costos sobre sus competidores tradicionales, estimada en un 25% en el caso de BYD, según el banco suizo UBS. Como todos los países, China debe importar algunas materias primas, especialmente carbonato de litio desde Chile y Argentina, y cobalto desde el Congo. Pero también controla elementos claves para el suministro de materiales esenciales: más de la mitad de la producción mundial de litio, más del 60% de la producción de cobalto y el 70% de materiales de tierras raras. Adicionalmente, la industria china concentra más del 70% de los componentes de las celdas de las baterías y de la producción de celdas de batería. Dos tercios de la producción mundial de baterías se localiza en China. CATL y BYD representan más del 50% de la producción mundial. Este impulso por desarrollar una cadena de valor independiente y en gran medida autosuficiente ha demostrado ser visionario en la anticipación de las interrupciones a las que se enfrentan las cadenas de suministro mundiales debido al clima extremo, las guerras y la creciente rivalidad entre potencias. Una elevada participación en la cadena de valor de los EV proporciona a China una importante ventaja competitiva frente a sus competidores, al tiempo que le otorga las condiciones para defender la supremacía en innovación y propiedad intelectual que probablemente China vaya a alcanzar en los próximos años.

    El gobierno chino promovió estos avances a través de una generosa financiación en ciencia y tecnología, como con el famoso Programa 863. Bajo la dirección del ingeniero automotriz Wan Gang (2007–2018), el Ministerio de Ciencia y Tecnología apoyó decididamente el sector de los EV. A través de empresas conjuntas como SAIC-Volkswagen y las adquisiciones de proveedores occidentales de automóviles, el gobierno chino buscó transferencias de tecnología de empresas extranjeras. También ofreció subvenciones o préstamos a empresas automovilísticas para, entre otras cosas, la creación de plantas de fabricación y la prevención de la quiebra; no obstante, el principal instrumento político han sido los subsidios.

    Se estima que el gobierno chino gastó 60.000 millones de dólares en subsidios para los EV entre 2009 y 2017. Los subsidios para los consumidores han sido más generosos que el crédito fiscal de 7.500 dólares ofrecido por la Ley para la Reducción de la Inflación de Biden, con créditos fiscales nacionales compuestos por créditos fiscales de gobiernos locales. Las veintitrés autoridades locales (diecinueve provincias y cuatro áreas metropolitanas) son responsables de cerca del 70% del gasto público. Estos gobiernos locales dirigen su política industrial apoyando a los productores locales mediante subvenciones, créditos económicos, rescates financieros y suministro de tierras, y orientando la contratación hacia las empresas locales (por ejemplo, abasteciendo la flota local de taxis con autos de la empresa automotriz local).

    Además, entre las empresas estatales chinas se incluyen muchas compañías automotrices. Las empresas estatales de propiedad central se coordinan a través de la Comisión Estatal para la Supervisión y Administración de los Activos del Estado y se espera que contribuyan al cumplimiento de los objetivos del gobierno. En cambio, algunas empresas estatales automotrices como SAIC, BAIC y Chery son propiedad de las autoridades provinciales, que son conocidas por apoyar industrias no rentables para proteger los empleos y la capacidad de fabricación.

    Se sabe que el respaldo político a “campeones locales” por parte de las autoridades provinciales, combinado con las intervenciones de estímulo del gobierno central, conduce a una sobrecapacidad estructural, como fue el caso del sector siderúrgico a mediados de la década de 2010, cuando el gobierno central finalmente se vio forzado a imponer cierres y consolidaciones. Aunque la sobrecapacidad puede considerarse como un despilfarro económico, genera una lucha darwiniana por la supervivencia empresarial y la innovación tecnológica, la cual alienta a los internacionalmente competitivos campeones de la exportación. Esto es lo que le espera actualmente al sector de los EV, afectado por una fragmentación severa. La incipiente guerra de precios se intensificará a medida que los subsidios se reduzcan progresivamente y la demanda interna en China continúe siendo débil. Sin embargo, ofrecer mayores economías de escala a los eventuales ganadores en este momento de ajuste de cuentas es probable que haga que los EV chinos sean aún más competitivos a nivel internacional.

    La adopción por parte de BYD y el gobierno chino de una política industrial dirigida por el estado y de la producción integrada verticalmente refleja, de una manera más general, una tendencia destacada, aunque incipiente, dentro de la economía mundial. Mientras que esta tendencia tiene eco en el giro industrial impulsado por los subsidios de Biden, la Unión Europea se sigue aferrando a una visión posfordista y a una nostálgica esperanza de revivir la globalización y sus largas cadenas de suministro. La investigación en curso que adelanta la Unión Europea sobre los EV chinos probablemente recomiende un aumento en los aranceles de importación, que actualmente corresponden a un tercio de los aranceles estadounidense, con un modesto 9%. En marzo de 2024, la Unión Europea comenzó el registro de los EV chinos en las aduanas, lo que significa que estos aranceles podrían aplicarse retroactivamente. Sin embargo, los aranceles de importación darán poco consuelo sin una reflexión más profunda sobre la estructura cambiante de la producción mundial. Los países occidentales deberían darse cuenta de que en muchos sectores, como en el de los EV, están —por primera vez en la historia moderna— en una situación de rezago tecnológico con respecto a un competidor más avanzado, al cual también consideran como un rival geopolítico clave. En lugar de centrar su atención en incrementar el gasto militar y en avivar el miedo a una guerra mundial, los países occidentales deberían tomarse en serio el desafío tecnológico e industrial de China.

    Este artículo fue traducido del inglés por Natalia Silva.

  3. La inflación como lucha distributiva

    Comentarios desactivados en La inflación como lucha distributiva

    Read this article in English here.

    El 24 de enero de 2024, la Confederación General del Trabajo (CGT) de Argentina convocó a una huelga general de doce horas, la primera en casi cinco años, apenas cuarenta y cinco días después del inicio del mandato del presidente Javier Milei. Esta acción fue una respuesta directa a las primeras medidas propuestas por la nueva administración y representó parte de la lucha por mantener los logros laborales frente a reformas que amenazan con desmantelar los pilares de los derechos de los trabajadores. Una semana después de la huelga, uno de los principales líderes sindicales, Pablo Moyano, advirtió sobre futuras acciones intensificadas en respuesta al debate en torno a la “Ley Ómnibus” en el Congreso.1El Destape. (2024, febrero 2). (<)em(>)¿Paro general de la CGT? La fuerte definición de Pablo Moyano(<)/em(>). https://www.eldestapeweb.com/economia/cgt/paro-general-de-la-cgt-la-fuerte-definicion-de-pablo-moyano-20242217590. La CGT está “más unida que nunca” después de la huelga, afirmó, señalando un sindicalismo fortalecido y altamente alerta.

    Desde la victoria de Néstor Carlos Kirchner en 2003, Argentina ha experimentado una creciente polarización política. Néstor Kirchner y su esposa, Cristina Fernández de Kirchner, gobernaron desde 2003 hasta 2015 con un claro sesgo hacia los trabajadores. En 2015, la coalición gobernante liderada por los Kirchner fue derrotada por Mauricio Macri, un empresario que impuso una agenda “gradualista” pro-capital. En 2019, Macri fue derrotado por la coalición liderada por Alberto Fernández como presidente y Cristina Fernández de Kirchner como vicepresidente, volviendo a un gobierno con una orientación más pro-trabajo. Milei es parte de este ciclo de alternancias volátiles. Su gobierno se presenta como un “shock” pro-capital.

    En los primeros días de su mandato, Milei nombró a exfuncionarios del gobierno de Macri como ministros y/o asesores: Caputo (ex-ejecutivo de JP Morgan y ex-ministro de Finanzas), Sturzenegger (ex – Presidente del Banco Central), Bullrich (ex – ministra de Seguridad).2Tanto Sturzenegger como Bullrich formaron parte del gobierno de Fernando De la Rúa (1999-2001), que terminó con 39 muertos y 500 heridos durante la “Masacre de diciembre de 2001.” Y apenas unos días después de asumir la presidencia, el Tribunal Oral de Corrientes (una de las provincias argentinas donde el partido de Milei ganó) concedió la libertad condicional al represor Horacio Losito, que tenía tres cadenas perpetuas por crímenes de lesa humanidad cometidos durante la última dictadura militar. Después de su inauguración el 10 de diciembre, Milei enfatizó la necesidad de reducir el déficit fiscal en un 5 por ciento del PIB, cuya carga recaería en el “Estado y no en el sector privado.” Esto implica que el ajuste seguiría a partir de una reducción del gasto en lugar de un aumento de impuestos, con los mayores efectos en los empleados públicos.

    El diagnóstico de Milei es que la inflación es impulsada por el déficit fiscal financiado a través de la emisión de moneda. Esta es una visión de consenso en el ámbito mainstream argentino, y respaldada por el Fondo Monetario Internacional (FMI). Para Milei, la inflación es un fenómeno monetario y la única solución es un ajuste de shock. Pero este diagnóstico es profundamente defectuoso: la utilización de la capacidad instalada en la industria apenas alcanza el 65 por ciento y no hay tal cosa como “exceso de demanda” en la economía. El resultado más probable del ajuste de Milei es una profunda recesión.

    Un diagnóstico alternativo

    En Argentina, las tasas de crecimiento han sido bajas durante varios años; el empleo registrado total y la actividad económica han permanecido estancados desde 2011, y la población que vive por debajo de la línea de pobreza ha alcanzado el 40 por ciento. Los salarios reales han estado disminuyendo desde al menos 2017, todo acompañado por una inflación crónica que alcanzó el 276,2% interanual (datos de febrero de 2024). Los gobiernos alternativos han sido incapaces de abordar estos problemas económicos.

    Las bajas tasas de crecimiento de Argentina se atribuyen a sus bajas reservas internacionales: 28 mil millones de dólares en reservas totales cuando el país necesita 5 mil millones de dólares por mes para importaciones. En consecuencia, hay un espacio limitado en la política económica para impulsar la demanda interna sin profundizar la crisis de balanza de pagos. En Argentina, como en otros países con una estructura productiva incompleta, un aumento en la demanda interna impulsa la producción local, fomenta la inversión y conduce a un aumento en las importaciones (la mayoría de la maquinaria y equipos necesarios para aumentar la producción se importa). Si las exportaciones no aumentan lo suficiente y el lado financiero de la balanza de pagos está prácticamente cerrado, como en Argentina, el sector externo queda estrangulado. El Banco Central comienza a perder reservas internacionales; debe devaluar la moneda porque no puede defender el tipo de cambio. El aumento en el tipo de cambio resulta en un aumento en los niveles de precios internos: tanto los productos importados como los exportados se vuelven más caros en la moneda local. Dado los salarios nominales, los trabajadores ven una disminución en los salarios reales y tienen una menor participación en el ingreso nacional, lo que crea una recesión. Este fenómeno se conoce como ciclos de stop-and-go.3Braun, O., & Joy, L. (1968). A model of economic stagnation—a case study of the Argentine economy. The Economic Journal, 78 (312), 868-887.

    En este diagnóstico, la alta inflación no se explica por un “exceso de demanda,” sino que se explica por el conflicto sobre la distribución del ingreso.4Bastos, C. P. M. (2002). (<)em(>)Price stabilization in Brazil: a classical interpretation for an indexed nominal interest rate economy(<)/em(>). New School for Social Research. PhD Thesis; Vernengo, M. (2006). Money and inflation. (<)em(>)A handbook of alternative monetary economics(<)/em(>), 471-489; Vernengo, M., & Perry, N. (2018). Exchange rate depreciation, wage resistance and inflation in Argentina (1882–2009). (<)em(>)Economic Notes: Review of Banking, Finance and Monetary Economics(<)/em(>), (<)em(>)47(<)/em(>)(1), 125-144. Morlin, G. S. (2023). Inflation and conflicting claims in the open economy. Review of Political Economy, 1-29. En Argentina, hay una presión constante por parte de los sectores agrícolas e industriales exportadores para devaluar la moneda y reducir los costos de producción en dólares. Por otro lado, en un país con fuertes bases sindicales, los trabajadores locales y los capitalistas no exportadores buscan proteger el mercado interno. Después de una devaluación, los trabajadores reclaman salarios nominales más altos. Así, la inflación se convierte en conflicto.

    En una economía con alta inflación, los costos de producción aumentan a tasas elevadas. Múltiples factores influyen en los precios: salarios, beneficios, tipo de cambio nominal, tarifas de servicios básicos, precios de productos importados y exportados, entre otros. En medio de una crisis de balanza de pagos, los salarios nominales y el tipo de cambio nominal son las variables más importantes en Argentina para explicar cambios en el nivel de precios.  

    Los salarios nominales dependen de una canasta de subsistencia para los trabajadores (que es un salario mínimo o piso salarial) y la capacidad para negociar salarios más altos en la lucha por la distribución del excedente. En Argentina, los sindicatos son fuertes y tienen el poder de vetar gobiernos, pero lo mismo ocurre con los rentistas agrarios, representados por la Sociedad Rural Argentina.

    Argentina exporta productos agrícolas, y la escasez de reservas en el Banco Central le permite a la Sociedad Rural retrasar o detener la venta de granos para exportación, lo que obliga a una depreciación del tipo de cambio nominal. La depreciación del tipo de cambio nominal permite a los rentistas exportadores reducir sus costos en dólares, ya que los salarios en dólares disminuyen. La depreciación del tipo de cambio nominal aumenta el precio de los bienes importados, tanto productos de consumo como equipos relacionados con la producción, en moneda local, lo que da a los trabajadores menos poder adquisitivo. La depreciación también afecta el precio de los bienes exportados y sus derivados, como carne, trigo y maíz, en moneda local, al aumentar el costo de la canasta básica de consumo. Dados los salarios nominales, los salarios reales disminuyen. La lucha por la distribución del ingreso se despierta entre los trabajadores que quieren salarios reales más altos y los exportadores agrarios/capitalistas que quieren salarios reales más bajos.5Álvarez, R. E., & Brondino, G. (2024). The limits to redistribution in small open economies: the case of Argentina. (<)em(>)Review of Keynesian Economics(<)/em(>), (<)em(>)12(<)/em(>)(1), 53-73.

    Veinte años de inflación

    Argentina es un exportador de materias primas, y las materias primas, directa o indirectamente, determinan la canasta básica de consumo. Los precios de las materias primas aumentaron drásticamente a finales de la década de 2000: en septiembre de 2006, el precio de la soya era de 200 dólares por tonelada. Para agosto de 2012, había alcanzado los 622 dólares por tonelada. A medida que aumentaba el precio de los alimentos, también lo hacía el costo de la canasta básica de consumo.

    En 2007, Néstor Kirchner restableció los convenios de negociación colectiva, otorgando a los sindicatos la capacidad de negociar sus salarios nominales con los empresarios. Esta medida fue extremadamente importante para mejorar la distribución del ingreso, pero al mismo tiempo abrió la puerta a la inflación debido al conflicto distributivo. Guiada por una poderosa política fiscal, la economía creció de manera constante a mediados de la década de 2000, y la tasa de desempleo cayó del 20 por ciento en 2003 al 7 por ciento en 2008.6Amico, F., & Fiorito, A. (2013). Exchange rate policy, distributive conflict and structural heterogeneity: the Argentinean and Brazilian cases. In (<)em(>)Sraffa and the Reconstruction of Economic Theory: Volume One: Theories of Value and Distribution(<)/em(>) (pp. 284-308). London: Palgrave Macmillan UK. La incipiente lucha distributiva entre los trabajadores y los capitalistas preocupados por el mercado interno, por un lado, y los exportadores de productos agrícolas e industriales, por otro, había comenzado a tomar forma.

    Para 2015, Argentina alcanzó una tasa de inflación de aproximadamente el 25 por ciento anual. La situación empeoró bajo el mandato de Macri, quien comenzó su mandato con un tipo de cambio de 9 pesos por dólar. Para 2019, al final de su presidencia, la tasa se ubicaba en 59 pesos por dólar, marcando un aumento seis veces mayor. El tipo de cambio aumentó los precios, y los trabajadores negociaron salarios nominales más altos en los acuerdos salariales.7Álvarez, R. & Médici, F. (2024). An Alternative View on Inflation in Argentina in the New Millennium: The Challenges of the Current Situation. (<)em(>)Economia Internazionale.(<)/em(>) Ese año, la tasa de inflación anual había crecido a más del 50 por ciento.

    Con cada aumento en el tipo de cambio nominal, o en el precio internacional de las materias primas, el precio local de estas materias primas también aumenta. A su vez, esto eleva el precio de la canasta de consumo. Los trabajadores, a su vez, demandan salarios nominales más altos para mantener su poder adquisitivo, lo que a su vez puede generar nuevos aumentos de precios. A través de este mecanismo, rondas sucesivas de lucha entre el tipo de cambio, los precios y los salarios conducen a una inflación persistente y crónica, y en el contexto de escasez de dólares podría llevar a la hiperinflación. Este fue el caso en Argentina. Al igual que su predecesor, Alberto Fernández no logró detener esta dinámica entre el tipo de cambio nominal y los salarios. La inflación alcanzó el 100 por ciento en 2022.

    Las primeras medidas de Milei

    En su primera política económica significativa, Javier Milei depreció la moneda local (en términos reales y nominales) casi un 100 por ciento, cambiando el tipo de cambio oficial de 400 a 800 pesos por dólar. Además, su gobierno introdujo un paquete de medidas para recortar el gasto público y reducir los subsidios a los servicios básicos. La depreciación real sustancial de la moneda local impactó significativamente en los niveles de precios, como lo demuestran los incrementos mensuales del Índice de Precios al Consumidor (IPC): 25.5 por ciento en diciembre, 19.6 por ciento en enero y 13.2 por ciento en febrero. Estos incrementos representan acumulativamente un aumento del 70 por ciento en los precios durante el período de tres meses, resaltando los efectos inmediatos y profundos de la depreciación de la moneda en la economía. Se espera una disminución sustancial en los salarios reales y la participación de los salarios en el ingreso, ya que las tendencias históricas muestran que las depreciaciones reales a menudo van acompañadas de reducciones en los salarios reales. La Figura 1 ilustra cómo la participación de los trabajadores en el ingreso es esencialmente un reflejo del tipo de cambio real. Por supuesto, el FMI apoyó estas medidas (ver Figura 2 – X de la Directora del FMI).

    Figura 1: Tipo de Cambio Real (línea sólida) y Participación de los Trabajadores en el Ingreso en Argentina (línea guionada) (1946 – 2024).

    Fuente: Elaboración propia en base a Lindenboim et al. (2005), Fereres (2010), Gerchunoff and Rapetti (2016), Maito (2019), Instituto Nacional de Estadísticas y Censos (INDEC) y Banco Central de la República Argentina.

    Figura 2:  Cuenta oficial de X de Kristalina Georgieva.

    La depreciación real del tipo de cambio también beneficiará a los sectores relacionados con las exportaciones de productos básicos que tienen ingresos denominados en dólares. A medida que disminuye la participación de los salarios, aumenta la participación de las ganancias. Este es el caso, por ejemplo, de los exportadores de soya y de bienes industriales, quienes verán una mejora en su rentabilidad esperada.

    La disminución de los salarios reales, junto con la reducción planificada del gasto público, llevará a un colapso en los niveles de actividad.8Las ventas de las PyMes de comercio minorista cayeron un 28,5% en enero ((<)a href='https://www.telam.com.ar/notas/202402/654319-venta-comercio-minorista-came.html'(>)https://www.telam.com.ar/notas/202402/654319-venta-comercio-minorista-came.html(<)/a(>)). Acindar suspende 1700 empleados y se agrava la crisis metalúrgica ((<)a href='https://www.pagina12.com.ar/723657-acindar-suspende-1700-empleados-y-se-agrava-la-crisis-metalu'(>)https://www.pagina12.com.ar/723657-acindar-suspende-1700-empleados-y-se-agrava-la-crisis-metalu(<)/a(>)). Con la producción en declive, la cantidad de insumos importados necesarios para la producción también disminuirá. Esto permitirá al Banco Central continuar con la política de acumulación de reservas internacionales, que es crucial para estabilizar el tipo de cambio nominal y, consecuentemente, el nivel de precios. Como se puede ver en la Figura 3, el proceso de acumulación de reservas ya ha comenzado.

    Figura 3: International Reserves (in millions of $US)

    Source: Own elaboration based on Central Bank of Argentina.

    Las medidas tomadas por el gobierno de Milei, a corto plazo, resultarán en una disminución de los salarios reales y la participación de los salarios en la distribución del ingreso. Por el contrario, la participación capitalista en el ingreso nacional aumentará. Una disminución en los salarios reales y el gasto público real llevará a una caída en la producción y el empleo. En consecuencia, la cantidad de importaciones disminuirá, lo que permitirá al Banco Central acumular reservas para anclar el tipo de cambio nominal e intentar frenar la inflación impulsada por el tipo de cambio.

    La gran incógnita

    No está claro cómo las políticas económicas de Milei lograrán su objetivo de reducir el déficit fiscal. Una reducción del gasto público disminuiría la actividad económica y la demanda interna, lo que resultaría en una menor empleo e inversión privados, y a su vez, una caída en los ingresos públicos.

    Un superávit fiscal en este escenario es improbable. En algunas provincias y municipios de Argentina, el 90 por ciento del presupuesto se destina a salarios; las reducciones en el gasto requieren la disminución de los salarios, con efectos negativos en el consumo y la demanda. Aunque el gobierno puede elegir cuánto gastar al principio del año, el déficit es una función del nivel de actividad. 

    Por otro lado, reducir el déficit no garantiza la estabilización del tipo de cambio nominal sin acumulación de reservas internacionales. Los factores externos, como el tipo de cambio nominal, afectan la búsqueda de un superávit fiscal, y el gobierno de Milei tiene la intención de depreciar aún más el peso. Aunque el gobierno tiene como objetivo lograr un tipo de cambio con crecimiento del 2 por ciento mensual, lo que permitiría que la tasa de interés nominal del 80 por ciento (ver Figura 4) ofreciera ganancias sustanciales en términos de dólares, esto depende de la acumulación de reservas internacionales, que a su vez, depende de la tasa de interés..

    Figura 4: Tasa de Política Monetaria del BCRA

    Fuente: elaboración propia en base al Banco Central de la República Argentina.

    Después de una depreciación del 100 por ciento con una tasa de inflación que supera el 200 por ciento, es probable que los participantes en el mercado cambiario esperen una depreciación adicional. Si la depreciación esperada sigue siendo alta, es posible que las tasas de interés actuales no sean suficientes para convencer a los participantes del mercado. Además, durante marzo, el Banco Central decidió reducir la Tasa de Política Monetaria al 80 por ciento.

    ¿Por qué el gobierno no aumenta las tasas de interés? Hay algunas posibles explicaciones. Varios componentes importantes de la coalición política de Milei se benefician de tasas bajas en relación con la evaluación esperada. Alternativamente, el gobierno podría estar llevando a la economía hacia la hiperinflación para imponer más tarde un régimen de dolarización.9Es importante señalar que durante las elecciones, el Sr. Milei declaró: “El (<)em(>)peso(<)/em(>) es la (<)em(>)moneda(<)/em(>) que emite el (<)em(>)político argentino(<)/em(>), (<)em(>)por(<)/em(>) ende no puede (<)em(>)valer ni excremento(<)/em(>), (<)em(>)porque(<)/em(>) esas basuras no sirven (<)em(>)ni(<)/em(>) para abono”Es importante señalar que durante las elecciones, el Sr. Milei declaró: “El (<)em(>)peso(<)/em(>) es la (<)em(>)moneda(<)/em(>) que emite el (<)em(>)político argentino(<)/em(>), (<)em(>)por(<)/em(>) ende no puede (<)em(>)valer ni excremento(<)/em(>), (<)em(>)porque(<)/em(>) esas basuras no sirven (<)em(>)ni(<)/em(>) para abono.”

    La puja distributiva 

    El principal desafío del problema económico de Milei, sin embargo, radica en enfrentar la continua lucha distributiva sobre la inflación. Estabilizar el nivel de precios en Argentina requiere estabilizar el tipo de cambio nominal a través de reservas internacionales. Aunque el Sr. Milei declaró públicamente un congelamiento salarial para los empleados públicos, implementar esta política puede no ser tan sencillo como parece. En respuesta a propuestas que apuntan a los derechos de los trabajadores y a la privatización de empresas públicas, la CGT, la organización sindical más poderosa de Argentina, ha lanzado un plan de resistencia. Otras federaciones sindicales se han unido. El gobierno luchará por manejar las nuevas demandas de los sindicatos para ajustes salariales nominales. Por ejemplo, los sindicatos de maestros están negociando activamente salarios más altos, han rechazado la oferta del gobierno nacional y han convocado a un “Día Nacional de Protesta.” Si sus demandas no se cumplen, planean coordinar una huelga nacional con otros sindicatos.

    En Argentina, el poder de los trabajadores formales radica en los sindicatos, que negocian con una variedad de partidos políticos y gobiernos. Desde la década de 1940, la emergencia del peronismo forjó una relación simbiótica entre los sindicatos y el Estado, asignando a los sindicatos un papel fundamental en la política y la distribución de beneficios sociales. El establecimiento de sistemas de salud administrados por sindicatos durante la dictadura de Onganía en 1970 marcó otro hito significativo, solidificando a los sindicatos como un apoyo esencial para el bienestar de los trabajadores. La alta tasa de afiliación sindical en Argentina es un testimonio de su poder.10Según los datos más recientes de la Organización Internacional del Trabajo, la tasa de sindicación en Argentina era del 27,7 por ciento. Este dato es comparable al 28,4 por ciento de Canadá y supera significativamente la tasa de Estados Unidos, del 10,7 por ciento, lo que ilustra el nivel relativamente alto de sindicación de los trabajadores argentinos.

    Figura 5: Relación entre cambio del salario real y cantidad de huelgas, por gobierno (1983-2023).

    Fuente: elaboración propia en base a Consultora PxQ (http://www.pxqconsultora.com/).

    La relación de Milei con los sindicatos determinará el destino de su gobierno. En su mensaje mesiánico de año nuevo, el Sr. Milei anticipó: “Si nuestro programa es obstruido por los mismos de siempre, que no quieren que nada cambie – no tendremos los instrumentos para evitar que esta crisis se convierta en una catástrofe social de proporciones bíblicas”. La capacidad para determinar el tipo de cambio nominal a través del Banco Central es la principal herramienta a disposición de Milei para disciplinar a los trabajadores, más allá del monopolio estatal de la fuerza. Milei podría buscar la hiperinflación, como él la llama, una “catástrofe social de proporciones bíblicas,” y culpar a los líderes sindicales por sus efectos, como ha amenazado en el pasado. O Milei podría optar por manejar hábilmente un acuerdo de precios y salarios con gran flexibilidad política, pero esto está en desacuerdo con la agenda propuesta. Si las propuestas de Milei no son aprobadas por el Congreso, la hiperinflación podría ser el próximo punto en la agenda.

    El desafío de cada gobierno argentino es cómo acumular reservas internacionales para estabilizar el tipo de cambio nominal mientras se gestionan simultáneamente las demandas políticas. La solución propuesta por el gobierno para la escasez de dólares es recortar el gasto y reducir los salarios reales, pero no está claro si este camino será políticamente sostenible. De 1999 a 2001, el gobierno de Fernando De La Rúa intentó reducir el gasto público para alcanzar un superávit fiscal, pero su mandato terminó prematuramente con la crisis social de 2001. Por lo tanto, el problema ahora comienza a ser político y social, girando en torno a la sostenibilidad política del gobierno. El coctel de tasas de pobreza en aumento, reducción del salario real y recortes en el gasto público tiene el potencial de generar importantes disturbios sociales.

    La administración de Carlos Menem implementó con éxito un ajuste similar en los años 90 después de una hiperinflación, pero el contexto político nacional e internacional era muy diferente: el Consenso de Washington estaba en su apogeo y una parte de los sindicatos participaron en las negociaciones. Hoy, las consecuencias políticas de tal ajuste son mayores. Macri intentó un enfoque “gradual” para el ajuste fiscal y no tuvo éxito. ¿En qué se diferenciaría un gobierno de “shock”? Históricamente, los gobiernos democráticos que no lograron negociar con los sindicatos recurrieron a la violencia institucional contra sectores populares o experimentaron hiperinflación y terminaron teniendo mandatos cortos en el poder ejecutivo.

  4. Tesoro marítimo

    Comentarios desactivados en Tesoro marítimo

    Read article in English / Leia o artigo em português.

    Desde el descubrimiento de algunas de las mayores reservas de petróleo del mundo en 2015, Guyana ha entrado en un periodo de reconfiguración económica y geoestratégica. Según la Administración de Información Energética de Estados Unidos (EIA, por sus siglas en inglés), Guyana posee la sexta mayor reserva de petróleo de América y la decimonovena del mundo. Con un producto de alta calidad, costos de producción inferiores al promedio y un bajo consumo local, las reservas tienen un enorme potencial de exportación. Guyana se ha convertido rápidamente en el mayor productor de petróleo del mundo per cápita. 

    Aún está por verse si Guyana puede aprovechar esta oportunidad histórica. El actual acuerdo firmado entre el gobierno guyanés y ExxonMobil favorece a la multinacional estadounidense, pues asigna sólo el 54 por ciento de los ingresos a Guyana y carga al gobierno con impuestos y costos de desarrollo. En julio de 2017, el Departamento de Asuntos Fiscales del FMI escribió en un informe restringido que el contrato era «demasiado generoso con el inversor» y contenía «una serie de lagunas»; además, señala que los «acuerdos actuales de producción compartida parecen tener regalías muy por debajo de lo que se observa a nivel internacional».

    Para aprovechar su riqueza en recursos, el gobierno guyanés debe navegar por una compleja red de presiones internacionales y nacionales. El descubrimiento de petróleo ha avivado tensiones imperiales de larga data y creado otras nuevas. Las disputas territoriales con Venezuela y las rivalidades regionales entre Estados Unidos, China y Rusia han agravado la inestabilidad interna. A medida que aumenta la producción, Guyana se ha convertido de nuevo en un campo de batalla para las ambiciones geopolíticas1Este ensayo está basado en el artículo (<)em(>)Contexto Internacional(<)/em(>): Padula, Raphael, Matheus de Freitas Cecílio, Igor Candido de Oliveira, and Caio Jorge Prado. “Guyana: Oil, Internal Disputes, the USA and Venezuela”. (<)em(>)Contexto Internacional(<)/em(>) 45, no. 1 (January 2023): e20210031. https://doi.org/10.1590/S0102-8529.20234501e20210031.

    Gran lucha de poderes

    Guyana está situada cerca del océano Atlántico y el Gran Caribe, en las proximidades del canal de Panamá. Limita con Brasil, Venezuela y Surinam; estos dos últimos han sostenido permanentes disputas territoriales con el país. Antes del descubrimiento de petróleo, Guayana funcionaba como una economía agrícola menor, altamente dependiente de los ingresos por exportaciones de azúcar, arroz, oro, madera y bauxita. A pesar de su ubicación y reservas minerales, sigue siendo el segundo país más pobre de Suramérica, con un tercio de la población viviendo por debajo del umbral de pobreza.

    Guyana está situada cerca del océano Atlántico y el Gran Caribe, en las proximidades del canal de Panamá. Limita con Brasil, Venezuela y Surinam; estos dos últimos han sostenido permanentes disputas territoriales con el país. Antes del descubrimiento de petróleo, Guayana funcionaba como una economía agrícola menor, altamente dependiente de los ingresos por exportaciones de azúcar, arroz, oro, madera y bauxita. A pesar de su ubicación y reservas minerales, sigue siendo el segundo país más pobre de Suramérica, con un tercio de la población viviendo por debajo del umbral de pobreza 2Gavin Hilson and Tim Laing, “Guyana Gold: A Unique Resource Curse?” (<)em(>)The Journal of Development Studies(<)/em(>) 53, no.2 (2017): 229-248. 

    Los intereses estadounidenses en Guyana datan del siglo diecinueve, cuando pensadores geopolíticos como Alfred Mahan describieron el mar Caribe y el golfo de México como el «Mediterráneo americano». Mahan argumentaba que el control sobre la región, en particular mediante la construcción del canal de Panamá, otorgaría a la Armada estadounidense una fácil movilidad entre el Atlántico y el Pacífico —lo que le permitiría reunir rápidamente sus flotas sin dividirlas entre dos océanos—, ofreciendo una ruta comercial segura para las exportaciones y el bloqueo a la entrada de rivales militares y económicos. 

    En el periodo de posguerra, esta perspectiva fue revivida por Nicholas Spykman, quien sostenía que Suramérica está separada del «Mediterráneo americano» por la selva amazónica y la cordillera de los Andes. En esta concepción del territorio americano se incluía una gran parte de México, cadenas de islas a lo largo de Centroamérica y países del norte de Suramérica como Venezuela y Colombia. Por su proximidad al punto de estrangulamiento bioceánico, Guyana estaba en el centro de este territorio. Hacía parte del interés imperial de Estados Unidos asegurar que el Estado continuara siendo totalmente dependiente a nivel económico y militar. No es casualidad, entonces, que, junto con Honduras, Aruba y Curazao, El Salvador, Colombia y Surinam, Guyana haya sido obligada durante mucho tiempo a actuar como base militar y defensora de los intereses regionales de Estados Unidos.3Luiz Alberto Moniz Bandeira, (<)em(>)Geopolítica e Política Exterior: Estados Unidos, Brasil e América do Sul(<)/em(>) (Brasília: Fundação Alexandre de Gusmão, 2009). El descubrimiento de petróleo no ha hecho más que exacerbar estas aspiraciones imperiales.

    Estados Unidos no es la única potencia interesada en el futuro de Guyana. Guyana y Brasil comparten una frontera terrestre permeable de 1.605 kilómetros en la Amazonia. A finales del siglo diecinueve y principios del veinte, comandantes militares de Brasil como Mário Travassos y Carlos Meira Mattos veían a Guyana como una plataforma de acceso a los puertos del norte del continente, el Caribe y el Atlántico Sur. Guyana era considerada como el punto ideal desde el cual defenderse de las incursiones estadounidenses en Suramérica. Se aseguraba que los abundantes recursos estratégicos de la Amazonía atraerían la «codicia externa», por lo que era necesaria una estrecha integración entre los países amazónicos. En décadas más recientes, Brasil ha actuado con base en estos objetivos a través de la promoción de un polo de desarrollo transnacional entre Brasil, Guyana y Venezuela. Este objetivo también se ha amplificado por el descubrimiento de petróleo.

    La relación altamente conflictiva de Venezuela con Guyana gira en torno a una disputa territorial sobre el Esequibo y las zonas marítimas que se remonta a 1841, cuando las potencias coloniales británicas invadieron este rico territorio. Aunque la disputa se resolvió nominalmente en 1899 mediante arbitraje internacional, nunca se zanjó por completo. Pensadores venezolanos como Rubén Castillo mostraron la pérdida territorial como un desastre para la seguridad y la economía de Venezuela. En la década de 1960, una nueva lectura venezolana del caso de 1899 condujo a entablar nuevas denuncias ante las Naciones Unidas (ONU) en 1963 y 1965, en las cuales se sostenía que el arbitraje anterior estaba sesgado por la manipulación británica de evidencia cartográfica y una composición desequilibrada del tribunal. El resultado, según los teóricos jurídicos venezolanos, fue un «compromiso obtenido por extorsión».

    Después de una comisión de investigación en 1966, Guyana y Venezuela firmaron el Protocolo de Puerto España, que suspendía cualquier reclamación de soberanía sobre el territorio durante los siguientes doce años. Bajo el gobierno de Hugo Chávez, surgió un espíritu de cooperación e integración, que incluyó la condonación de las deudas de Guyana con Venezuela y, en los posteriores gobiernos, el intercambio de arroz y petróleo en el marco de los acuerdos de PetroCaribe, firmados en 2009. 4Venezuela, Department of Public Information, (<)em(>)I’m here to ratify the policy of brotherhood –President Maduro (<)/em(>)(2014) (<)a href='https://bit.ly/2m86PUX'(>)https://bit.ly/2m86PUX(<)/a(>). 

    La intervención de Exxon

    Dada la limitada capacidad estatal de Guyana, la extracción, el procesamiento o la regulación, la investigación y la explotación de los recursos petroleros se han llevado a cabo en gran medida por compañías extranjeras, principalmente estadounidenses. El interés de ExxonMobil por Guyana se remonta a mediados de la década de 1990, cuando, tras completar una serie de estudios geológicos, la compañía identificó las aguas profundas del país como una «zona de interés petrolero». En 1999, una filial firmó un acuerdo para perforar en una vasta concesión marítima. Durante años, la compañía no logró mucho, principalmente debido a la disputa por la frontera marítima entre Guyana y Surinam, que comenzó en 2000 y se resolvió en 2007, lo que allanó el camino para que Exxon reiniciara la explotación un año después. 

    En mayo de 2015, Exxon anunció su primer gran descubrimiento en Guyana: el yacimiento Liza 1. Para 2020, Exxon había invertido cerca de 5.000 millones de dólares en la producción de petróleo guyanés. Hasta ahora, se han encontrado dieciocho pozos en el bloque Stabroek, situados a unos 200 kilómetros de la costa de la capital, Georgetown, en aguas de entre 1.500 y 1.900 metros de profundidad, con reservas que están a unos 3,6 kilómetros por debajo del lecho marino. 5ExxonMobil, (<)em(>)2019 Financial and Operating Data(<)/em(>), https://corporate.exxonmobil.com/-/media/Global/Files/annual-report/2019-Financial-and-Operating-Data.pdf.  La mayoría de los pozos se encuentran en el territorio oriental de la costa guyanesa, fuera de la región de Esequibo. 

    Hasta la fecha, Guyana no ha sido capaz de reunir los requerimientos tecnológicos o de mano de obra cualificada necesarios para desarrollar su industria energética; sin embargo, las aspiraciones de desarrollar capacidad estatal e incrementar la inversión han sido el motor de la política nacional de la última década. En 2018, el gobierno anunció su intención de formar una compañía petrolera nacional y aplicar una política de contenido local, creando centros logísticos e institutos científicos y tecnológicos especializados, además de formular una legislación fiscal apropiada. Raphael Trotman, el entonces ministro de recursos naturales, hizo explícitos esos planes, mientras el ministerio redactaba un borrador de políticas de contenido local. Pero no ha habido ningún progreso: la última vez que el gobierno mencionó la posibilidad de una compañía nacional petrolera fue en 2020. 6Guyana, Ministry of Natural Resources, “The Government of Guyana is proactively and responsibly preparing for oil production,” (2016) (<)a href='https://nre.gov.gy/2016/10/07/the-government-of-guyana-is-proactively-and-responsibly-preparing-for-oil-production/'(>)https://nre.gov.gy/2016/10/07/the-government-of-guyana-is-proactively-and-responsibly-preparing-for-oil-production/(<)/a(>); Guyana, Ministry of Natural Resources. “Making the most of our oil and natural gas,” 2017. (<)a href='https://nre.gov.gy/wp-content/uploads/2016/11/Guyana-Draft-Local-Content-Policy-for-the-Petroleum-Sector.pdf'(>)https://nre.gov.gy/wp-content/uploads/2016/11/Guyana-Draft-Local-Content-Policy-for-the-Petroleum-Sector.pdf(<)/a(>) (Accessed on June 9, 2020); Guyana, Department of Public Information, “‘Getting it right for 2020’—Minister Trotman says all measures in place for Oil and gas sector,” February 7, 2018, https://dpi.gov.gy/getting-it-right-for-2020-minister-trot-man-says-all-measures-in-place-for-oil-and-gas-sector/; Staff Reporter, “Guyana to establish national oil company soon,” (<)em(>)Guyana Chronicle(<)/em(>), (May 20, 2018). https://bit.ly/2l46KBr

    Para enfrentar la gran falta de capacidad, en 2019 el gobierno guyanés obtuvo un préstamo de 20 millones de dólares del Banco Mundial, destinado al desarrollo de capacidades administrativas y reguladoras en el sector petrolero, que actualmente depende de trabajadores cualificados de países vecinos como Trinidad y Tobago, Venezuela, Brasil y Estados Unidos.7Staff Reporter, “Understanding Energy | World Bank Funding For Energy Industry Management,” (<)em(>)Guyana Chronicle(<)/em(>), (May 12, 2019). (<)a href='https://bit.ly/2kRVLey'(>)https://bit.ly/2kRVLey(<)/a(>); Guyana, Department of Public Information, “Guyana to access US$1.7M advance from World Bank—to build oil and gas capacity,” https://dpi.gov.gy/guyana-to-access-us1-7m-advance-from-world-bank-to-build-oil-and-gas-capacity-part-of-preparations-for-first-oil-in-2020/; Guyana, Department of Public Information, “Guyana receives $7Billion loan from World Bank for support in finance sector,” (July 27, 2018) https://dpi.gov.gy/guyana-receives-7billion-loan-from-world-bank-for-support-in-finance-sector/. Como era de esperarse, Exxon y otras grandes compañías petroleras privadas han podido explotar las etapas iniciales de la industria cooptando e influyendo en las políticas nacionales. Las divisiones étnicas y políticas existentes en el país han ofrecido un entorno ideal para este tipo de intervenciones externas. Desde que Guyana se independizó del Reino Unido en 1966, la población indoguyanesa —que constituye el 40 por ciento del país y está representada por el Partido Popular Progresista (PPP)— ha disputado el poder con la Asociación para la Unidad Nacional (APNU, por sus siglas en inglés), la cual representa a la población afroguyanesa —que constituye el 30 por ciento del país—.

    En mayo de 2015, el partido de oposición APNU, liderado por David Granger, ganó las elecciones generales de Guyana, lo que puso fin al ciclo de veintitrés años de mandato del PPP. El gobierno de coalición del APNU obtuvo una frágil mayoría, liderando con un solo escaño. Solo nueve días después de las elecciones, ExxonMobil anunció el éxito de los descubrimientos de petróleo de Stabroek. Al año siguiente, el gobierno de Granger firmó un nuevo contrato con ExxonMobil, con el cual se revisaba y modificaba el acuerdo de 1999. A pesar de algunas ganancias adicionales para Guyana, el contrato favorecía abrumadoramente a la compañía petrolera. Muchos ciudadanos guyaneses se opusieron a la falta de transparencia en torno al contrato, y una cláusula que concedía una bonificación de 18 millones de dólares al gobierno tras la firma del contrato generó aún más sospechas. 

    Cuando el contrato finalmente se hizo público, reveló enormes oportunidades perdidas. Open Oil, una empresa de análisis alemana, estimó que Guyana no captaría más del 54 por ciento de los recursos económicos del contrato. A modo de comparación, el acuerdo de Ghana para la extracción de petróleo marítimo le otorgó el 64 por ciento. Un análisis exhaustivo del contrato señala que, en términos de superficie, el contrato de arrendamiento de Guyana es más de 100 veces mayor que el de Estados Unidos en el golfo de México. El gobierno guyanés pagará impuestos en nombre del contratista y será responsable de reembolsar todos los costos de desarrollo para poder acceder a los ingresos de la inversión, estimados en 20.000 millones de dólares para 2024. Una cláusula contractual también prohíbe a Guyana renegociar, enmendar o modificar unilateralmente el acuerdo. El 45 por ciento de las participaciones en el bloque Stabroek está en manos de un consorcio compuesto por una empresa privada estadounidense llamada Hess Guyana Exploration y la empresa estatal China National Offshore Oil Corporation (CNOOC); además, el contrato exige que se indemnice al consorcio si cualquier acción gubernamental afecta los beneficios económicos acumulados.

    La producción comercial en Stabroek comenzó a finales de 2019. En julio de 2020 Exxon ya producía 98.000 barriles de petróleo al día en Liza 1, con el objetivo de alcanzar los 120.000 barriles al mes siguiente y 750.000 barriles al día para 2025. De tener éxito, estas cifras convertirían a Guyana en el sexto mayor productor de petróleo en América.8ExxonMobil, (<)em(>)2019 Financial and Operating Data(<)/em(>). However, the Guyanese government recently estimated that the consortium produced and sold 31.8 million barrels in 2020 (87,000/day), its first full year of production, failing to meet the annual target of 100,000 barrels per day.9Tom Sanzillo, “Guyana’s Oil Deal: Promise of Quick Cash Will Leave Country Shortchanged,” (<)em(>)Institute for Energy Economics and Financial Analysis,(<)/em(>) (2020) https://ieefa.org/wp-content/uploads/2020/10/Guyana-Oil-Deal_Promise-of-Quick-Cash-Will-Shortchange-Country_October-2020.pdf.

    Algunas estimaciones sugieren que la producción futura tiene el potencial de cuadruplicar el PIB actual del país, con entradas anuales de 15.000 millones de dólares, y los ingresos públicos podrían alcanzar los 5.000 millones a finales de la próxima década. Estimaciones más audaces sugieren que la extracción podría generar entre 7.000 y 27.000 millones de dólares en ingresos brutos al año durante los próximos treinta años.10Evan Ellis, “Guyana at Risk: Ethnic Politics, Oil, Venezuelan Opportunism and Why It Should Matter to Washington,” (<)em(>)Center For Strategic & International Studies(<)/em(>) (2019). The excitement over the discovery was so great that Neil Chapman, a member of Exxon’s board of directors, called it “a fairy tale.”11Kevin Crowley, “Exxon’s ‘Fairy Tale’ Discovery in Guyana May Be Just the Start,” (<)em(>)Bloomberg(<)/em(>) (July 24, 2018) https://bloom.bg/2NKzacB. La expectativa por el descubrimiento fue tan grande que Neil Chapman, miembro del consejo de administración de Exxon, lo calificó de «cuento de hadas».Más tarde, en 2018, Rex Tillerson, el ex director general de Exxon y ex secretario de Estado de Estados Unidos, afirmó que los descubrimientos permitirían «convertir nuestro hemisferio en el centro indiscutible del suministro energético mundial».12Edward Hunt, “U.S. Diplomats Boost ExxonMobil in Guyana,” (<)em(>)The Progressive(<)/em(>) (March 14, 2019) https://bit.ly/2m0n8mK. 

    Sin embargo, hasta ahora, estas expectativas han demostrado ser demasiado ambiciosas. La rentabilidad del 25 por ciento que Exxon dio a sus inversores en 2012 se redujo al 6,5 por ciento en 2019, mientras que su capitalización bursátil cayó de 527.000 millones de dólares en 2007 a 150.000 millones de dólares en la actualidad. Con el reciente anuncio de Exxon de que recortaría sus inversiones, el proyecto en Guyana se ha convertido en el activo estratégico clave para la compañía, mientras lucha por mantener la confianza de los inversores. 

    El regreso del imperio

    Por el momento, el hallazgo de petróleo también ha avivado disputas globales y regionales centenarias, como las tensiones entre Guyana y Venezuela. En 2007, Exxon despejó el camino para sus primeras incursiones en Guyana, justo cuando Hugo Chávez nacionalizó proyectos gestionados por British Petroleum, Exxon, Chevron, Conoco Philips y Total and Statoil, los cuales constituían el 25 por ciento de la producción de petróleo de Venezuela, con más de 17.000 millones de dólares en inversiones. Exxon entró prontamente en largas disputas legales contra el gobierno venezolano en torno a la explotación petrolera, pero fue derrotada en los tribunales y sufrió grandes pérdidas financieras.13BBC Brasil, “Chávez decreta nacionalização de petróleo do Orinoco,” (February 27, 2007). https://bbc.in/2kxBOt5 (Accessed on June 25, 2019); Daniel Arbucias, “Resource nationalism and asymmetric bargaining power: a study of government-MNC strife in Venezuela and Tanzania,” (<)em(>)Cambridge Review of International Affairs(<)/em(>) 10 (2020):1–21. En octubre de 2013, un buque de la Armada venezolana interceptó una embarcación de exploración petrolera perteneciente a la compañía texana Anadarko Petroleum, la escoltó y arrestó a su tripulación, que incluía a cinco estadounidenses. La oposición a Estados Unidos y una mayor apropiación de los ingresos del petróleo habían sido pilares de las políticas de Chávez desde el intento de golpe militar respaldado por la CIA en 2002.

    Tras el descubrimiento de Exxon en 2015, la Armada venezolana declaró una «zona de defensa integral» que abarcaba el área marítima en disputa con Guyana. El gobierno guyanés, respaldado por Colombia y Surinam, rechazó esta reclamación y prometió llevar el asunto ante la ONU, la Organización de Estados Americanos, la Comunidad del Caribe (CARICOM) y la Mancomunidad de Naciones.14Guyana, Ministry of Natural Resources, “‘Guyana will jealously guard its resources’—Minister Trotman,” 2015 https://nre.gov.gy/2015/06/25/guyana-will-jealously-guard-its-resources-minister-trotman-in-response-to-venezuelas-new-claim/. El caso se sometió de nuevo ante la Corte Internacional de Justicia, y con las ganancias de Exxon se les pagó a los abogados de Guyana. 

    Las crecientes disputas territoriales con Venezuela empujaron aún más a Guyana hacia las manos de Estados Unidos, vinculando la defensa guyanesa con los intereses económicos de Exxon. Estados Unidos se ha aliado estrechamente con Guyana para defender su acceso estratégico a los recursos y preservar las relaciones con un gobierno amistoso que a la par es hostil a los intereses venezolanos. Entre mayo y agosto de 2019, el Comando Sur de las Fuerzas Armadas estadounidenses promovió el ejercicio militar anual Nuevos Horizontes en Guyana, proporcionando capacitación a sus tropas en ingeniería, construcción y atención médica, lo que involucró un aparato militar desproporcionado para el supuesto propósito de asistencia cívica humanitaria. Durante la ceremonia de clausura, el general Andrew Croft, comandante de la Fuerza Aérea del Sur, declaró que Guyana se encuentra en una ubicación estratégica al borde de Suramérica y el Caribe. 15Esta fue la tercera vez que Guyana participó en el ejercicio en los últimos veinte años: participó en 2004 y 2009, y su participación en 2019 fue la primera luego del descubrimiento de petróleo. Derek Seifert, “Exercise New Horizons 2019 concludes in Guyana”, (<)em(>)12th Air Force Public Affairs(<)/em(>) (26 de agosto de 2019). https://www.12af.acc.af.mil/News/Article-Display/Article/1943818/exercise-new-horizons-2019-concludes-in-guyana/; Departamento de Estado de Estados Unidos, Oficina de Asuntos del Hemisferio Occidental, (<)em(>)US relations with Guyana(<)/em(>), 2021. https://www.state.gov/u-s-relations-with-guyana/. Algunos analistas han señalado que la presencia militar estadounidense en Guyana es una maniobra para cercar a Venezuela, lo que se suma a la presencia militar y las bases de Estados Unidos al occidente del país, en Colombia.

    La Estrategia de Seguridad Nacional de Estados Unidos de 2017, así como la Estrategia de Estados Unidos para el Compromiso con el Caribe 2020, de la Oficina de Asuntos del Hemisferio Occidental, determinan la política de compromiso para combatir el narcotráfico y la delincuencia transnacionales en el Caribe. 

    La militarización estadounidense ha respondido a la creciente presencia económica y militar de poderes externos aliados al gobierno de Maduro, especialmente de China y Rusia. El modelo de «petróleo por préstamos» comprometió cerca de la mitad del los ingresos petroleros venezolanos con China y Rusia. Aunque China tiene una participación marginal en la explotación de petróleo en Guyana es, sin embargo, un actor crucial en la disputa de poder global y en Suramérica. En julio de 2018, el gobierno de Guyana firmó un memorando de entendimiento con China para sumarse a la Iniciativa de la Franja y la Ruta (BRI, por sus siglas en inglés), con varios proyectos destinados a transformar la ciudad guyanesa de Lethem en un importante centro de comercio. La petrolera estatal china CNOOC es la tercera mayor operadora del bloque Stabroek16ExxonMobil, (<)em(>)2019 Financial and Operating Data(<)/em(>).Guyana podría considerarse otro potencial objetivo para la creciente necesidad de China de encontrar recursos naturales por fuera de sus fronteras. 

    En medio de estos acontecimientos contrapuestos, el norte de Suramérica se ha transformado de nuevo en un frente de batalla para las grandes potencias: mientras Estados Unidos y la Unión Europea dominan en Guyana y Surinam, Venezuela acoge a China y Rusia. A medida que se intensifique la competencia por los recursos, el Gran Caribe seguirá siendo una región estratégica para el poder de Estados Unidos, una región en la que ese gobierno está dispuesto a emplear su vasta presencia militar en el mundo.

    Este artículo fue traducido del inglés por Natalia Silva.

  5. Cien días de Milei

    Comentarios desactivados en Cien días de Milei

    Read this article in English.

    La elección de Javier Milei a la presidencia argentina en noviembre provocó conmoción por todo el país. Aunque su personalidad mediática no lo hacía del todo un outsider, a su partido La Libertad Avanza (LLA), formado en 2021, le faltaba fundamentalmente experiencia política: hasta la inauguración de su gobierno en diciembre, este no contaba con gobernadores ni representantes en el Senado y con apenas tres puestos en la Cámara de Diputados. 

    La efectividad de este relato de la extrema derecha de Milei se explica por una larga agonía de estancamiento, empobrecimiento e inflación. Argentina terminó el año 2023 con todos los números en rojo: el salario promedio más bajo (320 USD) desde la gran crisis del 2001, una devaluación del peso del 78 por ciento, una caída del 1,8 por ciento del PBI, el 44 por ciento de la población viviendo bajo la línea de pobreza, sin reservas financieras para hacerse cargo de una deuda externa asfixiante y una inflación anual del 160 por ciento y en clara aceleración. Ante las sucesivas crisis de los proyectos neoliberales y del ocaso de los proyectos progresistas latinoamericanos, Milei llegó a la presidencia blandiendo una motosierra y prometiendo recortes, ajuste, austeridad y sufrimientos colectivos. 

    En los meses posteriores a las elecciones, muchos analistas han especulado sobre los tipos de políticas que el autoproclamado capitalista libertario podría atreverse a hacer y, en última instancia, lograr aprobar. Las dos propuestas más destacadas de Milei, el Decreto de Necesidad de Urgencia (DNU) y la “ley ómnibus,” se han tambaleado en medio de disputas políticas con opositores e incluso antiguos aliados. Después de los primeros 100 días de su presidencia, ¿qué ha logrado Milei? ¿Y qué presagia esto para los años venideros?

    Una agenda desenfrenada

    En su primera semana de gobierno, Javier Milei armó un gabinete cooptando algunos dirigentes opositores y manteniendo distancia de los espacios políticos que le habían dado su apoyo en el balotaje. Con alianzas políticas precarias a las que nunca dejó de mirar con desconfianza, Milei comenzó a dominar la agenda política de forma frenética. A los días de asumir presentó un Decreto de Necesidad de Urgencia (DNU) para desregularizar una gran variedad de sectores económicos: apertura a la privatización de varias empresas estatales, desregulación de los controles de precios, flexibilización de la ley laboral, liberalización de los mercados inmobiliario, energético, turístico, farmacéutico, de comunicación y de salud, entre otros.

    Esta iniciativa iba más allá de un intento desregulatorio: por sus dimensiones y alcances, el DNU pretendía refundar toda la vida social del país sobre un dogmatismo ultra-capitalista. Bajo el mismo espíritu, a la semana siguiente Milei envió al congreso una ley ómnibus de más de 660 artículos con el simbólico nombre de “Ley Bases y Puntos de Partida para la Libertad de los Argentinos”. Por su profundidad era prácticamente una reforma constitucional. Además, incluía dos puntos que despertaron la alarma tanto de la clase política como de diversas fuerzas sociales.

    Por un lado, la propuesta pedía declarar la emergencia pública en materia económica, financiera, tarifaria, energética y administrativa, lo que le daría al presidente “facultades extraordinarias” para decidir sobre esos temas sin pasar por el congreso por casi la totalidad de su mandato. Por otro, la ley promovía un código de seguridad destinado a penalizar toda forma de protesta social, con penas de hasta 5 años “a quienes dirijan, organicen o coordinen una reunión o manifestación” que obstaculice la circulación urbana y otras condiciones ridículas, tales como el cobro de multas a las organizaciones que participen en protestas o la prohibición de interrumpir el tránsito.

    La suerte de Milei con ambas iniciativas no fue muy auspiciosa. La misma noche del decreto las calles de la Ciudad de Buenos Aires se poblaron de protestas. Mucho más potente aún fue la convocatoria a un paro general para finales de enero. Al mismo tiempo el poder judicial respondió a las solicitudes de medidas cautelares presentadas por asociaciones civiles y centrales sindicales declarando la inconstitucionalidad de varios puntos del decreto. Así se logró derribar, por ejemplo, la parte del decreto que planteaba la desregulación del derecho laboral, limitaba el derecho de huelga y flexibiliza el régimen contractual y de indemnizaciones.

    Sin embargo, a la hora de pasar la ley por el Congreso el gobierno encontró la oposición menos esperada de parte de liberales y conservadores, es decir, sus potenciales aliados. Luego de dos semanas de sesiones infructuosas, LLA no consiguió los votos necesarios para aprobar la ley en la cámara de Diputados debido, en gran medida, a su inexperiencia parlamentaria y a la intransigencia del poder ejecutivo.

    Una semana después, Milei abrió un nuevo foco de conflicto, esta vez con los gobernadores de las provincias por la distribución de los impuestos y recursos nacionales. Esta situación disparó una rebelión de los gobernadores y reavivó la disputa histórica entre federalismo y centralismo. Asimismo, al confrontarse con gobernadores y espacios políticos que le habían acompañado en el balotaje, no está claro aún si se trata de una estrategia para monopolizar todo el voto de derecha o para aprovechar la primavera de los primeros 100 días de gobierno y avanzar con reformas radicales, o simplemente sea una muestra de su inoperancia política para construir alianzas. 

    Es imposible gobernar desentendiendose del juego político inherente al funcionamiento del Estado y las fuerzas sociales. LLA acumula solo 38 de 257 bancas en la Cámara Baja, 7 de 72 en la Cámara Alta. No posee ni gobernadores ni intendentes, y tampoco tiene un armado político propio en esos territorios. Con esta débil construcción política la gobernabilidad depende del apoyo de otras fuerzas políticas. Además, cualquier medida gubernamental nunca es ajena a lo que sucede en las calles, en un país con larga tradición de organización social y en medio de una crisis social que no cesa de empeorar. 

    Un ajuste

    La total desregulación de precios, la quita de subsidios a la energía, la devaluación del 100 por ciento del peso con respecto al dólar se sumaron a la inercia inflacionaria para confluir en un aumento de precios de casi el 50 por ciento sólo en diciembre y enero. Sin embargo, esta pauperización de los ingresos no es una consecuencia no deseada, sino parte sustantiva del plan económico de Milei: desde un primer momento la política antiinflacionaria consistió básicamente en una licuación de los salarios y las jubilaciones, y una brutal recesión autoinducida.

    Esto ha implicado importantes recortes de gastos. Según los datos publicados por la Oficina de Presupuesto del Congreso, en enero los gastos totales de la Administración Nacional registraron una caída real de 11,9 por ciento interanual (a/a), donde el rubro de los programas sociales fue el más fuertemente afectado con un recorte de casi el 60 por ciento respecto al año anterior. En estos sectores la gravedad de la situación es acuciante y se hace cada vez más difícil esperar el cumplimiento de promesas mesiánicas. 

    En primer lugar, se ha acelerado la pérdida del poder adquisitivo de los salarios formales. Si bien Argentina aún cuenta con un nivel alto de sindicalización en términos latinoamericanos, lo que permite un mínimo de protección mediante negociaciones paritarias y luchas gremiales, la ofensiva contra el trabajo es una de las batallas principales del gobierno libertario. Distinta es la situación de los trabajadores informales y cuentapropistas, que en Argentina explican el 45 por ciento de la mano de obra empleada y quienes dependen día a día del nivel de la actividad económica. 

    Las clases medias también se han visto golpeadas debido a que la mayoría de los productos que están en el centro de sus patrones de consumo -educación privada, obra social prepaga, vacaciones, combustible- aumentó por encima del promedio de la inflación, y no existen instrumentos de ahorro para protegerse debido a la baja de la tasa de interés.

    Aunque por supuesto donde la crisis está golpeando con más dramatismo es en los sectores de más bajos ingresos, con un impacto aún mayor en las mujeres. Estas serán las más perjudicadas debido a que la feminización de la pobreza se profundiza con cada crisis que agrava la brecha de ingresos, las diferencias en el acceso al mercado laboral y la desigual distribución de las tareas de cuidado. Hay que añadir que, junto con las mujeres, son las personas trans, travestis y no binarias -ausentes en las estadísticas públicas- quienes registran los niveles más altos de informalidad laboral.

    Igual de alarmante es la situación de los jubilados y pensionados, un sector que viene siendo muy castigado por las dos administraciones anteriores, pero que ahora se ha convertido en la principal variable de ajuste para lograr el ansiado superávit fiscal: la reducción del gasto provisional, mediante una licuación feroz de las jubilaciones, explica el 1.5 por ciento de la proyección de reducción del déficit fiscal prevista para este año.

    Este combo puede convertirse en un problema para Milei quien encontró apoyo entre todos estos sectores y que no han recibido ninguna buena noticia en estos meses; algo que representa un punto crítico para cualquier gobierno pero sobre todo para un gobierno que no logró, y que parece no desear, traducir ese apoyo popular en fortaleza institucional. Las señales económicas tampoco son claras y el presidente parece más concentrado en confrontar y polarizar contra ese enemigo amorfo que llama “casta” que en gestionar el Estado, forjar alianzas, paliar la crisis social y encauzar un modelo económico comprensible.

    El capítulo Milei

    Por lo pronto, las encuestas muestran que Milei sigue teniendo un nivel de apoyo alto entre quienes lo votaron, aunque no logró capturar nuevas adhesiones en una sociedad cada vez más polarizada. Pero a medida que pasa el tiempo y la crisis empeora, es probable que la paciencia con el gobierno “antisistema” de Milei disminuya. La noche del 20 de diciembre y tras el anuncio del decreto de necesidad y urgencia por cadena nacional se produjeron protestas en las puertas del Congreso Nacional. La fecha elegida tiene una alta carga simbólica debido a las jornadas del 19 y 20 de diciembre del 2001 cuando se produjeron revueltas populares en todo el país que culminaron con la renuncia del presidente, 39 muertos y el comienzo de una crisis política que daría lugar a un nuevo ciclo histórico.   

    Ese mismo día y de forma confrontativa, el gobierno buscó estrenar el llamado “Protocolo Antipiquetes”. Desde la mañana hubo un fuerte despliegue de fuerzas de seguridad en los puntos de acceso a la Ciudad de Buenos Aires, en el transporte público efectivos policiales filmaban pasajeros y controlaban sus pertenencias y en los altoparlantes de las estaciones de tren se leían mensajes amedrentadores. Con esto el gobierno buscaba instalar su posicionamiento frente a algunos de sus principales enemigos políticos, las organizaciones sociales, y afianzar así su política de control, disciplinamiento y persecución de la protesta social. 

    A 45 días de iniciado su mandato Javier Milei afrontó un paro general en tiempo récord. Fue más que una medida de fuerza gremial, ya que a las centrales sindicales se les sumaron movimientos sociales, colectivos feministas, organizaciones culturales y asambleas barriales recientemente reactivadas, convirtiendo el paro en una auténtica protesta multisectorial en rechazo a la Ley Ómnibus y el DNU. Aun es muy temprano para pensar si este giro aperturista de los sindicatos tendrá continuidad de aquí más, pero las alarmas están encendidas.

    Mientras la crisis social se agudiza, en el mes de marzo, el inicio de año escolar y los conflictos por las negociaciones salariales en el sector educativo, convergen con las dos movilizaciones más importantes del país: la huelga feminista que ya occurió el 8 de marzo y la marcha por los derechos humanos del 24 de marzo. 

    Como si no alcanzaran los motivos, tras la derrota parlamentaria de la Ley Omnibus, el gobierno insiste con provocaciones casi diarias a diferentes sectores: desfinanciamiento de organizaciones culturales, anuncios de cambios en las leyes migratorias, declaraciones sobre derogación de la ley del aborto, cierre de organismos ligados a los derechos humanos, etc. Se trata de una estrategia de apertura de múltiples frentes simultáneos para generar desgaste y, por ende, menores niveles de movilización. 

    Esto plantea un desafío estratégico para las organizaciones populares quienes deben moverse en el espacio de la respuesta ante cada ataque puntual del gobierno y la acumulación de fuerzas políticas, la formación de alianzas y el rearmado de estructuras militantes para transformar el escenario actual. No obstante, Argentina cuenta con una tradición potente de experiencias y resistencias desde abajo. Milei está tratando de remodelar el tejido social de Argentina, pero después de sus primeros 100 días en el gobierno, aún no está claro si lo logrará. 

  6. ¿Paz Total?

    Comentarios desactivados en ¿Paz Total?

    Read this article in English.

    La llegada a la presidencia de Gustavo Petro en Colombia marca un punto de inflexión en su historia democrática, por ser la primera presidencia de izquierda al frente del gobierno, pero también por el papel central que le otorga a la paz dentro de su agenda política. El conflicto armado colombiano es el más violento de la historia del siglo XX (y XXI) de América Latina. Ha dejado más de 450 mil muertes, 50 mil secuestros y 8 millones de desplazamientos. Aparte, es el más longevo, pues inicia a mediados de los sesenta, y buena parte de sus raíces se remontan a los años cincuenta. Además, en el tablero de la violencia colombiana ha desembocado decenas de guerrillas, disidencias y facciones a las que se añaden estructuras paramilitares, violencia extrajudicial del Estado y cárteles de la droga. 

    El proceso de paz que impulsó el presidente Juan Manuel Santos con las Fuerzas Armadas Revolucionarias de Colombia-Ejército del Pueblo (FARC-EP) (2012-2016) se vio severamente debilitado por las resistencias gubernamentales del presidente Iván Duque (2018-2022), el predecesor de Petro, a las condiciones del acuerdo. Gustavo Petro, por la otra mano, realiza una apuesta que funciona como una suerte de paz completa que, de partida, integra al Ejército de Liberación Nacional (ELN), pero también a las disidencias de las FARC-EP surgidas tras 2016 y, asimismo, grupos herederos del paramilitarismo tras la entrega de armas de 2005. Estas negociaciones transcurren en un momento de erosión de la seguridad en el país, no solo por los niveles de producción cocalera de las últimas décadas, sino por la existencia de más de medio centenar de organizaciones armadas.

    Hoy el ELN es más fuerte que antes, dispone de más recursos armados y presenta una presencia territorial mucho mayor a la que tenía hace siete años. En 2010, el ELN tenía aproximadamente 1.800 miembros. En la actualidad, las estimaciones hablan de más de 3.500–4.000 guerrilleros, los cuales se han acogido a un cese al fuego intermitente con el gobierno. 

    Esta no es la primera vez que la guerrilla del ELN—guevarista en sus inicios en 1964—dialoga con el Estado colombiano. Desde comienzos de la década de los ochenta, los sucesivos gobiernos colombianos casi siempre otorgaron una atención especial a la paz, pero estos se han visto dificultados por un Estado que tiene más territorio que capacidades institucionales, y por las ganancias de las economías ilícitas—minería ilegal y narcotráfico—que nutrieron las finanzas de la violencia

    El proceso de paz del presidente Petro es excepcional por ser la primera ocasión en la que una agenda de negociación se construye sobre los avances de un proceso de paz previo, como fue el de Juan Manuel Santos, en 2016, con la guerrilla de las FARC. También es la primera vez que se propone una negociación que involucra simultáneamente a actores armados de distinta y opuesta naturaleza, y que hace un diagnóstico del conflicto en el que asume que es necesario sacar a todos los actores que incurren en la violencia al mismo tiempo. Esto para evitar que esos grupos se sigan transformando en nuevas disidencias y que sigan repitiéndose los ciclos de violencia que se han dado en las últimas décadas. El proceso ha tenido reveses: el ELN suspendió los diálogos la semana pasada, antes de anunciar esta semana que los reanudaría antes de las negociaciones programadas para abril.

    Hay mucho en juego: si el presidente Petro tiene éxito con esta agenda de paz “maximalista” el país podría ver una reducción significativa de la violencia y la democracia colombiana se vería fortalecida por una creciente legitimidad del Estado en su apuesta de integración social de los grupos armados disidentes. Sería también una validación del gobierno progresista de Petro. En contraste con administraciones previas, su diagnóstico identifica el conflicto histórico como una respuesta a inequidades estructurales en la distribución de la tierra y las oportunidades económicas de las personas. En un país sacudido por la violencia durante gran parte del siglo pasado, la ambiciosa promesa de paz tiene el potencial de determinar el legado de Petro. 

    Negociaciones fallidas

    El conflicto armado colombiano ha sido difícil de gestionar para los gobiernos de Colombia. Desde el final de la dictadura de Rojas Pinilla (1958–1982) el Estado colombiano funcionaba con los postulados del Frente Nacional: un acuerdo bipartidista, de alternancia perfecta, entre Partido Liberal y Partido Conservador.1Algunos de sus planteamientos sobre la distribución del poder y la estructura administrativa del Estado se mantuvieron durante dos periodos presidenciales más, el del liberal Alfonso López Michelsen (1974–1978) y el conservador de Julio César Turbay Ayala (1978–1982). Los gobiernos del Frente Nacional tuvieron como rasgo general la apuesta por crear las bases de un Estado moderno, invirtiendo mayormente en infraestructura, políticas sociales básicas e industrialización, de manera tal que el problema del conflicto armado, incipiente hasta finales de los setenta, no era una prioridad. Tampoco lo era la mitigación de unas condiciones estructurales que atizaron la violencia, como la falta de una reforma agraria o el desarrollo de mejores instrumentos redistributivos de la riqueza.    

    El primer intento formal por negociar con una guerrilla fue, en 1984, bajo la presidencia de Belisario Betancur con las FARC-EP y con el M-19, un grupo guerrillero y urbano activo hasta 1991. Desde entonces, un rasgo común en la mayoría de los procesos negociadores fue la falta de claridad para concebir una paz posible entre el Estado colombiano y la guerrilla por imprecisiones sobre lo que las partes entendían por democracia o la transformación de la sociedad.

    En el caso de las FARC-EP, inspiradas en el agrarismo radical, creían que era posible tomarse el poder por la vía revolucionaria, especialmente desde 1982, cuando dicho objetivo era más viable por la presencia débil del Estado. Por su parte, el ELN, por su firme convicción marxista-leninista, además de recelar cualquier llamado al diálogo durante toda la década de los ochenta y comienzos de los noventa, entendía que cualquier negociación requería cambios en el modelo económico profundamente extractivo, que eran difíciles de asumir en un proceso de paz que defendía la legitimidad del Estado. 

    Ambas guerrillas, desde mediados de los ochenta, fueron acumulando recursos y expansión territorial. Mientras que las FARC-EP llegaron a tener 18.000 combatientes y presencia en un tercio del país en la década de 2000, el ELN llegó a tener 5.000 efectivos, especialmente concentrados en emplazamientos concretos de Antioquia y Bolívar, y varios lugares del litoral Pacífico. Por supuesto, mucho tuvo que ver esa expansión territorial con las ganancias provenientes de las economías ilícitas, asociadas al secuestro y la extorsión. En concreto, el negocio cocalero en el caso de las FARC-EP, y el contrabando y la minería ilícita en el del ELN. Algunos trabajos estiman, por ejemplo, que el negocio de la droga llegó a superar, a finales de los noventa, más de 1.200 millones de dólares anuales. Así mismo, el secuestro se consolidó como la principal fuente de ingresos del ELN. Esto mientras el Estado carecía de una robusta presencia militar, pues a mediados de los noventa carecía de un solo policía en más de 300 municipios, mientras seguía siendo uno de los tres países con mayor inequidad de toda la región.

    El cambio con Santos

    La Política de Seguridad Democrática impulsada por el presidente Álvaro Uribe (2002–2010) partía de una premisa clara: alcanzar la paz en Colombia con base en la derrota militar de las guerrillas. Durante sus ocho años de gobierno se invirtió casi un 4 por ciento del PIB en Seguridad y Defensa, ampliando el número de estructuras al interior de las Fuerzas Militares, modernizando su doctrina y equipamiento. Por ejemplo, con la ampliación del cuerpo de policías y militares de 313.000 a 440.000. Todo esto mientras los paramilitares, por otro lado, no sufrieron las campañas militares dirigidas por el Estado. Mientras que al paramilitarismo se le ofreció un marco jurídico desmovilizador para las Autodefensas Unidas de Colombia (AUC) que benefició a más de 30.000 paramilitares (la controvertida Ley de Justicia y Paz) para las guerrillas se destinó una política estrictamente militarista. El resultado sería evidente: las FARC-EP y el ELN redujeron a la mitad su número de efectivos y su presencia territorial. Exhibieron una derrota estratégica, pero, asimismo, una capacidad de resiliencia en la periferia territorial colombiana en donde, desde 2010, se enquistaría el conflicto armado.

    Este enfoque cambió bajo la presidencia de Juan Manuel Santos (2010–2018) que, aun siendo inicialmente continuador de la política de confrontación uribista, terminó por asumir la necesidad de propiciar un diálogo de paz con la guerrilla de las FARC-EP que, a su vez, repercutió en el impulso de un diálogo con el ELN.

    Aunque el proceso con las FARC-EP no implicó una interrupción de la confrontación como condición para negociar, lo que hubo fue un claro desescalamiento del nivel de activismo armado por parte de la guerrilla, que mostró su compromiso por abandonar definitivamente la violencia armada. Esta actitud queda reflejada con un dato: si en 2012 las FARC-EP protagonizaron 824 acciones armadas en un total de 190 municipios, en 2015 esta cifra decaía en un 85 por ciento. Además, 2016 fue el primer año de la historia de Colombia en décadas en el que no se dio ninguna muerte entre la fuerza pública por acciones contra la guerrilla.

    El acuerdo diseñó un marco transicional de justicia que evitaba la aplicación de la jurisdicción ordinaria a cambio de tratos penitenciarios mucho más favorables y de exigir a la guerrilla su contribución especial a la verdad, justicia, reparación y no repetición. También se fortalecieron los mecanismos de protección y garantía para el ejercicio de la actividad política local de la guerrilla, un punto que sigue siendo una deuda pendiente ya que la violencia dirigida contra excombatientes de las FARC-EP o líderes sociales ha dejado, en los últimos años, más de 360 y 1.800 muertes, respectivamente, como resultado del vacío de poder que surgió tras el acuerdo. Finalmente, se recurrió a una entrega de armas bajo un dispositivo de verificación y seguimiento internacional y tripartito, formado por la guerrilla, el gobierno y las Naciones Unidas, que logró que se entregaran más 1,2 fusiles por cada exguerrillero desmovilizado.

    Paralelamente, y tras tres años de conversaciones exploratorias, a la vez que se había conseguido negociar con las FARC-EP y prácticamente cerrar el diálogo de paz de manera exitosa, el 30 de marzo de 2016, desde Caracas, se anunció el inicio formal de un proceso con el ELN. La agenda se reducía a seis cuestiones centrales: 1) participación de la sociedad por parte de ex combatientes, 2) democracia para la paz, 3) justicia para las víctimas, 4) transformaciones para la paz, 5) seguridad y paz para la dejación de armas y, finalmente, 6) garantías para el ejercicio de la acción política.

    Las dos estructuras más poderosas del ELN, el Frente de Guerra Occidental (FGOC), activo en Chocó, y el Frente de Guerra Oriental (FGO), con fuerte arraigo en Arauca, nunca mostraron una posición firme en favor de avanzar el diálogo. Pero los compromisos que se mencionaban desde la mesa de negociaciones rápidamente quedaban desdibujados por acciones armadas, hostigamientos y secuestros.

    Pese a todo, el proceso arrancó en febrero de 2017, aunque con muchos reveses, pues fuera de la mesa de diálogo la confrontación se intensificó, especialmente desde septiembre de 2017, cuando se registraron numerosas acciones armadas en Chocó y Arauca. Después de varias erupciones violentas durante un cese de fuego breve con Iván Duque como presidente y el proceso de diálogo paralizado, este llegó a una parálisis definitiva con el atentado del 17 de enero de 2019, dirigido contra una escuela de cadetes de la Policía Nacional, al sur de Bogotá, que dejó 23 muertos y 90 heridos.2Tras un cese al fuego vigente desde inicios de septiembre, tuvo lugar una notable reactivación del accionar armado en Arauca, Norte de Santander, Nariño y Antioquia. El detonante fue la realización de tres atentados, a finales de ese mes, en Barranquilla y Soledad (Atlántico) y en Santa Rosa del Sur (Bolívar), que dejaron consigo un total de ocho policías muertos y más de 40 heridos, motivando que Juan Manuel Santos suspendiera el diálogo. A este hecho el ELN respondió con más acciones, entre el 10 y el 13 de febrero, que dejaron consigo 16 acciones de terrorismo en Antioquia, Cesar, Nariño, Norte de Santander, Arauca y Cauca. A pesar del gran avance de Santos con los acuerdos de las FARC-EP, la paz después de 2016 siguió siendo difícil de alcanzar.

    La llegada de Gustavo Petro

    En los cuatro años de presidencia de Duque (2018–2022) fue impracticable cualquier escenario de interlocución con el ELN. Esto devino en una profunda erosión en materia de seguridad y defensa en el país, a lo que se añadieron trabas e incumplimientos al acuerdo con las FARC-EP. Entre 2018 y 2022, el ELN fue consolidando su posición en aquellos enclaves en donde tuvo especial arraigo y, asimismo, una condición cuasi-hegemónica. (Véase Mapa 1). Tal fue el caso de Arauca, la región del Catatumbo, el sur de Bolívar, el centro y norte de Chocó o emplazamientos concretos de Antioquia, Cauca y Nariño. 

    Mapa 1: Presencia territorial del ELN, 2018-2020

    Fuente: Acceso abierto – Indepaz (2020) (I: 2018, C: 2019, D: 2020)

    En este tiempo proliferaron también numerosas disidencias que se reivindican como legítimas herederas de las FARC-EP y que se caracterizan por confrontar violentamente con el ELN, en yuxtaposición a otras presencias violentas, como el Clan del Golfo, que es el mayor heredero del proyecto paramilitar desmovilizado. Entre ambas expresiones de violencia, esto es, las directamente asociadas a las FARC-EP y las vinculadas con el paramilitarismo, se eleva a medio centenar el número total de grupos armados que rivalizan entre sí y a la vez con el Estado.

    El presidente Gustavo Petro, quien comenzó su mandato en julio de 2022, llegó a un panorama caracterizado por violencia extrema y conflicto territorial entre múltiples actores opuestos, todos los cuales tenían una relación distinta entre sí. Sobre estas circunstancias, la iniciativa de paz del presidente Gustavo Petro recibe el nombre de “Paz Total” (Ley de Orden Público 2272 de 2022), la cual es reconocida en su Plan Nacional de Desarrollo (Ley 2294 de 2023), y asume la transformación de la violencia producida por el conflicto armado como una cuestión prioritaria de su agenda de gobierno, una actitud que contrastaba con la del gobierno de Iván Duque, el cual, además de debilitar profundamente la implementación del Acuerdo de Paz, objetó muchos de sus componentes más importantes, como la Jurisdicción Especial para la Paz, optando por una aplicación selectiva del contenido suscrito por las FARC-EP. Tanto es así que, como recuerda el Instituto Kroc en sus informes, los avances integrales en su cumplimiento apenas han sido de un 2 por ciento anual.  

    Quedan varios obstáculos por delante. En los últimos procesos de negociación del ELN, una de las principales debilidades fue la persistencia de una constante agenda maximalista, conformada sobre diálogos imprecisos, generalistas y sobre elementos difícilmente mensurables. En el caso de la negociación del gobierno Petro uno de los retos está en lograr traducir las demandas grandes de transformación social y económica del ELN a una agenda específica de temas y acuerdos a los que se les pueda hacer seguimiento. 

    Otro de los puntos con los que no cuenta la negociación entre el gobierno Petro y el ELN es con un acuerdo alrededor de una entrega de armas como esquemas progresivos. Precisamente, la entrega integral de armas, como sucedió con las FARC-EP, fue uno de los elementos más exitosos de aquel proceso, aunque para la guerrilla supuso la pérdida del elemento con el que presionar el cumplimiento íntegro de lo suscrito. 

    En Colombia, desde mediados de los ochenta, los diferentes procesos de paz no han incorporado como elemento necesario para impulsar negociaciones el cese al fuego entre las partes contendientes. Cuando sí se instauró, como en los procesos de paz de La Uribe y Corinto, en 1984, respectivamente con las FARC-EP y el M19, resultó impracticable.     

    En esta ocasión, el cese al fuego ha estado presente como propósito desde el comienzo, y aunque el gobierno y la guerrilla consideraron esto como una prioridad, se han necesitado tres rondas de negociaciones para establecer un primer compromiso real por reducir las hostilidades. Desde el 3 de agosto de 2023 y hasta comienzos de 2024, por un periodo de seis meses, está prevista una ausencia plena de acciones armadas vigiladas por un mecanismo de verificación de dicho compromiso. 

    Por el momento, los niveles de desescalamiento han sido notorios, aunque desdibujados por un asesinato, justificado por la guerrilla y cometido el agosto de 2023, en San Vicente del Chucurí. Además, en contraste con los equipos de negociación previos, el actual equipo negociador por el que ha optado Gustavo Petro tiene una composición más amplia y heterogénea. En esta ocasión, el equipo negociador disfruta de una mayor paridad de género y pluralidad étnica, si bien sobresalen algunas importantes figuras políticas, como el senador Iván Cepeda y el presidente de la Federación de Ganaderos, José Félix Lafaurie. 

    En 2016, las negociaciones colapsaron en gran medida como resultado de la composición descentralizada y federal del ELN: los presentes en la mesa de negociaciones no controlaban a los de la FGO o la FGOC. Aun cuando dispone de órganos de mando centrales, en el ELN la toma de decisiones no es vertical, como sucedía con las FARC-EP. Por esa razón, las decisiones se hacen desde el diálogo horizontal con los Frentes de Guerra, de manera que la obediencia a posiciones se torna más compleja y conflictiva. Ya en el pasado esta ruptura de posiciones precipitó el fin del proceso negociador con el gobierno colombiano. Queda por ver el éxito de las iniciativas actuales, con el enfoque progresista pero todavía maximalista de Petro.

    Alcanzando Paz Total

    Si comparamos las capacidades de ELN en la actualidad con relación a las que tenía en 2017, todos los informes coinciden en destacar una vigente posición de fortaleza y consolidación territorial, especialmente en Arauca, Norte de Santander, Cesar, sur de Bolívar, Antioquia y parte del litoral Pacífico. Las cifras muestran tres tipos de tendencias crecientes y favorables para el ELN. Primero, todos los reportes coinciden en señalar un aumento notable en el número de efectivos, que en apenas siete años se habría duplicado, superando los 4.000. Por otro lado, las dinámicas de la geografía de la violencia apuntan a una consolidación cuasi-hegemónica en muchos lugares anteriormente controlados por las FARC-EP. En tercer lugar, parece innegable una mayor condición binacional, que le ha llevado a hacer más visible su presencia en los estados venezolanos de El Zulia, Apure, Táchira y Amazonas.

    El progreso de la Paz Total dependerá de muchos aspectos. Con el proceso de diálogo, los avances serán definidos por la consecución de consensos, pero eso dependerá de que el ELN logre garantizar una posición unívoca entre los frentes y estructuras más beligerantes y menos políticos de la guerrilla. En segundo lugar, para Petro, todavía falta ver si el cese al fuego contribuye a fortalecer una confianza ciudadana, particularmente en las comunidades que han sufrido los efectos del conflicto armado. Finalmente, será decisivo ver si el avance de las negociaciones de la Paz Total es capaz de neutralizar las confrontaciones internas entre grupos armados, las cuales tienen sus propias dinámicas de confrontación en torno a las economías ilegales, y hoy enfrentan al ELN, las disidencias de las FARC-EP y los herederos del post-paramilitarismo. 

    La negociación del gobierno de Gustavo Petro con el ELN sigue estando en curso. Ya terminó el sexto ciclo de diálogos (son ciclos de veinte días) entre el grupo guerrillero y el gobierno. Mientras tanto, se ha extendido el cese al fuego hasta agosto de 2024, así como la suspensión de secuestros extorsivos y el reclutamiento de menores de edad por parte del ELN. 

    Para el gobierno del presidente Petro, de todas las negociaciones que adelanta en el marco de la Paz Total, esta es la que está más avanzada, y la que tiene más promesas de salir adelante. Por eso al gobierno le resulta de la mayor prioridad mostrar que al menos esta negociación sí la puede completar en el caso de que las otras negociaciones de paz con grupos insurgentes no terminen en un acuerdo entre las partes. No sólo porque es una de sus promesas principales de gobierno y una de las razones por las cuales fue elegido, sino porque, de no lograrlo, le daría un triunfo importante a sus opositores en la derecha, que han defendido regresar a un enfoque militarista para enfrentar estos grupos guerrilleros, por lo que puede comprometer la consolidación de la izquierda en el poder político colombiano.  

    Pero aún si firma la paz con el ELN, tendrá todavía el reto de demostrar que la salida de este grupo sí tiene un efecto en la reducción de los indicadores de violencia, secuestros y narcotráfico. Actualmente no está claro que la salida del ELN se traduzca en mejores resultados de seguridad o que termine transfiriendo el poder a otros grupos armados. La violencia ya se ha trasladado a las principales ciudades, y muchos temen que se repita el acuerdo de paz entre las FARC-EP, en el que el desarme de un importante grupo armado fortaleció inadvertidamente a otro. Al menos, la paz con el ELN implicará el regreso a la vida civil de 5.850 combatientes, que según cálculos de inteligencia militar, son los integrantes actuales del grupo. Después de décadas de militancia y tráfico de drogas en zonas remotas del país, un plan de reintegración de esta escala requiere fortalecer el papel de la sociedad civil en la paz. 

    Y es que el ELN es una especie de confederación de grupos regionales que representan problemáticas específicas en las regiones. Por esa razón, la negociación con el ELN es también una oportunidad para que el gobierno pueda tramitar las transformaciones territoriales que las comunidades vienen pidiendo desde décadas atrás. Estos cambios, sin embargo, implicarán inversiones a largo plazo en infraestructura civil y provisiones básicas para corregir décadas de negligencia por parte del Estado. Una tarea tan inmensa, que requiere mucho más que las estipulaciones en la mesa de negociaciones, parece difícil de lograr en los próximos dos años y medio que quedan del mandato de Petro.

  7. El G20 en el Sur

    Comentarios desactivados en El G20 en el Sur

    Leia o artigo em português / Read the article in English.

    En diciembre de 2023, Brasil comenzó a presidir el G20. La presidencia de un año, que culminará en la cumbre anual que se celebrará en Río de Janeiro en noviembre de 2024, es la tercera de cuatro mandatos liderados desde el Sur global, después de Indonesia en 2022 e India en 2023, y precediendo a la ya decidida presidencia sudafricana en 2025. Cuando el primer ministro de la India, Narendra Modi, entregó formalmente la presidencia a Brasil el pasado noviembre, Lula anunció tres prioridades para “poner la reducción de las desigualdades en el centro de la agenda internacional: (i) inclusión social y lucha contra el hambre (ii) transición energética y desarrollo sostenible en sus tres aspectos (social, económico y ambiental) y (iii) reforma de las instituciones de gobernanza global.” Las propuestas fueron bien recibidas internacionalmente. Desde ahora hasta la cumbre de noviembre, la tarea es construir propuestas y acuerdos concretos que puedan cumplir estos objetivos.

    Aunque las propuestas del gobierno brasileño son progresistas, el diálogo multilateral del G20 continúa en el contexto de instituciones internacionales que existen desde hace mucho tiempo, reflejando el equilibrio del poder económico global a mediados del siglo XX. Forjadas después de la Segunda Guerra Mundial, instituciones como el Fondo Monetario Internacional y el Banco Mundial ahora sustentan un sistema de gobernanza internacional que no representa los enormes cambios que han ocurrido en la economía mundial desde la década de 1970. Dominadas por países cuyas economías representan una parte cada vez menor de la producción y el comercio mundial, estas instituciones reproducen asimetrías de poder sobre los temas de la diplomacia multilateral, que hoy son indispensables para mitigar el cambio climático global y extender protecciones sociales sobre las poblaciones económicamente y socialmente vulnerables del mundo.

    El creciente protagonismo del Sur global entre los países que componen el G20 indica un cambio en el equilibrio de fuerzas dentro del grupo, y muestra cómo el momento es propicio para un cambio de estrategia. La última cumbre del grupo en Nueva Delhi ilustró la relevancia creciente del Sur global. Bajo la presidencia India, dos eventos importantes marcaron un cambio hacia la multipolaridad: la ausencia de una posición unilateral sobre la guerra en Ucrania y, más importante aún, la inclusión de la Unión Africana (UA) como miembro permanente del grupo.

    Figura 1: Miembros del G20 tras la Cumbre de 2023

    Fuente: G20. Elaboración propia.

    El crecimiento de protagonismo y, en consecuencia, de poder político del Sur global dentro del G20 favorece una nueva agenda global para el siglo veintiuno. Al asumir la presidencia rotativa por primera vez, el gobierno brasileño tiene una gran oportunidad para promover la coordinación entre países de ingresos medios para perseguir objetivos comunes.

    Aunque la diversidad política dentro del Sur global significa que una estrategia diplomática más formal para estructurar un bloque económico podría seguir siendo esquiva, las prioridades listadas por el gobierno brasileño identifican intereses comunes que pueden fortalecer la acción conjunta.

    El sur global en el G20

    Con la reciente incorporación de la Unión Africana, el mapa del G20 ha cambiado sustancialmente, con una participación mucho más amplia del globo representada ahora en las deliberaciones. Considerando criterios geopolíticos, así como geográficos y económicos, distinguimos a los miembros del Norte global del G20 como Alemania, Australia, Canadá, Estados Unidos de América, Francia, Italia, Japón, Reino Unido, República de Corea y la Unión Europea. Aquellos del Sur global son Sudáfrica, Arabia Saudita, Argentina, Brasil, China, India, Indonesia, México, Rusia, Turquía y la Unión Africana.

    Agrupar a los países miembros del G20 según esta división ilustra los cambios de las últimas décadas. Las participaciones en el PIB global son un criterio ampliamente utilizado para el análisis económico internacional: desde el comienzo del siglo veintiuno, ha habido una transformación rápida en la importancia de los dos grupos de países. Los últimos datos de 2022 muestran que estamos viviendo en el preciso momento en que el Sur global está superando al Norte.

    Figura 2: Participación en el PIB mundial (en paridad de poder adquisitivo)

    Fuente: Banco Mundial. Elaboración propia.

    Con el crecimiento de la economía mundial entre 1990 y 2022, la participación combinada en el PIB mundial de los países del G7 del Norte global cayó en una quinta parte, pasando del 57 por ciento al 37 por ciento (figura 3). El aumento de la participación en el PIB mundial del Sur global convierte al G20, en lugar del G7, en un foro de gobernanza global de indudable importancia.

    Figura 3: Participación del G7 en el PIB del G20 (en paridad de poder adquisitivo)

    Source: World Bank. Own formulation.

    Aunque la economía china lidera significativamente la trayectoria ascendente del Sur global, eso por sí solo no es suficiente para explicarlo. Al aislar las dos economías más grandes del planeta (EE. UU. y China), la Figura 4 muestra que la contribución de los otros países del Sur al crecimiento real del PIB del G20 ha sido, desde el comienzo del siglo veintiuno, casi invariablemente mayor que la de los otros países del Norte.

    Figura 4: Contribución al crecimiento del PIB real del G20 (%)

    Fuente: Indicadores del Desarrollo Mundial, Banco Mundial. Elaboración propia.

    Cuando analizamos la producción industrial, la transformación también es bastante significativa. Aunque existen diferencias sustanciales en la participación de cada uno de los países del Sur global en las cadenas de valor globales, en términos cuantitativos agregados la evolución del grupo de países es notable. En el momento de la creación del G20 en 1999, la participación de los países del Sur global en la producción industrial total del grupo era de alrededor del 10 por ciento. A partir de 2005, esta participación comenzó a crecer rápidamente, alcanzando casi el 50 por ciento en 2021 (figura 5). En los próximos años, a pesar del movimiento de “reshoring” promovido por los EE. UU., es probable que el Sur global supere al Norte, según este criterio.

    Figura 5: Producción industrial (% de valor añadido en relación con el total del G20)

    Fuente: Banco Mundial. Elaboración propia.

    Desde el punto de vista del comercio internacional, la participación de los países del Sur global también está aumentando. Cuando se creó el G20, la participación del Sur en las exportaciones totales era de aproximadamente el 13 por ciento. En 2021 fue más del 30 por ciento (figura 6). El aumento en las exportaciones refleja el crecimiento en la producción de bienes industriales, como se demostró anteriormente, pero también la gran relevancia de los países del Sur global en la producción y exportación de bienes agrícolas y minerales. La figura 7 muestra la importancia del Sur en la producción de algunos de los alimentos más relevantes para la dieta de la mayoría de la población mundial. El Sur global ha sido durante mucho tiempo líder en la producción de arroz (China e India) y caña de azúcar (Brasil, India y China), pero en las últimas tres décadas los países del Sur también han expandido la producción de otros alimentos donde tradicionalmente la producción estaba concentrada en el Norte del G20.

    La producción de trigo y carne en el Sur global, por ejemplo, superó la del Norte en la década de 1990 y actualmente representa alrededor del 60 por ciento del total producido por el G20. El Sur comenzó a dominar la producción de soja a principios del siglo veintiuno, con una participación actual de alrededor del 60 por ciento (con énfasis en Brasil y Argentina). En la producción de maíz, los Estados Unidos sigue siendo el productor más importante individualmente, pero en nuestro análisis, al dividir los países participantes en dos bloques, el Sur global se ha vuelto más relevante que el Norte (principalmente debido a la producción china y brasileña), hasta con el maíz.

    Figura 6: Proporción del Sur global en las exportaciones totales del G20 (%)

    Source: World Bank. Own Formulation.

    Figura 7: Producción alimentaria, productos alimenticios seleccionados (% en relación con el total del G20)

    Fuente: Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO). Elaboración propia.

    En la imprescindible cuestión de la producción de electricidad entre los países del G20, los países del Sur global ya superaron al Norte en 2013 y actualmente superan la producción de este último en más del 40 por ciento. Aún más relevante que la cantidad producida es la diversidad de fuentes. La figura 8 muestra que el Sur global tiene una producción equivalente o mayor en fuentes consideradas limpias (como la energía hidroeléctrica, eólica y solar), pero que el volumen de producción de energía mediante la quema de carbón mineral sigue siendo extremadamente grande, principalmente debido a China e India.

    Estos datos demuestran la imposibilidad de pensar en la transición energética a nivel global sin la inclusión del Sur. Por un lado, esto subraya la importancia de que los países del Sur se comprometan con la reducción de emisiones, y por otro, exige una colaboración seria y un compromiso por parte del Norte hacia el Sur, incluyendo transferencias tecnológicas y acuerdos que aseguren que la transición se realice rápidamente y sin reforzar las desigualdades estructurales. También existen importantes heterogeneidades entre los países del Sur global, lo que hace que la transición energética sea más desafiante para unos que para otros. Por lo tanto, es crucial que la agenda ambiental dentro del ámbito del G20 se formule teniendo en cuenta los principales impulsores del aumento (y la reducción potencial) de las emisiones de carbono para cada país.

    Figura 8: Producción de electricidad, por fuentes, G20 (TWh)

    Fuente: Estudio de las estadísticas de la energía en el mundo 2023 – Instituto de la Energía. Elaboración propia.

    La otra cara de la moneda

    La relevancia creciente del Sur global en el G20, revelada por métricas económicas relacionadas con la producción y el comercio, no se refleja en el funcionamiento de los sistemas monetarios y financieros internacionales. Para el conjunto de los mercados internacionales de divisas, el volumen de transacciones que involucran al dólar estadounidense representaba el 90 por ciento en 1989 y el 88 por ciento en 2022.1BIS Triennial Central Bank Survey (para 1989 y 2022), https://www.bis.org/statistics/rpfx22.htm.

    La resistencia del dólar contrasta con la pérdida de importancia relativa de la economía estadounidense en la producción mundial. En el mismo período, la única moneda emitida por el Sur global que ha experimentado un aumento notable es el renminbi chino, que ha pasado del 0 por ciento de las transacciones en 1989 al 7 por ciento en 2022. Considerando que el PIB de China actualmente representa alrededor del 15 por ciento del PIB mundial (en paridad de poder adquisitivo), esta sigue siendo una discrepancia enorme. Las monedas de grandes economías del Sur global, como India (2 por ciento) y Brasil (1 por ciento), son absolutamente marginales en la escena internacional.

    Esta asimetría en los sistemas monetarios y financieros internacionales tiene importantes impactos macroeconómicos globales, generando lo que Valérie Giscard D’Estain en una era anterior de política monetaria describió como un “privilegio exorbitante” para el país que emite la moneda clave y, para los países que emiten monedas periféricas, lo que hemos llamado una “carga obligatoria,”2Ricardo Carneiro and Bruno De Conti, “Exorbitant privilege and compulsory duty: the two faces of the financialised IMS,” (<)em(>)Cambridge Journal of Economics(<)/em(>) 46, no. 4(2022): 735–752. ya que la marginalidad de su moneda legal en los mercados mundiales significa que a menudo enfrentan una mayor volatilidad en sus tipos de cambio, tasas de interés más altas en sus préstamos y, en consecuencia, menos autonomía en la política económica.3Daniela Magalhães Prates, “Crises Financeiras dos Países ‘Emergentes’: Uma Interpretação Heterodoxa,” (tese de doutoramento, Universidade Estadual de Campinas, 2002). La asimetría monetaria también es, por supuesto, una fuente de poder geopolítico. Con naciones dependientes de las ganancias en dólares en el comercio y los mercados financieros, los Estados Unidos utilizan su moneda, y los sistemas monetarios y financieros internacionales basados en ella, como armas de guerra.4Ernani Teixeira Torres Filho, “A bomba dólar: paz, moeda e coerção,” (Texto para discussão IE/UFRJ, n. 29, 2019).

    Junto con la hegemonía del dólar estadounidense, las principales instituciones financieras multilaterales mantienen reglas de gobernanza que rozan lo anacrónico. El impacto profundo del voto y del poder de veto que tiene Estados Unidos en el FMI, por ejemplo, ignora los vastos cambios geopolíticos y económicos que han ocurrido en el mundo desde 1945, y refuerza las desigualdades entre países. La creación de los Derechos Especiales de Giro a finales de la década de 1960, si bien representa un cambio hacia el reconocimiento de un mundo emergente posterior a la Segunda Guerra Mundial, significa poco cuando el control sobre la institución emisora sigue estando tan fuertemente en manos de Estados Unidos.

    Más allá de la economía, el pueblo

    Junto con el análisis de los indicadores económicos, es pertinente analizar los datos demográficos de los países miembros del G20. La porción de población del Sur global ya era vastamente superior a la del Norte para el año 2022, y la entrada de la Unión Africana en el grupo a partir de 2023 desequilibró aún más este panorama. La Figura 9 muestra que más del 80 por ciento de la población del G20 (incluyendo a los miembros de las federaciones nacionales) se encuentra en los países del Sur. Según estimaciones de las Naciones Unidas (ONU), las poblaciones del Norte y del Sur global fuera de la UA se mantendrán relativamente estables o experimentarán un crecimiento modesto en las próximas tres décadas. Mientras tanto, se espera que la población de la UA aumente en alrededor de mil millones de personas, elevando la participación demográfica del Sur global en el G20 a alrededor del 86 por ciento del total.

    Figura 9: Población total, miembros del G20 (miles de millones de personas)

    Fuente: ONU – Perspectivas de la Población Mundial 2022. Elaboración propia.

    Si sólo consideramos la población menor de veinte años, la discrepancia es aún mayor. La figura 10 muestra que, con la inclusión de la UA, el Sur global concentra actualmente casi el 90 por ciento de la población joven del G20, una situación que probablemente se mantendrá en las próximas décadas.

    Figura 10: Población menor de 20 años, G20 (miles de millones de personas)

    Fuente: ONU – Perspectivas de la Población Mundial 2022. Elaboración propia.

    Estas métricas económicas y demográficas revelan la gran y constante importancia de los países del Sur global en el G20. Estas tendencias tienen indudables efectos geopolíticos, que indican el aumento del poder del Sur y favorecen su actuación como bloque en la búsqueda de intereses comunes.

    Agendas del Sur al Sur

    El aumento de peso y el consiguiente aumento del poder de negociación del Sur global en el G20 revela que estamos viviendo en un momento propicio para presionar en favor de una nueva estructura de gobernanza global que represente de manera más concreta las transformaciones económicas y geopolíticas de las últimas décadas. El esfuerzo del Sur global por ampliar su voz en las arenas internacionales no es nuevo, pero la situación actual permite que la presidencia brasileña aproveche las demandas de este grupo de países.

    Un factor importante es la expansión exponencial del poder geopolítico chino. Si los países del Norte global no ceden espacio a los demás países del Sur, favorecerán un acercamiento continuo con China. La expansión de los BRICS para incluir a seis nuevos países (Arabia Saudita, Irán, Etiopía, Egipto, Argentina y Emiratos Árabes Unidos), comenzando en 2023, por ejemplo, puede representar la creciente importancia de los foros de coordinación internacional al margen del G20.

    El contexto doméstico de Brasil también configura este importante momento en la política mundial. Después de seis años como paria internacional entre las naciones, Brasil está regresando a su papel de representar la posibilidad de desarrollo democrático social en el escenario mundial con la reelección de Luís Inácio Lula da Silva. En los primeros meses de su tercer mandato, Lula se reposicionó como un líder mundial clave, especialmente en temas relacionados con la paz, la lucha contra el hambre y la crisis climática. Para alcanzar estos objetivos en la economía mundial, es importante que la presidencia brasileña del G20 defienda vigorosamente propuestas de alivio o condonación de deudas para los países de bajos ingresos, especialmente en un contexto de ajuste fiscal ampliamente fomentado por los sistemas monetarios y financieros internacionales.

    El G20 ya ha demostrado su capacidad para este liberalismo fiscal. En 2020, buscando minimizar los impactos de la pandemia y las deudas públicas en las trayectorias de crecimiento de los países de bajos ingresos, el G20 estableció la Iniciativa de Suspensión del Servicio de la Deuda (DSSI). Desde mayo de 2020 hasta diciembre de 2021, la iniciativa suspendió 12.9 mil millones de dólares en pagos de servicio de deuda para los países participantes,5World Bank, World Development Indicators (2023), https://datatopics.worldbank.org/world-development-indicators/. extendiendo el gasto social a los socialmente vulnerables en un momento de turbulencia económica global. Sin embargo, el valor fue solo un poco más de un cuarto del total anunciado en el lanzamiento.6Bretton Woods Project, “(<)a href='https://www.brettonwoodsproject.org/2022/04/ineffective-debt-service-suspension-initiative-ends-as-world-faces-worst-debt-crisis-in-decades/'(>)Ineffective G20 Debt Service Suspension Initiative ends as world faces worst debt crisis in decades(<)/a(>),” April 6, 2022, https://www.brettonwoodsproject.org/2022/04/ineffective-debt-service-suspension-initiative-ends-as-world-faces-worst-debt-crisis-in-decades/ En 2022, el programa fue reemplazado por el Marco Común para el Tratamiento de Deudas Más Allá del DSSI, actualmente en vigencia. Ambos programas demostraron ser lentos, excluyentes de los países de ingresos medios y no pudieron atraer la participación completa de los acreedores.7Marina Zucker-Marques, Ulrich Volz, and Kevin P. Gallagher, (<)em(>)Debt Relief By Multilateral Lenders. Why, How and How much?(<)/em(>) (Boston, London, Berlin: Boston University Global Development Policy Center; Centre for Sustainable Finance, SOAS, University of London; Heinrich-Böll-Stiftung, 2023). Hay espacio para avanzar con un proyecto mejor y más integral para renegociar o perdonar deudas para los países del Sur global.

    El tema de la deuda externa y la consiguiente falta de espacio fiscal están vinculados a otro problema crucial: el aumento de los costos de financiamiento climático. Los países sobreendeudados necesitarán aumentar el gasto en la transición verde si el G20 quiere alcanzar sus objetivos comunes. La renuencia de la comunidad internacional a proponer alternativas a la deuda de los países de bajos y medianos ingresos hace imposible que los países más vulnerables al cambio climático inviertan en mitigación y adaptación.8Zucker-Marques, Volz, Gallagher, “The debt and climate crises are escalating—it is time to tackle both,” in (<)em(>)Debt Relief By Multilateral Lenders.(<)/em(>) El hecho de que el gobierno brasileño sea hoy un acreedor neto internacional solo aumenta la legitimidad de esta demanda.

    La política global de normas fiscales nacionales revela asimetrías en los sistemas monetarios y financieros internacionales que la presidencia brasileña del G20 puede comenzar a abordar. La resistencia de los países del Norte global a las reformas sigue siendo muy fuerte, pero el reconocimiento de las disfuncionalidades del sistema actual legitima las demandas del Sur. Algunos cambios no vendrán de cuerpos multilaterales deliberativos, sino más bien de transformaciones económicas y geopolíticas dramáticas e impredecibles. Sin embargo, las instituciones multilaterales en Bretton Woods son herramientas importantes y deben estar sujetas a diálogo y presión en las reuniones del G20.

    Además, la iniciativa brasileña de crear una Alianza Global contra el Hambre y la Pobreza podría tener amplias repercusiones globales, si culmina en una propuesta concreta que incluya, sobre todo, una estructura de financiamiento y coordinación entre los diversos organismos gubernamentales. Con voluntad política y un diseño institucional efectivo, es posible mitigar la triste realidad de casi 800 millones de personas que pasan hambre en un mundo que produce cantidades suficientes de alimentos para alimentarlas. Este diseño puede basarse en historias de éxito del propio Sur global, como la de China, con su política de alivio de la pobreza dirigida, y la de Brasil, con su Política de Hambre Cero.

    Finalmente, el tema de la sostenibilidad, en sus iteraciones económicas, sociales y ambientales, debe tener prioridad, ya que atraviesa todas las cuestiones de financiamiento y coordinación planteadas por la agenda del G20 de Brasil. Financiar la transición verde, garantizar condiciones para la no explotación de áreas ambientales preservadas y la carga diferenciada de reducción de emisiones de carbono para los países del Sur y del Norte global son centrales.

    Brasil enfrenta aquí un impasse compartido por otros países del Sur y del Norte global: una situación en donde la transición energética ocurre lentamente presenta continuas oportunidades económicas para que uno de los mayores productores de petróleo del mundo siga con la exploración de petróleo en áreas como el Margen Ecuatorial. También ofrece nuevas formas de poder geopolítico (véase el movimiento para unirse a la OPEP+). En medio de la gravedad de la crisis ambiental actual, el gobierno actual debe mantenerse firme en la defensa de políticas ambientales efectivas. Dada la centralidad de la transición verde en la agenda del G20, y el hecho de que Brasil también será sede de la COP30 en 2025, el momento es oportuno para abrir canales de diálogo, asociaciones y financiamiento para mantener estos compromisos ambientales.

    Estos son algunos ejemplos de cómo los ejes prioritarios definidos por la presidencia brasileña del G20 pueden articular la creciente importancia del Sur global en el bloque e influir en cambios efectivos en las resoluciones de la cumbre de 2024. No hay soluciones nacionales para problemas globales. La pandemia claramente demostró el fracaso de las estructuras de gobernanza global actuales para coordinar soluciones colectivas. La vergonzosa carrera para comprar vacunas, cuando los países ricos garantizaron cantidades de dosis que superaban con creces sus necesidades mientras que la mayor parte del Sur global ni siquiera había garantizado la primera dosis para su población, ilustró claramente la necesidad de transformaciones.

    Asimismo, los problemas relacionados con las desigualdades estructurales o la crisis climática no se resolverán si los países ricos persisten en los mismos patrones de un sistema evidentemente defectuoso. Si el G20 no puede desafiar estas estructuras, no tiene sentido que sobreviva como un foro relevante. Por cada diez jóvenes en el G20, nueve están en el Sur global. Si la agenda del grupo presta más atención a un joven del Norte global que a nueve del Sur, el foro habrá fracasado. En este sentido, la presidencia de Brasil en el G20 puede desempeñar un papel histórico en la reorganización de la gobernanza global. Para hacerlo, tendrá que ser cautelosa en relación con las agendas impuestas por las instituciones multilaterales tradicionales, priorizando las necesidades del Sur global y favoreciendo la coordinación entre estos países, para actuar como bloque en la defensa de intereses comunes.

    Este ensayo fue traducido del portugués por Aminta Zea.

  8. Anarcocapitalismo

    Comentarios desactivados en Anarcocapitalismo

    Lea o artigo em português / Read this article in English.

    Desde principios de la década del 2000, la financiación del desarrollo en Argentina ha sufrido una profunda transformación.1Jiang, S. (2015) China’s New Leadership and the New Development of China-Latin America Relations, (<)em(>)China Quarterly of International Strategic Studies(<)/em(>) 01, no. 01 (April 1, 2015): 133–53,(<)a href='https://doi.org/10.1142/S2377740015500074'(>) https://doi.org/10.1142/S2377740015500074(<)/a(>); Kevin P. Gallagher, (<)em(>)The China Triangle: Latin America’s China Boom and the Fate of the Washington Consensus(<)/em(>) (Oxford University Press, 2016); Kaplan, S. B. (2021). Globalizing Patient Capital: The Political Economy of Chinese Finance in the Americas. Cambridge University Press.(<)a href='https://doi.org/10.1017/9781316856369'(>) https://doi.org/10.1017/9781316856369(<)/a(>). En medio de una mora cíclica en la deuda y de interminables negociaciones con inversionistas extranjeros y el FMI, los préstamos chinos para inversión en el extranjero han captado poco a poco el interés del público. Entre los años 2007 y 2020, Argentina recibió $10,65 mil millones de dólares en inversión provenientes de compañías chinas, concentrados en los sectores de energía, minería y financiero.2American Enterprise Institute (AEI). (2018). China global investment tracker. Tomado el 23 de agosto de 2022 de (<)a href='https://goo.gl/e3vs3V'(>)https://goo.gl/e3vs3V(<)/a(>). Hoy en día, Argentina es el cuarto país dentro de la región que más recibe préstamos de China, con alrededor de $17 mil millones de dólares en total. Estos préstamos están destinados principalmente a apoyar la infraestructura del transporte, los proyectos energéticos y el impulso de las exportaciones nacionales. En el año 2022, el presidente Alberto Fernández acordó abrir líneas de financiamiento con China para un total cercano a los $23 mil millones de dólares a través del Diálogo Estratégico para la Cooperación y Coordinación Económica (DECCE) y de la Iniciativa de la Franja y la Ruta, aunque esta última está aún pendiente de ser activada.

    Es dentro de este cambiante paisaje de préstamos que Javier Milei, quien se define a sí mismo como el “primer y verdadero reformista del libre comercio y presidente libertario de la historia”, ha sido elegido. Milei venció en las urnas a su contrincante, el exministro de finanzas Sergio Massa, en un país sufriendo una inflación del 140 por ciento y una caída vertiginosa en las exportaciones gracias a una sequía que terminó en pérdidas de $19 mil millones de dólares, casi el 3% del PIB nacional. 

    En términos económicos, Milei produce una sensación de déjà vu que recuerda a personalidades neoliberales de los 70, de los 90 y de la era Macri. Tanto su partido político como su gabinete provienen de administraciones anteriores, con figuras como Ricardo Bussi (el hijo del dictador y gobernador de la provincia de Tucumán), y miembros de la administración de Menem, dentro de quienes se encuentra el sobrino de Menem, Martín Menem, como presidente de la Cámara de Diputados. Es notable la cantidad de exministros del gobierno de Macri que forman parte del gabinete de Miliei, como Patricia Bullrich, Luis Caputo, Santiago Bausili, entre otros.

    Milei defiende las reformas al libre comercio radical y una robusta política de ajustes. Con la esperanza de abrir paso a una nueva era nacional de endeudamiento sustancial hacia la economía de occidente, originalmente prometió romper lazos con gobiernos “comunistas” como el de China y Brasil y, de forma, notoria, también prometió dolarizar la economía y liquidar al Banco Central. 

    Pero en menos de un mes desde su elección, la actitud de Milei hacia China dio un giro dramático: actualmente Argentina tiene una reserva neta en el Banco Central de menos de $10 mil millones de dólares, con reservas brutas que alcanzan los $23 mil millones de dólares. El 75 por ciento de las reservas está ligado a un acuerdo de permuta financiera (swap) con China. Cuando la embajada china suspendió el acuerdo, Milei se vio obligado como una de sus primeras movidas políticas  a disculparse con Xi Jinping.. Sin embargo, no fue suficiente – China suspendió la activación de 47 mil millones  de renminbis (equivalentes a 6,5 mil millones de dólares) de la permuta.

    La trayectoria de la orientación de Milei hacia China crea interrogantes en relación con desarrollos más profundos en el paisaje económico mundial. Esto sugiere que hay mucho más en juego que sólo la ideología — que, en ciertos contextos, los Estados Unidos y sus instituciones financieras afiliadas ya no pueden pretender ser los financiadores de las necesidades de desarrollo del sur global, y que la inversión china está aquí para quedarse. Además, esto indica que no todos los países del sur global están igualmente empoderados con el aumento de la competencia geoeconómica. Por el contrario, algunos se encuentran atrapados entre los poderes mundiales. 
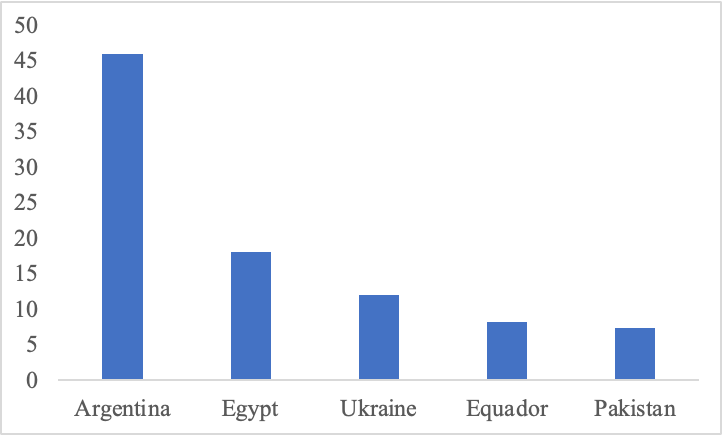
    Ciclos de deuda

    En el mes de diciembre de 1982, el Banco Central argentino nacionalizó casi $17 mil millones de dólares en deuda privada, concluyendo un periodo de dictadura apoyado por Kissinger y caracterizado por algunos de los primeros experimentos con la reestructuración neoliberal. Esta decisión allanó el camino hacia la crisis de deuda de la década de los ochenta, la subsecuente desindustrialización y las políticas de reformas de ajustes, todo a  la mano de la represión social. 

    La economía argentina se ha mantenido en esta trayectoria cíclica desde ese entonces: un endeudamiento significativo da lugar a una crisis económica, que luego se usa para justificar las medidas de austeridad y la privatización. Estas medidas, en lugar de incentivar el crecimiento económico, generalmente empeoran la crisis y traen consigo un periodo de salida de capital.3Basualdo, E. (<)em(>)Endeudar y fugar: Un análisis de la historia económica argentina, desde Martínez de Hoz hasta Macri(<)/em(>) (Siglo XXI Editores, 2020). En las elecciones que siguen a este periodo, la coalición de centroizquierda en el poder se abstiene de desafiar el ciclo y escoge renegociar y volver a pagar la deuda en su lugar. 

    Es debido a este patrón que la expresidenta Cristina Fernández de Kirchner denominó a la Argentina un “pagador serial”. Esta estrategia puede tener victorias temporales en circunstancias exógenas favorables, como un boom de mercancías. Pero, durante una recesión interna, la estrategia se confronta con políticas de ajuste estructurales y ello crea una enorme insatisfacción. La coalición de derecha eventualmente vuelve al poder.. 

    Figura 1: La Argentina como “Pagador Serial”: Deuda bruta por moneda como porcentaje del PIB

    Fuente: Banco Central de Argentina. En azul, la deuda en pesos; en verde, la deuda en monedas extranjeras

    La relación tóxica del país con el FMI ha estimulado su ciclo de deuda de forma persistente. En el 2018, los desastrosos efectos de los préstamos del FMI alcanzaron nuevos niveles, lo que hizo que se sobrepasará la capacidad de endeudamiento y diera lugar a una salida de capital que contradijo los estatutos del FMI.4El artículo 6 de los estatutos del FMI manifiesta de manera expresa que: “(a) Los miembros no pueden usar los recursos generales del Fondo para cubrir una enorme o sostenida salida de capital (…) y el Fondo puede pedir a un miembro ejercer los controles necesarios para prevenir el mencionado uso de los recursos generales del Fondo. Si, después de recibir dicha solicitud, un miembro no ejerce los controles necesarios, el Fondo puede declarar a dicho miembro como candidato no elegible para usar los recursos generales del Fondo.”

    Las políticas del FMI han sido conducidas por una agenda política distinta: Mauricio Claver, director ejecutivo del FMI y un consejero crucial para la administración de Trump en asuntos latinoamericanos, afirmó: “Todo lo que Trump hizo en el FMI fue para ayudar a Macri y prevenir que el Peronismo regresará a la Casa Rosada (el palacio presidencial argentino)”. Con la priorización de la exclusión de la izquierda política, estas políticas, sin pensarlo, le abrieron campo a la derecha.

    Luis Caputo, quien ahora funge como ministro de economía de Milei, tuvo el mismo cargo durante la administración de Macri. Caputo, economista con experiencia en el JP Morgan y en el Deutsche Bank, implementó un mecanismo de fuga de divisas a través del Banco Central durante el período de Macri. Este mecanismo implicó subastas de dólares con un valor inferior a las tasas del mercado, lo que resultó en una pérdida substancial de 66 mil millones de pesos. La conexión entre esta pérdida y los fondos del préstamo récord de Macri con el FMI se revelaron más adelante, lo que causó preocupación acerca de las salidas de capital. Como sorprendentemente lo reveló el mismo Milei en una entrevista en el año 2018, “Caputo lo vendió todo, esfumó $15 billones de dólares del FMI, y él es el responsable del desastre en el Banco Central.”

    Figura 2: Países con mayor endeudamiento con el FMI, en billones de dólares.

    Al asumir la presidencia, el gobierno del expresidente Alberto Fernández prometió separarse del neoliberalismo y preparar el camino hacia el crecimiento. Sin embargo, la reestructuración de la deuda liderada por el entonces ministro de economía Martín Guzmán, involucró la solicitud de un nuevo préstamo al FMI dentro del marco del Programa de Servicio Ampliado del FMI (SAF) y su aprobación en el Congreso. La evidencia histórica indica que los programas de ajuste estructurales, sean éstos “blandos” o “estrictos”, se quedan cortos en la resolución de problemas en Latinoamérica, y más bien los empeoran.5Basualdo, 2020; Monteagudo, G. (2022) IMF Holds Argentina Hostage Again, (<)em(>)NACLA Report on the Americas(<)/em(>) 54, no. 4 (October 2, 2022): 365–68,(<)a href='https://doi.org/10.1080/10714839.2022.2145108'(>) https://doi.org/10.1080/10714839.2022.2145108(<)/a(>).

    El acuerdo en sí resultó ser inflacionario y restringió la capacidad del gobierno para implementar políticas efectivas contra la inflación. Guzmán renunció luego de la firma del acuerdo con el FMI, y Sergio Massa, un curtido político, asumió el papel de ministro de economía. 

    Apertura a China

    Es en el periodo posterior a décadas de préstamos de instituciones occidentales que China se ha alzado como una alternativa atractiva. Los préstamos chinos ofrecen ventajas importantes si se les compara con los ofrecidos por su contraparte. Mientras que las finanzas en occidente vienen acompañadas de condicionamientos políticos y económicos a nivel local, China ofrece préstamos sin condicionamientos para grandes proyectos de infraestructura. Luego de un periodo de gracia de entre cinco y diez años, se espera que los países receptores devuelvan los préstamos gracias al crecimiento económico esperado. 

    Una condición que sí exigen los préstamos otorgados por China es que la tecnología china constituya entre un 30 y un 40 por ciento de las importaciones del país receptor, lo que amplía los mercados de exportación de China. En general, la economía occidental ha sido mucho más especulativa y de corto plazo que el “paciente” capital chino.6Kaplan, S. B. (2021). Globalizing Patient Capital: The Political Economy of Chinese Finance in the Americas. Cambridge University Press.(<)a href='https://doi.org/10.1017/9781316856369'(>) https://doi.org/10.1017/9781316856369(<)/a(>). Como lo indica la Tabla 2, los préstamos entre los estados de China y Argentina a través de garantías soberanas ascienden a casi $7,8 mil millones de dólares, y la mayoría de líneas de financiamiento se otorgó a proyectos de transporte y energía.

    Tabla 1: Tabla comparativa entre las economías occidental y china en Argentina

    AspectoFinanciamiento de occidenteFinanciamiento chino
    Condicionamientos– Condicionamientos políticos y económicos locales
    – En su mayoría relacionado con programas de ajuste 
    – Condicionamientos geopolíticos
    – Condicionamientos sin considerar la política local
    – Cláusula de tecnología: mínimo entre 30-40% de importación de tecnología china para impulsar exportaciones chinas7Hung, H. F. (2022). The Clash of Empires: From ‘Chimerica’ to the ‘New Cold War.’ Cambridge.(<)a href='https://www.cambridge.org/core/books/clash-of-empires/12211AC3B8957E8DE6C7F26998EB50C3'(>) https://www.cambridge.org/core/books/clash-of-empires/12211AC3B8957E8DE6C7F26998EB50C3(<)/a(>).
    – Cláusulas recíprocas de incumplimiento: si se detiene un proyecto, los demás se ven afectados
    Ciclo– Especulativo y de corto plazo 
    – No genera condiciones de devolución
    – Generalmente sale del país
    – Vinculado a la expansión económica de los Estados Unidos
    –Relacionado con proyectos en la economía real (embalses, plantas solares, líneas de exportación, etc.)
    – Espera generar condiciones de devolución 
    – Los swap son a largo plazo, de capital “paciente».8Kaplan 2021. Sin costo anterior a su activación. 
    – Vinculados a la expansión material china.
    Interest Rate– FMI: alrededor del 10%– Los préstamos e intercambios chinos son más bajos que las tasas de interés del mercado. 
    – Préstamos alrededor del 3%, intercambios alrededor del 6%.
    Adaptability– Baja– Alta
    Fuente: elaborado por la autora

    Tabla 2: Préstamos dirigidos por bancos de desarrollo desde China hacia la Argentina (2010-2019). Por ente de financiamiento, proyecto, cantidad, tasa de interés y madurez.

    AñoEnte de financiamientoProyectoMillones de dólaresTasas de interésMadurez (en años)
    2010Banco de Desarrollo de China (CDB) y CITICSuministro de locomotoras, vagones de pasajeros, repuestos, herramientas, documentos técnicos, servicio técnico y capacitación técnica para la Vía Férrea San Martín273Libor + 3.15%10
    2010Export-Import Bank of China (CHEXIM)Suministro de vagones de pasajeros, repuestos, herramientas, documentos técnicos, servicio técnico y capacitación técnica para la Vía Férrea San Martín114Información no disponible8
    2014Banco de Desarrollo de China (CDB) e ICBCRehabilitación de la Vía Férrea Belgrano Cargas2100Libor a 6 meses
    Tasas de interés Libor +2,9%, obligación del 0,125% y cuota de manejo del 0,20%
    15,5 (con un periodo de gracia de 4,5 años)
    2014Banco de Desarrollo de China (CDB); ICBC Y Banco de China (BoC)Represas Hidroeléctricas del Río Santa Cruz4714Libor a 6 meses
    Tasas de interés Libor +3,8%, compromiso del 0,125% y cuota de manejo del 0,20%
    15 (con un periodo de gracia de 5,5 años)
    2017Export-Import Bank of China (CHEXIM)Parques solares fotovoltaicos Cauchari I, II y IIIA331Tasas de interés al 3% (Préstamo basado en políticas – PBL)
    cuota de compromiso +0,75%
    y cuota de manejo 0,75%
    15 (con un periodo de gracia de 5 años)
    2019Banco de Desarrollo de China (CDB)Adquisición de material rodante ferroviario para la Línea Eléctrica Roca236Libor a 6 meses
    Libor +2,4% de margen
    10 (con un periodo de gracia de 3 años)
    Total7768
     Source: Secretariat of Strategic Affairs of Argentina (2023)

    Las líneas chinas de intercambio de divisas han tenido un rol crucial en la estabilización de la macroeconomía argentina desde el año 2009, y han fortalecido las reservas del país en el Banco Central sin costos adicionales cuando se usan como un mecanismo de reserva. Desde 2008, el Banco Popular de China ha formado parte de acuerdos bilaterales de intercambio de divisas (BSAs, por sus siglas en inglés) con bancos centrales extranjeros, valiéndose de estos acuerdos para ofrecer soporte de liquidez a corto plazo a países socios más allá de las instituciones Bretton Woods. La Argentina ha sido un beneficiario significativo de estos acuerdos. El acuerdo de intercambio de divisas inicial, estimado en 70 billones de yuanes ($9,98 billones de dólares) se cerró entre el Banco Popular de China (PBoC) y el Banco Central de la República de Argentina (BCRA) durante la presidencia de Cristina Fernández de Kirchner.

    En el 2017, durante la administración de Macri, el PBoC y el BCRA renovaron el acuerdo bilateral de intercambio de divisas por 70 mil millones de yuanes. Se firmó un acuerdo adicional de intercambio de divisas por 60 mil millones de yuanes en 2018, ascendiendo a un total de 130 mil millones de yuanes ($20 mil millones de dólares). En el 2022, Alberto Fernández renovó y extendió el intercambio con China a 150 mil millones de yuanes ($23,4 mil millones de dólares). Durante el período de Sergio Massa como ministro de economía, se habilitaron dos tramos de préstamo adicionales: el primero, equivalente a $5 millones de dólares, y al amortizarse este, se activó un segundo tramo por $6,5 mil millones de dólares. De esta última cantidad, se destinaron fondos para hacer tres pagos al FMI en yuanes: el 30 de junio, por $1,08 mil millones, el 1 de noviembre por $796 millones, y el siete del mismo mes por otros $884 millones.

    Tabla 3: Reservas del Banco Central de la República Argentina, desglosados – agosto de 2023

    Concepto Mil millones en dólares
    1. Reservas internacionales brutas23.8
    Pasivos brutos
    -Líneas de intercambio
    -China
    (de las cuales se activaron)
    – BIS
    Depósitos de requerimiento de reserva para moneda extranjera
    Otros (incluido el seguro de depósito)
    -SEDESA
    -Otros
    34.1
    20.9 
    17.9
    6.5
    3.0
    10.3
    2.0
    1.8
    1.0
    2. Reservas internacionales netas-10.3
    Oro
    DEG
    Reservas de liquidez
    3.8
    0.0
    -14.1
    Pro-memoria 
    Tasas de interés nominal
    Forward de cobertura bancaria del Banco Central
    -6.3
    3.1
    Fuentes: elaborada por la autora con base en el FMI y el BCRA

    Comercio chino y transformación industrial

    Hay que pagar un precio por el aumento de inversión proveniente de China. Desde principios de la década del 2000, China ha superado a los socios económicos tradicionales de Argentina, dentro de los que se encuentran Estados Unidos y Europa. En la actualidad, China ocupa el segundo lugar como socio comercial de la Argentina, seguido de Brasil. Típicamente, el comercio chino constituye entre el 8 y el 10 por ciento de las exportaciones argentinas. Sin embargo, el saldo comercial de Argentina ha sufrido déficits crecientes, especialmente con China y Estados Unidos.

    Figura 3: Balance comercial de Argentina con Estados Unidos y con China

    Mientras China escapaba de las políticas de “terapia de choque”,9Weber, I. (<)em(>)How China Escaped Shock Therapy(<)/em(>) (Routledge, 2021). Argentina sufría las consecuencias de las recurrentes olas neoliberales, el desarrollo industrial en los países experimentaba caminos divergentes.10Haro Sly, M.J.  y Hurtado, D. (2023) Hacia la convergencia de trayectorias en ciencia y tecnología que se bifurcan: desafíos de la cooperación de Argentina y China. En: Andrés, M.(Ed) Argentina-China. 50 años de Relaciones Diplomáticas. Cooperación, Desarrollo y Futuro. Mincyt y la Academia China de Ciencias Sociales.(<)a href='https://www.argentina.gob.ar/sites/default/files/c_2023-05-08-argentina-china.pdf'(>) https://www.argentina.gob.ar/sites/default/files/c_2023-05-08-argentina-china.pdf(<)/a(>). Esto llevó a un giro significativo en la matriz productiva, a medida que Argentina sufría una desindustrialización gracias al aumento en la demanda de materia prima y de recursos naturales.11Svampa, M. (2013) Consenso de los Commodities’ y lenguajes de valoración en América Latina. Nueva Sociedad No 244, 3-4/2013,(<)a href='http://www.nuso.org/upload/articulos/3926_1.pdf'(>) www.nuso.org/upload/articulos/3926_1.pdf(<)/a(>).

    Figura 4: Porcentaje de participación de la industria en el PIB de Argentina y China.

    Fuente: elaborada por la autora basándose en datos del Banco Mundial

    El aumento del comercio con China ha intensificado aún más este giro. La soya constituye el principal producto de exportación de Argentina hacia China, lo que equivale a un tercio del total. Cumplir con la demanda de soya de los chinos a su vez ha transformado el paisaje económico argentino por completo.12Haro Sly, M. The Argentine portion of the soybean commodity chain. (<)em(>)Palgrave Commun(<)/em(>) 3, 17095 (2017). (<)a href='https://www.nature.com/articles/palcomms201795#citeas'(>)https://www.nature.com/articles/palcomms201795(<)/a(>). Las Figuras 5 y 6 ilustran el profundo desequilibrio en la diversidad de exportaciones e importaciones entre los dos países. 

    Figura 5: Exportaciones de Argentina hacia China

    Source: OEC, MIT (2023)

    Figure 6: Argentina Imports from China

    Fuente: OEC, MIT (2023)

    Limitaciones estructurales

    Milei no es el primer líder argentino en oponerse a los crecientes lazos económicos con China. Desde el 2015, la administración de Macri ha intentado restringir la cooperación y hacer énfasis en una alianza geopolítica con los Estados Unidos. Pero más adelante, también, las realidades económicas obligaron al gobierno a revertir el curso. Durante los primeros siete meses del gobierno de Mauricio Macri, China redujo las importaciones de soya en un 30 por ciento y las importaciones de aceite de soya en un 97 por ciento. Durante la reunión del G20 de 2016 en China, Macri logró restaurar el comercio de soya. Debido a que los proyectos financiados por la China generalmente incluyen una cláusula “recíproca de incumplimiento” que garantiza el cese de todos los proyectos, si tan sólo uno se detiene, las repercusiones de retirarse son enormes. 

    Entonces, la orientación de Milei hacia China no es algo nuevo. A pesar de que sus relaciones económicas con China se solidifican, Argentina sigue casada con su alineación al occidente. Pero, al igual que gobiernos anteriores, el de Milei deberá llegar a acuerdos con la cambiante conformación de la economía mundial: el pago de la deuda que Argentina tiene con el FMI depende de la continuación de sus exportaciones a China.

    La incapacidad de Milei para conseguir nuevo financiamiento de los entes de financiamiento occidentales puede llevar a su administración a aceptar los avances económicos diplomáticos de China, lo que llevaría a una situación similar a la de Bolsonaro en Brasil.13Kotz, R. L., & Haro Sly, M. J. H. (2022). China’s Economic Diplomacy in the Context of the Far-Right Government’s Neoliberal Nationalism: The Case of Brazil’s Energy Sector. In J. Rajaoson & R. M. M. Edimo (Eds.), New Nationalisms and China’s Belt and Road Initiative (pp. 1-14). Palgrave Macmillan.(<)a href='https://doi.org/10.1007/978-3-031-08526-0_14'(>) https://doi.org/10.1007/978-3-031-08526-0_14(<)/a(>); Kotz and Haro Sly, 2022; Gonzalo, M., Harfuch, M. P., Haro Sly, M. J., Lavarello, P., & Gonzalo, M. (2023). 5G Kick-off in India and Brazil: InterState Competition, National Systems of Innovation, and Catch-Up Implications for the global South. (<)em(>)Seoul Journal of Economics(<)/em(>), 36(1).(<)a href='https://ssrn.com/abstract=4372457'(>) https://ssrn.com/abstract=4372457(<)/a(>). Esto puede resultar en una fortalecida dependencia económica en las manos de China. Sin embargo, mientras Brasil está capitalizando las relaciones con China mediante un importante superávit comercial, centros de innovación y fondos del Nuevo Banco de Desarrollo, Argentina se presentará a China como un “deudor desesperado”. El gobierno chino está presionando a Milei para que confirme que su administración mantendrá el interés de China en Argentina.  

    El caso de Argentina entonces pone en presente dos duras realidades: la primera es que el financiamiento y la inversión china en el sur global cumple más con una necesidad estructural que con una elección política; la segunda es que, aunque el surgimiento de superpotencias que entran en competencia generalmente crea oportunidades para los países del sur, también puede hacerlos caer en un pozo sin fondo. El caso de Argentina es una excepción, al estar atrapado en giros pendulares sin una clara estrategia internacional.

  9. Una nueva no-alineación

    Comentarios desactivados en Una nueva no-alineación

    Mientras la guerra de Rusia en Ucrania se intensificaba, el ministro de relaciones exteriores chino Wang Yi realizó en marzo de este año un viaje a Nueva Delhi para conversar con su contraparte de India, S. Jaishankar. Wang afirmó: “Si China e India unieran su voz, el mundo entero escucharía; si China e India se dieran la mano, el mundo entero prestaría atención”. La balanza geopolítica pronto comenzó a inclinarse del lado de India. 

    La presidente de la Comisión Europea, Ursula von der Leyen, realizó su primer viaje a Delhi, en abril, donde sentó las bases para varias semanas de frenéticas negociaciones entre la UE e India en torno a una amplia agenda que abarcaba desde defensa hasta fabricación ecológica.

    El mes siguiente, en una gira relámpago de tres días por Alemania, Dinamarca y Francia, la primera ministra Narenda Modi obtuvo concesiones que los legisladores indios han codiciado por más de dos décadas: inversiones en energía verde, transferencias de tecnología y acuerdos sobre armamento, lo que le da cuerpo a una moribunda asociación estratégica entre la UE e India.

    El canciller Olaf Scholz anunció, en Berlín, una asociación ecológica de 10 000 millones de euros para ayudar a India a lograr sus objetivos climáticos para el 2030 y a realizar transferencias de alta tecnología. El día siguiente, en Copenhague, los países nórdicos firmaron acuerdos sobre energía solar y eólica, así como inversiones en transporte marino ecológico y ciudades verdes. Macrón firmó, en París, acuerdos para invertir en centros de hidrógeno ecológico de India e incrementó las ventas de aeronaves y buques militares franceses. Por su parte, Électricité de France confirmó un acuerdo pendiente desde hace tiempo para construir seis reactores nucleares EPR-1650 en Jaitapur, el cual fue seguido del crucial acuerdo de inversión entre India y Japón por 42 000 millones de dólares para vehículos eléctricos (EVs), amoniaco e hidrógeno renovable y una transición de la industria pesada.

    La elección del momento para estas rápidas concesiones no es casual. El divorcio entre China, Rusia y Occidente le está dando a Modi una oportunidad de oro para negociar un nuevo orden geopolítico. Mientras el mundo se divide en nuevos bloques de la Guerra Fría —que se asemejan sorprendentemente a los bloques de la antigua Guerra fría— resurge la vieja estrategia india de no-alineación, y esta vez, el ascenso de China asegura que el nuevo bloque contrahegemónico gozará de recursos considerablemente mayores de lo que jamás tuvieron las antiguas potencias comunistas.

    Esa envalentonada confederación se extiende más allá del subcontinente. Los últimos treinta años de crecimiento convergente de la India se lograron en una era de primacía global estadounidense. En la actualidad, una India mucho más rica, junto con otras naciones en desarrollo que tienen intereses independientes de EE. UU. poseen la capacidad de desafiar la coercitiva hegemonía estadounidense. Brasil e Indonesia también están aprovechándose de su nuevo impulso. Ni Estados Unidos ni Europa deberían subestimar las elites poscoloniales en sus esfuerzos renovados de trazar un rumbo independiente.

    Las fricciones con Occidente están aseguradas. Pero los diplomáticos del mundo en desarrollo están preparados para pagar con el fin de evitar una confrontación arriesgada y costosa con el eje chino-ruso. La respuesta de los países en desarrollo a la pregunta de Occidente ¿quieren contener a China con nosotros? Es probablemente “sí”. Pero, la respuesta a la pregunta ¿Quieren contener a China y Rusia con nosotros? Es probablemente “no”.

    Desde el 11 de Septiembre del 2001, El Departamento del Tesoro, el Departamento de Seguridad Nacional y el Departamento de Comercio de los Estados Unidos han desarrollado un panóptico sobre las redes clave de globalización. La Oficina de Control de Activos Extranjeros del Departamento del Tesoro y el sistema de pagos SWIFT vigilaban los canales financieros; la internet de vigilancia de Silicon Valley de Edward Snowden proporcionaba una visión del flujo de información; y la lista de control de exportaciones de tecnologías, suministraban un mapa de las cadenas de suministros. Los cuellos de botella principales estaban situados y operaban en los estados industrializados avanzados del G7.

    Mientras tanto, Estados Unidos se mostró más dispuesto a utilizar el sistema del dólar como arma contra alborotadores. La señal para los países en desarrollo fue clara: Los EE. UU. ejercerán su control sobre las tecnologías que fundamentan el crecimiento económico y la superioridad militar si se sienten amenazados.

    El dominio del G7 sobre tecnologías clave sigue siendo la fuente de su poder duro, como quedó demostrado con el diseño de sus sanciones de guerra económica contra Rusia, a raíz de su última invasión a Ucrania. Sancionar los activos del banco central de Rusia e impedir el acceso al sistema SWIFT fue una señal de guerra financiera. Luego, una cortina de hierro tecnológica cayó, lo que bloqueó las exportaciones de alta tecnología a la economía rusa, así como piezas críticas de aviones, mientras el G7 trataba de bloquear el suministro de chips de silicio (un componente clave del hardware militar) desde Corea y Taiwán. Estados Unidos intensificó su contención de China, en octubre, mediante restricciones al control de exportaciones de chips.

    Países como China, India, Indonesia, Brasil, Sudáfrica, México, Arabia Saudita y los Emiratos Árabes Unidos se han negado a sacrificar sus  intereses nacionales para castigar a Rusia. Más importante aún, ellos consideran que su poder de negociación en la nueva Guerra Fría resultará en mejores tratos comerciales, tecnológicos y armamentísticos con Occidente. Estos ocho países representarán por sí mismos a tres cuartos de la población mundial y el 60 % de su economía para el 2030. Ellos tienen aspiraciones de dominio regional y creen que la no-alineación sirve mejor a sus intereses. No es sorprendente, entonces, que estos países adopten una postura de no-alineación para asegurarse las mismas tecnologías clave —jets de combate, tecnología verde, chips, submarinos, energía nuclear, productos farmacéuticos avanzados, redes móviles 5G— que podrían impulsar su crecimiento convergente. El mapa de países que se han mantenido neutrales sobre las sanciones hacia Rusia no es una protesta desgarradora por la justicia global, sino un duro juego de seguridad. Antes de adherirse al nuevo régimen financiero-tecnológico-militar de Occidente, estos países pretenden conseguir las máximas concesiones. También apuestan porque Occidente tolere su dilación a las sanciones rusas y se abstenga de imponer sanciones secundarias (sanciones por incumplir las sanciones) sobre ellos. Las amenazas de salida, como cualquier negociador sabe, otorgan poder.

    ¿Qué quieren exactamente los países que se plantean una nueva no-alineación?

    1. Tecnologías básicas para impulsar el crecimiento futuro

    2. Material militar avanzado para mejorar la seguridad

    3. Ventaja en las negociaciones comerciales con Europa, Estados Unidos y el nuevo bloque chino-ruso

    4. Mercancías esenciales como comida, energía, metales y fertilizantes del nuevo bloque chino-ruso

    5. Mejores términos para reestructurar su deuda con acreedores occidentales y chinos en una crisis mundial de la deuda del dólar que amenaza su soberanía..

    El Movimiento de Países No Alineados (independientes del colonialismo y no alineados formalmente con o en contra de cualquier bloque de grandes potencias, ni del Este ni de Occidente) se fundó durante la Guerra Fría en la conferencia de Bandung de 1955 con 29 países, en Indonesia. Se institucionalizó en 1961, sobrevivió al “mundo bipolar” y se volvió irrelevante después de 1991. El MNOAL cuenta actualmente con 120 miembros. Tres grandes países —China, Brasil y México— son observadores. Fuente: base de datos sobre el desarme del Movimiento de Países No Alineados.

    Reliance, el conglomerado indio propiedad del billonario y partidario de Modi, Mukesh Ambani, resume la relación de los países en desarrollo con el G7. La Refinería Jamnagar de Ambani produce miles de millones importando crudo ruso y exportando diésel y gasolina al Occidente. A pesar de incumplir las sanciones, continúa recibiendo transferencias de tecnología verde. Ha invertido más de 60 000 millones de dólares de su propio efectivo y 10 000 millones de dólares en sociedades y adquisiciones de electrolizadores para producir hidrogeno (a una empresa danesa), galletas fotovoltaicas (a una empresa alemana), paneles solares (a una empresa noruega), baterías a escala de red (a una empresa estadounidense) y baterías de litio-ferrofosfato (a una empresa holandesa).

    La gestión de India en estas sociedades extranjeras dependerá de Dubái. El presidente de los EAU Mohammad bin Zayed posicionó al reino del golfo como un Club Med para que oligarcas y bancos comerciales eludan las sanciones de Occidente. Los petroestados del golfo van a ganar 1.3 billones de dólares (petróleo) más en exportaciones por los próximos cuatro años. Dubái permite a los países no-alineados evadir las sanciones mediante pagos en materias primas liquidados en yuanes, rupias y rublos para evitar los dólares. La política de Biden en el golfo Pérsico se está adaptando, se habla de garantías de seguridad para los EAU y de una nueva sociedad con los EE. UU. por un acuerdo de financiamiento de energía limpia por 100 000 millones de dólares para países en desarrollo. Entretanto, los fondos soberanos del golfo están invirtiendo en la transición energética en toda Eurasia. Es el fuerte regreso de la antigua ruta comercial indo-arábigo-europea del azúcar, las especias y el algodón. 

    Bajo la presidencia de Joko Widodo, Indonesia también hace movimientos tomando el control de su abundante suministro de níquel y cobre —esencial para la transición energética— e incentivando la inversión en instalaciones de procesamiento. Si el sueño de convertirse en un electroestado es nuevo, las herramientas son antiguas. Indonesia está copiando los éxitos del Estado Desarrollista de los tigres asiáticos, así como las iniciativas de nacionalización de los países de la OPEP en los años setenta. Ante los aullidos de indignación de la Comisión Europea en la Organización Mundial del Comercio, Jokowi prohibió las exportaciones de níquel, obligó a las compañías internacionales a refinarlo y procesarlo en el país y buscó la transferencia de tecnologías a las empresas estatales. 

    Indonesia tiene las mayores reservas de níquel del mundo, controladas en su mayoría por la empresa minera estatal, MIND ID. Después de que Jokowi prohibió las exportaciones de níquel, las empresas chinas acordaron crear empresas conjuntas en Indonesia, además de transferir la tecnología de lixiviación ácida de alta presión (HPAL) que es requerida para fabricar níquel para baterías. Mientras la alemana Volkswagen, la brasileña Vale y las estadounidenses Ford y Tesla buscaron inicialmente obtener el níquel sin procesar del país, Indonesia insistió en hacerse con una mayor parte de la cadena de valor mediante la creación de un campeón nacional en producción de vehículos eléctricos, Indonesia Battery Corporation, que ha establecido sociedades con la china CATL y la surcoreana LG para obtener tecnología HPAL crítica para el níquel para baterías.

    Los próximos objetivos de Jokowi para el enfoque de “prohibir las exportaciones y nacionalizar” son el estaño (Indonesia es el segundo mayor productor del mundo y el metal se usa como soldadura para conexiones eléctricas), el aluminio (Indonesia es el quinto productor más grande del mundo y el metal se usa en electricidad y automotores) y cobre (usado, bueno, en todo lo eléctrico).

    No obstante, esta independencia política sigue limitada frente a las sanciones estadounidenses. Luego de que EE. UU. amenazara a cualquier cliente de armamento ruso con la guerra económica, Indonesia canceló sus planes de adquirir jets de combate Sukhoi-35, a pesar de las ofertas rusas de un modelo para eludir al dólar de “aceite de palma a cambio de jets de combate”. En su lugar, Indonesia emprendió una importante escalada en el gasto de defensa para comprar treinta y seis F-15 estadounidenses y cuarenta y dos Rafales franceses, junto con dos de los submarinos Scorpene (estos últimos un emoliente después de que Francia perdiera en su venta de submarinos diésel con Australia) por un costo total de 22 000 millones de dólares. Cuando Rusia envió dos sistemas de misiles de defensa aérea S-400 a India en 2021, se produjo una reacción violenta de Estados Unidos y amenazas de sanciones a India por este acuerdo. Las peticiones de sanciones constructivas, no coercitivas, siguen sin ser oídas.

    El presidente electo de Brasil, Lula, apoyado por el izquierdista Partido de los Trabajadores (PT), sindicatos de trabajadores y grupos defensores de derechos comunitarios, raciales y de género, mantiene un amplio compromiso político con la sostenibilidad y el multilateralismo.

    Tal vez lo más sorprendente sea que, dada la proximidad de su régimen con Estados Unidos, el presidente saliente de Brasil, Jair Bolsonaro, haya optado por la neutralidad en la guerra. Los intereses materiales en juego hacen que esta elección parezca obvia —las exportaciones de soya, maíz, azúcar y carne brasileñas dependen en gran medida de los fertilizantes rusos, por esta razón, Bolsonaro ha tenido un gran interés en mantener las relaciones. Más aún, el superávit comercial de Brasil con China es más grande que todas sus exportaciones con Estados Unidos pero la corriente ideológica es más profunda.

    Con Luiz Inácio Lula da Silva, Brasil profundizó las relaciones, no solo con los BRICS y otros gobiernos de la marea rosa, sino también con Estados Unidos. El ministro de relaciones exteriores alardeó, en 2011, que Brasil tenía más embajadas en África, que Gran Bretaña. Esa voluntad de hacer amigos tanto en el Pacífico como en el Atlántico norte le ha dado un gran margen de maniobra, como cuando rompió las patentes de medicamentos contra el VIH/SIDA en favor de los genéricos indios.

    La facción de libre mercado de Bolsonaro acabó con esta tendencia multilateralista, al alinearse contra India, Sudáfrica y china cuando este bloque demandó vacunas contra el Covid-19 libres de limitaciones de propiedad intelectual (PI) en la Organización Mundial del Comercio. También, se unió al G7 en políticas de libre comercio agrícola y se mantuvo al margen de peleas sobre PI. Sin embargo, los grandes esfuerzos de la derecha brasileña por acabar con el proteccionismo no fueron suficientes para superar la larga aversión del país a los planes coordinados del G7. Brasil continúa eligiendo la neutralidad ante las sanciones rusas. Las élites en Brasilia prefieren mantener sus opciones abiertas y ligeros sus compromisos.

    El crecimiento industrial ecológico obliga a tomar decisiones difíciles. De cara al futuro, Brasil necesitará priorizar a los industriales nacionales o a sus aliados externos al considerar si desarrolla carros de combustión-flexible alimentados por etanol de caña de azúcar de producción nacional o por baterías provenientes de China, Indonesia y el cercano triangulo del litio. En su discurso de victoria, rodeado por sindicalistas y campesinos sin tierra, Lula se comprometió a buscar la no-alineación estratégica: “No aceptaremos una nueva Guerra Fría entre Estados Unidos y China. Tendremos relaciones con todos”. Brasil puede aplazar la elección entre norte y sur, pero la elección entre un Brasil que mira hacia adentro o uno que mira hacia afuera parece inevitable.

    Hubo una ironía especial en la captura de la derecha de Brasil. Bajo el gobierno de Bolsonaro, el país fue quizás el más cooperativo con el orden liderado por el G7 de todos los países BRICS. Pero Lula representa la mejor oportunidad del mundo en desarrollo para liderar un movimiento de no-alineación. Mientras que el antiguo movimiento de no-alineación estaba anclado por imperativos morales —descolonización, antirracismo, desarme nuclear— esta insipiente versión carece de un programa social y ético positivo. En su lugar, obedece a la fría lógica comercial y de seguridad del desarrollo. Corresponderá a ese antiguo sindicalista metalúrgico forjar una nueva coalición basada en valores compartidos.

    Los países en desarrollo aprovecharán este cambio violento de las condiciones geoeconómicas de esta década para construir sobre viejos modelos de crecimiento, como la política industrial y el capitalismo del Estado Desarrollista. Se espera que estados como India e Indonesia continúen imponiendo condiciones en sus, cada vez más codiciados, acuerdos de cooperación y acceso a los crecientes mercados de consumo en materia de infraestructuras duras.

    Si esta es la tendencia general, habrán enormes variaciones en la estrategia. El programa de desarrollo brasileño a través de política social, que incluye los conocidos subsidios en efectivo Bolsa Familia, podrían materializarse completamente con el regreso al poder de Lula. Por su parte, Indonesia e India —que ocupan la saliente y entrante presidencia del G20— han favorecido políticas centradas en la construcción de electricidad, carreteras y puertos, que pueden ignorar los derechos humanos y favorecer acuerdos para los titulares poderosos. En la versión extrema, consideremos el modelo de Gujarat, constituido por las bases de las agresivas campañas electorales de Modi.

    Los nuevos países no-alineados se enfrentan a las potencias del G7. Los más expuestos a este cambio en el terreno de las relaciones económicas y de seguridad son Alemania, Corea y Japón, cuyas empresas industriales temen perder sus mercados de exportación. Hasta ahora, Alemania se ha distanciado de los desacopladores de Washington. En su reciente visita a China, el canciller Scholz, acompañado de los presidentes de BASF y Volkswagen, declaró: “en un mundo multipolar están emergiendo nuevos centros de poder, y nosotros apuntamos a establecer y mantener sociedades con todos ellos”.

    Incluso mientras los países no-alineados negocian dentro del régimen de nuevas sanciones y encuentran maneras de sacarles ventaja, no deberíamos perder de vista el devastador peaje de sanciones del G7, un instrumento contundente que ha destrozado cadenas de suministro y creado presiones inflacionarias. Cuando las élites de los mercados emergentes logran negociar estas condiciones en su beneficio, es algo impresionante. Pero incluso los tratos comerciales más creativos logrados bajo los términos del G7 son insuficientes para amortiguar la volatilidad del precio de la energía y los alimentos, desencadenada por los mercados desregulados de materias primas que operan desde Londres y Chicago. Mientras tanto, el caos climático en todos los continentes agrava estas tensiones, devastando las vidas ya de por sí precarias de muchas personas. Razón de más para que el G7 siga el ejemplo de los BRICS y coordine la inversión en infraestructuras sostenibles a largo plazo.

    Este ensayo fue traducido del inglés para PW por Gabriel Gallego.

    Primera aparición de este ensayo en GREEN, una revista de Groupe d’études géopolitiques.

  10. Motores de Desarrollo

    Comentarios desactivados en Motores de Desarrollo

    En diciembre de 2021, el presidente Joe Biden anunció un incentivo fiscal para consumidores de vehículos eléctricos (EV) fabricados en Estados Unidos por trabajadores automotrices sindicalizados.1 Con esta propuesta, Biden se emprendió a alcanzar tres objetivos de su agenda estancada «Construir un Mejor Futuro»: 1) promover un sector energético libre de contaminación por carbono para 2035, 2) crear empleos con protecciones laborales y 3) fortalecer la industria automotriz de Estados Unidos con tecnología inventada en Estados Unidos. El incentivo fiscal promete apoyar la transición a “tecnologías verdes”, reducir la dependencia de combustibles fósiles y “descarbonizar” la economía, fortaleciendo la negociación colectiva después de décadas de esfuerzos estatales para debilitar los sindicatos. 

    Como era de esperarse, la propuesta se encaró a la resistencia corporativa. En Estados Unidos, Honda, Kia, Nissan, Hyundai y Tesla se opusieron al proyecto, pues sólo beneficia a Ford, General Motors y Chrysler, las tres empresas grandes de Detroit con personal notablemente sindicalizado. Los analistas de negocios preguntaron, si la preocupación es el cambio climático, ¿por qué no ampliar el crédito a empresas que ya están fabricando autos eléctricos? El incentivo también provocó acusaciones de proteccionismo. El gobierno mexicano argumentó que un incentivo fiscal contraviene el Acuerdo comercial entre Estados Unidos, México y Canadá (USMCA o United States-Mexico-Canada Agreement) “al otorgar una ventaja indebida a los vehículos construidos en Estados Unidos”. Dado que el crédito fiscal para EV es un tipo de subsidio, va en contra de las reglas de la Organización Mundial del Comercio. La Comisión Europea también se opuso al incentivo, argumentando que discrimina a los fabricantes de automóviles y componentes de automóviles de la Unión Europea, que emplean a 420 mil trabajadores en Estados Unidos.

    La disputa sobre el incentivo fiscal expuso las tensiones entre las políticas internas y las reglas de libre comercio en una economía regional altamente integrada. Las políticas que buscan asegurar empleos para una fuerza laboral en particular pueden hacer que las oportunidades de trabajo sean más inciertos para otras fuerzas laborales empleadas en el sector automotriz de América del Norte, incluyendo a México, donde el sector automotriz representa el 20 por ciento del PIB. 

    Antes del Tratado de Libre Comercio de América del Norte (NAFTA o North American Free Trade Agreement), el sector automotriz mexicano estaba dirigido por políticas internas. Las políticas nacionales y locales tenían como objetivo construir un sector manufacturero intensivo en capital y mano de obra, sirviendo como fuente de empleo. Esto cambió en la década de 1990. Con la formación de la región geo-económica de América del Norte en 1994, la producción de automóviles comenzó a involucrar la política exterior, reglas de acuerdos comerciales, corporaciones transnacionales y sindicatos internacionales. Hoy, la producción de automóviles es mucho más compleja que simplemente establecer una fábrica en un lugar específico. Seguir el rastro de la industria automotriz mexicana a lo largo de seis décadas ilustra cómo el sector automotriz de América del Norte en la actualidad combina intereses locales, nacionales y globales, cada uno con consecuencias distintas para el trabajo, la política industrial y, ahora, la estrategia climática.

    Construyendo el sector automotriz de México

    Con el fin de impulsar el desarrollo industrial, el gobierno mexicano decretó en 1962 que el 60 por ciento de cada automóvil vendido en México debía fabricarse dentro del país.2Desde la década de 1920, México ha ensamblado automóviles de Ford y General Motors, inicialmente fabricados en Detroit y exportados como kits desarmados completamente (CKD, por sus siglas en inglés). [Referencia: Jorge Acevedo Martínez y Armando Heredia González, «Historia de la Ford Motor Company de México, SA de CV.» En (<)em(>)La Cultura Industrial Mexicana(<)/em(>). Editado por Sergio Niccolai y Humberto Morales. Págs. 387-397. Puebla: Benemérita Universidad Autónoma de Puebla, 2003.] Esto requería que las corporaciones automotrices multinacionales se asociaran con empresas locales para establecer fábricas de automóviles, fortaleciendo la oligarquía mexicana mientras se desarrollaba la industria automotriz nacional.3Para obtener un relato detallado y un análisis de las políticas que dieron forma a la industria automotriz mexicana durante la era del ISI, ver (<)em(>)Transnational Corporation versus the State: The Political Economy of the Mexican Auto-Industry(<)/em(>) de Douglas C. Bennett y Kenneth Evan Sharpe (Princeton, NJ: Princeton University Press, 1985). Asimismo, consulte (<)em(>)Dependent Industrialization in Latin America: The Automotive Industry in Argentina, Chile, and Mexico(<)/em(>) de Rhys Owen Jenkins (Nueva York: Praeger, 1977). Una industria automotriz nacional era fundamental para la industrialización mexicana, ya que la producción de automóviles estaba estrechamente vinculada a las industrias del hierro, acero, caucho, plástico, vidrio y petróleo.4Edur Velasco Arregui, “Industrial Restructuring in Mexico During the 1980s.” In (<)em(>)The Political Economy of North American Free Trade(<)/em(>). Ricardo Grinspun and Maxwell A. Cameron (eds.). Pp. 163-175 (Montreal & Kingston: McGill-Queen University Press, 1993).    

    Las políticas internas dieron preferencia a la industria sobre la producción agrícola a pequeña escala. La industrialización dirigida por el Estado a través del modelo económico de sustitución de importaciones (ISI) benefició a las corporaciones automotrices mediante políticas proteccionistas, concesiones fiscales e infraestructura como carreteras. El gobierno también otorgó a los fabricantes un acceso barato a tierras expropiadas de campesinos, ya que consideraba que las fábricas eran de interés público. Volkswagen México, ubicada en Puebla, a 130 kilómetros al sur de la Ciudad de México, se benefició de tres expropiaciones de tierras de este tipo.5Manlio Barbosa Cano, “El decreto expropiatorio de las tierras de Ocotlán es contrario al interes público.” (<)em(>)Crítica Revista de la Universidad Autonóma de Puebla(<)/em(>) (1984,21:55-65) y Elsa Patino Tovar, “Periferia Poblana: la desigualdad del crecimiento.” (<)em(>)Papeles de Población(<)/em(>), Universidad Autonóma del Estado de México (2004 10(2): 125-151). El Estado también desempeñó un papel importante en la orientación de la producción: en 1969, por ejemplo, el gobierno requirió que las compañías automotrices aumentaran sus exportaciones para equilibrar el componente importado de sus vehículos.6Douglas C. Bennett and Kenneth Evan Sharpe, (<)em(>)Transnational Corporation versus the State: The Political Economy of the Mexican Auto-Industry(<)/em(>) (Princeton, NJ: Princeton University Press, 1985).

    La industria automotriz impulsó el surgimiento de una clase trabajadora asalariada, calificada y en su mayoría masculina en México. El desarrollo de la industria en la década de 1960 coincidió con el aumento de los servicios sociales e infraestructura proporcionados por el Estado: atención médica pública, crédito para comprar viviendas y tiendas de alimentos subsidiadas, dirigidas a los trabajadores automotrices y sus dependientes. Mientras que la educación pública es considerada un derecho basado en la ciudadanía, la atención médica y el crédito para viviendas sólo son accesibles para aquellos formalmente empleados en los sectores público o privado.7Los trabajadores subcontratados en ambos sectores estuvieron, hasta 2021, excluidos de estos derechos legales otorgados en el código laboral de México. Consulte el artículo de Alejandra González Jiménez, (<)a href='https://nacla.org/mexico-labor-reform-outsourcing-autoworkers'(>)“Mexico’s Labor Reform May not be Enough for Auto Logistics Workers”(<)/a(>) Este sistema de servicios públicos reemplazó los salarios bajos. Los trabajadores regularmente hacían turnos dobles o triples para cubrir el costo de vida, pero aún así era posible la movilidad social de los trabajadores automotrices. La red de seguridad social tenía una clara preferencia por los trabajadores industrializados en comparación con otras secciones de la clase trabajadora como los campesinos. Bajo el ISI, las corporaciones, las empresas estatales y una fuerza laboral industrial en su mayoría masculina en los sectores petrolero, automotriz y eléctrico se beneficiaron de la política nacional.

    El trabajo tuvo poca influencia sobre la política industrial. Desde la década de 1930, los sindicatos aliados al Estado han dominado el movimiento laboral de México, y cuando se trata de la industria automotriz, respaldaron contratos que principalmente servían a los intereses de la empresa y disuadían cualquier conflicto laboral. El sindicalismo independiente surgió en el sector automotriz en la década de 1970, alentando la democracia sindical interna y el control sindical sobre el proceso laboral a nivel de fábrica, pero estos sindicatos fueron excluidos de los debates de política que concernían al sector automotriz.8Ian Roxborough, (<)em(>)Unions and Politics of Mexico. The Case of the Automobile Industry(<)/em(>) (Cambridge: Cambridge University Press. Sin embargo, el trabajo organizado obtuvo victorias durante los gobiernos pro-labor.9Joseph U. Lenti, (<)em(>)Redeeming the Revolution(<)/em(>) (Lincoln: University of Nebraska Press 2017).

    En la década de 1970, México pasó de la ISI a una estrategia de Industrialización Orientada a la Exportación (EOI o Export-Oriented Industrialization). Las fábricas que eran propiedad de corporaciones transnacionales, conocidas como maquiladoras, aún se beneficiaban de la práctica de ISI de proporcionar instalaciones a empresas que se trasladaban a México. No obstante, lo que sí cambió fue que, en las maquiladoras, los materiales traídos de los Estados Unidos se ensamblaban en México y luego se exportaban de regreso a los Estados Unidos para su venta.10Estos trabajos estaban dirigidos principalmente a una fuerza laboral femenina. Para obtener más información sobre la dimensión de género del sector manufacturero de maquiladoras, consulte: Norma Iglesias Prieto,(<)em(>) Beautiful Flowers of the Maquiladora(<)/em(>) (Austin: University of Texas Press 1997) y Patricia Fernández-Kelly, For (<)em(>)We are Sold, I and my People: Women and Industry in Mexico’s Frontier(<)/em(>) (Albany: State University Press, 1983). El surgimiento de la EOI fue simultáneo con las medidas de austeridad impuestas por el Fondo Monetario Internacional después de la crisis de deuda de México en la década de 1980. Como resultado, en las décadas de 1980 y 1990, México redujo los subsidios estatales, privatizando empresas del Estado e instituciones de educación y atención médica. La política nacional se orientó hacia la creación de empleos con salarios bajos, sujetos a las condiciones del mercado, al mismo tiempo que deshacía el sistema de servicios sociales que definió la era de la industrialización por sustitución de importaciones. 

    El cambio de NAFTA

    Aunque el desarrollo de una estrategia orientada a la exportación de facto puso fin a la industrialización por sustitución de importaciones durante la década de 1970, sólo fue suspendida de manera formal a través de un decreto en 1989, con el fin de crear una estructura legal para NAFTA a nivel nacional. Al firmarse el tratado en 1992, NAFTA creó la zona de libre comercio más grande del mundo, y contribuyó a un orden comercial multilateral emergente en el cual los acuerdos de libre comercio efectivamente escribieron la “constitución de una sola economía global”. En este punto, el modelo de maquiladoras dominaba la industria automotriz.11Teresa Healy, (<)em(>)Gendered Struggles Against Globalisation in Mexico(<)/em(>) (Aldershot: Ashgate 2008). NAFTA y la implementación de la producción Justo-a-Tiempo (Just-In-Time) en el sector automotriz generó una reducción de costos al aumentar la especialización flexible. La industria se fragmentó en tres procesos claramente diferenciados: la fabricación de autopartes, la distribución y el ensamblaje de automóviles.12Deborah Cowen, (<)em(>)The Deadly Life of Logistics: Mapping the Violence of Global Trade(<)/em(>). Minneapolis: University of Minnesota Press 2014).

    El sistema Justo-a-Tiempo reestructuró drásticamente la producción y el trabajo. Las fábricas de automóviles continuaron con el ensamblaje, pero subcontrataron gran parte del proceso de producción a cientos de empresas que se encargaban de la fabricación de autopartes, la distribución y tareas sólo indirectamente relacionadas con la producción de automóviles, como servicios de limpieza, cafetería, y la preparación de automóviles para su envío. Hoy en día, los segmentos de la cadena de producción que emplean a la mayor cantidad de trabajadores corresponden a la fabricación y la distribución. La práctica de producción ha abierto la puerta a una mayor flexibilización y precarización laboral: durante los últimos diez años, los robots industriales, que no requieren operador humano, han desplazado lentamente a los trabajadores automotrices. Según un informe de 2018 de Stephen Woodman para el Centro de Innovación en Gobernanza Internacional, “En 2011, había 83 trabajadores automotrices mexicanos por cada robot . . . Para 2015, la proporción había disminuido de 19 a 1”.

    Con la implementación del sistema de producción Justo-a-Tiempo, los sindicatos independientes perdieron el control sobre el proceso de producción, especialmente la capacidad de influir sobre las tasas de producción, los procedimientos de promoción y la seguridad laboral. A nivel nacional, los sindicatos independientes y sus contrapartes aliadas con el Estado perdieron su limitado papel en la negociación de acuerdos, aunque los sindicatos independientes eran más propensos a organizar huelgas.13Kevin Middlebrook, “Union Democratization in the Mexican Automobile Industry: A Reappraisal.” (<)em(>)Latin American Research Review(<)/em(>), 1989(<)em(>) (<)/em(>)24(2):69-93.

    Sin embargo, el sector automotriz de México a menudo se considera un gran éxito del NAFTA. El sector automotriz ha generado empleo y ha aumentado la participación laboral de una generación más joven, absorbiéndola en las alas de la economía formal. La era post-NAFTA ha llevado a nuevas oportunidades de empleo en ingeniería, administración y gestión. En áreas con una alta concentración de corporaciones transnacionales, las políticas locales intentan preparar a los trabajadores aspirantes para el examen estandarizado requerido para el empleo. Los gobiernos locales también otorgan un pequeño bono a las empresas para que envíen trabajadores mexicanos al extranjero a capacitarse. Sin embargo, no se crean empleos bien remunerados al ritmo necesario y la mayoría de los empleos creados por el sector automotriz siguen siendo mal remunerados y precarios.

    El modelo de industrialización por sustitución de importaciones sentó las bases para un modelo de desarrollo dependiente de corporaciones privadas para el trabajo asalariado y del Estado para la expropiación de tierras. NAFTA consolidó este modelo. Bajo NAFTA, el gobierno mexicano continuó otorgando exenciones fiscales e incentivos para atraer inversiones automotrices.14Estas prácticas también se han encontrado en Estados Unidos y Canadá. El gobierno federal y estatal ha dado millones de dólares a Toyota, Kia, Mazda, Honda, Volkswagen, Audi y Pirelli, un fabricante multinacional de neumáticos, según un informe de 2016 del Centro de Investigación de Políticas Automotrices. Kia y Audi también recibieron donaciones de tierras del gobierno: 533 hectáreas y 460 hectáreas respectivamente. En Nuevo León, el gobierno asignó a Kia 115 millones de dólares en incentivos directos, una exención de impuestos sobre la nómina de 20 años y 197 millones de dólares en gastos de infraestructura para apoyar la instalación de la planta. Las tierras para la fábrica de Audi, un parque industrial que alberga a sus proveedores y una nueva ciudad junto a la fábrica, fueron expropiadas de campesinos. Junto con las tierras, las fábricas de automóviles reciben cantidades sin precedentes de agua, que son desviadas de los campesinos hacia la economía automotriz de México. 

    A nivel nacional, las corporaciones siguen siendo actores clave del desarrollo socioeconómico. Son los principales proveedores de trabajo asalariado, y por lo tanto, de acceso a la atención médica y la vivienda. Las corporaciones tenían un dominio similar sobre el trabajo asalariado bajo la industrialización por sustitución de importaciones, pero durante esta era, el Estado mexicano tuvo un papel más importante en la delineación de la política industrial. A nivel global, las corporaciones ejercen un poder otorgado por las leyes que estructuran y regulan el libre comercio. NAFTA fue el primer acuerdo comercial en establecer el mecanismo de Acuerdo de Solución de Controversias entre Inversionistas y Estados (ISDS o  Investor-State Dispute Settlement) que permite a los inversionistas demandar a un país por “incumplimiento de obligaciones”.15Utilizando esta cláusula, las corporaciones demandan a los países por aprobar protecciones ambientales argumentando que estas perturban sus operaciones, inversiones actuales y socavan sus beneficios futuros esperados. Para más información sobre el poder corporativo, consulte Joshua Barkan, (<)em(>)Corporate Sovereignty: Law and Government under Capitalism(<)/em(>) (Minneapolis: University of Minnesota Press, 2013) y Dinah Rajak, (<)em(>)In Good Company: An Anatomy of Corporate Social Responsibility(<)/em(>) (Stanford: University of California Press, 2011) Bajo NAFTA, el papel del gobierno fue en gran parte promover la inversión mientras mantenía el control sobre el trabajo.16En 2007, el entonces presidente mexicano Felipe Calderón Hinojosa creó (<)a href='https://datos.gob.mx/busca/organization/promexico'(>)ProMéxico(<)/a(>), una subdivisión de la Secretaría de Economía, para promover inversiones en México.

    El trabajo bajo el USMCA

    En 2020, NAFTA fue reemplazado por el USMCA. A diferencia de su predecesor, el USMCA aborda directamente los problemas laborales, con amplios efectos para el trabajo y la organización en México. El Capítulo 23 del acuerdo incluye un mecanismo para hacer cumplir los derechos individuales y colectivos de los trabajadores, lo que ya ha tenido efectos positivos para ellos. En 2021, se pidió al gobierno mexicano que revisara posibles violaciones de los derechos laborales en una fábrica de General Motors en Silao y una fábrica de autopartes en la ciudad fronteriza de Matamoros. En febrero de 2022, los trabajadores de General Motors eligieron un nuevo sindicato independiente en el norte de México. El presidente del sindicato de Trabajadores Unidos de la Industria Automotriz (UAW o United Auto Workers), Ray Curry, expresó su apoyo a la victoria, junto con UNIFOR, el sindicato del sector privado más grande de Canadá.17Para un ejemplo de solidaridad transfronteriza entre trabajadores automotrices mexicanos, canadienses y estadounidenses, consulta: “$(<)a href='https://www.youtube.com/watch?v=2AYs8HA6DwQ'(>)4 a Day? No Way! Joining Hands Across the Border.”(<)/a(>) El USMCA también incluye una cláusula para mejorar los salarios, que requiere que el “40-45 por ciento del contenido automotriz sea producido por trabajadores que ganen al menos 16 dólares por hora”. Aunque prometedor en teoría, no está claro cómo funcionará el requisito en la práctica para los obreros en las fábricas. Hasta ahora, Jesús Seade Kuri, el principal negociador de México en el USMCA, declaró que el requisito de 16 dólares por hora se está cumpliendo a través de los salarios de ingenieros y el personal administrativo.18Para abordar los requisitos laborales establecidos en el USMCA, México puso fin legalmente a la práctica de la (<)a href='https://www.jornada.com.mx/2021/04/21/politica/003n1pol'(>)subcontratación en 2021(<)/a(>). La subcontratación, un mecanismo mediante el cual un tercero proporciona personal, se había convertido en una forma común de empleo en México. En el ámbito de la producción de automóviles, la ley de subcontratación de 2021 tendrá un efecto en el área de fabricación de autopartes, pero no en el área de servicios logísticos, ya que la entrega de autopartes (junto con los servicios de limpieza y cafetería) no se considera el (<)a href='https://expansion.mx/empresas/2020/12/10/outsourcing-el-automotriz-pide-tiempo-y-cambiar-reparto-de-utilidades-por-bonos'(>)núcleo(<)/a(>) de la producción de automóviles.

    El USMCA preserva la integración del sector automotriz en México, Estados Unidos y Canadá que fue emblemática de la era de NAFTA, un sistema donde, según un informe de 2021 del Servicio de Investigación del Congreso de los Estados Unidos, “cientos de proveedores fabrican piezas que cruzan las fronteras siete u ocho veces antes de ser ensambladas en un automóvil terminado”. Anteriormente, NAFTA requería que el 62,5 por ciento del costo neto de un vehículo y el 60 por ciento del costo de sus partes se originara en la región geo-económica de América del Norte para obtener beneficios de libre comercio. El USMCA aumenta el valor del contenido regional a un rango del 70 por ciento al 75 por ciento, dependiendo del vehículo, y divide ese requisito de contenido en tres grupos: partes centrales, partes principales y partes complementarias. Al cambiar los valores de contenido, el USMCA se extiende aún más en la organización de la producción de automóviles y hace que el sector automotriz de cada país dependa entre sí.

    NAFTA, y ahora el USMCA, han transformado el sector automotriz en un motor significativo de empleo y crecimiento económico en los tres países firmantes. Para 2020, el sector representaba el 3 por ciento del PIB de Estados Unidos y empleaba un promedio de 4.1 millones de personas. En México, representaba 78.000 millones de dólares estadounidenses en ingresos anuales y empleaba a más de 1 millón de personas en toda la nación, convirtiéndose en el sector manufacturero más grande del país liderado por fabricantes de equipos originales. En Canadá, el sector contribuyó con 12.500 millones de dólares canadienses al PIB y empleó directamente a 117.200 personas, así como a 371.400 personas de forma indirecta. Los tres países se encuentran entre los mayores productores de automóviles a nivel mundial: Estados Unidos es el segundo mayor productor de automóviles del mundo y el segundo mayor fabricante y exportador de autopartes; México es el sexto y el quinto respectivamente; y Canadá está entre los doce principales productores del mundo.

    La era de los autos eléctricos

    Hoy en día, los autos libres de emisiones han abierto un nuevo capítulo en el sector automotriz de América del Norte, pero la competencia en torno a la energía limpia ha desafiado la era del libre comercio. Considerando los vehículos eléctricos como una vía para disminuir la dependencia de los combustibles fósiles, los fabricantes de automóviles ubicados en México se han comprometido a eliminar gradualmente los motores de combustión interna y los autos híbridos en las próximas dos décadas. Estas promesas han llevado a importantes inversiones: Ford invirtió 420 millones de dólares estadounidenses en una fábrica en Cuautitlán que actualmente ensambla autos eléctricos; en abril de 2022, General Motors anunció una inversión de 1000 millones de dólares estadounidenses para modernizar su fábrica en Ramos Arizpe, Coahuila, para comenzar a fabricar vehículos completamente eléctricos en 2023; en marzo de 2022, el grupo Volkswagen anunció una inversión de 7.100 millones de dólares estadounidenses para producir autos eléctricos con batería en toda América del Norte. General Motors también anunció una inversión de 9.000 millones de dólares estadounidenses en sus fábricas de Estados Unidos para fabricar vehículos eléctricos o celdas de batería.19Sin embargo, el vicepresidente de UAW, Terry, reaccionó a la inversión de General Motors en vehículos eléctricos en México describiéndola como un “golpe en la cara no solo para los miembros de UAW y sus familias, sino también para los contribuyentes estadounidenses y la fuerza laboral estadounidense”. Volkswagen modernizará fábricas en ambos lados de la frontera. Con estas inversiones simultáneas, las corporaciones parecen estar comprometidas con distribuir la producción de automóviles a lo largo del corredor de América del Norte en lugar de trasladar la producción por completo a un solo lugar. La fabricación de autopartes en México también ha visto un aumento en la producción; en 2019, produjo más de 8.000 millones de dólares estadounidenses en partes automotrices eléctricas, un aumento del 8,3 por ciento respecto al año anterior. Las inversiones se han extendido por toda la cadena de suministro. La empresa china Ganfeng Lithium, proveedora de Tesla, anunció la construcción de una fábrica de reciclaje de baterías de ion de litio en Sonora. La corporación china Contemporary Amperex Technology Co, la mayor productora mundial de baterías para vehículos eléctricos, está considerando invertir 5.000 millones de dólares estadounidenses en México, Canadá o Estados Unidos. La construcción de fábricas de producción y reciclaje de baterías es clave para cumplir con los requisitos de contenido del USMCA, dado que, hasta ahora, la mayoría de las baterías se fabrican en Asia.

    Para México, la transición hacia vehículos sin emisiones significa una oportunidad para recuperar cierto control sobre los recursos naturales que se escaparon de las manos públicas durante los veinticinco años de NAFTA. En marzo de 2022, el presidente López Obrador nacionalizó el litio, necesario para producir baterías para vehículos eléctricos, declarándole como un “mineral estratégico” para México. Al nacionalizar el litio, el gobierno mexicano tiene como objetivo construir un sector energético público fuerte y asequible. El anuncio fue controversial. Kenneth Smith Ramos, quien encabezó las negociaciones técnicas para crear el USMCA, argumentó que el proyecto contraviene el USMCA.20Para abordar esta preocupación, el gobierno mexicano ha prometido respetar el contrato de la empresa británica Bacanora Lithium en asociación con la china Ganfeng Lithium, con la (<)a href='https://www.jacobinmag.com/2021/10/amlo-morena-cfe-federal-commission-lithium-nationalization-energy-independence'(>)Estipulación(<)/a(>) de que la concesión esté en uso activo, no solo para especulación. Katherine Thai, la Representante de Comercio de Estados Unidos, declaró que la legislación de México en relación con el litio es “anticompetitiva y contraria a las protecciones y disposiciones del USMCA” y obstaculiza las respuestas climáticas al evitar que los tres países firmantes trabajen juntos para desarrollar energía limpia.

    La iniciativa de incentivos fiscales para vehículos eléctricos de Biden y la nacionalización del litio de López Obrador son evidencia de una competencia incipiente entre Estados Unidos y México en torno a miles de millones en inversiones verdes potenciales en el sector automotriz. En una era de libre comercio, sin embargo, esta competencia no solo implica otorgar concesiones fiscales, infraestructura y la disponibilidad de una fuerza laboral calificada. También complica las reglas de los acuerdos comerciales. Así, se revela un campo desigual de las relaciones de poder, moldeado por la historia de las relaciones exteriores y el poder corporativo de cada país.

    Los esfuerzos para “re-nacionalizar” elementos de la producción de automóviles demuestran cómo el sector automotriz negocia intereses locales, nacionales y globales: las políticas que buscan apoyar a la mano de obra en un país implican intereses laborales y corporativos en otro. No obstante, hay continuidades entre los orígenes del sector automotriz de México y su estado actual. El modelo de crecimiento centrado en la fabricación del gobierno mexicano, la dependencia de la inversión corporativa y la desinversión de los servicios sociales han permitido la precarización cada vez más marcada del sector.

    Al mismo tiempo, una fuerza laboral fortalecida, como lo demuestran las recientes victorias de los sindicatos independientes, puede sugerir una nueva dirección potencial. El capítulo 23 del USMCA, junto con nuevas reformas laborales en México que requieren elecciones sindicales directas y contratos públicos, ha permitido a los trabajadores mexicanos desafiar a los sindicatos corruptos. Aunque queda por ver cómo se pueden reconciliar los diferentes intereses nacionales, los cambios en la legislación laboral en diferentes niveles de gobernanza son signos esperanzadores de posibilidades emergentes en el sindicalismo laboral.